
Durante la mayor parte del año, el juego de calificaciones fue sencillo: Broadcom tenía un multiplicador de valor alto, y la cuestión era si los inversores estaban pagando demasiado por el crecimiento en el área de la inteligencia artificial. En algún momento de ese debate, ya se ha producido un reajuste. Las acciones cotizan cerca de los $369, aproximadamente un 25% por debajo de su máximo histórico de $495 en junio de 2026. El multiplicador futuro ha disminuido de unos 44x a mediados de enero a aproximadamente 32x según el consenso de este año fiscal. Lo más importante es que esto no es una situación de colapso de valoración: Wall Street siguió aumentando el valor neto de las acciones a medida que el valor se degradaba. Una situación negativa basada en un multiplicador de “40x+” ya no existe.
La pregunta importante que se plantea en el informe del 2 de septiembre es si Broadcom está “sobredorada” en términos generales. La cuestión es si 32x se ajusta a una tendencia de crecimiento en los semiconductores de inteligencia artificial, donde la gerencia espera un crecimiento superior al 200%. Además, ¿qué hará este informe con los datos para el próximo año?
Si se retrocede en la reducción de los precios, parece que el mercado ya ha cumplido su función. A mediados de enero, una nota de bonos de alto rendimiento representaba aproximadamente…44x ganancias por adelantadoA finales de abril, la valoración de Broadcom frente a Nvidia ya estaba establecida.31x ganancias por adelantado– Investigaciones realizadas en diferentes bases de años fiscales, pero que apuntan hacia la misma dirección. Mientras tanto, las acciones bajaron de…En junio de 2026, el precio ha alcanzado un máximo histórico cerca de los $495.Al precio actual, mientras que las estimaciones debajo de él aumentaron. El consenso pedía una…Aumento del 67% en los ingresos de Broadcom en el año fiscal 2026, hasta $11.36 por acción.Y para agosto, el consenso sobre el próximo año fiscal había aumentado a aproximadamente…$19.55El precio disminuye aproximadamente un cuarto; el denominador es mayor. Eso es una reevaluación, no una caída en la estimación.
No se puede confiar en ninguna línea de información que aparezca en las pantallas de datos para hacer una valoración correcta del precio de la acción. La información sobre los datos del mercado que se muestra en algunas páginas de cotización indica que el ratio P/E de Broadcom es de aproximadamente 90 veces (según datos de Ainvest). Es una cifra que no se puede comparar con ninguna otra, y contradice todos los valores establecidos por los analistas. La forma honesta de evaluar una acción es hacer la división. Con el precio actual de $368.79, dividiéndolo entre $11.36 para el año fiscal 2026, obtenemos aproximadamente 32 veces; si dividiéramos por $19.55 para el año fiscal 2027, obtendríamos aproximadamente 19 veces. La diferencia entre estas dos cifras representa todo el caso de inversión: el mercado está pagando dinero simplemente para creer en las proyecciones para el próximo año.
Nada de esto hace que Broadcom sea “barata” en términos abstractos; además, la condición es importante. El precio premium depende del criterio utilizado para evaluarla. Según los datos del mercado de Ainvest, basados en las ganancias según los estándares GAAP y en el valor empresarial en relación con el EBITDA – dos métodos de valoración que tienen en cuenta las ganancias y deudas del año anterior – Broadcom sigue cotizando mucho más alto que Nvidia: aproximadamente 60 veces, en comparación con unos 27 veces según los estándares GAAP, y aproximadamente 43 veces, en comparación con unos 26 veces según el valor empresarial en relación con el EBITDA. El modesto precio premium solo se observa en la base no GAAP, que es el método utilizado en las hojas de cálculo de valoración. Así que la verdadera situación no es “Broadcom es barata”. Es que un precio de ~32 veces representa un precio superior al de Nvidia, aproximadamente 6 a 8 veces, a cambio de un mayor crecimiento en el área de IA.

Bajo las múltiples condiciones, existe una rampa fundamental que ya no es hipotética. Los ingresos por acción no calificados bajo los criterios GAAP variaron entre $1.58 y $2.44 en los últimos cinco trimestres fiscales, mientras que los ingresos totales aumentaron de $15.0 mil millones a $22.2 mil millones.48%Año tras año. En ese trimestre, los ingresos por semiconductores de IA se duplicaron con creces.10.8 mil millones de dólaresY la dirección de la empresa también siguió esa misma línea.Creció más del 200 por ciento en comparación con el año anterior, hasta alcanzar los 16 mil millones de dólares.En el tercer trimestre.
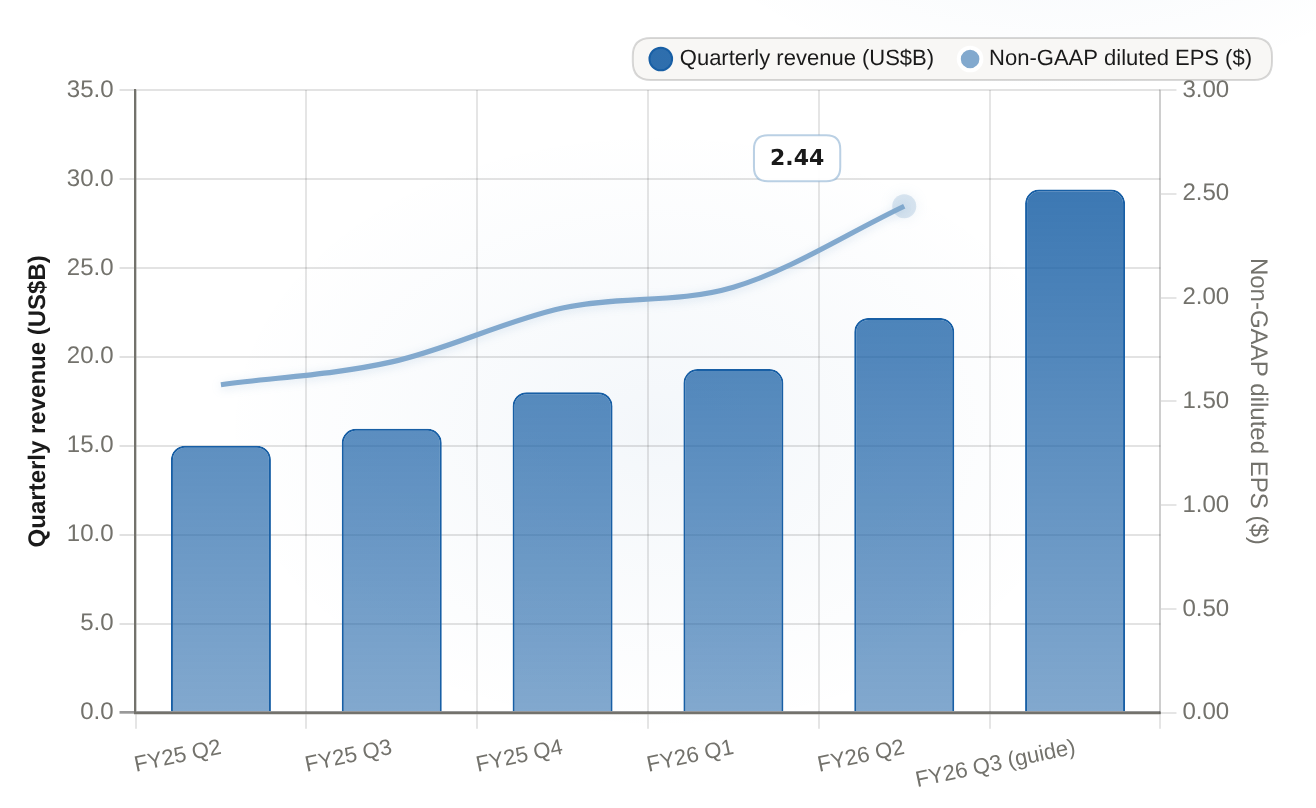
Los ingresos aumentan de 15.0 mil millones a 22.2 mil millones en cinco trimestres reales. La estimación para el tercer trimestre del año fiscal 2026 es de 29.4 mil millones. Además, el EPS diluido no según los criterios GAAP aumenta de 1.58 a 2.44.
| Período | Ingresos trimestrales (en USD) | EPS diluido según los criterios no GAAP ($) |
|---|---|---|
| FY25 Q2 | 15.004 | 1.58 |
| T3 FY25 | 15.952 | 1.69 |
| FY25 Q4 | 18.015 | 1.95 |
| FY26 Q1 | 19.311 | 2.05 |
| Q2 del FY26 | 22.187 | 2.44 |
| T3 del FY26 (guía) | 29.4 | N/A |
Compara ese ritmo guiado con el trimestre recién informado de Nvidia, en el que los ingresos totales aumentaron.106%De año en año. Para ser más precisos, la métrica utilizada por Broadcom es el crecimiento por segmento, mientras que la de Nvidia es el crecimiento total de la empresa. Pero en comparación, Broadcom ofrece un crecimiento más rápido. Eso es lo que justifica pagar un precio superior al multiplicador de crecimiento de Nvidia, que es de aproximadamente 24 veces. Mientras la diferencia en el ritmo de crecimiento se mantenga tan grande, ese precio premium tiene sentido.
Ese es el problema. El multiplicador ya no tiene mucho margen de expansión, ya que se ha reiniciado desde el punto de partida. Según las expectativas del consenso para el año fiscal 2027, el mercado necesita que el valor del multiplicador aumente de $11.36 a $19.55 – lo cual representa aproximadamente un 72% de crecimiento en EPS en un solo año – para poder avanzar según lo previsto. Eso depende de si el objetivo de ingresos relacionados con la IA a largo plazo se convierte en un verdadero incremento en EPS, con el software como componente clave. La matemática de ambos escenarios se basa en el valor actual de los precios y en las estimaciones para el año fiscal 2026: si el multiplicador se expande hacia el nivel de 40x en enero, el valor de $11.36 sería aproximadamente $454, lo que representa un aumento del 23%; si el multiplicador se reduce hacia un nivel similar al de los competidores, es decir 25x, el valor sería aproximadamente $284, lo que representa una disminución del 23%. Si el EPS del próximo año es bajo, algo debe cambiar: o mantener el multiplicador y bajar el precio, o aceptar un multiplicador más bajo. Todo depende de lo que diga el informe del 2 de septiembre respecto a las estimaciones para el año fiscal 2027.
Por eso, la impresión en sí no constituye realmente un test para medir el rendimiento del trimestre. La dirección ya ha logrado que los ingresos del tercer trimestre sean de aproximadamente…29.4 mil millones de dólaresMás de los aproximadamente 28.5 mil millones de dólares que se consideraban como el valor consensuado cuando se publicó el informe… El mercado ha cambiado sus expectativas hace meses; por lo tanto, los resultados del trimestre publicados no son sorprendentes en absoluto. La reacción en junio es un ejemplo que hay que recordar. Broadcom superó las expectativas en cuanto al EPS ajustado, con un valor de 2.44 dólares, en lugar de los 2.40 dólares previstos.aproximadamente el 15%En el próximo día de negociación, ya que la meta anual para la tecnología AI no se incrementó. El mercado anticipa mejoras, no confirmaciones. La información sobre los resultados financieros y las declaraciones relacionadas con la meta multianual para la tecnología AI, así como lo que la secuencia financiera para el año fiscal 2027 puede significar para el precio de $19.55, son los verdaderos factores que determinarán el resultado.
La demanda que existe detrás de esa estimación está financiada, por ahora. Los cuatro operadores más grandes de servicios en la nube – Amazon, Alphabet, Microsoft y Meta – invirtieron un total de 166 mil millones de dólares en inversiones de capital en el trimestre de junio, lo que representa un aumento del 87% en comparación con el año anterior. Ese es el volumen de pedidos relacionados con los 16 mil millones de dólares destinados a la tecnología de IA. Esa es la razón por la cual la situación sigue mejorando. La señal que indica que la situación actual está cambiando es clara y específica: si el lenguaje utilizado por Broadcom indica que el EPS para el año fiscal 2027 se alejará del valor consensuado, entonces el multiplicador de valoración pasará de 32 veces a 32 veces menos, lo que significa que el valor del EPS será más alto debido a las estimaciones incorrectas sobre el crecimiento. Preste atención al informe sobre la tecnología de IA para el cuarto trimestre, no al informe sobre el tercer trimestre. El multiplicador ya ha hecho su trabajo; ahora, el EPS debe seguir haciendo el resto.








Comentarios
Aún no hay comentarios