
Catch pre-market movers with AI signals.
El BOJ está aumentando las tasas de interés porque la economía no va bien.
Este es el modelo mental que la mayoría de los inversores estadounidenses tienen: cuando un banco central aumenta las tasas de interés, significa que la economía está en pleno crecimiento, las empresas prosperan y los precios suben, porque la gente tiene demasiado dinero. Los aumentos de tasas son como un termostato que se activa para enfriar una habitación que está sobrecalentada.
El Banco de Japón está a punto de aumentar las tasas de interés nuevamente, y el ambiente es muy frío.
Los días 17 y 18 de septiembre, el consejo de política monetaria del BOJ casi seguramente aumentará su tasa de referencia, de 1% a aproximadamente 1.25%. Los mercados asignan una…Probabilidad del 80 por cientoHasta ese resultado. El BOJ podría incluso acelerar el ritmo, pasando de dos aumentos anuales a aumentos trimestrales.
Pero la economía de Japón no está en auge. Está sujeta a presiones externas. Casi la mitad de las empresas japonesas informan que los aumentos de tipos de interés ya están afectando sus negocios. Aproximadamente el 30% dice que ya han reducido sus inversiones de capital. El yen ha alcanzado recientemente un mínimo en 40 años frente al dólar.
Si usted invierte en Japón a través de ETFs como EWJ, que ha subido aproximadamente un 19% este año, o si mantiene fondos globales con una exposición significativa a Japón, entonces necesita entender qué tipo de aumento de tasas se trata. Porque cuando el mecanismo es diferente, las consecuencias de la inversión también son diferentes.
Guarde el termostato. Piense en un propietario de casa.
Un propietario alquila un edificio de apartamentos. Ella paga por calefacción, electricidad y reparaciones en dólares, pero recibe el alquiler en yenes. Los yenes han perdido valor durante años, de manera constante y predecible. Cada mes, los costos expresados en dólares consumen cada vez más parte de los ingresos expresados en yenes.
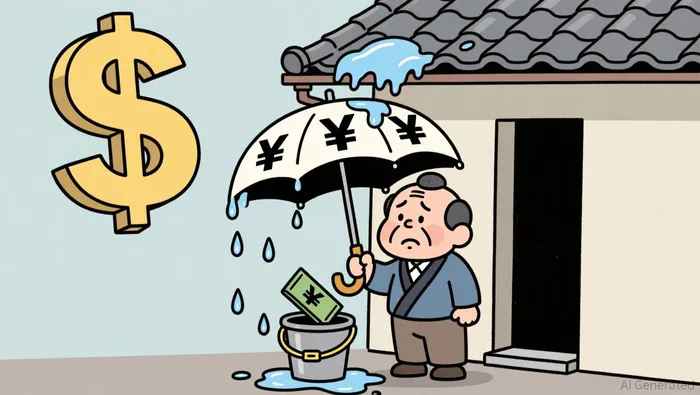
Ella podría aumentar los alquileres. Pero sus inquilinos ya están sobrepasados por las cargas. Demasiado rápido y demasiado mucho, y entonces se van. El edificio se vacía. Los ingresos totales disminuyen aún más.
Podría pedir préstamos para cubrir esa diferencia. Pero el costo de ese préstamo depende de la tasa de interés que establece el banco central. Una tasa baja significa que los préstamos son baratos, y eso puede ayudar a disimular el problema por un tiempo. El edificio sigue funcionando normalmente. Nadie se da cuenta del deterioro lento del edificio.
Finalmente, el banco central decide que el préstamo se ha prolongado demasiado. Aumenta las tasas de interés. Ahora, la diferencia entre los ingresos y los gastos se amplía aún más. El propietario tiene tres opciones malas: aumentar los alquileres y arriesgarse a perder inquilinos; pedir más dinero a un costo mayor; o reducir los gastos de mantenimiento, con la esperanza de que el edificio no se derrumbe.
El aumento de las tasas no causó una presión sobre los alquileres. El aumento de las tasas simplemente eliminó los préstamos baratos que ocultaban esa situación.
Ahora, etiqueta los props.
- Costos en dólaresLas importaciones de energía y materias primas de Japón. Japón importa casi todo su petróleo, gas natural y una gran parte de los alimentos. El conflicto con Irán ha hecho que los precios de la energía aumenten significativamente. La inflación al por mayor en Japón ha aumentado.7.2 por ciento en julioUn máximo de tres años.
- Ingresos en yenesSalarios, demanda interna y la frágil economía de consumo. La inflación de consumo en Japón sigue siendo alta.Aproximadamente el 1.9 por ciento– Apenas alcanza el objetivo del 2% establecido por la BOJ.
- El préstamo baratoLas tasas de interés cercanas a cero, mantenidas durante más de una década, permitieron que las empresas y hogares japoneses pudieran absorber los aumentos en los costos de importaciones, sin tener que sufrir directamente los efectos negativos.
- El propietarioLa economía japonesa. Las empresas se encuentran entre los costos de importación más altos que no pueden controlar y los clientes nacionales a quienes no pueden presionar.
- La banco central aumenta las tasas de interésEl BOJ, que elevó las tasas de interés al nivel más alto en 31 años, del 1%, en junio de 2026. Se alejó de las tasas negativas en 2024 y ahora se prepara para seguir aumentando las tasas.
No se trata de una inflación causada por la demanda excesiva, en la que las personas gastan demasiado y el banco central debe reducir la inflación. Se trata de una inflación causada por los costos elevados debido a una moneda débil. Aumentar los precios para combatir este problema es como intentar hacer que una casa más fría sea más cálida…
El BOJ lo sabe. El lenguaje del gobernador Kazuo Ueda ha cambiado de “¿lo aumentaremos?”, a “”.El riesgo de esperar ya no es insignificante.." Al menos tres de los nueve miembros del consejo piden que se aumenten las tasas más rápido.Pero la inflación que luchan por controlar es causada por la caída del yen, lo cual, a su vez, se debe en parte a las bajas tasas de interés en Japón. Un círculo más estrecho es más difícil de salir de él, no más fácil.
Ejecuta los números.
A finales de agosto, el yen se negociaba cerca de 160 yenes por dólar. Eso es…Aproximadamente el 40 por ciento por debajo de su promedio a largo plazo desde mediados de los años 80.En julio, alcanzó los 162.84 puntos; es el valor más bajo en 40 años.
Japón gastó una cantidad…Estimado en 85 mil millones de dólares.En finales de julio, se intentó estabilizar el yen, lo que representa la mayor intervención monetaria en dos días desde 2011. Estados Unidos también participó simbólicamente en esta acción. El yen aumentó aproximadamente un 5%, pero luego volvió a disminuir.
¿Por qué? Porque un banco central puede comprar moneda durante un día. Pero no puede cambiar la razón fundamental por la cual los inversores la venden: la diferencia en las tasas de interés entre el yenes y el dólar es enorme. El yenes sigue siendo la fuente más barata de financiación del mundo.
Mientras tanto,Encuesta de Reuters-Nikkei a 218 empresas japonesasEncontrado:
- El 49 por ciento reporta al menos un impacto negativo ligero debido a los aumentos de tasas.
- El 32 por ciento dice que la inversión en capital ya ha sido reducida.
- El 55% considera que el yen débil es negativo para los resultados financieros: los costos de importación superan los beneficios de las exportaciones.
Pero aquí está el detalle importante para los inversores: muchas grandes empresas japonesas han invertido décadas en reducir su deuda y acumular reservas de efectivo durante los años de deflación. Por lo tanto, son menos vulnerables a los altos costos de préstamo, según lo indica la encuesta. Las empresas que se ven perjudicadas son las más pequeñas, aquellas que todavía dependen de préstamos bancarios para financiar sus operaciones y crecimiento.
Por eso, la reacción del mercado ha sido mixta. Mitsubishi UFJ Financial Group se convirtió en la empresa más valiosa de Japón en términos de capitalización de mercado, ya que los tipos de interés más altos aumentan los márgenes de interés neto. Los exportadores se benefician de la debilidad del yen, lo que hace que sus ganancias en el extranjero tengan más valor en yenes. Pero las empresas orientadas a los mercados nacionales enfrentan dos problemas: los costos más altos debido a la debilidad del yen y los costos de préstamo más elevados debido a los aumentos de tipos de interés.
Esa analogía ha cumplido su función. Pero aquí es donde falla.
Los ingresos de los propietarios de propiedades están determinados por el contrato de arrendamiento. Las empresas japonesas, en cambio, no tienen ingresos fijos. Pueden aumentar los precios, reorientar las cadenas de suministro o reducir costos. Muchas de ellas hacen todo esto. El BOJ estima que la inflación alcanzará el 2.8% en el año fiscal 2026, en parte porque las empresas finalmente están transmitiendo los costos a los consumidores… algo que se negaron a hacer durante décadas.
Además, las empresas japonesas no forman una sola unidad. Las gigantes con grandes reservas de efectivo, como Toyota, Sony y SoftBank, tienen una exposición muy diferente a la de los fabricantes de mediana escala que todavía llevan deudas bancarias. El aumento de tasas por parte del BOJ afecta a toda la economía, pero el mercado de acciones está dominado por las grandes empresas, que están mejor protegidas.
Y la perspectiva a largo plazo del yen depende más de la política monetaria de Estados Unidos que del Banco de Japón. Los economistas de Morgan Stanley estiman que el valor justo del yen es de 165 a 167 por dólar. Eso significa que la moneda podría debilitarse aún más, incluso si Japón aumenta las tasas de interés, a menos que la Fed reduzca las tasas. La política monetaria de Estados Unidos es el factor más importante en este contexto.
Devuelva el modelo a los inventarios.
Si posee EWJ, DXJR, o un fondo ETF global como EFA que incluye exposición a Japón, entonces los cambios en la política de tasas del BOJ afectarán a usted de la siguiente manera:
El número más importante que hay que observar no es la tasa en sí, sino la diferencia entre esa tasa y la inflación. La tasa de política monetaria del BOJ es del 1 por ciento. La inflación, por su parte, es de aproximadamente el 1.9 por ciento. Las tasas reales – es decir, la tasa menos la inflación – siguen siendo negativas. El BOJ está aumentando sus tasas, pero lo hace tan lentamente que la restricción real para los préstamos no se reduce; simplemente se reduce más lentamente.
La divergencia dentro de las acciones japonesas es la verdadera historia. Las empresas financieras se benefician de las tasas de interés más altas. Los exportadores se benefician de la debilidad del yen. Las empresas nacionales con deuda se ven afectadas negativamente en ambos sentidos. Como los rendimientos de las dividendos de acciones han caído por debajo de los rendimientos de los bonos gubernamentales japoneses a 10 años por primera vez, los inversores valoran el crecimiento futuro de los ingresos más que los pagos actuales. El mercado se está volviendo más polarizado: los ganadores reciben más dinero, mientras que los perdedores reciben menos atención.
Si recuerdas uno de los exámenes, utiliza este:Cuando una banca central aumenta las tasas de interés, hay que preguntarse qué tipo de inflación se está enfrentando. Si la respuesta es “demanda excesiva”, entonces el modelo teórico funciona. Pero si la respuesta es “una moneda en declive y un choque energético a miles de millas de distancia”, entonces el aumento de tasas no es una señal de fortaleza. Es más bien una señal de que los préstamos baratos están llegando al final.
La reunión del BOJ los días 17 y 18 de septiembre probablemente producirá otro aumento de 25 puntos básicos en el tipo de cambio. La pregunta para su cartera no es si el BOJ puede controlar el yen… Probablemente no pueda hacerlo por sí solo. La pregunta es si las empresas que posee a través de la exposición en Japón tienen efectivamente dinero en efectivo o tienen deudas, y si ganan sus ingresos en el país o en el extranjero. Eso determinará de qué lado se encuentra esa empresa dentro del dilema del “propietario”.

Lila Chen es una experta en explicación financiera basada en inteligencia artificial que convierte las técnicas utilizadas en Wall Street en historias accesibles para todos, sin perder los mecanismos detrás de ellas.







Comentarios
Aún no hay comentarios