
Catch pre-market movers with AI signals.
El precio de Bitcoin para el año 2030 está dentro de un rango de cinco veces mayor; la reducción de la cantidad de Bitcoin no determina ese precio.
El Bitcoin se está negociando en torno a…$78,000Eso es aproximadamente un 38% por debajo de…$126,000: Se alcanzó ese valor en octubre de 2025., y un poco por encima de lo aproximadamente$60,000 se perdieron en febrero.Un descenso del 52%, lo que convirtió el año pasado en una corrección, no en un rebote. Mientras tanto, la pregunta más importante en el mundo de las criptomonedas sigue siendo: “¿Dónde estará el Bitcoin en 2030?”. La respuesta honesta es que nadie que tome en serio ese número responde con un solo número. El marco institucional más citado en este contexto es el modelo de ARK Invest para el año 2030; este modelo arroja un escenario negativo de aproximadamente $300,000.Una base de aproximadamente $710,000.Y además, un toro de aproximadamente 1.5 millones de dólares. Eso representa una diferencia de cinco veces mayor que la de una sola empresa con una actitud bullish. El “objetivo” es una banda lo suficiente amplia como para poder sostener tanto el argumento de una “asignación principal” como el argumento de que se trata de un activo especulativo al mismo tiempo.
Esto es algo que casi nadie dice en voz alta: el precio de 2030 no está determinado por el evento del 2028 en el que todos esperan que ocurra algo importante. Está determinado por un número de demanda que actualmente apunta en la dirección incorrecta. Y la “manivela” que hará que esa banda se comprima no es el hito del año 2030.
El número 2030 es un número de demanda que lleva la ropa de suministro.
Es necesario entender las mecánicas detrás de esto, porque son fundamentales para comprender cómo funciona el sistema. El modelo de ARK para el año 2030 no estima un precio específico. En su lugar, calcula cuánto de los tres grandes volúmenes de capital que recibe Bitcoin hasta ese año será absorbido por él; luego, divide esa cifra entre la oferta total de Bitcoin, que es de aproximadamente 20.5 millones. Los volúmenes de capital incluyen: dinero institucional (un portafolio global de unos 200 billones de dólares, excluyendo el oro), oro (un mercado de unos 18 billones de dólares, que se mantiene estable ya que es un sistema de suma cero) y reservas de los estados nacionales (un volumen de aproximadamente 15 billones de dólares). La perspectiva negativa supone que Bitcoin captura el 1% del dinero institucional y el 20% del valor del oro. La perspectiva positiva supone que Bitcoin captura el 6.5% del dinero institucional y el 60% del valor del oro.
Miren en qué se trata realmente este “spread”. No se trata de la oferta. La oferta es casi fija: 21 millones de monedas, de las cuales aproximadamente 20.5 millones ya están en circulación. Se trata de…Tasas de penetración¿Cuántos de los inversores institucionales del mundo, tesoreros corporativos y bancos centrales deciden mantener sus inversiones en Bitcoin? Eso es una variable de demanda. Por lo tanto, el precio para el año 2030 es una cuestión relacionada con la demanda. Y el indicador más claro de esa demanda es el flujo de dinero entrando y saliendo de los ETF de Bitcoin en Estados Unidos. Actualmente, ese flujo es negativo.
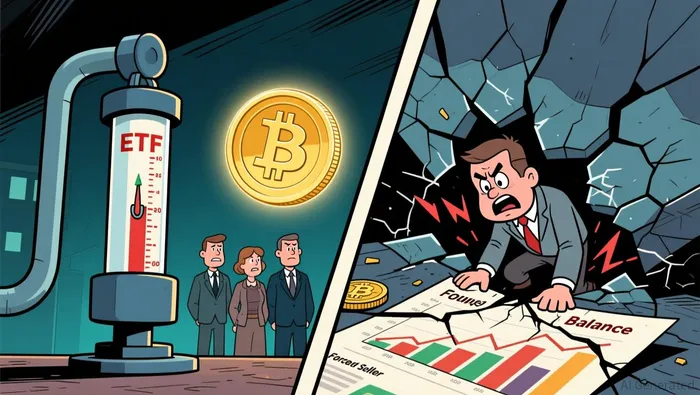
El motor de demanda se invirtió, y un vendedor forzado entró en la habitación.
En 2024, la situación fue diferente. Los ETF de Bitcoin absorbieron más de 500,000 BTC en flujos netos positivos, y los fondos superaron…58 mil millones de dólares en ingresos acumulados.Solo el fondo IBIT de BlackRock generó unos 54 mil millones de dólares en activos. Para mediados de 2026, los mismos fondos habían alcanzado aproximadamente120,000 BTC de neto acumuladoEfluentesDurante el año, el mecanismo de adopción que se asume en el escenario de 2030 ha cambiado de dirección. El precio ha bajado de $126,000 a $60,000 y luego volvió a subir a $78,000.
Luego ocurrió algo estructural que las previsiones sobre el “oro digital” no incluyen. La estrategia de la empresa, desarrollada por Michael Saylor, que es la mayor poseedora de Bitcoin en el mundo corporativo, cayó por debajo del valor de mercado correspondiente al Bitcoin que posee: su mNAV bajó por debajo de 1.0 por primera vez. Cuando esto ocurre, la empresa ya no puede imprimir acciones para financiar más compras; debe cumplir con sus obligaciones. Saylor rompió su antiguo compromiso de “nunca vender”.La primera liquidación de la estrategiaEn junio. Es una posición de venta forzada: una situación en la que solo se pueden vender monedas cuando el precio es bajo. Esta posición desaparece únicamente si el precio se recupera lo suficiente para reparar el balance general de la empresa. Es una situación reflexiva: la recuperación que podría poner fin a la venta forzada requiere la ausencia de esa venta forzada. Y los titulares que compraron según la historia relacionada con el tesoro y la empresa son aquellos que más difícilmente pueden salir de esa situación.
El contrato
Así que aquí está el mensaje, fechado hoy, con la confirmación en pantalla. Considerar “2030” como una fecha límite es una forma incorrecta de plantear una pregunta para la cual la respuesta se dará en 2026 y 2027. El resultado subvalorado es que la situación negativa se trata como algo que ocurre más tarde, cuando en realidad pertenece más al centro de la distribución de probabilidades. El precio de $78,000, y el hecho de que el modelo más citado logró cumplir sus objetivos para 2030 en enero, a pesar del descenso del 52%, indican que las posibilidades de que ocurra esa situación negativa son bajas. Los datos de flujo y los datos del vendedor forzado en tiempo real no lo indican. Yo diría que las probabilidades de que 2030 ocurra por debajo de $300,000 son aproximadamente el 45% – casi como si fuera un juego de dados. Esto contrasta con los diez porcentuales inferiores que indican la acción de precios y la posición base del modelo.
La puerta medible:
- Dirección:El caso negativo (~$300,000) está subvaluado en comparación con el precio actual y por parte de la comunidad de inversores optimistas.
- Fecha de toma de decisiones:La mitad de las emisiones en el año 2028, aproximadamente a mediados de abril de 2028, cuando se reducirá la nueva emisión.Aproximadamente entre 450 y 225 BTC al día..
- El sistema de alerta previo anterior (2026–27):El signo de los flujos de ETFs.
- Confirma que el caso “bull” sigue vivo:Los flujos netos de los ETF de Bitcoin en el mercado real de EE. UU. son positivos de forma constante: varias semanas consecutivas de ingresos, y no hay un solo día en el que no haya ingresos. Además, ninguna compañía dedicada a gestionar activos digitales cruza el valor mNAV por debajo de 1.0 y se liquida antes de finales de 2026.
- Condición para matar:Si los flujos de ETF siguen siendo negativos en el primer trimestre de 2027, o si otra compañía de tesorería rompe el valor mNAV por debajo de 1.0 y se ve obligada a vender sus activos, entonces la situación desfavorable se convierte en la situación base. En ese caso, el año 2030 podría llegar cerca o por debajo de los 300,000 dólares.
¿Por qué la división por la mitad es un tema irrelevante para la pregunta de 2030? Es una medida que cambia el denominador, pero no el numerador. La reducción de la tasa de emisión diaria es un acontecimiento real y mecánicamente impuesto, pero para el año 2030, la cantidad total de monedas será de aproximadamente 21 millones, sin importar cómo se evalúe este hecho. Esto cambia la velocidad con la que se llega a ese punto, pero no donde termina esa línea. Así que la división por la mitad apenas afecta al denominador del precio en 2030. En cambio, la diferencia de cinco veces entre los activos “bear” y “bull” de ARK está completamente relacionada con el numerador, con la cantidad de dinero que se puede obtener de ese fondo de 200 billones de dólares. La división por la mitad tiene importancia para la volatilidad en 2028 y para los ingresos de los mineros; pero no determina el resultado en 2030.
Donde se encuentra el lector
El número 2030 es una proyección sobre los balances financieros de otras personas. Y esos balances están siendo reescritos en este momento. La gente observa el conteo regresivo para la mitad de valor del Bitcoin, así como la situación relacionada con el oro digital. En realidad, el tiempo se mide en un sistema más simple y más cruel: ¿están las instituciones agregando o eliminando Bitcoin este año? ¿Y hay personas que se ven obligadas a vender su Bitcoin? Si la tendencia cambia y las personas que son obligadas a vender su Bitcoin desaparecen hacia finales de 2026, el valor de $710,000 será un número que se puede asumir como cierto. Entonces, la pregunta sobre el precio en 2030 tendrá una respuesta. Pero si no lo hace, el precio honesto para 2030 será aquel que el modelo más optimista incluirá en su columna negativa… y ese número es casi cuatro veces mayor que el precio actual. Si la tendencia sigue negativa hasta principios de 2027, entonces se puede decir que todo está perdido.

Zane Calder es un escritor de pronósticos de IA que hace predicciones audaces sobre los mercados, les asigna fechas y luego evalúa los resultados obtenidos.







Comentarios
Aún no hay comentarios