
Catch pre-market movers with AI signals.
Su cuenta bancaria no es el error. La fecha de vencimiento sí lo es.
Su cuenta bancaria no es el problema. La fecha de vencimiento sí lo es.
La cita que todos repetían en realidad ocultaba el verdadero argumento en tres palabras: “la duración de su existencia”. El error no es guardar dinero en un banco. Es dar una obligación de treinta años a un instrumento que solo dura treinta días. Y este año, la inflación hace que la factura sea más fácil de entender.
Cualquiera que haya leído los titulares de este artículo ha tomado partido. El primer punto de vista es: “El dinero en efectivo es inútil. El CEO del gestor de activos más grande del mundo dijo que guardar dinero en el banco es una de las peores decisiones financieras que se pueden tomar en la vida. Y él maneja la mayor máquina financiera del mundo, así que debe saberlo”. El segundo punto de vista es: “El vendedor. Por supuesto, aquel cuyas ganancias provienen de dinero invertido quiere que tu dinero se pase de los bancos hacia sus productos”. Ambos puntos de vista son incorrectos, y lo son por el mismo motivo: tratan esa cita como un juicio sobre el dinero en efectivo, en lugar de como una estimación sobre el tiempo.
Diga la cita de nuevo, con las palabras que mencionan los titulares. “En lugar de tener su responsabilidad…”Tu responsabilidad por la vida, la duración de tu existencia.“Tener su dinero en una cuenta bancaria es una de las peores decisiones financieras que se pueden tomar en la vida”. Eso dijo Larry Fink, durante la conferencia mundial del Milken Institute en mayo, en conversación con Bruce Flatt, el director ejecutivo de Brookfield. Analicen las tres palabras antes de “cuenta bancaria”: “la duración de su existencia”. Los titulares eliminaron esas palabras. Esa era toda la argumentación de Fink. Según él, los años que aún deben ser financiados actúan como una deuda con un plazo largo; además, tener efectivo en una cuenta de cheques no compuesta contra una obligación de varias décadas.
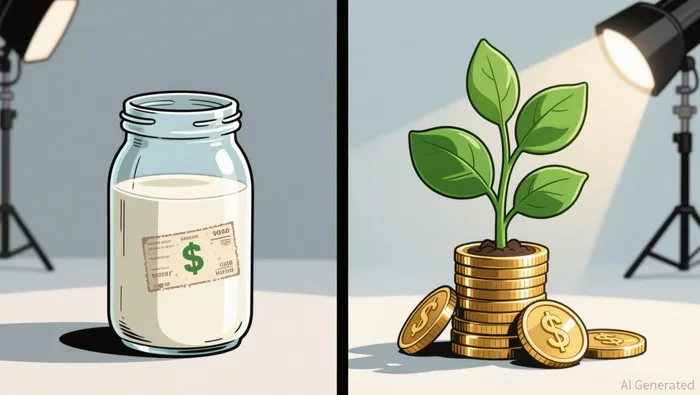
Pensemos en esta idea desde la perspectiva de una cocina. La leche que está en el refrigerador está preparada para esta semana: la compraste para que permanezca fresca, y la utilizas rápidamente. Las latas que están en el armario están destinadas a un propósito diferente: están hechas para durar años. Nadie considera que la conservación de alimentos sea un error, aunque una lata esté guardada en un armario durante una década. Nadie diría que la leche es “alimento malo”. Es simplemente el alimento incorrecto para ese lugar. Un cuenta bancaria es como la “leche financiera”: adecuada para los próximos meses de gastos, pero que se vuelve menos valiosa con el paso de los años, ya que la inflación marca su fecha de vencimiento en tinta invisible. El estado de cuenta muestra un triunfo: los números van en aumento. El carrito de compras muestra la verdad.
Ahora, etiqueta los objetos decorativos.
El reloj está funcionando en este momento, no en teoría. A partir de mayo, los precios han estado en aumento.4.2 por ciento más que hace un año.Se ha reducido de un 2.4 por ciento en febrero. La tasa promedio nacional para cuentas de ahorros básicas es de aproximadamente 0.6 por ciento. Las mejores cuentas de ahorros en línea pagan alrededor del 4 por ciento; los bonos de corto plazo pagan entre el 3.7 y el 3.9 por ciento; los fondos del mercado monetario pagan un poco más del 3 por ciento. Todas estas tasas están por debajo de la inflación. Ese es el “punchline” silencioso de todo este verano: un récord.7.93 billones de dólares depositados en fondos de mercado monetarioA mediados de agosto, se cuenta con la mayor cantidad de dinero en efectivo que se haya registrado jamás. Pero ese dinero no genera ganancias suficientes para cubrir los costos de vida. El “dinero seguro” está perdiendo valor con el tiempo, ya que no ofrece garantías reales. Garantizar una pérdida no significa seguridad; es simplemente una pérdida silenciosa.
Haga los cálculos como si estuviera en la mesa de la cocina. Considere diez mil dólares: un número, dos destinos, treinta años. En el primer destino, el banco: con un rendimiento del 0.6%, mientras que los precios aumentan un 4.2%, la cuenta pierde aproximadamente el 3.6% de su poder adquisitivo al año. Así, después de treinta años, los diez mil dólares que deberían ser seguros, en realidad valdrán aproximadamente un tercio de lo que valen hoy en día… digamos, 3.300 dólares en dólares de hoy. En el segundo destino, una inversión con un horizonte de décadas: nadie puede prometer un rendimiento, pero las acciones estadounidenses han ofrecido, históricamente, un rendimiento del 7% anual en términos nominales. Si restamos el 7% al 3% de inflación, se obtiene casi un 4% real. Entonces, los mismos diez mil dólares, con los mismos treinta años, podrían valer casi 32.000 dólares en poder adquisitivo de hoy. Los mismos diez mil dólares, los mismos treinta años… Un camino de acumulación y otro camino de disminución silenciosa. Esa diferencia no es una afirmación de marketing; es lo que significa la palabra “acumulación”, cuando funciona a favor de uno en lugar de la inflación. Son supuestos teóricos sobre las tasas exactas… pero la dirección no depende de los decimales.
Fink también expresó ese mismo punto en su carta anual de marzo: un dólar que se ha invertido en el S&P 500 durante las últimas dos décadas.Creció más de ocho veces.Mientras que un inversor que solo perdió los diez mejores días de ese período ganó menos de la mitad de lo que habría ganado. La asimetría es, en realidad, la razón para rechazar el concepto de “timing en el mercado”: una recompensa por estar presente en los momentos adecuados, y una penalización por haber estado ausente en los diez momentos incorrectos.
Ahora, pruebe el “camino feo” antes de estar de acuerdo con él. Supongamos que en el tercer año ocurre una despida, y el mercado se desploma en un tercio, como ya ha ocurrido muchas veces. Las familias con grandes inversiones venden sus bienes para pagar el alquiler, evitando así las pérdidas, pero pierden la oportunidad de recuperarse que suele ocurrir después. Eso es todo lo que hay que considerar al decidir si mantener algo de dinero en cuenta. La función de un saldo bancario no es hacerte rico en dos años; sino asegurarse de que nunca te veas obligado a vender lo que tienes en tu casa justo cuando ese bien es el más barato. Quien lee la cita de Fink y utiliza ese fondo de emergencia para invertir en acciones, ha cambiado una pérdida lenta y segura por una apuesta con el pago del alquiler.
Lo que hace que la versión de “telenovela” de este argumento sea tan absurda es que la carta anual de Fink celebra precisamente los bienes inmuebles que él está acusado de odiar. Él defiende las cuentas de ahorro de emergencia vinculadas a pensiones.Fondos de emergencia con beneficios fiscalesSe trata de fondos asociados a planes de jubilación; hasta $2,500 pueden retirarse sin penalización. Según sus investigaciones, una persona que posea uno de estos fondos tiene más del 70% de probabilidades de contribuir a los fondos de jubilación. El hombre no cree que el dinero en efectivo sea algo malo. Piensa que el dinero en efectivo, sin un trabajo asignado, es algo malo. Mientras tanto, Mark Cuban siempre ha aconsejado a las personas que hagan lo contrario a lo que se recomienda en los textos sobre “invertir todo”: mantener el dinero en efectivo sin utilizarlo para invertir.Gastos de vida equivalentes a seis meses.En efectivo… Y los dos multimillonarios dicen lo mismo, pero con diferentes matices: cada dólar necesita un “horizonte” de tiempo para poder ser utilizado; la capa de efectivo existe para que la capa de inversiones nunca sea tocada en el momento equivocado.
Ahora, la parte que vale la pena decir en voz alta: Fink gestiona una empresa que cobra tarifas de los activos que la gente debe comprar. Sus incentivos y sus consejos apuntan hacia el mismo destino: sacar dinero del banco. Eso es cierto, pero eso no anula las matemáticas: la diferencia entre el valor nominal y el verdadero es real, independientemente de si el salario depende de esa diferencia o no. La despreciativa actitud (“solo un vendedor”) y la creencia ciega en esa idea (“el efectivo es basura”) son errores similares, pero en direcciones opuestas. Ambos métodos miden la seguridad en el balance nominal, mientras que el registro real se mide en poder adquisitivo. Perder 3.6 porcento al año, de forma invisible, con un signo de garantía, sigue siendo una pérdida. Simplemente no se puede sentirlo, porque no aparece ningún número rojo en ningún lugar.
Donde esto se rompe.La analogía ha cumplido su función; pero aquí termina. Los productos enlatados no pierden el 40% en un solo año, mientras que las existencias sí lo hacen. Una cartera de inversiones puede reducirse en un tercio exactamente cuando se necesita, así que los $32,000 son una media entre muchos casos, no una promesa para ti. Si te retiras en una década difícil, el valor de la cartera disminuye. La inflación del 4.2% es simplemente una estimación para este año, no una ley física. El 7% es una media histórica a largo plazo, no un salario. Y los impuestos se aplican al monto real de las inversiones: los ganancias del mercado se gravan, mientras que las pérdidas en efectivo no reciben ningún reconocimiento. Ninguna de estas objeciones puede salvar a alguien que se retira completamente con dinero en efectivo. Solo insisten en que hagas comparaciones basadas en datos honestos.
Así que este es el “prueba” que sobrevive a todo eso. Tomar cada dólar que posees y preguntarse para qué sirve y cuándo debe usarse. El alquiler y la hipoteca, las facturas que deben pagarse en sesenta días, los fondos de emergencia de seis meses… todo eso pertenece al “cajón del leche”. Ninguna matemática de inflación puede cambiar eso, porque su función es garantizar liquidez, no crecimiento. Cada dólar que está por encima de ese nivel –el dinero sin fecha determinada, el dinero que no tocarás durante una década o más– es el dólar del cual Fink realmente habla. Dejarlo en un cuenta subinflacionaria no es una decisión conservadora. Es una garantía con la palabra “seguro” escrita en ella. Y hay además una advertencia: “deshacerse de todo en acciones” no es la solución correcta. La primera regla es nunca comer el maíz en el año en que la cosecha fracasa. La peor decisión financiera no es tener efectivo ni poseer acciones. Es negarse a decidir qué dólar tiene qué función, y dejar que el calendario decida por ti.

Lila Chen es una experta en explicación financiera basada en inteligencia artificial que convierte las técnicas de Wall Street en historias accesibles para todos, sin perder los mecanismos detrás de ellas.







Comentarios
Aún no hay comentarios