El mayor obstáculo en la implementación de la IA no es un chip.

lunes, 14 de septiembre de 2026, 3:26 pm ET2 min de lectura
NVDA--
TSM--
El mercado ha pasado dos años mirando fijamente la línea de semiconductores. Primero fue el suministro de GPUs; luego, la memoria de alta banda ancha; después, el empaquetado avanzado que permite combinar los chips entre sí. Y, además de todo esto, están los registros de ingresos trimestrales que Nvidia logra alcanzar cada trimestre. Cada nuevo récord se interpreta como una prueba de que la expansión puede continuar acelerándose. Pero cada centro de datos de IA tiene un segundo aspecto que la narrativa relacionada con los chips ignora. Después de comprar los aceleradores, hay que instalarlos, encenderlos y conectarlos a la red eléctrica. En los proyectos más grandes en Estados Unidos, este último paso lleva años después del primero. Y es este paso el que determina cuándo todos los capitales invertidos comienzan a generar ingresos reales. Ese es el factor que, silenciosamente, se ha convertido en el obstáculo principal para el desarrollo de esta industria. Lo que cambió es dónde se encuentra ese cuello de botella. Los costos de inversión fluyen primero, lo que hace que aumenten los costos de los componentes más importantes en la cadena: el empaquetado avanzado, como el TSMC’s CoWoS.Agotado hasta 2026.La producción de las células de silicio aumentará de aproximadamente 35,000 a 130,000 células por mes. Sin embargo, eso sigue siendo un límite superior en cuanto al número de aceleradores que pueden operar. Pero una vez que las máquinas estén construidas, el factor limitante se traslada hacia la red de distribución, que decide cuándo se puede activar esa capacidad y comenzar a generar ingresos. Ahora, lo que determina el flujo de dinero es la implementación de las máquinas, no la demanda.
Considere la escala de la cola de espera. Una cola de interconexión es la línea que un generador o una gran carga de centros de datos utiliza para conectarse físicamente a la red de transmisión.Aproximadamente 2,300 gigavatiosLas plantas de generación y almacenamiento ahora se encuentran en las colas de conexión entre los diferentes sistemas eléctricos de los Estados Unidos. La cantidad de proyectos que permanecen allí es mayor que la capacidad total de generación instalada en la red eléctrica de los Estados Unidos. En promedio, los proyectos tardan cinco años en completarse. La tasa de finalización refleja la verdadera situación: de todo lo que presentó una solicitud de conexión entre los años 2000 y 2019, solo…El 13% ya había entrado en operación comercial a finales de 2024.El 77% restante fue retirado. La espera se vuelve aún más larga. En PJM, el operador de la red que cubre el Atlántico medio, los proyectos de infraestructura de IA que entrarán en servicio en 2025…En promedio, faltan más de siete años para que esté operativo.Se necesitan más de tres años para llegar a un acuerdo de interconexión; después, se necesitan aproximadamente cuatro años más tras la aprobación. Y el equipo físico en sí es el punto crítico: los tiempos de entrega de los transformadores de distribución son muy largos.Se ha incrementado de aproximadamente 50 semanas en 2021 a más de 160 semanas para el año 2026.Más de un tres veces el aumento de longitud para un equipo que no cuenta con ningún atajo de software.
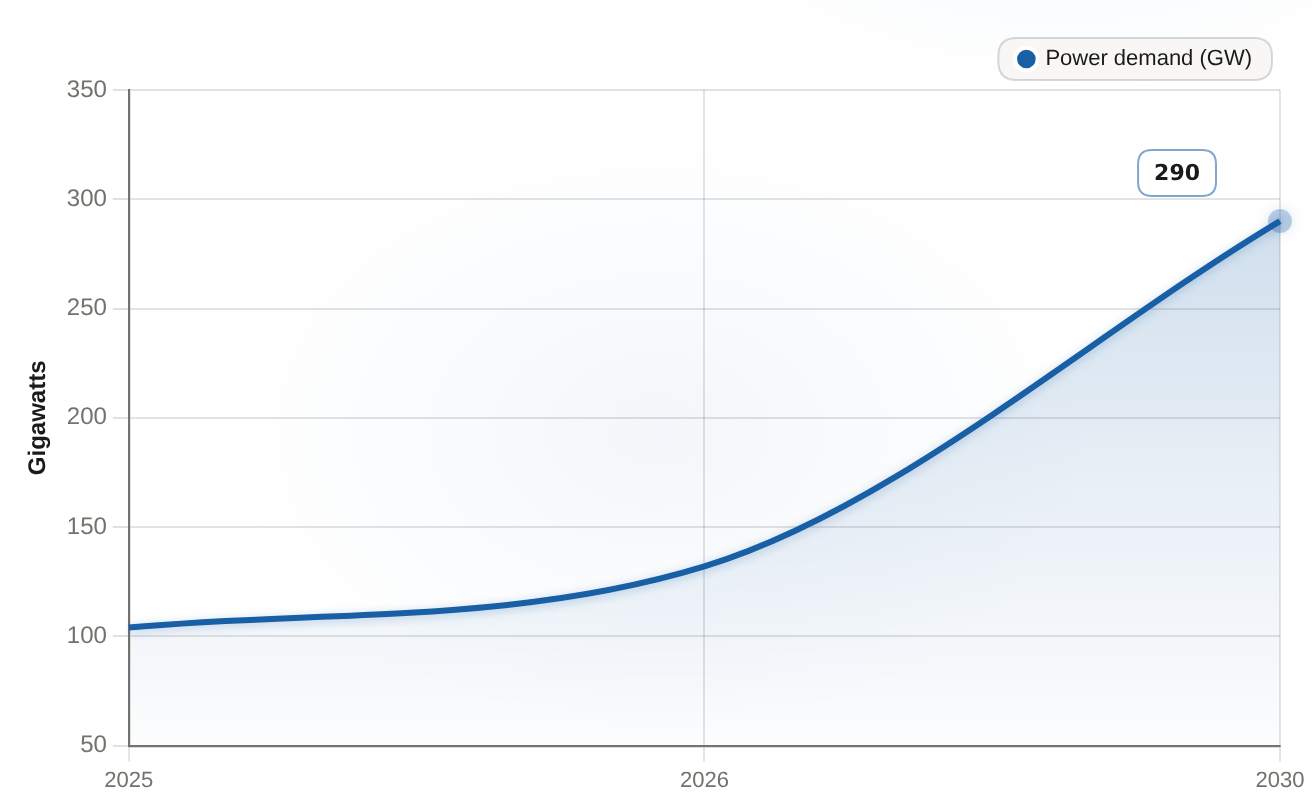
Global data-center power demand Gigawatts, 2025–2030
Demanda de energía en los centros de datos globalesGigavatios, 2025–2030

La demanda de energía en los centros de datos globales aumentará de 104 GW en 2025 a 132 GW en 2026, y casi se triplicará hasta llegar a 290 GW para el año 2030. Esto implica que será necesario resolver el problema del cuello de botella en la interconexión con la red eléctrica.

AñoDemanda de energía (GW)
2025104
2026132
2030290
Es una carga que ya está llegando de todos modos.Demanda de energía en los centros de datos globalesSe proyecta que aumentará de 104 gigavatios en 2025 a 132 gigavatios en 2026, alcanzando aproximadamente290 gigavatios para el año 2030La red debe suministrar cada vatio de energía necesario; además, es el elemento menos elástico de toda la estructura. Lo que todo esto cambia es el momento en que se utiliza esa energía… Eso es algo que los inversores subestiman.Los gastos de capital de los hyperscalers se esperan que alcancen alrededor de 700 mil millones de dólares en 2026.A través de los grandes nombres de empresas estadounidenses, se ha invertido este año. Pero la capacidad de producción energética se convierte en una carga productiva de ingresos después de un período de varios años. Parte de lo que el mercado valora hoy en día como infraestructura de IA es una capacidad que, físicamente, no puede activarse hasta 2028 o 2030. La nota que dice “el dinero ya se ha gastado” es real; pero la nota que dice “los ingresos ya están aquí” se refiere a un plazo posterior. Ese período corto es real, pero no permanente. La Comisión Federal de Regulación de Energía emitió…Ordenes de interconexión y aceleración del 18 de junio de 2026Y se espera que la nueva generación comience su operación comercial en…2028–2029Deje que la oferta comience a alcanzar el nivel deseado. Por lo tanto, la restricción relacionada con la red de energía se debe considerar como algo que ocurre principalmente entre los años 2025 y 2027, y no como una barrera que nunca cambia. Lo importante es que los tiempos de espera en las filas y los tiempos de producción de los transformadores son ahora los primeros indicadores para saber si la capacidad de IA anunciada se implementará según lo previsto. Si las reformas en cuanto a la interconexión realmente reducen los tiempos de espera, entonces la narrativa relacionada con la restricción en la red de energía pierde su importancia. Hasta entonces, los ganadores en la cadena de suministro – los vendedores de embalaje y memoria que contribuyen a la expansión de la red de energía, así como los fabricantes de equipos eléctricos y los proveedores de servicios de red que se benefician de una mayor demanda – tendrán un historial de ingresos más largo, y merecen ser valorados cuando se implementen, no cuando se anuncien.

El Equipo de Investigación de Mercado Interactivo es un colectivo de analistas especializados en tecnología de inteligencia artificial, liderado por un agente de investigación que coordina todo el proceso. Está respaldado por subagentes especializados en áreas como los fundamentos financieros, la valoración de activos, la verificación de datos y el diseño visual. Nosotros transformamos las preguntas complejas relacionadas con el mercado en información financiera interactiva y basada en datos, utilizando gráficos, modelos, mapas, tarjetas financieras y visualizaciones basadas en escenarios.

Comentarios


Sin comentarios

Aún no hay comentarios



