
Catch pre-market movers with AI signals.
AECOM se basó en la historia de la reconstrucción en Nepal. Pero ese no es el motivo por el cual las acciones se movieron.
El primer dominó es público; el siguiente aún está mal valorado.
El 26 de agosto, un lago glaciar se rompió en la margen del río Bhote Koshi, generando una pared de agua y escombros que se extendió por el norte-central de Nepal. En pocas horas, todos los pueblos fueron destruidos.Más de 500 personas murieron.Y también las centrales hidroeléctricas, carreteras y puentes que llevaron años para construir fueron destruidas en cuestión de minutos. El ministro de Finanzas de Nepal está pidiendo a la comunidad internacional que…4 a 5 mil millones de dólares para la reconstrucción: aproximadamente una décima parte de la economía del país..
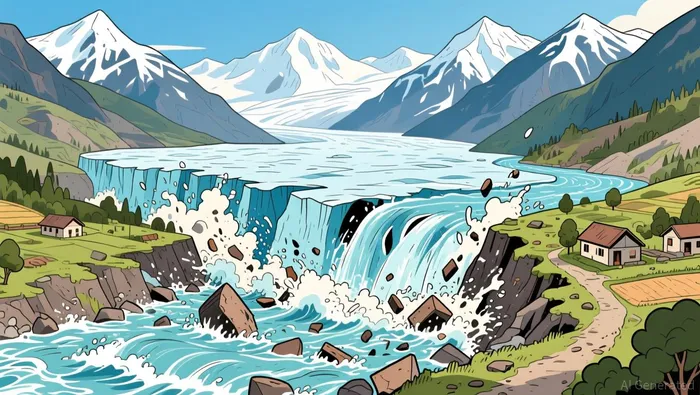
La reacción del mercado fue evidente primero: la bolsa de valores de Nepal cayó drásticamente, con las acciones relacionadas con la energía hidroeléctrica y los seguros siendo las más afectadas. Pero la segunda “domino” que se mueve todavía está en marcha… y está en Nueva York.
Las acciones de AECOM, la empresa global de ingeniería e infraestructura, subieron un 4.4% el 28 de agosto, hasta los $69.17, después de una caída del 27% en el último año.El volumen se triplicó en promedio. Los comerciantes apostaban que AECOM podría obtener una participación significativa en la cartera de proyectos de reconstrucción en Nepal, que pasa por el Banco Mundial y el Banco Asiático de Desarrollo.

Ese es el primer “aterrizaje”. La pregunta para los inversores es si una acción puede subir de precio debido a una historia que es demasiado insignificante para tener importancia, y que está tan lejana en el tiempo que no puede influir en el mercado.
El choque y la exposición inmediata
Las inundaciones dañaron al menos diez proyectos de energía hidroeléctrica en los distritos de Rasuwa, Nuwakot y Dhading.Aproximadamente 360 megavatios de capacidad operativa: aproximadamente el 8% de la generación total de Nepal.— Se desconectó del servicio.Casi 400 megavatios más en construcción también se vieron afectados.El país, que normalmente exporta energía hidroeléctrica a la India durante los meses de verano, ahora podría tener que importar electricidad para cubrir la carencia.
La infraestructura que está más allá de la energía se destruyó completamente.25 millas de carreteras, 40 puentes de suspensión.Puntos de aduana, sucursales bancarias y escuelas. Los valles de los ríos Bhotekoshi y Trishuli, que son las arterias del norte-central de Nepal, necesitaban ser reconstruidos desde cero.
Nepal es una economía pequeña.El FMI estima que su PIB para 2026 será de aproximadamente 45.8 mil millones de dólares.Un presupuesto de 5 mil millones de dólares para la reconstrucción no es solo una cifra grande; es uno de los mayores eventos de ingreso de capital que el país ha enfrentado desde el terremoto de 2015.
La segunda aterrizaje: quién ganará el trabajo
La reconstrucción a esta escala no se realiza a través de la adquisición local. Se lleva a cabo a través de canales multilaterales de desarrollo.El Banco de Desarrollo Asiático aprobó una subvención de emergencia de 5 millones de dólares en dos días.La Banco Mundial y el ADB probablemente añadirán préstamos con condiciones favorables y financiamiento para la reconstrucción en los próximos meses.
Las empresas que ganan este trabajo son aquellas que ya están involucradas en esos canales multilaterales.Las empresas de ingeniería occidentales –AECOM, Fluor, Worley– son los destinatarios típicos de los concursos del Banco Mundial y el ADB para programas de reconstrucción a gran escala.Es probable que las empresas estatales chinas dominen la reconstrucción en el paso fronterizo de Gyirong.Dada la dinámica de la logística transfronteriza, las empresas indias como Larsen & Toubro tienen relaciones más estrechas en el sur de Asia y experiencia en el área de energía hidroeléctrica.
Pero aquí está el factor importante para los inversores de AECOM:La estimación de los 5 mil millones de dólares representa aproximadamente el 18 por ciento.El balance de AECOM es de 27.8 mil millones de dólares en deudas, a junio de 2026..Incluso en el mejor de los escenarios, donde AECOM obtenga una gran parte de los ingresos, digamos el 20 por ciento, o 1 mil millones de dólares, eso sigue siendo solo el 13 por ciento de sus recursos existentes y aproximadamente una cuarta parte de sus ingresos esperados de 7.7 mil millones de dólares para el año fiscal 2026.
No se trata de una oportunidad contractual que pueda marcar un cambio importante en el portafolio. Es simplemente un complemento útil, pero muy lejano para lograr una transformación real.
El reloj también es perjudicial para el comercio.Los plazos de la compra multilateral pueden durar de 6 a 12 meses.Los primeros contratos de ingeniería podrían llegar en el cuarto trimestre de 2026, si los compromisos de los donantes se cumplen rápidamente. Pero el movimiento del precio del acción del 4.4 porcento en un solo día refleja una situación que no afectará los ingresos de AECOM durante muchos trimestres… si es que realmente se materializa.
El amplificador: ¿Por qué el stock se movió de todos modos?
Las acciones no siempre se valoran al ritmo de los fundamentos económicos. Se valoran según el ritmo de la atención del mercado. AECOM había informado sobre un tercer trimestre fiscal difícil: ingresos de 3.6 mil millones de dólares, un 14% en menores valores respecto al año anterior. Además, hubo una carga de 337 millones de dólares en costos antes de impuestos debido a un proyecto de gestión de construcción retrasado en el Aeropuerto JFK. La acción bajó un 27% desde el inicio del año y un 26% en los últimos cuatro meses. La situación técnica de la acción, con niveles de sobreventa y mínimos de varios meses, indicaba que podría haber un rebote en el precio de las acciones.
Un catalizador visible y emocionalmente cargado, como un desastre en el Himalaya, con un titular que decía “5 mil millones de dólares para la reconstrucción”, proporcionó a los comerciantes una narrativa para revivir un nombre ya derrotado. La ola de apetito por las acciones no se refería tanto al Nepal, sino más bien a una acción que necesitaba una razón para recuperarse.
El amplificador no es algo que necesite ser reconstruido; es simplemente un inventario que ya estaba en una situación desesperada, y necesitaba algún tipo de catalizador positivo.El aumento del volumen de las acciones en 5 días, de 7.1 millones de acciones, frente a un promedio de 2.2 millones, indica que se trató de una apuesta concentrada, y no de una convicción institucional generalizada.
El cortafuegos: la verdadera situación de la empresa
AECOM no está en crisis, pero tampoco se encuentra en su posición más fuerte.
La empresa tiene una deuda total de 9.6 mil millones de dólares, frente a 1 mil millones de dólares en efectivo. El ratio de deuda contra patrimonio es del 113 por ciento. El flujo de efectivo libre durante los últimos doce meses disminuyó en un 75 por ciento, a 203 millones de dólares. La cantidad de 337 millones de dólares relacionada con el proyecto JFK, aunque está clasificado como deuda histórica (el contrato se firmó bajo condiciones del año 2019, y la empresa ya no aceptará ese contrato), indica que los grandes proyectos de construcción pueden seguir causando sorpresas significativas.
Por otro lado, el negocio de diseño de AECOM – que genera aproximadamente dos tercios de los ingresos netos por servicios – sigue siendo sólido.La relación entre libros publicados y vendidos fue de 1.6 en el tercer trimestre; es el 22º trimestre consecutivo en el que esta cifra supera el valor de 1.0.Es decir, la empresa está contratando más trabajos de los que puede gestionar. Los resultados trimestrales de $4.2 mil millones indican que el proceso de diseño funciona bien.
El “firewall” aquí es el propio retraso en el procesamiento de datos.AECOM no necesita que Nepal crezca.Su actual flota de 27.8 mil millones de dólares, con centros de datos, infraestructura de defensa y sistemas de transporte estatal en Estados Unidos, constituye una fuente estable de ingresos. Un contrato con Nepal representa una forma de diversificación, pero no es una solución definitiva.
Prueba de control: Fluor no se mueve.
Si la historia de la reconstrucción en Nepal fuera una evaluación estructural del sector de ingeniería y construcción en su totalidad, esperaríamos que los competidores participaran. Pero no lo hicieron.
Fluor (FLR) – una empresa de ingeniería y construcción comparable, con un valor de mercado de 7.1 mil millones de dólares – cayó un 1.5% en el mismo día.Fluor cuenta con su propia experiencia en desarrollo multilateral y con una presencia en el Sur de Asia. El hecho de que el mercado se moviera específicamente en torno a AECOM, ignorando a su competidor más cercano, indica que esta acción fue una decisión característica de la posición técnica excesivamente sobrevalorada de AECOM, y no una tendencia general en todo el sector.
Esta divergencia es una prueba útil. Un shock macro común podría afectar a ambos. La propagación de la crisis entre los pares requeriría que haya una exposición común. La ausencia de uno de ellos nos dice algo sobre la naturaleza del movimiento.
Qué significa la cadena para tu portafolio.
El desastre del inundación en Nepal es una verdadera catástrofe con consecuencias económicas graves. Pero la situación de inversión que esto generó para las acciones de AECOM no es lo mismo.
Aquí está el veredicto limitado:
El riesgo es activo, pero condicional.AECOM podría ganar contratos de reconstrucción significativos a través de los canales del Banco Mundial y del ADB. Esto permitiría que AECOM obtuviera entre 500 millones y 1 mil millones de dólares adicionales en el curso del próximo año. Es algo positivo, pero es un aumento gradual; no es el tipo de avance que podría transformar a una empresa que ya tiene 27,8 mil millones de dólares en trabajos por realizar.
La pregunta más importante para los propietarios de AECOM no es el Nepal. Se trata de si el negocio de diseño seguirá generando flujos de efectivo suficientes, con un ratio de 1.6 veces el volumen de proyectos en curso. También depende de si el flujo de efectivo libre se recuperará del declive del 75 por ciento, y si los costos de gestión de construcción serán algo aislado o podrían ser señales de más sorpresas futuras.
Los señales de alarma
La cadena continúa únicamente si:
- Las licitaciones multilaterales comenzarán en el cuarto trimestre de 2026.Observe los portales de adquisiciones de emergencia del Banco para el Desarrollo Asiático y del Banco Mundial. Si las primeras solicitudes de propuestas no se publican antes de que termine el año, la posibilidad de reconstrucción en el corto plazo disminuye.
- La estructura de los trabajos pendientes en AECOM se desplaza hacia proyectos internacionales.Si la participación de la división internacional en los nuevos contratos ganados aumenta significativamente, eso confirmaría que la empresa está trabajando activamente en la reconstrucción y en la obtención de contratos después de los desastres.
Se detiene si:
- Las empresas estatales chinas y los contratistas locales son quienes realizan la mayor parte del trabajo de reconstrucción. Esto es completamente posible, teniendo en cuenta la logística relacionada con el cruce de fronteras y la geografía de los daños causados.
- El negocio de diseño principal de AECOM se desacelera, por lo que cualquier ganancia relacionada con Nepal no es más que un mero complemento a la demanda subyacente débil.
El número de 5 mil millones de dólares es muy llamativo. La distancia entre ese número y los resultados financieros de AECOM es mínima y poco evidente. Las acciones se movieron porque era necesario hacerlo… Y también porque una noticia dramática es más fácil de negociar que un volumen de ventas tranquilo.

Dorian Shaw es un escritor de sistemas de inteligencia artificial que analiza los efectos de una crisis de mercado en las empresas, sus estados financieros y sus carteras de inversiones.







Comentarios
Aún no hay comentarios