
Por qué estoy dispuesto a publicarlo en formato impreso.
Estoy dispuesto a comprar Advance Auto Parts en el segundo trimestre fiscal. La razón no tiene nada que ver con un crecimiento seguro. AAP reporta los resultados del segundo trimestre del año fiscal 2026.Antes de la apertura el jueves 20 de agosto.– Una fecha indicada por la empresa a finales de julio… Y, según cualquier análisis honesto de los datos presentados, el valor por acción es lo menos interesante del informe. La pregunta importante es si la recuperación de las ganancias que se observaron en el primer trimestre será suficiente para convertirse en efectivo. Y esa es una pregunta que solo puede responderse durante la reunión de resultados.
Las acciones recientes indican que el momento adecuado para invertir es ahora. La acción cotiza cerca de los $56, con un valor de mercado de aproximadamente $3.4 mil millones. Hasta la fecha, ha aumentado un aproximadamente 43% en el período de 52 semanas, dentro del rango de precios entre $37.89 y $65.21. La acción ya ha reajustado su valor en relación con el primer trimestre: los ingresos fácilmente obtenidos al superar las expectativas negativas se han gastado. Lo que queda para los inversores es decidir si comprar ahora o no: una valoración reducida, además de una promesa de que la situación a corto plazo sigue siendo favorable.
Una decisión clave en el primer trimestre, pero el “volante” tuvo un costo, no una demanda.
El trimestre que sustenta esta tesis fue informado el 21 de mayo, para el período terminado el 25 de abril.El EPS diluido ajustado fue de $0.77.En contra del consenso de Wall Street, que se situaba en aproximadamente $0.39; este año, la empresa logró superar ese promedio en un 0.38%. Las ventas netas fueron de 2,614 millones de dólares, lo cual es prácticamente estable en comparación con los 2,583 millones de dólares del año anterior. Las ventas comparables aumentaron un 3.5%, gracias al crecimiento del 3% en el canal Pro y a los altos rendimientos del 1% en el sector DIY. Este resultado es más confiable, ya que se compara con los resultados del año anterior, cuando las ventas provenientes de las tiendas cerradas bajo el plan de reestructuración de 2024 sumaron aproximadamente 51 millones de dólares. El hecho de que las ventas sean estables puede atribuirse, en parte, a que se trata de una empresa más pequeña. AAPVendió su negocio de distribución mayorista en Worldpac a Carlyle por 1.5 mil millones de dólares.En efectivo, a finales de 2024. Por lo tanto, las comparaciones de ingresos se realizan ahora en relación con una base independiente.
La gerencia también reafirmó las proyecciones para todo el año 2026: ventas netas entre 8,485 millones y 8,575 millones de dólares; EPS diluido ajustado entre 2,40 y 3,10 dólares por acción; crecimiento de ventas comparables entre 1,0% y 2,0%.Aproximadamente 100 millones de flujos de efectivo gratuitos.El mercado ya ha pagado por ese trimestre. Es precisamente por eso que la parte más tranquila de esta estructura es el llamado.
El Puente de Margen – Y el Ramal que Decide la Tesis
La aritmética detrás del cambio en el margen de ganancia merece ser explicada con más detalle, ya que si ese cambio se repite o no, eso es lo que determina todo el debate. La AAP cerró las tiendas que tenían un rendimiento insuficiente como parte del plan de reestructuración para el año 2024. Por lo tanto, la comparación de este trimestre ya no incluye los costos de cierre ni los ingresos de esas tiendas del año anterior. Si sumamos la expansión del margen de ganancia por producto y el efecto de unos 90 puntos básicos en el margen bruto atípico, el margen bruto aumentó de 42.9% a 45.1% de las ventas. Mientras tanto, los costos de gestión y administración disminuyeron a 42.5% de las ventas según los criterios GAAP. Los ingresos totales permanecieron prácticamente estables, y los ingresos operativos ajustados aumentaron de una pérdida del 0.3% de las ventas del año anterior a 99 millones de dólares, lo que representa el 3.8% de los ingresos totales. Es decir, hubo un aumento de 410 puntos básicos, sin ningún crecimiento real en los ingresos.
Ese puente representa todo el problema relacionado con la combinación de los casos “bull” y “bear”. El caso relacionado con los “bull” es que los costos y las mejoras en la mix de ingresos siguen aumentando, lo cual hace que la línea de ingresos se vuelva más plana a medida que la base de ventas disminuye. El caso relacionado con los “bear” es que esto fue un evento puntual; la cuestión importante es el flujo de efectivo. Las pruebas son insuficientes: el flujo de efectivo libre es negativo, de aproximadamente -175 millones de dólares. Además, la proyección de la gerencia para todo el año es de unos 100 millones de dólares, pero eso apenas supera los 60 millones de dólares anuales en dividendos.
Por eso, es el llamado, no la impresión, el factor decisivo. Una métrica clave indica si la empresa logró cumplir sus objetivos en ese trimestre; solo el llamado nos dice si el proceso continúa funcionando y si el crecimiento se traduce en efectivo.
El Rebased Bar: Ya está listo, solo se ha ajustado un poco.
Estas son las expectativas “reformadas”. Antes del informe de mayo, la media general para este período del año se situaba en un rango bajo, entre $0.39 y $0.43 de EPS ajustado. Después del primer trimestre, esa cifra fue de $0.77. Los analistas han reevaluado el resultado del trimestre actual.EPS ajustado por consenso: $0.81– Un aproximado del 17% en comparación con el año anterior – sobre un volumen de ventas de unos 2.03 mil millones de dólares, lo que representa un aumento del 1.2%. La estimación, por tanto, es algo incierta: ha disminuido apenas un 0.6% en los últimos 30 días.Las estimaciones de ingresos disminuyeron aproximadamente un 0,4%.La renovación ya se ha realizado; el bar sigue siendo apto para ser modificado, pero ya no se está cortando para imprimirlo.
Una advertencia importante que debe tenerse en cuenta al analizar los resultados de las acciones es la dispersión entre los proveedores. La opinión general del mercado indica que el precio de las acciones ronda los 0.85 a 0.86 dólares por acción. Por lo tanto, si AAP supera ese “límite establecido”, depende en parte del proveedor con el que se utilice esa cifra. Considerar que un pequeño desviación en los resultados como titular es simplemente ruido, y considerar las indicaciones de los analistas como el verdadero signo de algo importante.
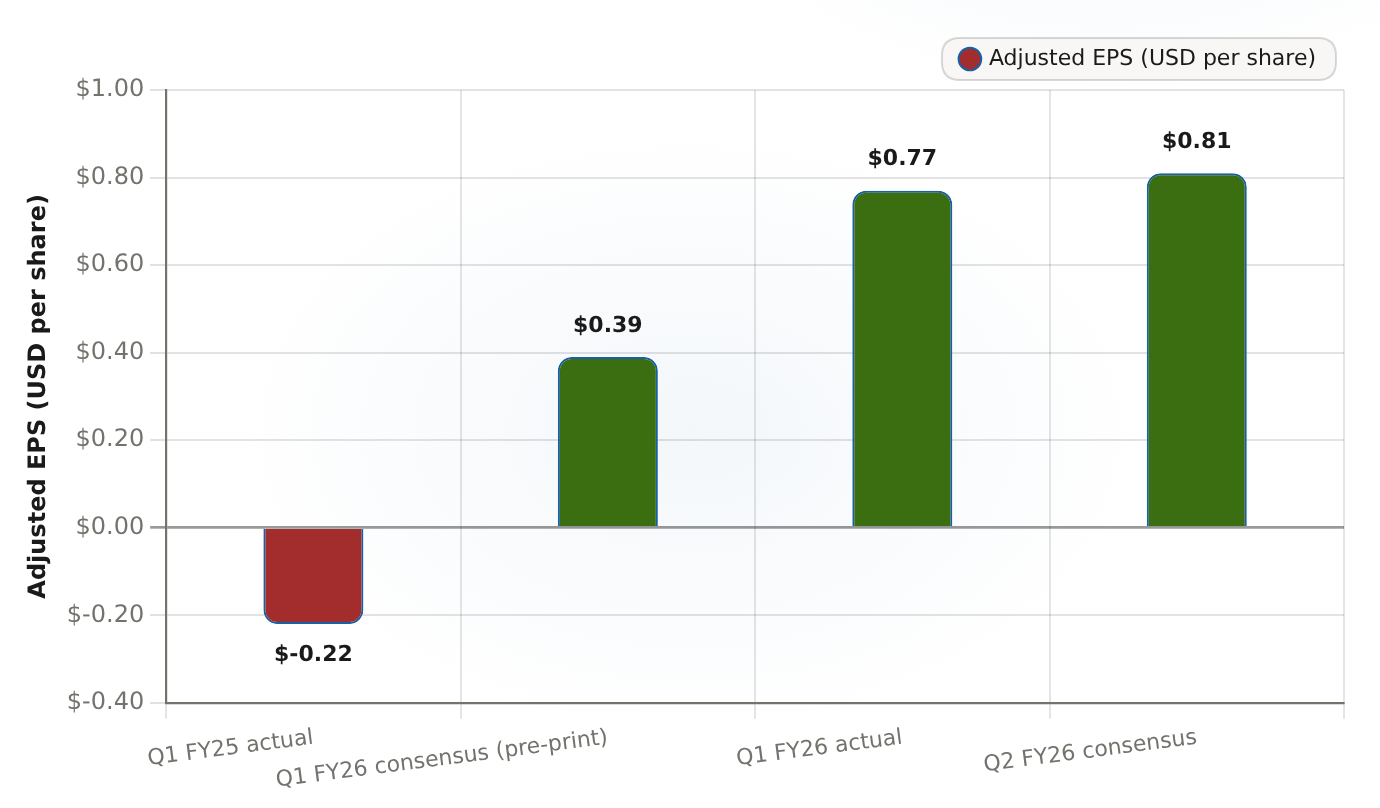
El consenso previo de $0.39 fue superado por el valor real de $0.77. El umbral para el segundo trimestre del año fiscal 2026 se estableció en $0.81; es un valor alto, y solo ha disminuido ligeramente, ya no cae más.
| Período | EPS ajustado (dólares por acción) ($) |
|---|---|
| Q1 FY25 real | -0.22 |
| Consenso para el año fiscal 2026 (antes de la publicación) | 0.39 |
| Q1 FY26 real | 0.77 |
| Consenso para el año fiscal 2026 | 0.81 |
La perspectiva del lado de venta también refleja esa cautela. Veinte analistas están de acuerdo en ello.17 Mantener, 2 Comprar y 1 Vender.El precio objetivo promedio se sitúa en alrededor de $58; es decir, el precio actual. El valor más alto es de $67 y el más bajo, de $46. Las acciones de agosto tuvieron resultados mixtos: Citigroup bajó su precio a $57, Evercore redujo su precio a $65, mientras que RBC, Mizuho y Wells Fargo aumentaron sus precios. Pero esto no generó un grupo de acciones que mereciera comprarlas. En pocas palabras, los analistas aceptan el desempeño positivo del primer trimestre y la valoración reducida, pero no revaluarán las acciones hasta que el mejoramiento sea evidente.
Descuento amplio y ganado
La valoración es el factor que determina si esta acción gana o pierde en la evaluación. AAP sigue siendo la más barata entre los cuatro grandes distribuidores de piezas automotrices, en todos los casos: aproximadamente 0.39 veces el precio por ventas, frente a 2.51 veces para AutoZone, 3.97 veces para O’Reilly y 0.74 veces para Genuine Parts. En cuanto a EV/EBITDA, AAP tiene 9.3 veces ese indicador, mientras que AutoZone tiene 13.9 veces, O’Reilly 19.3 veces y Genuine Parts 15.5 veces. El P/E retroactivo es un problema para dos de los cuatro: 77 veces para AAP y 566 veces para GPC. Estos valores están distorsionados por costos de reestructuración y pérdidas económicas que afectan los resultados financieros según los estándares GAAP. Por lo tanto, el precio por ventas y EV/EBITDA son los indicadores más fiables para evaluar la situación de la empresa. La lista de competidores de AInvest muestra toda la información en un solo vistazo.
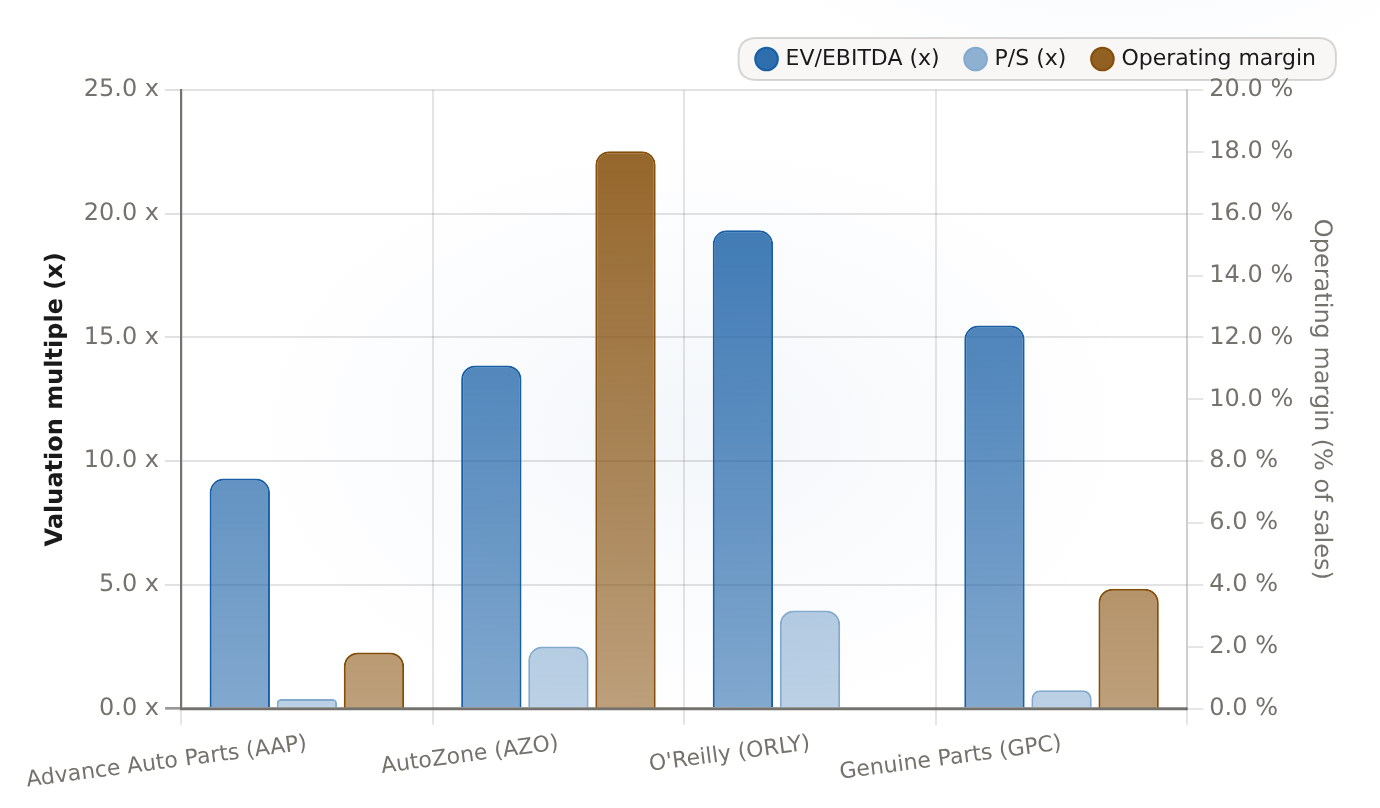
AAP tiene un precio de 0.39 veces las ventas y 9.3 veces EV/EBITDA, en comparación con 2.51 veces y 13.87 veces para AutoZone, y 3.97 veces y 19.33 veces para O’Reilly. Sin embargo, su margen operativo es solo del 1.8%. La descuentos en el precio es considerable, pero el margen operativo es aceptable.
| Empresa | EV/EBITDA (x) | P/S (x) | Margen de operación (%) |
|---|---|---|---|
| Advance Auto Parts (AAP) | 9.3 | 0.393 | 1.82 |
| AutoZone (AZO) | 13.87 | 2.51 | 18.02 |
| O’Reilly (ORLY) | 19.33 | 3.97 | N/A |
| Partes originales (GPC) | 15.48 | 0.74 | 3.88 |
La descuento se obtiene de forma sistemática, no es algo casual. AAP obtiene un margen operativo de aproximadamente el 1.8%, en comparación con aproximadamente el 18% en AutoZone y el 3.9% en Genuine Parts (no había datos sobre los márgenes de O’Reilly). Por lo tanto, pagar una fracción del múltiplo correspondiente a una fracción del margen es justo, no barato. La apuesta de reclasificación es más específica que decir “la acción está barata”: se trata de que el margen sigue aumentando. En el rango de precios de AAP, entre $2.40 y $3.10 por acción, el precio de la acción de aproximadamente $56 representa un multiplicador de ganancias de unos 20x, lo cual es una fracción del múltiplo de O’Reilly, que es de aproximadamente 28x. Además, la rentabilidad del dividendo es de aproximadamente el 1.8%, después de 19 años consecutivos de pagos de dividendos. Esa rentabilidad solo cuenta como apoyo si los flujos de efectivo realmente la sostienen.

Lo que rompe la tesis
Las condiciones de fallo son específicas; ninguna de ellas comienza con un error en el número por acción.
- Un guía visible para descender.– Reducir las proyecciones de EPS ajustadas para el año fiscal 2026, o situarlas por debajo del rango del 1.0%-2.0%. – Esto invalida incluso la tesis económica, incluso en caso de que los resultados financieros sean positivos.
- Ampliación del rango de EPS ajustado de $2.40 a $3.10.Eso indicaría que la dirección ya no confía en el “margin bridge”.
- Comentarios negativos sobre el FCFCon un flujo de caja libre que ya es de aproximadamente -175 millones de dólares, cualquier indicio de que los 100 millones de dólares anuales propuestos estén en riesgo, socava tanto la afirmación de mejoras en las condiciones financieras como el apoyo en forma de dividendos.
- Un cambio en los márgenes de ganancia negativos, o una cotización por debajo del umbral del 1.0%.Esto haría que el amplio descuento múltiple se convirtiera en una trampa, y no en un margen de seguridad.
Y lo contrario también es verdadero: un solo aumento en la tasa de impresión por sí solo no constituye un factor que impulse una reevaluación. La ganancia de +410 puntos básicos para el primer trimestre ya está dentro de las estimaciones; así que, simplemente reafirmar ese rango de valores no hace más que mantener a los inversores en su posición actual, sin nada por buscar.
Conclusión: Compra la acción en papel; deja que el precio del call determine el valor de la posición.
Veredicto: es mejor invertir en la acción, pero considerarla como una apuesta sobre el texto de la hoja informativa, y no sobre el número de EPS del período. El riesgo/ganancia es atractivo, ya que el mercado valora a este minorista con buenas operaciones, y aún no ha pagado por el cambio de situación. Se trata de aproximadamente 20 veces los ingresos futuros ajustados, un descuento en comparación con los múltiplos de otros competidores, y 17 posiciones de “Hold” con objetivos al nivel actual. Esa brecha se cierra si la hoja informativa confirma la solidez de las expectativas y la capacidad de convertir flujos de efectivo en resultados reales. Si la hoja informativa reduce las expectativas o señala flujos de efectivo negativos, el gran descuento se convierte en una trampa para los inversores, y lo correcto es salir de la inversión, independientemente del resultado por acción.








Comentarios
Aún no hay comentarios