
El número de consenso al momento del informe de Nvidia del 26 de agosto está apenas por encima de lo que la dirección ya había prometido. Las estimaciones de los mercados para el trimestre de julio son de 91.85 mil millones de dólares en ingresos y 2.08 dólares por acción.Solo aproximadamente el 0.9% más que los 91 mil millones de dólares, con un margen de error del 2%.Una guía elaborada con todos los datos de los centros de computación en China, excluyendo los datos correspondientes a esos centros. Una barra que se acerca a esa guía hace que la impresión en sí sea un evento de baja información: el mercado ya ha fijado y reajustado los precios dentro de ese rango. El movimiento informativo ya ocurrió el 21 de agosto, cuando Cody Acree de Benchmark Company…Aumentó su estimación de ingresos para el segundo trimestre fiscal a aproximadamente 92 mil millones de dólares.Con un EPS de 2.10, las cifras financieras del tercer trimestre mejoraron, y se mantuvo una valoración “Comprar” con un precio objetivo de 335 dólares durante el informe. Mi posición sobre este informe es “mantener y acumular”, no vender. El número que decide la situación no es el informe publicado el próximo miércoles. Es el informe que Nvidia emite para su trimestre de octubre.
Un bar tan bajo es una historia de guía, no una historia de batería.
El consenso de los analistas del 12 de agosto indica que los ingresos en el segundo trimestre fiscal serán de 91.85 mil millones de dólares, lo que representa un aumento del 96.5% en comparación con el año anterior. El EPS será de 2.08 dólares por acción. Esto es ligeramente superior al objetivo propuesto por la empresa hace tres meses, que era de 91 mil millones de dólares, con un margen de error del 2%. Ese consenso es, a su vez, una cifra variable: las cifras han aumentado de aproximadamente 86.4 mil millones de dólares en ingresos y 1.76 dólares por acción en EPS, al 20 de mayo, a 91.85 mil millones de dólares en ingresos y 2.08 dólares por acción para el 12 de agosto. Es decir, hay un aumento de aproximadamente 5 mil millones de dólares desde entonces. La situación es dinámica: Nvidia ha superado sus propios objetivos durante 13 trimestres seguidos, pero la diferencia entre los objetivos y los datos reales se ha reducido de +22.8% en el segundo trimestre fiscal de 2024 a aproximadamente +4.6% en el primer trimestre fiscal de 2027. Cuando la diferencia entre los objetivos y los datos reales es tan grande, las expectativas ya han influido en los resultados antes incluso de que se anuncien los datos reales. Un cumplimiento de los objetivos no significa mucho para el mercado, ya que ya saben todo eso.
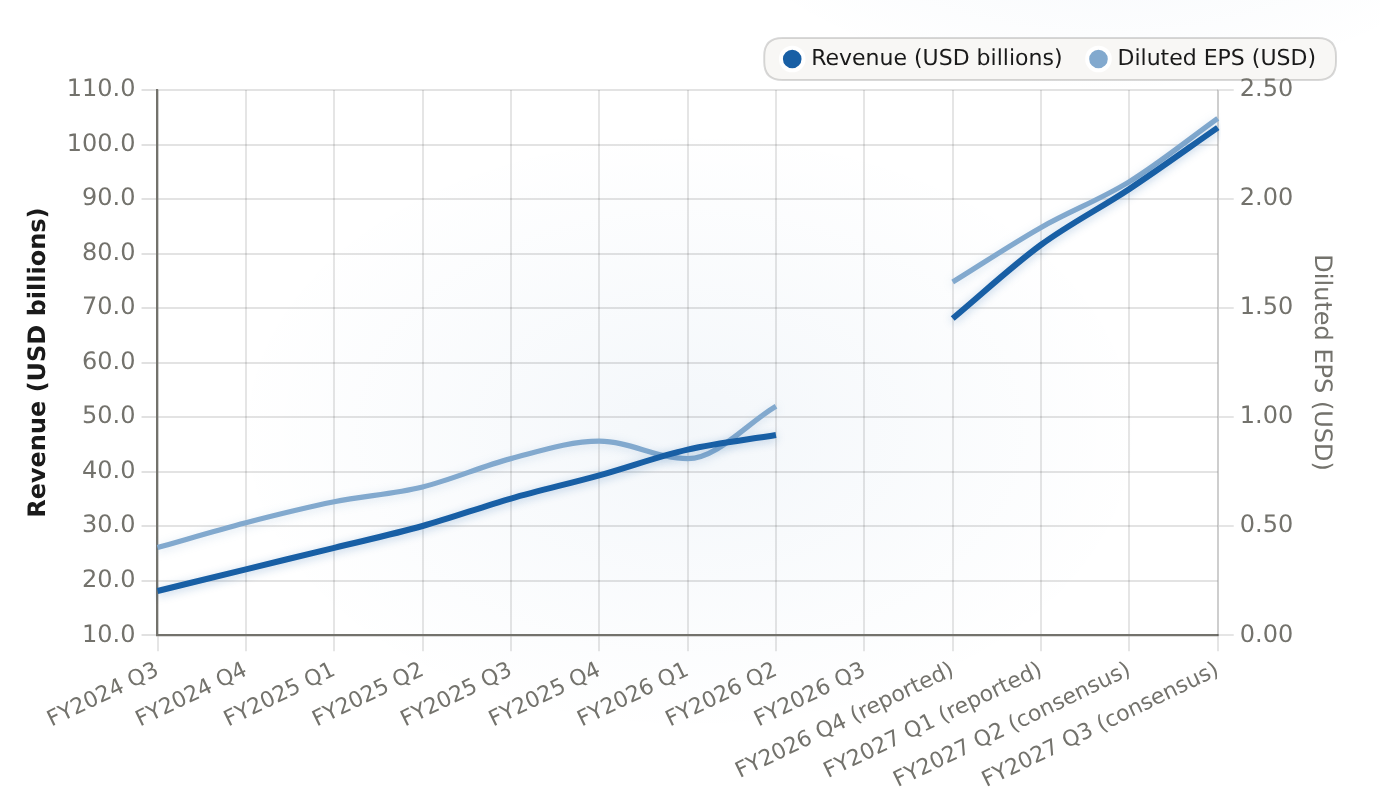
Los ingresos aumentaron de 18.1 mil millones a 103.1 mil millones de dólares, según el consenso de 2.37 mil millones para el tercer trimestre del año fiscal 2027, que corresponde al trimestre de prueba en octubre. En cambio, los datos del segundo trimestre del año fiscal 2027 son solo un 0.9% más altos que los valores indicados por la propia empresa, lo cual representa un nivel de información deliberadamente bajo.
| Período | Ingresos (billones de USD) | EPS diluido (USD) |
|---|---|---|
| T3 2024 | 18.12 | 0.402 |
| Q4 de FY2024 | 22.1 | 0.516 |
| FY2025 Q1 | 26.04 | 0.612 |
| FY2025, 2º trimestre | 30.04 | 0.68 |
| T3 2025 | 35.08 | 0.81 |
| T4 de FY2025 | 39.33 | 0.89 |
| FY2026 Q1 | 44.06 | 0.81 |
| Q2 de FY2026 | 46.74 | 1.05 |
| T3 del FY2026 | N/A | N/A |
| Q4 de FY2026 (informe presentado) | 68.1 | 1.62 |
| Q1 del año fiscal 2027 (informe presentado) | 81.62 | 1.87 |
| FY2027 Q2 (consenso) | 91.85 | 2.08 |
| T3 FY2027 (concentración de opiniones) | 103.1 | 2.37 |
La serie trimestral muestra todo esto en una única línea de tendencia. Los ingresos han variado desde los 18.1 mil millones de dólares en el tercer trimestre del año fiscal 2024 hasta los 81.62 mil millones de dólares en el primer trimestre del año fiscal 2027. La expectativa general es que los ingresos sean de 91.85 mil millones de dólares en el cuarto trimestre de julio y de 103.1 mil millones de dólares en el octavo trimestre. Dos detalles son importantes en este análisis: primero, la expectativa para el cuarto trimestre de julio es solo un pequeño aumento respecto a los 81.62 mil millones de dólares registrados en ese mismo trimestre; realmente, ese es el mínimo posible. Por lo tanto, superar esa cifra no será suficiente para impulsar el valor de la acción. Segundo, el octavo trimestre es el primer número en esa línea de tendencia que no ha sido determinado por las previsiones previas; ese número marca el punto en el que el gráfico pasa de ser una historia de logros a una prueba de aceleración.
La “estimación de aumento” es el signo de demanda que la impresión no puede proporcionar.
El 21 de agosto, cuatro sesiones de negociación antes del informe, Cody Acree de Benchmark Company –el principal analista de acciones de esa empresa– aumentó su estimación de ingresos para el trimestre de julio a aproximadamente 92 mil millones de dólares, con un EPS de 2.10.Los ingresos fiscales del tercer trimestre aumentaron a 103.957 mil millones de dólares, en comparación con los 101.747 mil millones de dólares del año anterior.El valor de EPS subió a $2.37, desde $2.31. Se mantuvo con una calificación “Comprar”, y se fijó un precio objetivo de $335. Este precio objetivo había sido elevado desde $250 el 21 de mayo, el día después del informe del primer trimestre. La justificación presentada se divide en cinco puntos clave: comentarios positivos sobre la empresa durante todo el trimestre; aceleración en los gastos de IAI por parte de los clientes de Nvidia como hyperscalers; una perspectiva conservadora respecto a la contribución de China; el enfoque del mercado pasando de las variaciones del primer trimestre a los pronósticos para octubre; y los primeros pasos en la implementación del sistema Vera Rubin, además de la creación de una ventaja neta como próximo hito analítico.
No hago transacciones basadas en objetivos de precio; esos son opiniones, y los analistas pasan la mayor parte de su tiempo intentando alcanzar los acontecimientos que ya han ocurrido. Pero una estimación más alta antes de que se publique el informe de resultados es una especie de evidencia. Los analistas aumentan sus estimaciones trimestrales cuando los comentarios de las empresas y la cantidad de pedidos que se realizan les dan motivos para ello. El movimiento de Acree en el tercer trimestre: aproximadamente 2.2 mil millones de dólares en ingresos adicionales. Es una apuesta concreta de que el informe de octubre estará por encima de los 103 mil millones de dólares que la industria ya está estimando. Se trata de un signo de demanda que llega antes de que se publique el informe, proveniente del analista que se encarga de las empresas que tienen mejor posición para ver los pedidos de GPUs. Para mí, eso tiene más peso que…El objetivo de 335 dólares en sí mismo.Que está aproximadamente un 55% por encima del precio de la acción de ~$216; sirve como un rango de referencia, en lugar de como una tesis definitiva.

El gasto en inversiones sigue aumentando rápidamente; por eso, el rendimiento es creíble.
La razón por la cual el aumento en las estimaciones hace que mi evaluación sea más precisa que la de otros analistas es la estructura subyacente: los gastos de inversión de las hyperscalers son el indicador principal para los ingresos de Nvidia provenientes de centros de datos, con un retraso de aproximadamente uno a dos trimestres. Los gastos de inversión combinados en el primer trimestre de 2026, de unos 130.6 mil millones de dólares, se corresponden con los ingresos de centros de datos en el primer trimestre del año fiscal 2027, que ascienden a 75.2 mil millones de dólares.
Ese conducto sigue apuntando firmemente hacia arriba. Los costos de capital de Microsoft, Alphabet, Amazon y Meta juntos…Alcanzó los 166.01 mil millones de dólares en el segundo trimestre de 2026, un aumento del 87% en comparación con el año anterior.Y el 27.1% de forma secuencial: un aumento acumulado del 272% en diez trimestres. Los guías para el año completo de 2026 han sido revisados repetidamente hacia arriba.Aproximadamente 760 mil millones de dólares en total.Se trata de aproximadamente 410 mil millones de dólares invertidos en el año 2025. Mientras el gasto en inversiones continúe aumentando, el mecanismo indica que Nvidia seguirá superando su propio punto medio de referencia. Lo que ya demuestra esta tendencia durante 13 trimestres es que esto es cierto. En pocas palabras: el informe de julio no es un indicador importante. El informe de octubre, frente a unos 103 mil millones de dólares, sí es un indicador importante. Un informe por debajo del consenso sería una señal de disminución en este ciclo; un informe igual o superior al consenso mantendría la situación estable.
“Sin embargo”: silicio de segunda fuente y un agujero en forma de China.
Cada escena de demanda sólida merece un prueba de estrés. En este caso, hay dos riesgos reales: ambos son estructurales, no cíclicos. El primero es el uso de proveedores alternativos. Meta se ha comprometido a realizar pedidos especializados de AMD Instinct MI450.Se informó que la cifra es de aproximadamente 100 mil millones de dólares, y hasta 6 GW.Un chip optimizado para inferencias, fabricado en TSMC 2nm, con hasta 432GB de memoria HBM4.TPU de Google, Trainium de Amazon y Maia de MicrosoftSe sigue llevando más cargas de trabajo de inferencia hacia el uso de silicona personalizada. Las cargas de trabajo de entrenamiento, según algunas estimaciones, representan alrededor del 80% de los ingresos provenientes de los aceleradores de IA. Pero las cargas de trabajo de inferencia que crecen más rápido son aquellas en las que se considera el coste por token y la energía necesaria para cada token. Mi opinión es que se trata de un problema de cuota frente a TAM: Nvidia no necesita tener una cuota del 90% o más para seguir creciendo, siempre y cuando el mercado mismo crezca tan rápidamente. Una cuota menor dentro de un grupo en rápido crecimiento también significa ingresos absolutos mayores.
El riesgo relacionado con China es más grave, ya que afecta directamente al mercado total al que se puede acceder. Los controles de exportación, históricamente, han eliminado…Al menos un 20% de los ingresos de Nvidia provenientes de centros de datos.Y, sin embargo, a principios de 2026, la empresa ya había…No se generó ingresos algunos con los chips chinos aprobados por EE. UU.Y las indicaciones para el segundo trimestre del año fiscal 2027 excluyen todos los datos relacionados con los centros de computación en China. Esto crea una asimetría clara en los datos. Si las aprobaciones vuelven a continuar y las indicaciones de octubre comienzan a incluir nuevamente a China, eso significa que hay un potencial adicional, pero ese potencial se suma a una base de mercado donde China no está incluida. Si esta exclusión se vuelve permanente, el mercado disponible seguirá siendo estructuralmente más pequeño, y los jugadores chinos nacionales, con fondos suficientes, llenarán ese vacío. La información contenida en las indicaciones de octubre es donde se responde a esta pregunta.
La verificación de calidad financiera: un complejador de élite que contribuye al desarrollo.
Informe fiscal del primer trimestre del año fiscal 2027, publicado el 20 de mayo:Ingresos de 81.62 mil millones de dólares, un aumento del 85.2% año a año.Con un EPS de $1.87, lo que representa una mejoría en comparación con los pronósticos de $78.42 mil millones y $1.76. Solo los centros de datos generaron $75.2 mil millones, aproximadamente el 92% de los ingresos totales. El presupuesto para todo el año fiscal 2026 fue…215.9 mil millones de dólares, un aumento del 65%. El coste del centro de datos es de 193.7 mil millones de dólares.El margen bruto no según los criterios GAAP en el cuarto trimestre del año fiscal 2026 fue del 68%. El flujo de efectivo libre es de aproximadamente 119 mil millones de dólares, lo que representa un margen del 47%. En comparación, hay unos 72 mil millones de dólares en efectivo neto. En el año fiscal 2026, Nvidia devolvió 41.1 mil millones de dólares a los accionistas, mientras que todavía hay autorizaciones para entregar unos 58.5 mil millones de dólares.
Esa cualidad es lo que hace que se trate de un nombre que se basa en la compresión del volumen de negocios, y no en algo relacionado con transacciones comerciales. La empresa financia su propia expansión de capacidades con sus propios flujos de caja; además, recompensa a los accionistas con reembolsos de capital, mientras expande sus operaciones. Los márgenes de utilidad superan el 75% según esta base de ingresos. No importa cuánto ruido haya en los informes publicados en agosto, el balance general sigue siendo una prueba de que esta tesis es válida.
El valor de la propiedad se establece según los estándares de sus pares.
Según la evaluación de compañías similares de Ainvest, con un precio de aproximadamente $216 y una capitalización de mercado de $5.22 billones, Nvidia se cotiza a un precio de 32.7 veces los resultados anteriores y a 31.1 veces el EV/EBITDA anterior. El ratio precio/ventas es de casi 20.6 veces, y el PEG es de aproximadamente 0.30. La comparación importante no es con empresas de software, sino con empresas que producen componentes electrónicos. Broadcom se sitúa en un ratio de 59.5 veces los resultados anteriores y 43.1 veces el EV/EBITDA; AMD en 119.8 veces y 79.9 veces. Mientras que Nvidia, con sus valores de 32.7 veces y 31.1 veces, está prácticamente al mismo nivel que TSMC, que tiene valores de 31.9 veces y 21.5 veces.
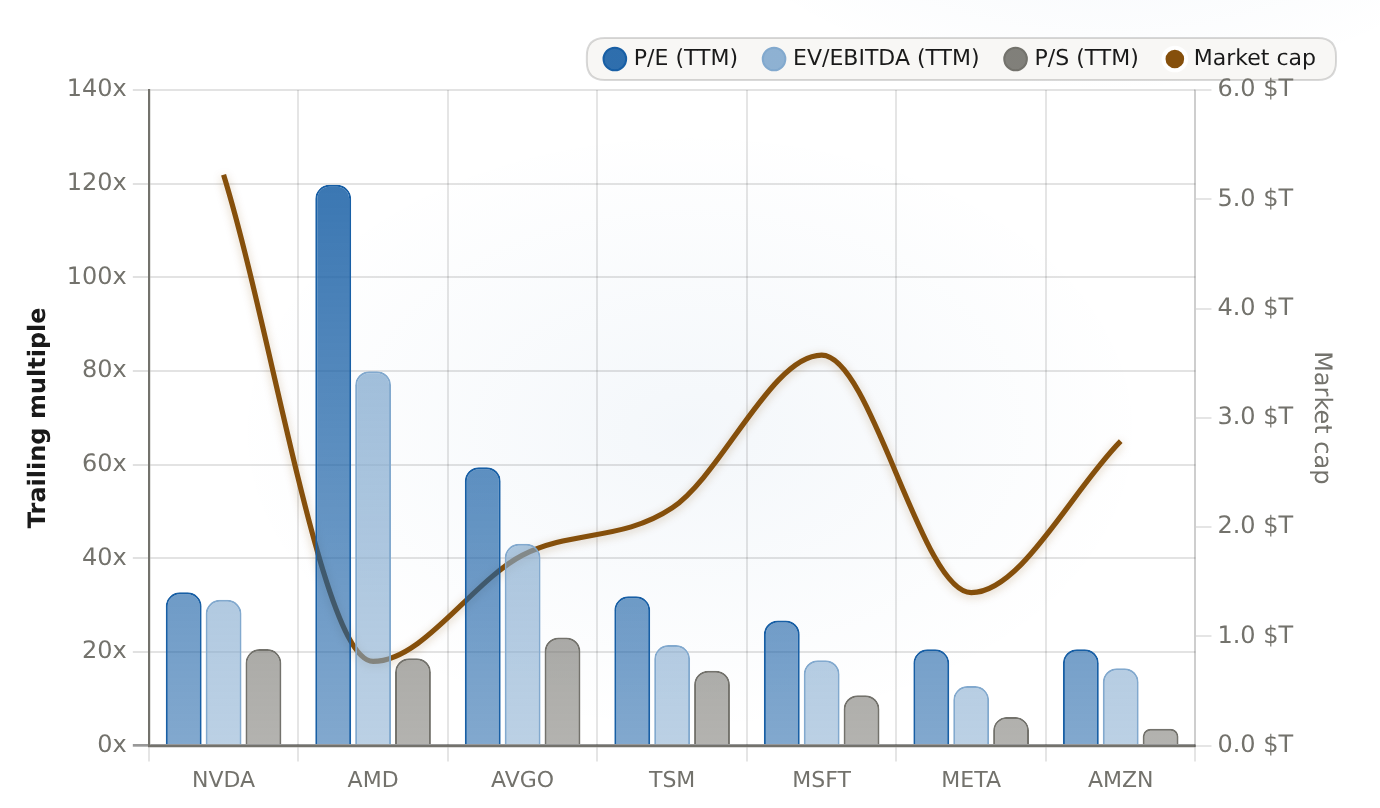
Con un P/E de 32.7x y un EV/EBITDA de 31.1x, NVDA se cotiza mucho más bajo que AVGO (59.5x / 43.1x) y AMD (119.8x / 79.9x), y cerca de TSM (31.9x / 21.5x). Su capitalización de mercado es de 5.22 billones de dólares, y su P/E está por debajo del de los demás diseñadores de chips (AVGO, AMD).
| Ticker | P/E (TTM) (x) | EV/EBITDA (TTM) (x) | P/S (TTM) (x) | Capital de mercado ($T) |
|---|---|---|---|---|
| NVDA | 32.73 | 31.12 | 20.61 | 5.224 |
| AMD | 119.76 | 79.94 | 18.66 | 0.7705 |
| AVGO | 59.45 | 43.09 | 23.1 | 1.743 |
| TSM | 31.88 | 21.47 | 15.98 | 2.175 |
| MSFT | 26.72 | 18.25 | 10.77 | 3.573 |
| META | 20.56 | 12.71 | 6.13 | 1.4 |
| AMZN | 20.59 | 16.53 | 3.59 | 2.786 |
Permítanme traducir eso en términos de implicaciones para las inversiones, en lugar de dejarlo como un simple tabla. La empresa que está en el centro de la mayor expansión de capacidad de procesamiento de la historia cotiza a un precio inferior a los de las empresas similares en el sector de semiconductores. Además, su precio es mucho más alto que el de las empresas que solo producen componentes para todos, incluyendo a los competidores de Nvidia. Es una configuración inusual, y es lo que hace que la estrategia de acumulación en momentos de debilidad sea coherente. Los compradores no están pagando por el pico del valor; están pagando por debajo del precio de comparación con las demás empresas, por una sola empresa cuya demanda está respaldada por un aumento en los gastos de capital. Las acciones han subido un 15.7% desde hace un año, y se encuentran aproximadamente un 9% por debajo del máximo histórico de 236.54 dólares en 52 semanas. Esto proporciona una disciplina clara para la acumulación de acciones: agregarlas durante las caídas de precios, no durante las altas de precios.
La decisión: acumularlo en la impresión, con dos hilos de conexión fuertes.
Mi consejo es claro: mantengan su posición y acumulen valor a través de la publicación del 26 de agosto. También, durante el período de octubre que sigue a esa publicación. No vendan en el momento en que se publique el informe, porque el volumen de ventas será pequeño. El volumen de ventas es pequeño por diseño, ya que el mercado está orientado de esa manera. Traten una reacción de venta como una oportunidad de compra, en lugar de considerarla una señal de ruptura. Mantengan su posición y añadan valor a medida que haya debilidades en el mercado. La escala de las operaciones debe ser proporcional a lo que realmente sostiene esta estructura: una publicación con baja variabilidad, con los verdaderos catalizadores disponibles dentro de dos meses.
Esa situación se basa en dos condiciones de fracaso graves. Si alguna de ellas se produce en el informe de octubre, la situación cambia y la tesis de acumulación se vuelve inválida. La primera condición es una base de ingresos que no incluye a China. Si el informe de octubre mantiene a China fuera del mercado, sin señales de que los aprobaciones vuelvan, el mercado total disponible será estructuralmente más pequeño. Los competidores chinos absorberán lo que Nvidia no puede vender, rompiendo así la suposición subyacente de la tesis. La segunda condición es un margen bruto que cae por debajo del 74%, ya que Vera Rubin retrasa sus actividades, lo que hace que los ingresos del trimestre de octubre estén por debajo de los 103 mil millones de dólares, según las expectativas del mercado. Cualquiera de estas condiciones indica que la transición arquitectónica cuesta más de lo que la demanda vale. La señal de advertencia anterior, un trimestre antes de que ocurran estos cambios, es el propio informe de octubre: un informe por debajo de los 103 mil millones de dólares es la primera señal de declive en este proceso de inversión.
El cálculo final
La discusión no es si Nvidia sigue siendo el centro de la construcción de la infraestructura de IA. La cuestión es si su perfil de retorno sigue siendo superior a los de las alternativas en este momento. Con un crecimiento del 33 veces los resultados anteriores, y un PEG cercano al 0.3, el crecimiento sigue siendo superior al 80%. Los gastos de inversión de los gigantes tecnológicos siguen acelerándose. Además, el principal analista de una empresa referencial aumenta sus estimaciones cinco días antes de la publicación de los datos. Creo que la asimetría favorece mantener y acumular valor hasta octubre. Mi horizonte temporal es el que exige la estrategia: la ventana a corto plazo termina cuando se publiquen los datos, y la tesis a escala decenal – que Nvidia sea el centro de la computación acelerada – permanece sin cambios, independientemente de lo que pueda publicar una empresa en ese trimestre. Si la exclusión de China se vuelve permanente o si el puente entre los márgenes se rompe, el capital sale y la discusión comienza de nuevo. Hasta entonces, el aumento en las estimaciones es una señal clave, y octubre es el momento de prueba.








Comentarios
Aún no hay comentarios