
Catch pre-market movers with AI signals.
El regalo secreto de $80,000: Lo que realmente cuesta un retiro de $600,000
Una historia relacionada con dinero que se está difundiendo esta semana comienza con un número que el esposo no reconoció. Él y su esposa, ambos en sus sesenta años, habían acumulado unos 600,000 dólares en ahorros: cuentas de jubilación, ahorros y inversiones. La hipoteca estaba casi pagada, y la jubilación estaba planeada para dentro de unos años. Pero luego, las cifras que aparecían en los registros no coincidían con lo que realmente había en las cuentas. Cuando el esposo calculó los gastos, se descubrió que unos 80,000 dólares habían desaparecido de las cuentas. Su esposa le dijo que ese dinero era para pagar gastos médicos.Querían comprar una casa para su hija de 36 años..
La historia, según la relatada por Benzinga esta semana, omite los detalles que son necesarios para poder hacer un análisis detallado de la situación financiera del hogar. No se menciona quién está inscrito en el nuevo documento de propiedad, si el nombre de la hija está en el título de propiedad, o en qué cuenta bancaria se encontraba el dinero antes de ser transferido. Se dice que el dinero fue movido gradualmente, con el tiempo, en lugar de en una sola transferencia grande. Además, el matrimonio había acordado anteriormente no comprarle una casa a su hija. Ella tiene 36 años, trabaja en un empleo estable, tiene préstamos estudiantiles y ha alquilado una casa durante años. El esposo consideró que la compra era una violación de la decisión conjunta del matrimonio, y lo describió como una mentira. La argumentación de la esposa era una forma de darle a su hija una base financiera estable.
Si se colocan esos dos números uno al lado del otro, aparece la escala. $80,000 dentro de $600,000 representa el 13 por ciento del fondo de jubilación del par. Si el mercado eliminara esa cantidad en un trimestre, sería necesario realizar un ajuste de balances… y habría un camino de recuperación disponible. Durante un año entero, esto permaneció en secreto. El mismo balance, pero con una etiqueta de advertencia diferente.
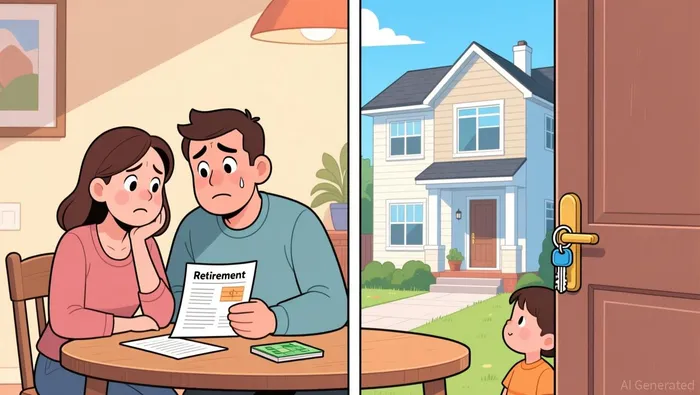
La palabra que eligió la esposa para referirse a esa salida de dinero es el detalle que cambia la interpretación. “Facturas médicas” es precisamente el tipo de gasto que el IRS considera como no siendo un regalo.Los pagos que realices directamente a un proveedor médico no tienen ningún límite anual.No se necesita ningún formulario de impuestos sobre regalos, y tampoco tiene efecto alguno en la exención de impuestos durante toda la vida. La matrícula pagada directamente a una escuela funciona de la misma manera. Pero un hogar no funciona así. Si los $80,000 le compran a la hija una casa que ella posee, entonces se trata de un regalo para una sola persona. En el año 2026, ese regalo tendrá un precio específico.Cada cónyuge puede darle a un hijo 19,000 dólares al año, sin necesidad de reportarlo.Así, la pareja protege $38,000 del monto de ocho ceros. Los $42,000 restantes son un regalo que debe ser reportado.Se aplica la exención de 15 millones de dólares para toda la vida.Y debe declararse en el Formulario 709. Algunos medios modestos no implican ningún pago en impuestos sobre regalos. Sin embargo, es necesario presentar los documentos correspondientes, y han gastado $42,000 de la capacidad de donación que su patrimonio podría tener algún día.
Eso es antes de preguntar si la ficción relacionada con las facturas médicas se utilizó para algo relacionado con los impuestos. Si parte del dinero provino de una cuenta de jubilación que se describió como una forma de ayuda económica para situaciones médicas…Se exime la penalización del 10% por retiro anticipado.O sea, se dedució en una declaración de impuestos.Gastos médicos no reembolsados que superan el 7.5% de los ingresosEntonces, la mentira deja de ser un problema relacionado con el matrimonio y se convierte en un problema fiscal. La historia que se cuenta dice que los fondos provienen de ahorros; así que mantenga esa situación como una cuestión, no como un hecho real.
La parte que este par sentirá cada año es la aritmética relacionada con los ingresos de jubilación. La regla práctica para la planificación indica que se puede gastar aproximadamente el 4% de una cartera de inversiones al año. Cuatro por ciento de $80,000 es $3,200 al año, o aproximadamente $267 al mes. Esos son los ingresos que se pierden antes del primer cheque de jubilación, durante todo el tiempo que dure la jubilación. Los $80,000 podrían ser recuperados después de un año difícil en el mercado. Si se gastan en una casa, no hay nada que recuperar ni nada que reequilibrar; la situación simplemente desaparece.
Lea con generosidad: la esposa no es una villana. Es la persona más importante dentro de una tendencia que ahora afecta a la mayoría de los planes de jubilación comunes. Un estudio de AARP entre padres con hijos adultos encontró que…Casi tres cuartas partes de ellos aportan financieramente al menos a un hijo que tenga 18 años o más.El padre mediano recibe aproximadamente $1,400 al año, mientras que el promedio es de $7,000. Esta diferencia indica que los grandes regalos uno a uno son los que realmente contribuyen al financiamiento. Más de dos de cinco padres reportaron estrés financiero debido a este apoyo. En un estudio independiente realizado por Ameriprise…Más de un tercio de los padres teme que ayudar a sus hijos adultos pueda obstaculizar su jubilación.Incluso, casi dos tercios de esa cantidad se utilizan para cubrir los costos de vida de los niños de 21 años en adelante, y tres cuartas partes se utilizan para ayudar con gastos puntuales como los pagos iniciales. Nada de esto aparece en un plan financiero. La familia es el menor “portafolio” que alguien pueda tener; las transferencias familiares son la única operación que no tiene ningún registro ni documentación, y en este caso, tampoco hay acuerdo entre ambos propietarios.
Lo que sigue es el mismo proceso que cualquier persona cerca de la jubilación debe seguir después de una retirada inesperada, sea o no secreta. Es necesario decidir quién es dueño de la casa: si el dinero se deposita en nombre de un hijo, se trata de un regalo que debe ser documentado; mientras que si la casa está titulada a los padres, se trata de un activo completamente diferente: una propiedad con impuestos, seguros y costos de mantenimiento, pero sin ingresos. Hay que reprogramar el plan de jubilación con los 520,000 dólares que quedan, y registrar las ayudas futuras para la familia en el registro correspondiente. La excepción anual es de 19,000 dólares por persona, así que una pareja puede darle a un hijo 38,000 dólares al año, sin tener que lidiar con todo el papel clave y los costos relacionados con la propiedad. Luego, hay que decidir qué no puede ser devuelto: los 3,200 dólares de ingresos anuales, los 80,000 dólares que habrían acumulado, y la decisión tomada por una sola persona dentro de una cuenta compartida.
La hipoteca está casi completamente eliminada. La jubilación todavía falta unos años. La hija sigue teniendo las llaves, y la pareja todavía tiene 520,000 dólares. En esa situación, la confianza es el único activo que no se recupera por sí mismo.

Maya Bell es una escritora de informes financieros que utiliza recibos reales, compromisos cotidianos y relatos narrados por primera persona para convertirlos en información financiera veraz.







Comentarios
Aún no hay comentarios