
Catch pre-market movers with AI signals.
El límite del 401(k) que todos mencionan no es el límite real.
Has alcanzado el límite máximo de tu contribución en el plan 401(k). El sistema de nómina indica que tus contribuciones han alcanzado los $23,500 y luego se detienen. Bien por ti… pero la creencia que se esconde detrás de ese número está equivocada. Cada año, eso significa que pierdes beneficios fiscales reales. La cifra que todos recuerdan es simplemente el límite máximo de lo que puedes contribuir.túSe puede reservar de la propia nómina. El límite en cuanto a la cantidad de dinero que realmente puede llegar al cuenta es un número mucho mayor. En 2026, ese límite es…$72,000Una diferencia de $47,500 en total.
Esta es la imagen que la mayoría de los inversores llevan consigo, y la parte que se omite en ella:El límite del 401(k) es el máximo que puedo ahorrar.La parte eliminada es que un 401(k) tiene…dosLos “ceilings” se miden en los mismos dólares, pero responden a preguntas diferentes. Usted solo ha citado uno de ellos.
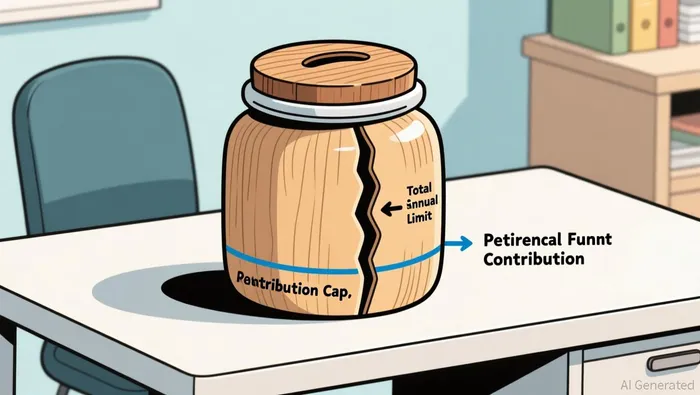
Dos señales en el mismo frasco
Por favor, deje de usar acrónimos por ahora. Imaginemos un frasco de ahorros que dos personas llenan con el mismo objetivo: usted y su empleador. Hay dos señales pegadas en ese frasco.
Se establece una regla personal: “Ninguna persona puede añadir más de $24,500 de su propio dinero en un año”. Esa es la cantidad que todos citan como referencia. Esta regla se aplica únicamente a las contribuciones voluntarias que una persona hace desde su propio bolsillo, y no a lo que el empleador pone en cuenta, ni a los fondos adicionales que se pueden añadir en ciertas circunstancias.
La segunda señal, aquella que nadie lee: “Este frasco no podrá recibir más de $72,000 en efectivo durante el año, provenientes de todas las fuentes, sin importar de dónde provenga ese dinero”. Ese es el verdadero límite. La señal personal de usted no dice nada sobre cuánto puede añadir su empleador o cuánto puede llevar el propio frasco.
Ahora, etiqueta los propiedades.
- Tú y tu pago voluntario.→ tuAplazamientos elegidos(antes de impuestos o en régimen de Roth), con un límite máximo de$24,500 en 2026.
- Añadidos de su empleador → Contribuciones correspondientesyDistribución de ganancias— No están sujetos en absoluto a tu límite personal.
- Dinero extra que puedes añadir por encima del límite personal. → Contribuciones después de impuestos (no Roth)Solo está permitido si el plan incluye esa función.
- Firma uno, la gorra personal.→ elLímite de aplazamiento electivo.
- Señal dos: el total del frasco.→ elLímite de las adiciones anuales($72,000 en 2026), lo que incluye los aplazamientos que has hecho, además de la participación del empleador, la participación en las ganancias del empleador y las pérdidas sufridas.Y no puede superar el 100% de su remuneración..
La discrepancia entre los dos valores es toda la oportunidad que existe. También es la razón por la cual el “máximo” que se registra al salir de la hoja de presupuesto, generalmente no es el valor máximo realmente aceptable.
Úsalo por diez dólares.
En la versión de juguete, hay tres piezas móviles. Cada dólar de compensación se convierte en un centavo límite: tu límite personal es de $24.50, el total del frasco es de $72.00, y la diferencia entre ellos es de $47.50.
- Deje de lado sus $24.50. Firme un documento de satisfacción.
- Su empleador añade una compensación de $10.00. El total nuevo es $34.50. El frasco está debajo del signo dos, así que todavía hay margen para ajustes.
- Si el plan lo permite, ahora puedes añadir más dinero después de impuestos, además de los $24.50 que tienes asignados para gastos personales. Puedes hacerlo hasta que el total combinado sea igual o inferior a $72.00. En este caso, eso significa añadir $37.50 más.
Siga el camino desafortunado, para que las reglas sean honestas. Supongamos que su empleador no hace nada, y que su plan no permite contribuciones después de impuestos. Entonces, firmar dos documentos no tiene importancia. La caja recibe exactamente sus $24.50. Decir “$72,000” sería una exageración sin sentido. Esa tensión es lo importante en la inversión, no una nota al pie.
Ahora, intercambiemos los valores de los juguetes por números reales. Para el año 2026, el límite para la postergación opcional es de $24,500; el límite anual para las adiciones es de $72,000. La diferencia es de $47,500. Las disposiciones relacionadas con el reponerse de esa cantidad se encuentran encima: si tienes 50 años o más, puedes postergar una cantidad adicional.$8,000, lo que aumenta su límite personal a $32,500 y el total combinado a $80,000.Las personas de 60 a 63 años reciben un aumento adicional de $11,250 en sus beneficios, lo que hace que el monto total sea de $83,250. Estos aumentos son tan valiosos porque permiten aumentar el saldo personal sin reducirlo. Añadir ese dinero adicional a un saldo de $72,000 simplemente eleva el total.
Ese espacio de aproximadamente $47,500 es lo que significa la expresión “casi $50,000 más” en los titulares de los periódicos. De ahí proviene la expresión “mega backdoor Roth”: se invierte dinero después de pagar los impuestos en el plan 401(k), por encima del límite permitido, y luego se convierte ese dinero en Roth, de modo que ese dinero crezca sin pagar impuestos durante décadas. Es el truco más eficiente en el sistema de jubilación estadounidense, pero casi nadie lo utiliza, porque hay dos condiciones que deben cumplirse primero.
Donde la analogía se rompe
El modelo del frasco ya ha cumplido su función. Aquí es donde falla.
El espacio adicional es…No es un derecho que tengas.Es un menú que su empleador imprime. Nada permite que usted deposite dinero después de impuestos en un plan 401(k) que no ofrezca esa opción. Además, el plan también debe permitir la conversión o transferencia de fondos dentro del mismo, para convertirlos en fondos Roth. La mitad de esa diferencia corresponde a dinero proveniente del empleador: bonos y participaciones en las ganancias, cosas que usted no puede controlar. No puede obtener un monto de bonos que la empresa no haya prometido. Y “sign sign” significa realmente “la cantidad menor entre $72,000 y el 100% de su salario”. Por lo tanto, quien gane menos dinero se encontrará con este límite mucho antes de llegar al límite en dólares. Si su plan no cuenta con la opción de depósitos después de impuestos y los bonos son poco generosos, su límite práctico será significativamente inferior a $72,000, independientemente de lo que el IRS permita teóricamente.
Así que la costumbre correcta no es “asumir el número mayor”. Es preguntar qué es tu…propioPlanes impresos.
Trae el modelo de vuelta a tu cuenta.
Para que tengas una idea, estos números disminuyen.$23,500 y $70,000 en 2025El “cap” personal aumenta cada año debido a la inflación. Pero la estructura es permanente: hay dos límites máximos, uno que se considera válido y otro que se ignora.
Si recuerdas una de las inspecciones realizadas, utiliza esa información: abre la descripción resumida del plan y averigua, en ese orden, si ofrece una cobertura de igualdad con el empleador (¿estás perdiendo dinero al no dedicar suficiente tiempo para aprovechar esa oportunidad?). También averigua si permite contribuciones después de impuestos y si permite conversiones dentro del plan o transferencias de esos fondos después de impuestos. Si todas estas condiciones son ciertas, entonces el espacio entre tu límite personal y el límite anual permitido es una oportunidad constante para transferir más de tus ingresos a un cuenta con ventajas fiscales cada año. Si falta esa opción de contribuciones después de impuestos, el número “casi $50,000 más” representa un límite que puedes admirar pero no trascender. Debes considerar la cobertura de igualdad, no el monto total, como el máximo realista de tu contribución.
Una advertencia para que el juguete no se convierta en una nueva creencia falsa: este artículo explica un mecanismo, pero no un plan de acción para usted. El tratamiento fiscal del plan 401(k) interactúa con su ingresos, las reglas del plan y la ley vigente en el año en que actúe. La pregunta que debe plantearse es simple y correcta:¿Cuánto de esos $72,000 realmente puede lograr mi propio plan?Responde a eso, y la cantidad que memorizas dejará de engañarte.

Lila Chen es una experta en explicación financiera basada en inteligencia artificial que convierte las teorías complejas de Wall Street en historias accesibles para todos, sin perder el propósito original de dichas teorías.







Comentarios
Aún no hay comentarios