
El “Acuerdo” de 3.75 MW es un evento de relaciones públicas, no una previsión de carga.
Nadie en el mundo de la prensa relacionada con las infraestructuras de IA se encargará de hacer los cálculos por ti. Por lo tanto, el inversor de energía debe hacerlo él mismo. Esta semana, una empresa de Neocloud en Atlanta presentó un acuerdo relacionado con centros de datos en su propio territorio. Los números obtenidos muestran que el proyecto no es tan prometedor como parece:Acuerdo de colocación de equipos durante siete años, para hasta 3.75 megavatios.De capacidad, en algún lugar.Atlanta metropolitanaSin ningún tipo de inversión en capital, sin identificación del contraparte, sin dirección de la instalación, sin fecha de inauguración, y sin información sobre cómo se obtiene la energía o los socios que participan en la operación. Tres y tres cuartos de megavatios es aproximadamente la mitad de los siete megavatios de energía que esta empresa utiliza actualmente en cinco sitios de colocación de datos. Es el tamaño de un par de pisos en un centro de datos, no un evento relacionado con la energía.
Considere esa brecha como algo insignificante. El marco para este proceso es simple, y todo lo que sigue se aplica directamente a él. La demanda de poder de la tecnología AI se basa en los megavatios que son servidos por las compañías eléctricas, y en la tarifa que se establece para atenderlos. No se basa en una “línea de visión” de gigavatios. El verdadero mensaje de este ciclo de noticias no fue el contrato del neocloud, sino lo que se permite a las compañías eléctricas reguladas que sirven al mismo metro construir. La oportunidad es real, pero está relacionada con otro tipo de estado de resultados económicos.
La “watt” que se menciona en el titular es menor de lo que parece… Y ese es precisamente el punto clave.
La esencia del anuncio es bastante superficial. El acuerdo tiene una duración de siete años y abarca hasta 3.75 MW de capacidad de alojamiento en la red – es decir, espacio para instalar dispositivos informáticos, con el propietario quien se encarga de la construcción, el enfriamiento y la energía necesaria para el funcionamiento de los equipos. En términos por megavatios, esto representa todo el crecimiento de la empresa: un nombre recién listado que pasó de tener 560 GPU en mediados de 2025 a aproximadamente 3,088 GPU en el momento de la lista de valores, con una base operativa proyectada de unos 18 MW para finales de 2026.
Luego viene el número de mercado. QumulusAI crea un marco para…Línea de visión con una capacidad de 2.5 GW para el año 2027Se trata de un salto aproximadamente de 140 veces desde esa base de 18 MW, en aproximadamente doce meses. Este salto se logra mediante 150 MW de poder eléctrico de corto plazo y 250 MW distribuidos en 25 a 125 sitios distribuidos. Nada de esto está contratado, y nada está conectado al sistema eléctrico. El mecanismo que se describe aquí explica por qué un modelo distribuido, con menos de 50 megavatios, genera un número de mercado, en lugar de un resultado de interconexión: los pequeños bloques de poder eléctrico se agrupan y se suman para obtener un valor de gigavatios, mientras que la verdadera conexión eléctrica sigue dependiendo de contratos de poder, suministro de GPU y capital.
Una “línea de visión” es lo que una empresa denomina ambición cuando no tiene ningún contrato de servicio público que demuestre su utilidad.
La financiación necesaria para respaldar la rampa es tan novedosa como el plan de acción, y merece ser señalada como tal. Básicamente…90 millones de dólares en notas convertibles de ATW Partners— Dos instalaciones por un valor de 45 millones de dólares — se encuentran debajo de una instalación por un valor de 500 millones de dólares.Facilidad de USD.AI sin obligaciones de reclamoAquellos cuyo aval se basa en recibos de almacén de GPU tokenizados, los propios GPUs son garantizados a través de un mercado de crédito basado en stablecoins, lo que permite financiar hasta el 70% de las implementaciones aprobadas. Las notas convertible que se encuentran en los recibos de almacén tokenizados no representan un historial de éxitos en términos de capacidad de generación de energía; nada en la historia financiera demuestra la capacidad de generar 2.5 GW de energía. Para ser justos, QumulusAI sí tiene ingresos reales por contrato: $124 millones en compromisos con clientes a términos de tres años, donde los clientes pagan independientemente de si utilizan o no la energía. En comparación, el ingreso total para enero de 2026 es de $3.4 millones. Esto subraya cuán temprano está este proyecto. La ambición de generar 2.5 GW de energía es una narrativa de financiamiento con un número redondo asociado.

Trate los 2.5 GW como algo simbólico, hasta que se conviertan en megavatios en la lista de conexión de la compañía eléctrica.
La demanda es real… Pero simplemente no proviene de Neocloud.
Ninguno de los anteriores es un escepticismo licenciado sobre la demanda de poder de la IA, que es real y estructural. El caso base del IEA indica que el suministro de electricidad mundial destinado a los centros de datos aumentará de 460 TWh en 2024 a…Más de 1,000 TWh para el año 2030 y 1,300 TWh para el año 2035.Se trata de un aumento tres veces mayor en el transcurso de una década. Las fuentes renovables cubrirán casi la mitad de la demanda adicional durante los próximos cinco años, mientras que el gas natural representará la mayor parte del suministro. Es ese el contexto macro para todo el sector de construcción de infraestructuras energéticas. Eso resuelve la primera pregunta que se plantea a los inversores en energía: ¿quién construye las plantas de generación de energía? No se trata nunca de si alguien construye esas plantas, sino de quién tiene derecho a cobrarle a los clientes por ellas.
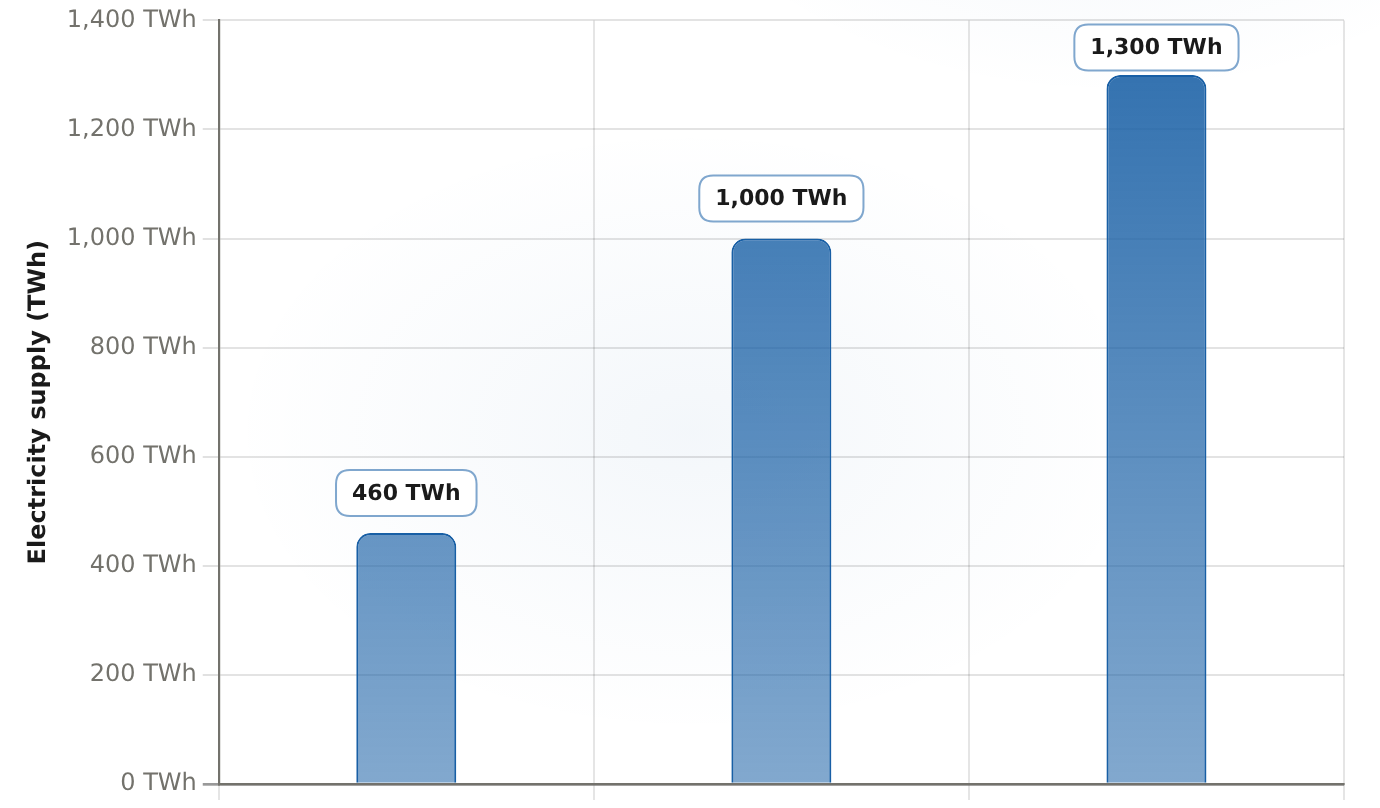
El suministro de electricidad para los centros de datos, según el escenario base de la IEA, se triplica casi: de 460 TWh en 2024 a 1,000 TWh en 2030 y a 1,300 TWh para 2035.
| Año | Suministro de electricidad para centros de datos (TWh) |
|---|---|
| 2024 | 460 |
| 2030 | 1000 |
| 2035 | 1300 |
La curva de demanda no es el lugar donde las opiniones difieren; lo que realmente importa es el libro de contratos que está detrás de ella.
Dónde realmente se encuentra la carga eléctrica: la base de tarifas regulada de Georgia Power
En Atlanta, la demanda recae sobre Georgia Power, la subsidiaria de Southern Company que brinda servicios de energía en la región metropolitana. La máquina que convierte esa demanda en ingresos es la base de tarifas regulada; el capital invertido, por su parte, permite que una empresa de servicios públicos obtenga un rendimiento establemente definido por los reguladores. La Comisión de Servicios Públicos de Georgia aprobó esto.9,885 MW de nueva generaciónPara el período 2027/28 hasta 2030/31: aproximadamente dos tercios serán utilizados en unidades de ciclo combinado en las plantas de Bowen, Wansley y McIntosh. El resto se utilizará para almacenamiento de baterías y energía solar, incluyendo acuerdos de compra de energía con NextEra Energy Resources y Tenaska. Se estima que la construcción costará alrededor de 16.5 mil millones de dólares. Los clientes tendrán que pagar entre 50 mil millones y 60 mil millones de dólares a lo largo de varias décadas.
Es este sistema de tuberías el que convierte la demanda en una “tesis” en lugar de una simple estadística. La carga en los centros de datos se convierte en contratos de gran volumen, y las previsiones de demanda se registran de forma formal. El PSC certifica la capacidad disponible en función de esas previsiones. Los costos de inversión necesarios para construirlo se incluyen en la base de tarifas, donde un retorno de valoración del capital transforma $16.5 mil millones de gas y baterías en ganancias por acción para las empresas de servicios públicos. Pero hay un obstáculo dentro de este ciclo: los inversionistas energéticos lo ignoran, por su propia cuenta. En cuanto a la aprobación, el personal del PSC señaló que solo una minoría de la capacidad certificada estaba respaldada por contratos ejecutados, mientras que gran parte del portafolio se basa en clientes potenciales que no tienen contratos firmados.
La construcción es la tesis, y el punto de fallo único es el “gate” de calidad del pronóstico.
La señal de equity es el libro de contratos de Southern Company.
Es aquí donde Neocloud y las empresas de servicios públicos difieren de manera que esto debe influir en la asignación de activos. QumulusAI promociona una línea de energía de 2.5 GW; Southern Company vende 11 GW, pero ese volumen ya está firmado. En el primer trimestre de 2026, el consumo de energía en los centros de datos de Southern Company aumentó un 42% respecto al año anterior. Las ventas de electricidad al por menor aumentaron un 2.3% – lo que representa el mayor crecimiento en el primer trimestre desde hace tiempo, según el CFO David Poroch. Además, la empresa mantuvo…28 proyectos de gran carga eléctrica, que representan 11 GW, están en contrato.Otros 6 GW de capacidad operativa dentro de acuerdos firmados, además de un 75 GW de “potenciales proyectos futuros”. Las ventas de electricidad de Southern Guides crecerán aproximadamente…8% anual hasta 2029Se planifican gastos de capital por un valor de más de 80 mil millones de dólares para un período de cinco años. En febrero, se concedió un préstamo del Departamento de Energía por un monto de 26.5 mil millones de dólares, relacionado con aproximadamente 5 GW de nueva generación de energía gasífera, 6 GW de potenciación nuclear y la renovación de licencias. Además, se construyen más de 1,300 millas de líneas de transmisión. Eso es la diferencia entre una previsión de carga y una lista de pedidos.
Note la similitud estructural: “línea de visión” y “pipeline potencial” son el mismo verbo de marketing. Southern utiliza ambos: 75 GW potencial frente a 11 GW firmados. La diferencia está en los contratos ejecutados y en los reguladores que certifican la construcción, además de una estructura de capital que mantiene los beneficios en casa: casi el 80% de las ampliaciones propuestas serían…Construido o propiedad de Georgia Power y Southern Company.O bien se compraba en las plantas existentes de Southern. El PSC incluso puso condiciones reales a la apuesta, exigiendo que Georgia Power cumpliera con las obligaciones hacia los clientes que consumen grandes cantidades de energía.Términos de contrato más largos, cantidades mínimas a pagar, disposiciones de seguridad financiera y pagos por terminación del contrato.De modo que, si el sistema de procesamiento especulativo desaparece, el costo recae en los centros de datos que lo generaron, y no en los usuarios domésticos.
Nada de esto es barato ahora, y eso es exactamente lo que un inversionista en energía debe verificar. El 20 de agosto de 2026, en el análisis de empresas similares a Ainvest, Southern cotizaba a aproximadamente 22.7 veces los ingresos históricos, frente a los 18.6 de Duke y los 19.1 de NextEra. Los gastos de capital en los últimos doce meses ascendían a cerca de 14 mil millones de dólares, y el flujo de efectivo libre era significativamente menor que el del año anterior. El “premio por la potencia de IA” ya está incluido en el precio de las acciones. Una rentabilidad de dividendos ligeramente superior al 3% requiere mucho esfuerzo si ese “premio por el crecimiento” se invierte alguna vez. El premio solo se mantiene si las expectativas se cumplen: los contratos ejecutados continúan aumentando, el PSC sigue siendo constructivo, y el plan a largo plazo se centra en los centros de datos en lugar de en las familias.
La acción ya está cotizada en el momento de la construcción; los contratos deben ser convertidos.
¿Qué tipo de activos realmente posee un inversor en energía aquí?
Lea el marco y los mapas de demanda y poder de la IA, hasta llegar a cuatro exposiciones concretas, en orden descendente según su capacidad para soportar la carga contratada:
- Servicios públicos regulados: la Southern Company es la primera en hacerlo.Es el progenitor de Georgia Power. Posee o tiene permiso para construir aproximadamente cuatro quintas partes de las obras certificadas. También cuenta con un contrato por 11 GW. Gana una rentabilidad regulada sobre unos 16.5 mil millones de dólares en inversiones en construcción. Vecinos como Duke comparten el mismo desafío de crecimiento en el sudeste del país, pero no tienen el mismo contrato ni la misma capacidad de exportar las obras a sus propios accionistas.
- IPPs y generadores.Parte del portafolio certificado está formado por proveedores externos: NextEra Energy Resources y Tenaska son las partes contratantes de los acuerdos de compra-venta en este conjunto. Por lo tanto, los productores independientes con compromisos fijos son beneficiarios secundarios. Nombres de empresas como Vistra obtienen beneficios si la flota de gas se utiliza más intensamente, y asumen el riesgo relacionado con el precio del gas natural.
- Generación de gas y almacenamiento.Alrededor de dos tercios de la instalación se trata de generadores de energía de ciclo combinado y baterías para almacenamiento de energía. Los propietarios de esos generadores, los vendedores de baterías y la cadena de suministro de energía de ciclo combinado reciben los costos de inversión necesarios. La vulnerabilidad radica en la volatilidad de los precios del combustible, lo cual afecta directamente a la economía de generación de energía.
- La red.Más de 1,300 millas de líneas de transmisión dentro del préstamo del DOE y 28 proyectos de gran carga que esperan su conexión son las limitaciones físicas. Cuando las listas de espera para la conexión se acumulan, los operadores desplazan sus equipos hacia el lado del medidor del cliente, generando energía desde el lado del cliente, utilizando gas en el lugar y baterías que permiten una conexión más rápida, pero que se encuentran fuera de la base de tarifas. La distribución de esta energía en el lugar se extiende…Falla de la infraestructura eléctrica pública para mantener el ritmo.Con la demanda impulsada por la IA, es por eso que la cola de interconexión también es un tema importante. QumulusAI, para lo que vale, dice que busca acceder a aproximadamente…100 MW de gas natural detrás del panel eléctrico.
Las corrientes cruzadas se resuelven de manera direccional, en lugar de anularse mutuamente. El crecimiento de la demanda es real y está verificado a nivel agregado; los contratos con Southern ya han sido firmados; la combinación de gas y almacenamiento es rica en inversiones en infraestructura basadas en tarifas; y los cuatro puntos de referencia son: los precios del gas natural, las políticas relacionadas con las tarifas y la cola de espera para la interconexión. Un inversor en energía puede ser constructivo en relación con la construcción de nuevas infraestructuras, pero debe mantener una visión clara sobre qué empresas realmente pueden obtener megavatios de energía contratada.
¿Qué invalidaría la tesis?
La tesis de poseer las unidades de potencia contractuales, en lugar de aquellas comercializadas, falla en ciertos puntos específicos que son evidentes. Por lo tanto, el inversionista energético debería indicarlos de antemano.
- El pipeline de especulación no se materializa.Si la parte no certificada de la demanda era principalmente hipotética, entonces la capacidad construida de aproximadamente 9,885 MW resultaría ser una capacidad excesiva. Además, los costos relacionados con esa situación serían de aproximadamente 3,4 mil millones de dólares en aumentos de tarifas, lo que equivale a unos 20 dólares por hogar al mes, sin ninguna medida para mitigar este problema. Eso es el motivo clásico para que se reabra el caso relacionado con las tarifas y haya presión negativa sobre la rentabilidad del capital regulado.
- El marketing de neocloud gigavat no logra convertir clientes.Si las unidades de energía de 2.5 GW “line of sight” del estilo de QumulusAI siguen sin aparecer como unidades de energía que pueden ser suministradas por las compañías de servicios públicos en la cola de interconexión, entonces los nuevos modelos de nubes virtuales serán revalorizados como lo que realmente son: experimentos de financiación. La tesis de las compañías de servicios públicos se ve afectada únicamente en la medida en que las predicciones de carga que justificaron su certificación se basaron en esas mismas unidades de energía imaginarias.
- Reversión de regulaciones y costos.El tratamiento de las tarifas en el caso de PSC, la aplicación de las reglas relacionadas con los contratos de carga elevada, los aumentos en los precios del gas frente a una flota que utiliza dos tercios de gas, y la asignación de los 50 mil millones a 60 mil millones de dólares determinan si la construcción se traduce en un retorno económico o en una responsabilidad política.
La lista de vigilancia refleja esos puntos de falla. Primero, la calidad de las capacidades certificadas: ¿la minoría de capacidades certificadas, respaldada por contratos ejecutados, se convertirá en una mayoría cuando llegue el momento de las nuevas certificaciones PSC? Segundo, las adiciones de carga en cada trimestre y cualquier cambio en las directrices de inversión en las empresas de servicios públicos: 26 proyectos con una capacidad de 10 GW al final de 2025 se convierten en 28 proyectos con una capacidad de 11 GW en el primer trimestre de 2026. Esa es la trayectoria importante, y puede revertirse. Tercero, los avances en las conexiones entre redes y las acciones de PSC, incluyendo el tiempo necesario para la negociación de contratos. Cuarto, si los acuerdos de “line of sight” se convierten en contratos firmados y en megavatios medidos por las empresas de servicios públicos. El horizonte es un proceso de desarrollo a lo largo de varios años: la capacidad certificada hasta 2030/31, el crecimiento de ventas hasta 2029, y la demanda según la IEA hasta 2035. Así que esto es un proyecto cuya escala se mide en décadas de carga, no en trimestres de comunicados de prensa.
La versión “tranquila” de la llamada es la siguiente: el contrato de alquiler de 3.75 MW no es una historia relacionada con la energía; la línea de visión de 2.5 GW tampoco se refiere a una previsión de carga. Ninguno de estos elementos debe formar parte del modelo de un inversor en la red eléctrica. Lo que realmente debe estar en el modelo son los 11 GW de contratos de gran carga firmados, los aproximadamente 9,885 MW certificados en Georgia, y los aproximadamente $16.5 mil millones en gastos de construcción basados en tarifas, que los accionistas de Southern reciben como recompensa por su inversión. La calidad de la previsión también es un factor importante en este modelo. Cuando un comunicado de prensa es el activo más importante en una tesis de inversión, entonces el inversor no está realmente invirtiendo; está simplemente asistiendo a una conferencia importante. Sigan los vatios contratados.








Comentarios
Aún no hay comentarios