
Catch pre-market movers with AI signals.
Las tasas de interés del Tesoro a 10 y 30 años han alcanzado sus niveles más altos desde 2007: Los riesgos en el mercado de valores que hay que vigilar
Tanto el rendimiento del bono del Tesoro de los EE. UU. a 10 años como el a 30 años han alcanzado niveles altos, como no se habían visto desde 2007. El 15 de septiembre, el rendimiento del bono a 10 años llegó brevemente al 5.041%, su nivel más alto desde julio de 2007. El rendimiento del bono a 30 años también alcanzó el 5.401%, su nivel más alto desde junio de 2007.
¿Qué significan las tasas de interés del Tesoro a 10 y 30 años?
El problema central para los inversores es el aumento de los precios del capital a largo plazo. Los mayores rendimientos de los bonos a largo plazo afectan primero las valoraciones de las acciones. Si persisten, pueden influir en los costos de financiación corporativa, las expectativas de ganancias y la liquidez del mercado.
La rentabilidad del bono del Tesoro a 10 años refleja, en gran medida, las expectativas sobre la inflación, el crecimiento y la política del Banco de la Reserva Federal en los próximos años. La rentabilidad del bono a 30 años, por su parte, refleja una pregunta más larga: ¿qué retorno exigen los inversores para prestar dinero al gobierno de Estados Unidos durante tres décadas?
Un rendimiento de 30 años superior al máximo registrado en 2007 indica que los inversores buscan una mayor compensación por las incertidumbres relacionadas con la inflación a largo plazo, los déficits fiscales y las emisiones futuras de bonos del Tesoro. La presión relacionada con los precios del petróleo ha aumentado las preocupaciones sobre la inflación. Al mismo tiempo, las principales empresas tecnológicas emiten deuda a largo plazo para financiar los centros de datos, la capacidad de procesamiento de datos y las inversiones en inteligencia artificial.
Los gobiernos y las grandes empresas tecnológicas utilizan el mismo conjunto de ahorros a largo plazo: fondos de pensiones, compañías de seguros, gestores de reservas y gestores de activos globales. Cuando la oferta de bonos a largo plazo aumenta más rápido que la demanda, los precios de los bonos bajan y los rendimientos aumentan.
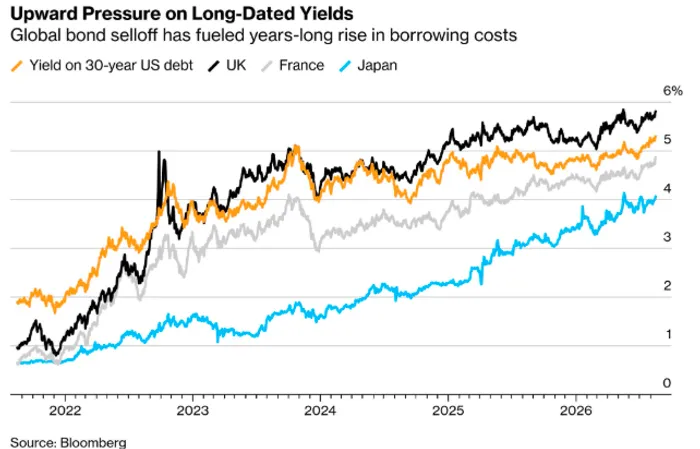
¿Por qué el mercado mundial de bonos está bajo presión?
Esto no es solo una situación relacionada con el Tesoro de los Estados Unidos. Las rentabilidades a largo plazo también han aumentado en Japón, el Reino Unido, Alemania y otros mercados importantes.El Banco de Compensación Internacional ha relacionado este cambio en los rendimientos a largo plazo con la presión fiscal y un mayor premio por plazo. Mientras tanto, los inversores han optado por préstamos de mejor calidad.
La debilidad del mercado de bonos global aumenta los costos de financiación, más allá de la deuda soberana. Los Tresores de EE. UU. son un referente para los bonos corporativos, los hipotecas, los financiamientos de propiedades comerciales y los préstamos en dólares en los mercados emergentes. Por lo tanto, un aumento sostenido en los rendimientos de los Tresores afecta a más de los portafolios de bonos.
Riesgo uno: las acciones costosas enfrentan presión en su valoración.
Las mayores rendimientos a largo plazo reducen el valor presente de las ganancias futuras. Los inversores estaban dispuestos a pagar precios altos por las empresas que se espera que generen grandes flujos de efectivo en los próximos años, cuando las tasas a largo plazo eran bajas. Una tasa de interés de los bonos del gobierno cercana al 5% cambia esa comparación.
Las empresas que están más expuestas a riesgos suelen presentar cuatro características comunes: valoraciones elevadas, flujo de efectivo limitado en el presente, ganancias esperadas en un futuro lejano, y necesidad de financiación externa continua. Las empresas de software con precios altos en comparación con las ventas, las empresas biotecnológicas que sufren pérdidas, y las empresas relacionadas con la inteligencia artificial, cuyos ingresos se esperan en un futuro lejano, son más sensibles a los rendimientos a largo plazo.
Esto no significa que todas las empresas tecnológicas enfrenten los mismos riesgos. Las grandes empresas con flujos de caja estables y plazos de pago de deuda largos pueden absorber tasas de interés más altas más fácilmente en el corto plazo.
Riesgo dos: los costos de refinanciamiento pueden reducir los ingresos futuros.
Los rendimientos más altos no aumentan inmediatamente los costos de intereses de todas las empresas. Muchas empresas grandes tienen deudas con tasas fijas y plazos largos, emitidas cuando los costos de préstamo eran más bajos.
La presión se produce cuando los préstamos maduran. Una empresa que refinancia sus deudas con tasas de interés más altas debe dedicar más efectivo a los pagos de intereses. Esto puede reducir el efectivo disponible para la recompra de acciones, adquisiciones, inversiones de capital y dividendos.
Los inversores deben revisar los plazos de vencimiento de las deudas, la proporción de deuda a tipos de interés fijos y los ratios de cobertura de intereses. Los activos inmobiliarios comerciales, las empresas de inversión inmobiliaria, las empresas de servicios públicos, las pequeñas empresas y las empresas de consumo con altos niveles de apalancamiento suelen estar más expuestas, ya que la financiación externa desempeña un papel importante en sus modelos de negocio.
Riesgo tres: los mayores diferencias en los spreads de crédito indican un problema más grave.
Un rendimiento más alto del Tesoro es solo la primera etapa de la presión en el mercado. La advertencia más grave surge cuando los spreads de crédito corporativo se amplían.
Si el rendimiento del bono del Tesoro a 30 años se mantiene alto, mientras que los diferenciales de crédito de calidad inversión y alta rentabilidad permanecen estables, entonces el mercado está lidiando principalmente con ajustes en la valoración de las acciones. Si los diferenciales de crédito de calidad tecnológica, los diferenciales de alta rentabilidad y los diferenciales de deuda de calidad CCC aumentan al mismo tiempo, los inversores exigen una mayor compensación por los riesgos relacionados con incumplimientos corporativos y refinanciamiento.
En ese punto, la pregunta cambia. El mercado ya no se pregunta qué multiplicador merece una empresa. Se pregunta si la empresa puede seguir obtener préstamos, y a qué costo.
Riesgo cuatro: las acciones y los bonos pueden caer juntos.
Los bonos gubernamentales a largo plazo han protegido los portafolios durante las caídas de los valores accionarios. Este patrón funciona mejor cuando el crecimiento económico es débil o la inflación disminuye, lo que hace que los rendimientos bajen.
La presión en el mercado de bonos actual proviene de las preocupaciones relacionadas con la inflación, la oferta fiscal y los mayores premios por plazo. Estas fuerzas pueden causar que tanto las acciones como los bonos de largo plazo disminuyan al mismo tiempo. Los bonos sigue proporcionando ingresos, pero podrían ofrecer menos protección contra una caída en los valores bursátiles de lo que los inversores esperan.
Tres indicadores que los inversores deben vigilar
El rendimiento del bono del Tesoro a 30 años y la demanda en las subastas. Los rendimientos más altos, combinados con relaciones de oferta por cada demanda más bajas o precios inadecuados en las subastas, indican que los compradores a largo plazo todavía exigen una mayor compensación.
Diferencias de inversión en tecnología, diferencias de alto rendimiento y diferencias CCC. Estos indicadores muestran si el estrés en el mercado de bonos del gobierno está afectando la financiación corporativa.
Los precios del petróleo, las expectativas a largo plazo sobre la inflación y las revisiones de las ganancias. Los aumentos en los rendimientos, los precios más altos del petróleo y las reducciones en las estimaciones de ganancias crean el entorno más difícil para los valores.

Tianhao Xu es actualmente editor de contenido financiero, especializado en fintech y análisis de mercados. Anteriormente, trabajó como trader de divisas a tiempo completo durante varios años, con especialización en el comercio de monedas mundiales y la gestión de riesgos. Posee una maestría en Análisis Financiero.






