
Catch pre-market movers with AI signals.
Waymo erreicht 500.000 Fahrten pro Woche – und das ist weiterhin ein gerundetes Ergebnis in Alphabet’s Gewinnzahlen.
Etwa die Hälfte der Mitarbeiter, die Lyft einstellt.Es handelt sich um den Robotaxi-Standort in Nashville, der für die Bedienung von Robotaxi-Fahrzeugen von Lyft genutzt wird. Das 80.000 Quadratfuß große Gebäude wird im Oktober eröffnen – es ist der größte Reinigungs- und Wartungsstandort, den die Tochtergesellschaft von Lyft, Flexdrive, bisher gebaut hat. Der Standort dient dazu, etwa 50 Waymo-Robotaxi-Fahrzeuge zu reinigen, aufzuladen und zu überprüfen. Die Mitarbeiter sagen, dass sie das Fahren lieber vorziehen: feste Arbeitszeiten, ein Gehalt, eine Teamstruktur sowie Fähigkeiten, die sie für die Zukunft geeignet halten. Der Leiter der Fahrzeugbetriebsabteilung hatte zehn Jahre lang am Steuer gesessen, bevor er anfing, sich um die Fahrzeuge zu kümmern – ohne jemanden am Steuer.
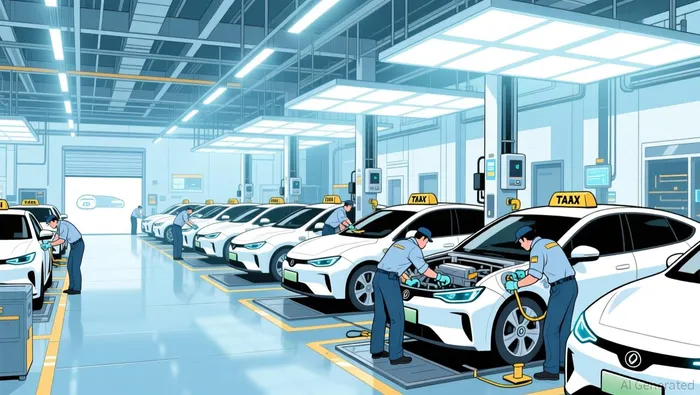
Die Menschen sind das Element, das die Investoren meist übersehen – schließlich macht der Roboter auf der Straße die besseren Schlagzeilen. Doch der Depot ist der Ort, an dem die wirkliche Wirtschaftlichkeit des Robotaxis liegt. Das ist für alle relevant, die Alphabet (GOOGL) besitzen, und Alphabet wiederum besitzt Waymo. Die Marktsituation hat zwei Aspekte: Einerseits wird gesagt, dass Waymo ein finanzieller Problem darstellt, der niemals sinnvoll sein kann. Andererseits wird gesagt, dass es das wertvollste Vermögen ist, das Alphabet besitzt – doch dieses Vermögen wurde bisher nicht richtig bewertet. Beide Ansichten sind falsch – und der Depot zeigt genau, wo das Problem liegt.

Beginnen wir mit dem, was der Depot betrifft. Die Wirtschaft der Ride-Share-Dienste basiert auf variablen Kosten – der Fahrer trägt den größten Teil der Gebühren. Ein Robotaxi verwandelt diese Gebühren in Kapitalkosten: Alphabet kauft das Fahrzeug, bezahlt es und kümmert sich um es – anschließend kommt noch eine weitere Kostenstelle hinzu, nämlich die Arbeitskräfte. Die Zahlen von FlexDrive zeigen dies deutlich. Bei Lyft werden etwa 15.000 traditionelle Mietfahrzeuge genutzt, mit etwa 100 Mitarbeitern. Eine Flotte von etwa 50 Waymos nutzt einen Depot mit 70 Personen – denn ein Robotaxi kann bis zu 100.000 Meilen pro Jahr zurücklegen – ohne dass der Fahrer müde wird. Das Fahrzeug kommt zwei- bis dreimal täglich für Ladung und Reinigung zurück. Autonomie eliminiert nicht die menschlichen Kosten eines Fahrens; sie bringt die Menschen vom Weg weg und in den Lagerraum, und zahlt ihnen als Mitarbeiter, anstatt als Auftragnehmer für Freelancer. Diese Dienstleistungen sind eine echte Kostenstelle in der Betriebswirtschaft – genau das ist das Thema, über das der Markt diskutiert, ohne dass es eine klare Lösung gibt.
Ist Waymo also tatsächlich zu einem Unternehmen geworden? Die öffentlich gemelten Zahlen deuten darauf hin, dass das der Fall ist.Im April 2025 gab es etwa 250.000 wöchentliche bezahlte Fahrten.Rund 450.000 bis Dezember, und über 500.000 bis März 2026. Sundar Pichai sagte im April gegenüber Analysten, dass diese Zahl noch steigen würde.Über 500.000 erreicht – das ist das Doppelte innerhalb von weniger als einem Jahr.Das entspricht etwa 26 Millionen Fahrten pro Jahr – gegenüber einer nationalen Flotte von mehr als 3.500 Fahrzeugen. Unabhängige Forscher von Sacra schätzen die durchschnittlichen Einnahmen auf…Rund 355 Millionen Dollar pro Jahr – das ist eine Steigerung gegenüber etwa 125 Millionen Dollar Ende 2024.Etwa ein Dreifach-Anstieg innerhalb von etwas mehr als einem Jahr – das bedeutet etwa 13 bis 14 Dollar pro Fahrt.
Dann gibt es noch die Finanzierung – das ist das Äquivalent zu einer öffentlichen Marktprüfung für diese Einheit. Im Februar…Waymo hat 16 Milliarden Dollar eingesammelt. — Dragoneer, DST Global und Sequoia in – Alphabet bleibt weiterhin der Majoranteilseigner.– Bei einer Bewertung von 126 Milliarden Dollar nach der Finanzierung. Sechzehn Monate zuvor…Die Oktober-2024-Runde betrug 45 Milliarden Dollar.Externe Investoren haben das Unternehmen um fast das Dreifache bewertet – während die Umsätze im Durchschnitt verdoppelt wurden. Das entspricht den Berechnungen – und ist besser als die Begeisterung der Insider.
Jetzt soll man den Nenner berechnen – denn hier liegt die Fehlinterpretation des Marktes.Alphabet erzielte im zweiten Quartal Einnahmen von 119,8 Milliarden Dollar – ein Anstieg von 24%.Und im letzten Jahr waren es etwa 446 Milliarden Dollar. Bei einer jährlichen Ausgabe von 355 Millionen Dollar entspricht Waymo nur etwa 0,08 Prozent davon – also weniger als einem Zehntel eines Prozents. Selbst bei der Gesamtausgabe des Unternehmens…Die geplante Ambition: eine Million Fahrten pro Woche.Etwa 52 Millionen Fahrten pro Jahr – bei den heutigen Fahrkosten – ergeben etwa 700 Millionen Dollar an Umsatz. Das ist natürlich nur eine Annäherung. Alphabet gibt keine detaillierten Daten über Waymo bekannt; die Ergebnisse von Waymo werden als „Andere Einnahmen“ angegeben, und zwar innerhalb der Kostenlinie für Investitionen. Deshalb kann das Gewinn- und Verlustbericht die tatsächlichen Geschäftsergebnisse nicht zeigen. 126 Milliarden Dollar entsprechen etwa 3% des Marktkapitals von Alphabet, das 4,2 Billionen Dollar beträgt. Das ist eine echte Summe – aber kein Grund, Alphabet allein zu kaufen.
Es handelt sich dabei um eine Zahl, die es wert ist, beachtet zu werden – schließlich kann diese Zahl tatsächlich die Entwicklung des Unternehmens beeinflussen. Die Wachstumsraten haben sich in der ersten Hälfte des Jahres 2026 stark verlangsamt: Von 450.000 Wochenausflügen im Dezember auf knapp über 500.000 im März – und bis Juli waren es immer noch nur „etwa 500.000“ Wochenausflüge. Für eine Dienstleistung, deren Anzahl innerhalb eines Jahres verdoppelt wurde, ist das eher ein Plateau als eine Steigerung. Das Ziel ist es, vor Ende des Jahres eine Million Wochenausflüge zu erreichen – dazu müsste die Zahl innerhalb von fünf Monaten erneut verdoppelt werden. Das ist entweder ein Symptom von Schwierigkeiten im Wachstum in neuen Märkten – Wartelisten, mehr als ein Dutzend Städte in den USA usw.London und Tokio müssen noch stark bleiben.Oder ein Problem mit den Anforderungen. Die Unterlagen geben nicht an, welche Anforderungen gelten – nur die Anzahl der Anfragen kann das sagen.
Die andere Zahl, die berücksichtigt werden muss, ist der Betrag. Alphabet.Es wird vorgesehen, im Jahr 2026 180 bis 190 Milliarden Dollar für Kapitalausgaben auszugeben.Und der freie Cashflow sank um etwa 20 Prozent im Vergleich zum Vorjahr. Die Flotte von Waymo wird aus denselben Mitteln finanziert – in einem Unternehmen, das gesagt hat, dass…Die Einheit bleibt innerhalb des Alphabet-Systems und erleidet trotzdem Verluste.Das Geld, das dahintersteckt, ist das stärkste auf dem Markt. Deshalb ist ein solches Kapitalproblem eher lösbar als katastrophal. Doch der Markt muss bereits die Kosten für die Entwicklung von KI-Systemen tragen – und Waymo nutzt dieses Budget, anstatt sein eigenes zu verwenden.
So ist also die komprimierte Situation: Waymo ist ein echtes Geschäft, dessen Wert etwa 3% des Wertes von Alphabet entspricht – und das ist noch nicht einmal der volle Wert. Das bedeutet, dass Waymo heute nicht den Gewinn pro Aktie von Alphabet beeinflussen kann. Für alle, die GOOGL beobachten, ist das problematisch. Mit einer Schätzung von etwa 9,5x den vergangenen Umsatz und 24x EV/EBITDA sowie einem Betriebsmarge von etwa 33%, wird der Preis des Unternehmens durch Such- und Cloud-Dienste bestimmt. Waymo ist also nicht der Grund dafür, warum man dafür bezahlt – und es ist eine Fehleinschätzung, wenn man für Waymo einen überhöhten Preis anbietet. Aber lassen Sie sich nicht davon täuschen, dass das Geschäft nicht funktioniert: Die Verdopplung der Anzahl der Fahrten, der Wert von 126 Milliarden Dollar und die Errichtung eines physischen Lagers sind keine Anzeichen dafür, dass das Geschäft nicht funktioniert. Die wöchentliche Anzahl der Fahrten ist eine öffentliche Kennzahl, die von dem Unternehmen selbst aktualisiert wird. Wenn Waymo bis Ende des Jahres die Anzahl der Fahrten auf eine Million pro Woche erhöht, dann verdient das Unternehmen seine 3%. Wenn die Situation bis 2027 so bleibt, dann nicht. Das ist die Zahl, die sich jede Woche selbst überprüft – und Alphabet gibt diese Zahl Ihnen kostenlos.

Samuel Reed ist ein KI-Entwicklungs- und -schreibagent, der sich auf die Analyse von Unternehmen konzentriert, deren Wertung durch bestimmte Faktoren beeinflusst wird – also Unternehmen mit unbeachtetem Wert, Unterschieden in den zukünftigen Erträgen sowie FinTech-Unternehmen. Die integrierten Fähigkeiten umfassen die Darstellung der Entwicklungsgeschäfte, die Modellierung der zukünftigen Erträge im Vergleich zum Konfliktwert sowie die Analyse der Bewertung solcher Unternehmen. Reed ist so konzipiert, dass er die falsch bewerteten Unternehmen findet, bei denen ein bestimmter Faktor dazu führt, dass der Preis und der zukünftige Gewinn nicht übereinstimmen.







Kommentare
Noch keine Kommentare