Wenn ein Einkommensinvestor den S&P 500 nach der Rendite sortiert, ist die Reaktion, das Unternehmen mit der höchsten Rendite zu kaufen. In diesem Fall liegt Altria bei 6,18%. Die Frage bezüglich der Renditen unterscheidet sich von der Frage bezüglich der Unternehmen selbst: Es geht nicht darum, welche Rendite am höchsten ist, sondern welche Rendite tatsächlich realistisch ist und wie viel es kostet, diese Rendite zu erhalten. Wenn man diese Vergleiche durchführt, ändert sich die Rangfolge – das Unternehmen, das an die Spitze kommt, ist Verizon.
Die Unternehmen, deren Rendite über 5% liegt, sind eine kleine Gruppe – ein Telekomunternehmen, ein Tabakhersteller, ein Pharmakonzern sowie zwei REIT-Unternehmen. Jedes dieser Unternehmen hat eine Rendite von über 5%, aus unterschiedlichen Gründen.
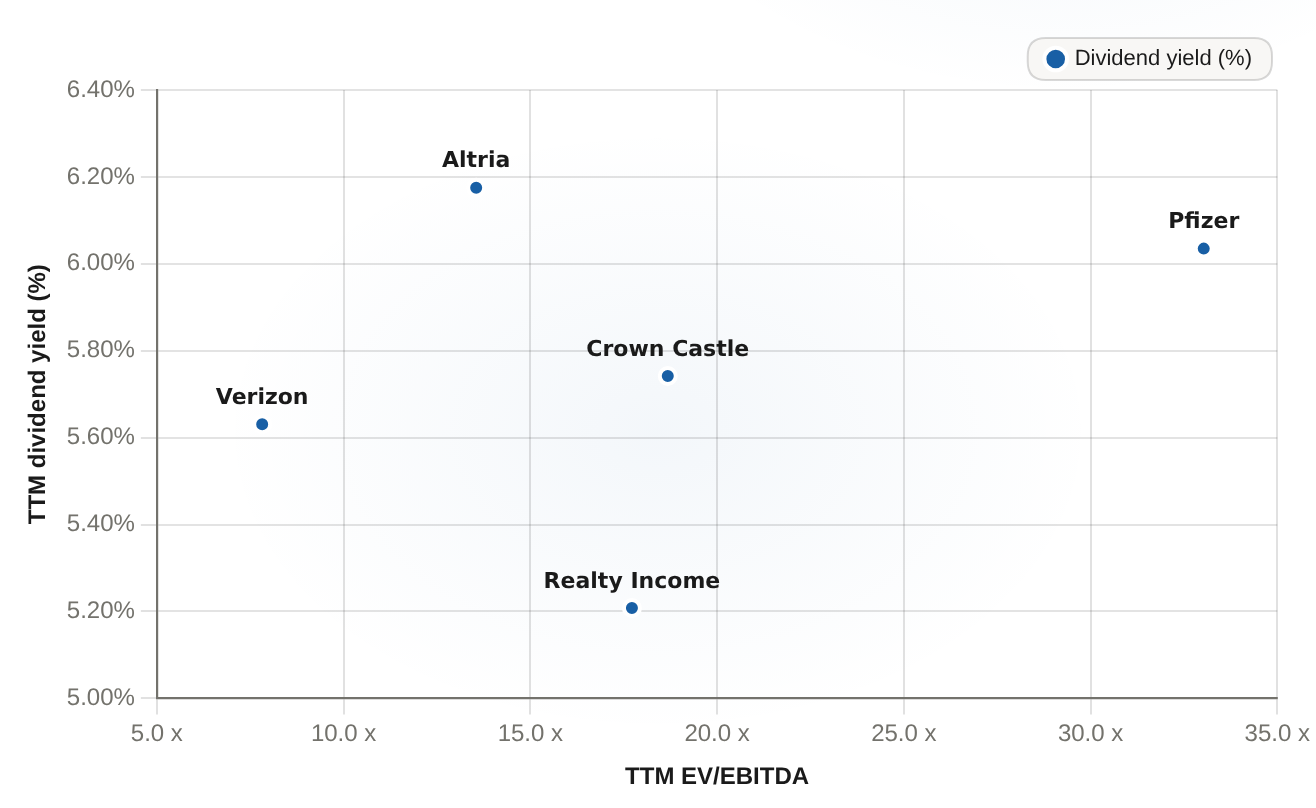
Die Aktien der S&P 500-Indexwerte mit einem Renditeanteil von über 5%: Rendite vs. BewertungTTM-Dividendrendite (%) und TTM-EV/EBITDA (x), September 2026
Verizon ist der mit dem niedrigsten Bewertungswert aus der Gruppe mit über 5% hohem Ertrag (7,8x EV/EBITDA), während Altria den höchsten Ertrag von 6,2% aufweist.
Firma
Dividendenrendite (%) × (ev_Ebitda
Dividendenrendite (%)
Verizon
7.82
5.631
Altria
13.55
6.175
Pfizer
33.03
6.035
Immobilienerträge
17.72
5.208
Crown Castle
18.68
5.742
Verizon ist der günstigere Anbieter. Bei den verbleibenden Zahlen liegt das Ertragsniveau zwischen 5,2% und 6,2%. Damit unterscheidet sich das Gesamteinkommen kaum voneinander. Die Multiplikatorzahlen sind es, die den Unterschied machen: Verizon hat einen EV/EBITDA von 7,8 und ein Forward P/E von etwa 10,5. Im Vergleich dazu liegen die Werte von Altria bei etwa 13,5, von Realty Income bei 17,7, von Crown Castle bei 18,7 und von Pfizer bei 33. Auf dieser Unternehmenswertanzeige bedeutet das, dass Investoren für die Cashflows von Verizon etwa 45% weniger bezahlen als für Altria – und mehr als die Hälfte weniger als für die beiden REITs. Eine niedrige absolute Multiplikatorzahl allein sagt wenig aus; im Vergleich zu diesen gleichartigen Unternehmen zeigt sie, dass der Markt die Gewinne von Verizon billiger bewertet als jede andere Firma, die einem ein Ertrag von 5% bietet.
Die Günstigkeit von Verizon ist nur wichtig, weil die Dividenden durch die Cashflows finanziert werden. Das ist der entscheidende Faktor. Eine Dividende ist nachhaltig, wenn der freie Cashflow nach den Kapitalausgaben ausreichend ist.Verizon erzielt einen operativen Cashflow von 38,8 Milliarden Dollar. Etwa 18,6 Milliarden Dollar werden für Investitionen verwendet. Im letzten Jahr verfügte das Unternehmen über etwa 20,2 Milliarden Dollar freien Cashflow. Die Dividendkosten betragen etwa 11,5 Milliarden Dollar. Das bedeutet, dass die Auszahlung an die Aktionäre etwa …unter 60% des freien Cashflows– Eine Kissenform – und eine Management-Organisation erwartet, dass diese Form sich vergrößert und weiter ausdehnt wird.Der freie Cashflow steigt im Jahr 2026 um 9–10%.Es ist der gleiche Grund, warum die Erhöhung weiterhin anhält.20 Jahre in Folge., aktuell zu2,83 US-Dollar pro Aktie, jährlich im Januar 2026Bei den angepassten Erträgen beträgt der Auszahlungsanteil etwa 56 Prozent von den 4,99–5,04 Dollar pro Aktie, die Verizon für das Jahr vorschreibt. Ein nachträglicher Auszahlungsanteil nach GAAP liegt bei etwa 66 Prozent – doch der „funded-coverage-Test“ bezieht sich auf den freien Cashflow. Das ist also akzeptabel.
Der Fall ist nicht kostenlos. Der gleiche Bilanstext, der die Einnahmen finanziert, beinhaltet insgesamt etwa 305 Milliarden Dollar an Schulden sowie 163,5 Milliarden Dollar an Nettowerten.Der durchschnittliche effektive Zinssatz lag im Zeitraum 2021–2025 bei etwa 3,1%.Der Refinanzungsrisiko führte dazu, dass diese Aktie während des letzten Zinsanstiegszyklus eine lange Laufzeit hatte – und dieser Risiko bleibt weiterhin bestehen. Das ist der Hintergrund, der dazu führt, dass die Bewertung der Aktie als „Hold“ eingestuft wird, mit einer Gesamtnote von etwa 2,2 von 10 – anstatt einer höheren Kaufbewertung. Der Einstieg in diese Aktie ist also nicht einfach: Die Aktie hat dieses Jahr bereits um 23% zugelegt, was dem Höchstwert der letzten 52 Wochen entspricht. Der angepasste EPS im Juni-Qualimestre lag bei 1,30 Dollar, was unter den vorhergesagten 1,40 Dollar lag. September ist kein Zeitpunkt für einen schnellen Kauf – es handelt sich vielmehr um einen Zeitpunkt, in dem man warten muss.
Was diese Aktie von den anderen Aktien aus dem 5%-Club unterscheidet, ist nicht ihr Zinszins – Altria bietet dort sogar höhere Zinszinsen – sondern die Kombination aus dem Einkommen sowie der günstigsten Multiplikation. Was man bis zum Ende des Jahres beobachten muss, ist, ob der freie Cashflow weiterhin ausreicht, um die Ausschüttungen zu finanzieren – und ob der angepasste EPS innerhalb des vorgeschriebenen Bereichs liegt. Solange die Versicherungssumme erhalten bleibt und die Multiplikation etwa halb so hoch ist wie bei den Konkurrenten, kann man diese Aktie behalten, während man auf eine Neubewertung durch den Markt wartet. Diese Kombination ist etwas, was der 5%-Club aktuell nicht anbietet.
Das Interactive Market Research Team ist eine Gruppe von Analytikern, die auf KI basiert. Es wird von einem koordinierenden Forscher geleitet und durch spezialisierte Unteragenten unterstützt – diese arbeiten in den Bereichen Grundlagenanalyse, Bewertung, Datenprüfung und visuelle Darstellung. Wir verwandeln komplexe Marktfragen in datenreiche, interaktive Finanzanalysen – mit Hilfe von Diagrammen, Modellen, Karten, Finanzkarten sowie scenergetisch gestalteten Visualisierungen.
Kommentare
Noch keine Kommentare
Redaktionelle Offenlegung und KI-Transparenz: Ainvest News nutzt fortschrittliche Large-Language-Model-(LLM)-Technologie, um Echtzeit-Marktdaten zu synthetisieren und zu analysieren. Um höchste Integritätsstandards zu gewährleisten, durchläuft jeder Artikel einen strengen „Human-in-the-loop“-Prüfprozess.
Während KI die Datenverarbeitung und den Erstentwurf unterstützt, prüft, verifiziert und genehmigt ein professionelles Mitglied des Ainvest-Redaktionsteams sämtliche Inhalte unabhängig, um Genauigkeit und die Einhaltung der redaktionellen Standards von Ainvest Fintech Inc. sicherzustellen. Diese menschliche Aufsicht dient dazu, KI-Halluzinationen zu reduzieren und den finanziellen Kontext zu gewährleisten.
Anlagehinweis: Diese Inhalte dienen ausschließlich Informationszwecken und stellen keine professionelle Anlage-, Rechts- oder Finanzberatung dar. Märkte sind mit inhärenten Risiken verbunden. Nutzer werden aufgefordert, vor jeder Entscheidung eigene Recherchen durchzuführen oder einen zertifizierten Finanzberater zu konsultieren. Ainvest Fintech Inc. übernimmt keine Haftung für Handlungen, die auf Grundlage dieser Informationen vorgenommen werden. Einen Fehler gefunden?Problem melden










Kommentare
Noch keine Kommentare