
Drei aufeinanderfolgende Sitzungen mit fast doppelstellenweise Gewinnen – das ist eine Art von Performance, die es Anlegern, die auf Momentum-Strategien setzen, angenehm macht, und den fundamentalen Investoren jedoch unangenehm ist. Tempus AI schloss am Freitag, den 21. August, bei 72,69 $. Das bedeutet eine Steigerung von etwa 9% innerhalb dieser Sitzung. Damit wurde der Aktienkurs innerhalb eines Monats um etwa 70% gesteigert. Der Grund dafür ist real – es handelt sich dabei um eine klare Bestätigung des Assets, das das Unternehmen letzten Monat übernommen hat. Das Problem ist jedoch der Preis, den die Marktteilnehmer jetzt für dieses Asset zahlen müssen. Wenn ein echter Auslöser zusammen mit einem der am meisten gehandelten Aktien im Gesundheitssektor auftritt, dann wird der Kurs nicht mehr als Maßstab für die Strategie angesehen, sondern als Maßstab für den Druck auf den Markt.
Die Geschwindigkeit zeigt, dass es sich um ein Positionsereignis handelt – keine normale Neubewertung. Nach dem Anstieg von etwa 13% am 19. August und einem weiteren Anstieg von etwa 10,9% am 20. August fiel am Freitag noch eine weitere Steigerung von etwa 9% hin. Das Volumen betrug etwa 1,12 Milliarden Dollar für etwa 15,9 Millionen Aktien – also eine Volumenzahl von 14,8%. Für einen großen Aktienmarkt ist das ein extrem hoher Wert. Am Ende der Woche war der Aktiepreis um 39,5% gestiegen, um 70,3% in 20 Tagen und um 36,4% in 120 Tagen. Zudem lag der Anstieg seit Jahresbeginn bei 23,1%. Die Steigerung ist so stark, dass der Zuwachs in 20 Tagen bereits den Gesamtwert des Jahres übersteigt.
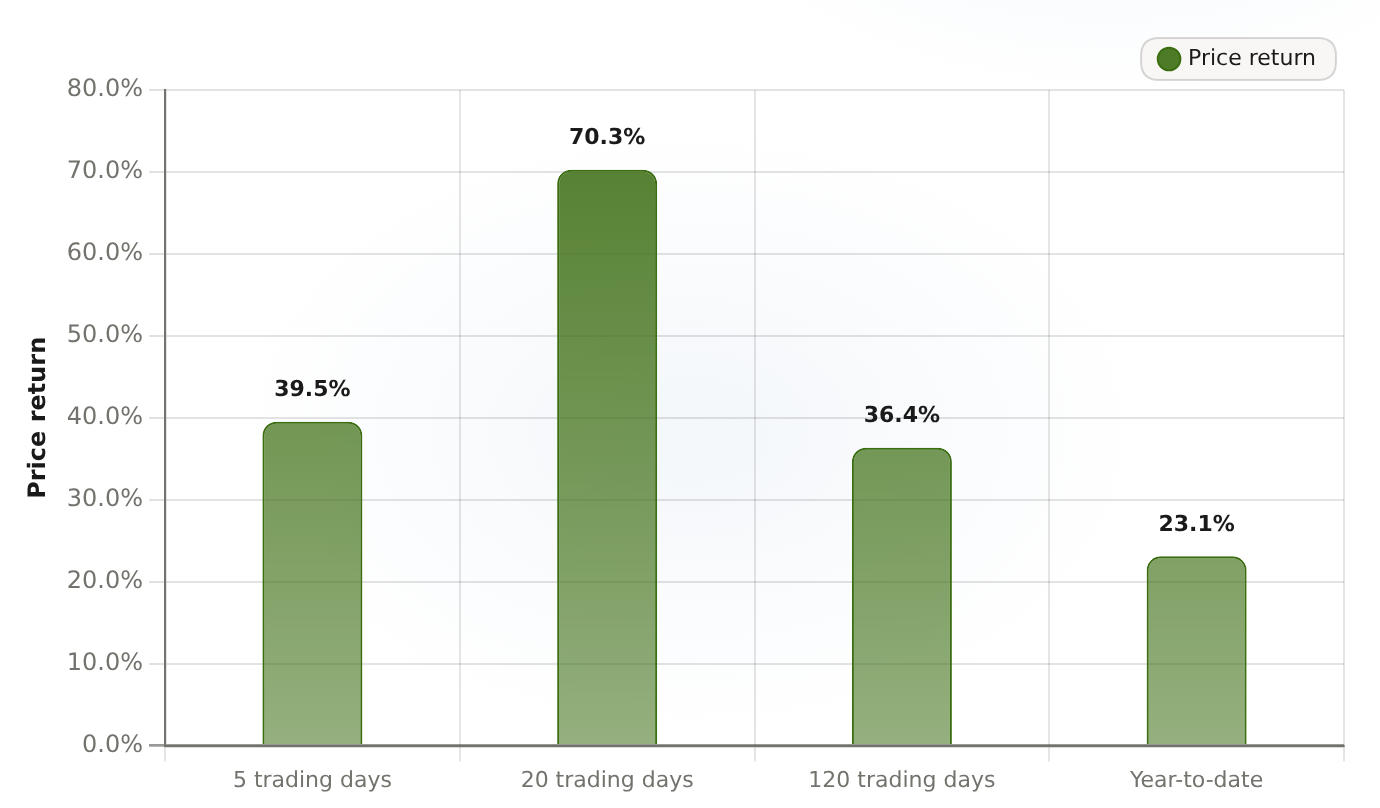
Der Anstieg von +70% innerhalb von 20 Tagen übertrifft sowohl den Anstieg von +36% über 120 Tage als auch den Anstieg von +23% seit Jahresbeginn. Das zeigt, wie komprimiert und kurz diese Entwicklung ist.
| Horizont | Preisrückkehr (%) |
|---|---|
| 5 Handelstage | 39.52 |
| 20 Handelstage | 70.27 |
| 120 Handelstage | 36.35 |
| Seit Beginn des Jahres | 23.1 |
Aber selbst nach all dem sind die Aktien immer noch etwa 30 Prozent unter dem Höchstwert von 104,32 Dollar – ein Zeichen dafür, dass die Situation bei TEM bereits vor dieser Woche sehr angespannt war. Eine Aktie, die so stark schwankt, wird keine Käufer an der Spitze einer solchen Situation finden. Es braucht einen Käufer, der den Zeitpunkt des Ende der Schwankungen richtig abschätzen kann.
Der Fahrer: Eine klinische Bewertung, die den Deal bestätigt hat.
Der Katalysatorklust, der den „Fuse“ entzündete, landete am 19.–20. August. Es handelte sich dabei um eine klinische Erfahrung – keine Art von „Aha-Moment“. Merck und Moderna berichteten, dass ihre Phase-3-Studie INTerpath-001 – eine personalisierte mRNA-Neoantigen-Vakzine in Kombination mit Keytruda bei reseziertem Melanom – die gewünschten Ergebnisse erreichte.Erstes erfolgreiches Ergebnis der Phase-3-Studie bei der Anwendung eines maßgeschneiderten mRNA-Krebstherapiemittels.Dieser Ergebnis ist für Tempus wichtig – denn die Produktion von Moderna beruht auf der Tumorsequenzierung- und Neoantigen-Plattform von Personalis. Das ist genau das Unternehmen, das Tempus am 20. Juli beschloss, für etwa 1,5 Milliarden Dollar in Aktien zu kaufen.16,25 Dollar pro Aktie.
Ein positiver Ausgang des späten Verkaufsverfahrens erhöht die Kaufchance des Assets, wodurch die Investoren die Bewertung des Geschäftsmodells über die Quartalszahlen von Tempus stellten. Wall Street bestätigte diese Einschätzung: BTIG behielt seine Kaufbewertung bei.Er erhöhte sein Kursziel von 70 auf 80 Dollar.Am 20. August wurde auf die Integration der genomischen Sequenzierung von Personalis mit der Datenplattform von Tempus hingewiesen. Am Freitag gab es keine neuen Schlagzeilen – die Veranstaltung war lediglich eine Fortsetzung der vorherigen Veranstaltungen.Anpassungen durch Analytiker und Ausbau der Präzisionsonkologie-TechnologienEs wird auf bereits überhitzten Techniken aufgetragen.
Die Mechaniken hinter der Vertikale – die Ursachen dafür
Der geringe Anleiheanteil ist der Grund dafür, dass diese validierte Geschichte so heftig bezahlt wird. Der geringe Anleiheanteil betrug…24,32 % des FLOATsLaut dem Bericht vom 31. Juli beträgt die Anzahl der Aktien etwa 33,2 Millionen Stück. Es werden etwa 5,9 Tage benötigt, um diese Anzahl zu erreichen. Die Schätzungen Mitte August liegen im Bereich von etwa 26% bis 33% des Gesamtkapitals – abhängig von der Quelle.
Wenn ein positiver Katalysator in diese Position eindringt, dann werden neue Kaufkräfte die Short-Positionen übernehmen. Die Anzahl der Käufer erhöht den Kaufdruck, und der Preis steigt – nicht aufgrund neuer Überzeugungen, sondern weil andere Käufer aussteigen. Der Kreislauf endet erst dann, wenn die Short-Positionen aufgeben, neue Lieferungen eintreffen oder der Preis so stark ansteigt, dass neue Long-Positionen nicht mehr möglich sind.
Die sauberste Belege dafür, dass es sich um einen Handel mit Strukturen handelt und nicht um eine Impfung, sind die Kurse von Moderna am 20. August – ein typisches Beispiel für den Verkauf von Informationen zur Markteinführung einer neuen Produktlinie. Tempus hingegen blieb auf dem Kurs hoch. Die Investoren kauften nicht das Impfstoffunternehmen selbst, sondern das Subsystem für die Sequenzierung sowie die Messung der minimalen Erkrankungsrisiken – also die Komponenten, die hinter der Impfung stehen.Rund 20 Milliarden US-Dollar für den Markt der MRD-TestsDas ist die nachhaltige Positionierung im Zentrum des Geschäfts – und deshalb verdient die langfristige Strategie selbst Respekt.
Realer Einbruch, eingeschränkte Bewertung
Die Grundlagen unterstützen diese langfristige Perspektive – und die Zahlen für das zweite Quartal waren wirklich ermutigend. Umsatz…Der Umsatz stieg im Vergleich zum Vorjahr um 22% auf 382,5 Millionen Dollar.Und das Unternehmen erzielte seinen ersten Quartalsgewinn nach den GAAP-Vorgaben.Vom Verlust von 42,84 Millionen Dollar im Vorjahr auf einen Nettogewinn von 5,64 Millionen Dollar.Die Managementführung schätzt die Umsatzziele für das Jahr 2026 auf 1,60–1,61 Milliarden Dollar und prognostiziert einen Adjustierten EBITDA von etwa 65 Millionen Dollar. Doch man sollte die Zahlen klar verstehen: Das ist nur ein Viertel des GAAP-Umsatzes – es handelt sich also nicht um ein profitables Unternehmen. Der Betriebsmarge liegt immer noch bei ca. -19,8 %, der EBITDA-Marge bei -16,1 %. Die freien Cashflows in den letzten zwölf Monaten betragen -273 Millionen Dollar. Dabei beträgt das Nettoverbindlichkeitsniveau etwa 545 Millionen Dollar. Zusammen mit etwa 600 Millionen Dollar an Cash und 1,9 Milliarden Dollar an Gesamtverbindlichkeiten ergibt sich ein Situation, in der das Unternehmen noch keine positiven Ergebnisse erzielen kann.

Das bringt uns wieder zurück zum Thema Bewertung. Für 72,69 Dollar wird das Aktie etwa 9,2-mal so hoch wie die vergangenen Umsätze – also etwa 9,5-mal so hoch wie der Unternehmenswert im Verhältnis zu den Umsätzen. Zudem liegt der Multiplikator fast bei 29,5-mal dem Buchwert. Solche Multiplikatoren werden normalerweise für Unternehmen verwendet, die Geld ausgeben, nicht für solche, die es wieder in Umlauf bringen. Der Wert des Unternehmens liegt außerdem über dem…Durchschnittlicher Analystenzielwert: 64,68 DollarEs handelt sich dabei um eine Zahl, die bereits vor dem gesamten Bewegungen des Marktes existiert. Die einzelnen Ziele reichen von Piper Sandlers 56 Dollar bis zu Freedom Capitals 59 Dollar – und weiter bis zu Needhams 75 Dollar sowie BTIGs neuen Preis von 80 Dollar. AInvest gibt einen Kaufsignal für TEM ab, doch seine Grundwertung beträgt nur 1,5 von 10 Punkten. Der Liquiditätsscore liegt bei 7,8 Punkten – was auf eine Bewegung, die durch Momentum getrieben wird, hindeutet, und nicht auf eine Bewertung, die auf der Grundlage von Fundamentaldaten erfolgt. Wenn das Scorecard den Kaufsignal gibt, aber die Grundwerte nur 1,5 sind, dann zahlt der Markt für diese „Narrative“-Bewertung, nicht für die mathematischen Daten.
Die technischen Indikatoren sowie der Kalender zeigen auf eine vorsichtige Entwicklung hin. Der RSI liegt bei etwa 75 – also deutlich über dem Kaufpreisniveau. Der Schlusskurs lag etwa 38% über der 50-Tage-Grundtrendwerte von ca. 52,66 Dollar. Der Geschäftszusammenschluss mit Personalis mit einem Aufpreis von etwa 28% wird voraussichtlich erst Ende dieses Jahres abgeschlossen werden. Dabei gibt es Risiken bezüglich der Integration und der Rechte der Aktionäre. Die Anmeldungen gemäß Rule 144 enthullen Informationen über geplante Verkäufe durch den Finanzchef und zwei weitere Führungskräfte. Das nächste Ertragsbericht wird voraussichtlich im Oktober oder November erscheinen. Dies wiederum setzt die Bedingungen für das Aktieangebot neu. Jeder dieser Faktoren kann als Druckfaktor dienen, sobald der Druck nachlässt.
Zusammenfassung: Warten Sie auf den Eintritt mit geringerem Risiko.
Die ehrliche Einschätzung des Fahrers ist einfach: Der Katalysator ist wirklich und langlebig. Der Handel am Freitag war in Wirklichkeit eine Fortsetzung des vorherigen Handelszyklus. Der Preis nach einer etwa 70%-en Abwärtsbewegung über 20 Tage ist kein Preis, den ein disziplinierter Käufer akzeptieren sollte. Ich verfolge diese Aktie nicht. Das GARP-Modell kauft Wachstum zu einem vernünftigen Preis. Bei 72,69 Dollar ist das Wachstum zwar real, aber der Preis ist zu hoch. Die bessere Strategie ist, auf einen risikoärmeren Eintritt zu warten – nämlich auf eine Konzentration des Kurses wieder auf die Nähe von 60 Dollar oder auf den Durchschnitt der 50-Tage-Kurse. Ideal wäre es, wenn die Dynamik nachlässt und die Short-Positionen abgewickelt werden – während die klinische Validierung und der Deal weiterhin bestehen bleiben. Ich würde die Situation neu bewerten, falls keine Rückkehr stattfindet und die Aktie stattdessen ihre Gewinne mit hohem Volumen abwälzt, ohne den Sprung zurückzunehmen. Das würde bedeuten, dass die Bewertung grundlegend ist, nicht nur positionell. Und die Prognose wird zu einem offenen Bullish-Befund, wenn der Deal ordentlich abgeschlossen wird und die Zahlen für Oktober/November eine Beschleunigung der Umsätze sowie eine Verbesserung des freien Cashflows bestätigen. Bis dahin bleibt es ruhig. Ein echter Katalysator verdient einen besseren Eintrittspreis als dieser – es lohnt sich, darauf zu warten.








Kommentare
Noch keine Kommentare