
Catch pre-market movers with AI signals.
Summets Imfinzi-Sieg ist echt. Die Einnahmen gehören nicht Summets.
Der Markt erhielt die Nachricht, die er wollte: Ivonescimab – das Medikament, das Summit Therapeutics (NASDAQ: SMMT) zu einem Unternehmen im Wert von 11 Milliarden Dollar machte – hat in einer späten Phase der Studien Imfinzi von AstraZeneca übertroffen. Die Aktien von Summit stiegen innerhalb eines Tages um etwa 6,5%. Die gute Nachricht ist also echt. Es lohnt sich, sie genau zu verstehen – denn der Grund dafür ist nicht das, was auf den Schlagzeilen angegeben wird.

Der Prozess wurde in China durch Akeso durchgeführt – das chinesische Unternehmen, das das Medikament entwickelt hat und die Rechte hatte, es dort zu verkaufen. Summit hat China nie erworben. Ein Sieg auf einem Markt, auf dem Summit nicht verkauft werden kann, ist ein echter Beweis dafür. Das sind keine Einnahmen von Summit. Das sind verschiedene finanzielle Entwicklungen – und die ganze Geschichte der Aktien ist in dieser Unterschiedlichkeit zusammengefasst.
Der Sieg – genau.
Die Studie istHARMONi-GI1 – eine Phase-3-Studie für Patienten mit fortgeschrittener Bauchspeicheldrüsenkrebs.Tumore der Gallenwege und des Gallenblasens – eine weniger häufige und kleinere Gruppe von Onkologiefällen als die Lungenkrebsfälle, in denen Ivonescimab an Bedeutung hatte. Es wurde untersucht, ob Ivonescimab in Kombination mit Chemotherapie gegen Durvalumab (Imfinzi) in Kombination mit Chemotherapie wirksam ist.Die internationalen Richtlinien nennen dieses Verfahren den „globalen Goldstandard“.Bei dieser Krankheit erreichte die Behandlung das primäre Endpunkt bezüglich der Gesamtüberlebenszeit bereits bei der vorab festgelegten Zwischenanalyse. Dabei wurden statistisch signifikante und klinisch bedeutende Ergebnisse erzielt. Auch die wichtigen sekundären Endpunkte bezüglich der Freisetzung von Krankheitserregern und der Antwortrate auf die Behandlung wurden erreicht. Die genauen Überlebenszahlen wurden noch nicht bekannt gegeben; sie werden bei einem zukünftigen medizinischen Kongress veröffentlicht werden.
Der historische Kontext verleiht dem Erfolg an Bedeutung. Es handelt sich dabei um den ersten bekannten Phase-3-Test bei fortgeschrittener Gallengangskarzinom-Erkrankung – bei dem jeglicher Wirkstoff eine Rolle spielt.Behandlung mit einer Anti-PD-(L)1-plus-Chemotherapie – Auswirkungen auf die Gesamtüberlebensrate– Imfinzi selbst hatte…Setzen Sie dieses Standard durch mit der TOPAZ-1-Studie.Es ist auch der erste Erfolg der Phase-3-Studie mit Ivonescimab außerhalb des Lungenkrebsbereichs. Es handelt sich dabei um einen klaren Sieg: fünf Ergebnisse, fünf Siege – vier davon im Bereich der Lunge.
Wer besitzt was?
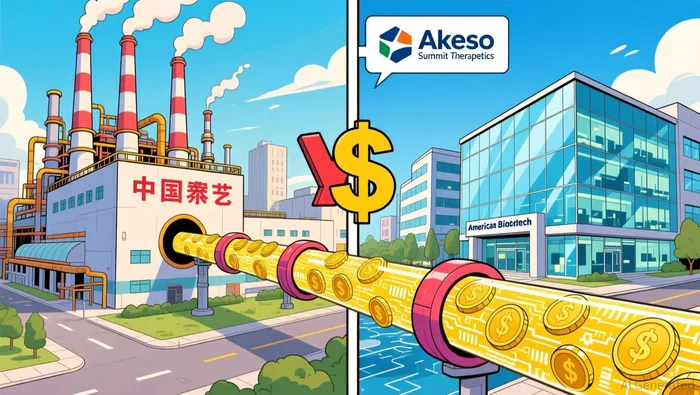
Akeso ist nicht ein Wettbewerber von Summit – sondern Summits Lieferant und Eigentümer. Das Medikament besteht aus einer einzigen Molekülstruktur, die auf zwei verschiedene Arten interpretiert werden kann. In den Gebieten, für die Summit Lizenzen vergibt…Die Vereinigten Staaten, Kanada, Europa, JapanUndSpäter in Lateinamerika, dem Nahen Osten und AfrikaEs wird SMT112 genannt und gehört zu Summit. In China und auf der ganzen Welt wird es AK112 genannt – und gehört zu Akeso.
Die Begriffe zeigen, wer die Kontrolle hat. Im Dezember 2022 SummitZahlt 500 Millionen Dollar für seine Ex-Chinesischen Rechte.Und es kann bis zu weitere 4,5 Milliarden Dollar an Zahlungen aufzählen – außerdem eine niedrige, zweistellige Lizenzgebühr für alles, was es schließlich verkauft. Akeso hat die Wirtschaft nicht ignoriert: Es behält die kommerzielle Niederlassung in China bei.Ivonescimab ist bereits für die Behandlung von Lungenkrebs zugelassen.Und Akeso berichtete über…Im Jahr 2025 wurden 3,03 Milliarden RMB an kommerziellen Verkaufserträgen erzielt.Und es erhält einen Prozentsatz von dem, was die Konferenz an anderen Orten verdient.
Ein Erfolg in einer chinesischen Studie, der mit dem Budget von Akeso und auf dem Markt von Akeso erreicht wurde, fließt zunächst in die Einnahmenlinie von Akeso. Summit hat außerdem angegeben, dass die Ergebnisse nur für einen einzigen Region gilt und daher der Genehmigung in den eigenen Territorien nicht zugänglich sind. Der Krebs des Gallengangs ist sogar nicht im angekündigten „Ex-China Phase 3-Programm“ von Summit enthalten – dieses Programm umfasst Studien zu Lungen-, Darm-, Blasen- sowie Kopf-Hals-Krebs. Der heutige Anstieg ist daher lediglich eine Bestätigung der Ergebnisse – keine Aussage bezüglich dieser Ergebnisse.
Die unbequeme Symmetrie
Das ist die Zahl, über die jeder Aktionär von Summit nachdenken sollte. Nach der Aktienaufkündigung beträgt der Marktwert von Summit etwa 11,4 Milliarden Dollar.Akesos ist etwa 87 Milliarden HKD wert.– Fast exakt 11 Milliarden Dollar. Zwei Unternehmen, gleicher Preis, aber völlig unterschiedliche Eigentümer.
Akesos Seite des Buches enthält eine offizielle Franchise in China – diese Franchise verkauft bereits Produkte. Zudem werden Royalties pro jedem Dollar erhalten, den Summit verkauft.Sie haben sieben marktübliche Medikamente auf den Markt gebracht – und außerdem eine vollständige Produktionskette dazu.Summits-Seite bietet eine exklusive Option für ein Medikament, das noch nie in irgendeinem Land von Summit zugelassen wurde. Das Medikament erzielt bisher keine Einnahmen und muss die Gebühren aus den Einnahmen bezahlen.
Der Markt bewertet den Anteil von Summit am Gesamtmarkt etwa gleich wie die gesamte Bäckerei von Akeso. Das bedeutet entweder, dass Akeso eine extrem günstige Bäckerei hat – oder Summit eine extrem teure Bäckerei. Für den Eigentümer von SMMT ist das ein Zeichen dafür, dass der Gewinn aus China heute dem Partner zugutekommt, der bereits die Einnahmen hat. Der Partner, der in den Schlagzeilen auftaucht, erhält hingegen nur ein „Gesprächsrecht“, das er nicht sofort in Geld umwandeln kann.
Was genau sorgt dafür, dass der Preis sich bewegt?
Die Menge hat bereits gezeigt, dass sie das echte Risiko versteht. Es handelt sich nicht um einen Aktienkurs, der durch eine Reihe von Siegen gestützt wird – es ist vielmehr ein Aktienkurs, der von etwa 29 Dollar auf etwa 12 Dollar fiel und dennoch noch etwa halb seiner 52-Wochen-Hochmarke erreicht. Das Einstufen als „niedriger“ Aktienkurs geschah, während das Medikament noch Erfolge hatte – denn das, was den Preis beeinflusst, ist nicht die Anzahl der Siege. Es ist vielmehr die Zahl der Genehmigungen, mit denen das Medikament verkauft werden kann, sowie der Vorteil, den es bei Patienten im Westen bietet.
Der kurzfristige Zeitplan macht das deutlich. Summits erster Versuch, die Zustimmung der USA zu erhalten – das Angebot bezüglich des EGFR-mutierten Lungenkrebses, basierend auf dem globalen HARMONi-Studienprojekt – wird von der Food and Drug Administration geprüft.Entscheidungstermin für PDUFA: 14. NovemberDie unterstützenden Daten waren:Veröffentlicht in The Lancet Oncology in der letzten Woche.Es zeigt, dass das Medikament die Wahrscheinlichkeit einer Verschlechterung der Erkrankung etwa halbiert hat. Die Überlebensrate ist ebenfalls verbessert worden.Verpasste den formellen statistischen Bogen beim ersten Blick.Aber es zeigte eine klare Vorteile im Nachverfolgungstest: Die Risikorelevanz war insgesamt 0,78, bei nordamerikanischen Patienten sogar 0,70. Das ist wichtig, denn die Ergebnisse nur für Chinesen haben in Westlichen Ländern nie gezeigt, dass das Medikament wirksam ist. Das hier ist der Beweis dafür, dass die Ergebnisse auch in anderen Ländern anwendbar sind.
Der größere Preis ist noch ein Jahr entfernt. HARMONi-3 ist die globale Phase-3-Phase.IVonescimab in Kombination mit Chemotherapie wird zum Merck-Produkt Keytruda.Es handelt sich dabei um den aktuellen Standard für das primäre metastasiertes Lungenkrebs, und zwar bei derselben Tumortypartikeln – in Summits eigenen Märkten. Summit wird im zweiten Halbjahr 2026 die Analyse mit Schleimhautzellen durchführen, während die schwierigere Analyse ohne Schleimhautzellen im ersten Halbjahr 2027 erfolgen wird. Hier wird ein chinesischer Erfolg zu einem westlichen Blockbuster – oder auch nicht. Keine andere Behandlungsmethode bringt es näher dazu, dass ein chinesisches Produkt ein wirklicher Erfolg wird.
Alles wird mit Geld bezahlt, das das Unternehmen nicht selbst verdient hat. Summit berichtete Ende Juni über 691 Millionen Dollar an Bargeld und Investitionen. Gleichzeitig wurden etwa 150 Millionen Dollar pro Quartal für nicht-GAAP-Operationalkosten verbraucht – das entspricht etwa 600 Millionen Dollar pro Jahr. Die Ressourcen werden durch eine „At-the-Market-Share“-Funktion wieder aufgefüllt. In dem zweiten Quartal wurden etwa 230 Millionen Dollar eingesammelt; seitdem gibt es noch mehr. Jeder „ATM-share“ ist eine Ansprüche auf dieselben Vorteile, für die die „Bulls“ bereits volle Kosten zahlen müssen.
Die ehrliche Bull-Falle
All das macht die Studie nicht falsch. Ein Mechanismus, der in vier verschiedenen Situationen funktioniert und anschließend auch im Darm wirkt, zeigt, dass die Biologie der entscheidende Faktor ist – nicht das Design der Studie oder die Sympathien des Marktes. Die Studie in China ist die günstigste Möglichkeit, das identische Mechanismus zu testen, auf dem das Programm von Summit in China basiert. Akeso übernimmt die Kosten, während Summit die Ergebnisse kostenlos abrufen kann. Die vernünftige Position ist, dass das Biologische Merkmal des Medikaments weiterhin funktioniert – das ist genau die Voraussetzung, die HARMONi-3 benötigt. Sehen Sie das ernst.
Die Regel ist, der heutigen Analyse einen gewissen Wert zuzumessen und auf die beiden Daten zu achten, die tatsächlich eine Bedeutung haben. Wenn die Entscheidung der FDA im November ohne Probleme getroffen wird und HARMONi-3 in der großen nicht-squamous-Gruppe eine signifikative Überlegenheit gegenüber Keytruda zeigt, dann wird die Reaktion dieser Woche wie ein vorläufiges Bild einer viel größeren Situation erscheinen. Falls HARMONi-3 mit einer geringen Anzahl an Patienten veröffentlicht wird oder die Veröffentlichung verzögert wird, während das Unternehmen weiterhin Aktien verkauft, hat ein Unternehmen mit einem Marktwert von 11 Milliarden Dollar noch viel Raum für Rückgänge – und die nahe Parität mit dem Lizenzgeber bezüglich der Gebühren ist ein Indikator dafür, wie unausgewogen dieses Risiko ist.
Das Wiederholen des Titels kostet nichts und macht keine Umstände – bis die beiden tatsächlichen Ergebnisse vorliegen. Deshalb bleibt die „komfortable“ Version auch günstig. Die Leute können richtig sein, dass das Medikament gewinnt – aber trotzdem verliert es in Bezug auf die Zeit, die Geografie und den Preis des Produkts. Heute gehört der Sieg Akeso – was die Aktionäre von Summit besitzen, ist jedoch eine Wette darüber, ob es ihnen gehören wird.

Inez Corwin ist eine Art „Contrarian“ auf dem AI-Markt – jemand, der versucht, die Annahmen zu entlarven, die alle verwenden, sowie die Beweise, die diese Annahmen widerlegen könnten.







Kommentare
Noch keine Kommentare