
Der Anruf
Ich bewerte Starbucks (NASDAQ: SBUX) als „Hold“. Der entscheidende Trigger für einen Kaufbeschluss ist jedoch sehr eng gefasst: Die Verkäufe in den US-amerikanischen Filialen, die mindestens ein Jahr lang betrieben werden, sind der beste Indikator dafür, ob die Kunden weiterhin zur Filiale zurückkehren. Dabei muss der Umsatz im vierten Quartal mindestens 6,5 % über dem von Starbucks angegebenen Wert liegen – und der Gewinnmarge muss weiter steigen. Die this Woche erfolgte Stellenabbau von etwa 224 Unternehmenspositionen ist der kleinste Teil der vier geplanten Umstrukturierungen unter CEO Brian Niccol. Es handelt sich dabei eher um eine Kostenkontrolle, nicht um ein Signal für eine Veränderung der Geschäftslage. Der Rückgang des Aktienkurses um etwa 2 % aufgrund dieser Nachrichten ist eher eine Frage der Bewertung, nicht ein Zeichen dafür, dass das Unternehmen in Schwierigkeiten ist.
Die Lektüre dieser Disziplin hat eine faktische Grundlage. Im Quartal vom 29. Juli berichtete Starbucks darüber.Die globalen Verkaufszahlen stiegen um 7,9%.Und der Wachstum war auf Transaktionen basiert – mehr Kundenbesuche, nicht nur höhere Preise. Es war das vierte Quartal in Folge mit positiven Verkaufszahlen im Vergleich zu dem vorherigen Quartal. Der operative Gewinn nach Nicht-GAAP-Maßstäben erreichte 14,4 %, ein Anstieg von 430 Basispunkten gegenüber dem Vorjahr. Das Unternehmen erhöhte außerdem seine Jahresziele. Unternehmen, die ihre Arbeitszeit und Mitarbeiter reduzieren, weil die Nachfrage sinkt, veröffentlichen normalerweise keine solchen Zahlen.
Der Grund dafür, dass es sich um eine Bedingung statt um einen direkten Kauf handelt, ist der Preis, den bereits für die Erholung gezahlt wurde. Laut den Daten von Ainvest ist das Aktienkurswert in den letzten 52 Wochen um etwa 23% gestiegen. Der Kurs liegt etwa 6% unter seinem Höchststand von 110,51 US-Dollar über die letzten 52 Wochen. Es handelt sich dabei um einen hohen Premium gegenüber den Konkurrenten im Bereich des Schnellservice-Bereichs – selbst nach dem Rückgang in dieser Woche. Man kauft also ein Unternehmen, dessen Erholung noch nicht abgeschlossen ist.

Was diese Runde eigentlich war
Die Augustreduzierung ist zwei getrennte Entscheidungen, die in einen einzigen Artikel zusammengefasst werden. Etwa 120 Positionen gehören zu Arbeitern, die…Lehnt es ab, in das neue Büro in Nashville zu ziehen.Starbucks konzentriert seine Unterstützungsstruktur in den USA um einen Standort im Südosten – mit einer Frist für die Verlagerung bis zum 1. November. Rund 104 Positionen gehören zur Teamgruppe für die Gestaltung und Bau der Filialen, die für den Einrichtung der neuen Filialen zuständig ist. Diese Zusammensetzung ist wichtig: Etwa die Hälfte der 224 genannten Positionen sind Stellen, an denen Mitarbeiter sich weigern, nach Süden zu ziehen – nicht aber Mitarbeiter, die aufgrund von Leistungsmängeln entlassen werden.
Das Projekt befindet sich im Rahmen eines zweijährigen Programms zur Kostensenkung von 2 Milliarden Dollar – ein Programm, das Niccol als Teil seines „Back to Starbucks“-Plans vorgesehen hat. Es handelt sich um den vierten Teil dieses Programms. Die insgesamt entfernten Unternehmenspositionen seit Anfang 2025 betragen…Mehr als 2.300Das ist eine echte Umstrukturierung – und der Tempo dieser Umstrukturierung ist genau der Grund, warum Investoren weiterhin fragen, ob jede neuer Runde ein erfolgreicher Plan ist oder ob es sich um ein Unternehmen handelt, das weiterhin Verluste macht.
Die Entwicklung auf dem Markt war das Gegenteil der Grundlagen. Die Aktienkurse fielen um etwa 2% nach der Ankündigung – und sind in den letzten fünf Tagen um etwa 4% gefallen. Der Mai-Handel, bei dem 300 Positionen verkauft wurden, wurde hingegen von einem Anstieg der Aktienkurse begleitet. Selbst eine positive Analyse von Analysten konnte die Entwicklung nicht stoppen: Melius ResearchDie Aktien wurden von „Sell“ auf „Hold“ umgewandelt.Mit einem zweijährigen Ziel von ca. 110 Dollar sind die Aktien weiterhin unter Druck. Das Muster ist das der Psychologie eines Aktiens, das bereits einen Rückgang erlebt hat – nicht eine Entscheidung bezüglich der Geschäfte.
Restrukturierungsbewertung
Die vier Phasen unter Niccol erzählen eine einheitliche Geschichte – und es handelt sich dabei nicht um eine Phase des zunehmenden Rückbauens. Im Februar 2025 wurde das beendet.1.100 UnternehmensmitarbeiterWeltweit. September 2025: RückgangEtwa 900 nicht-HandelspositionenGleichzeitig mit einer Welle von Geschäftshalten.
Mai 2026 wurde eliminiert.300 US-UnternehmenspositionenDie geschlossenen regionale Unterstützungsbüros in Atlanta, Burbank, Chicago und Dallas wurden aufgeworfen – mit einem Kostenaufwand von etwa 400 Millionen Dollar. Der thismonatliche Zahlung ist die vierte und kleinste Zahlung in der Reihe. Das unten angezeigte Barplot zeigt genau, wie das Programm abgeschwächt wurde: Die Zahlung im August ist etwa ein Fünftel kleiner als die Zahlung beim Start im Februar.
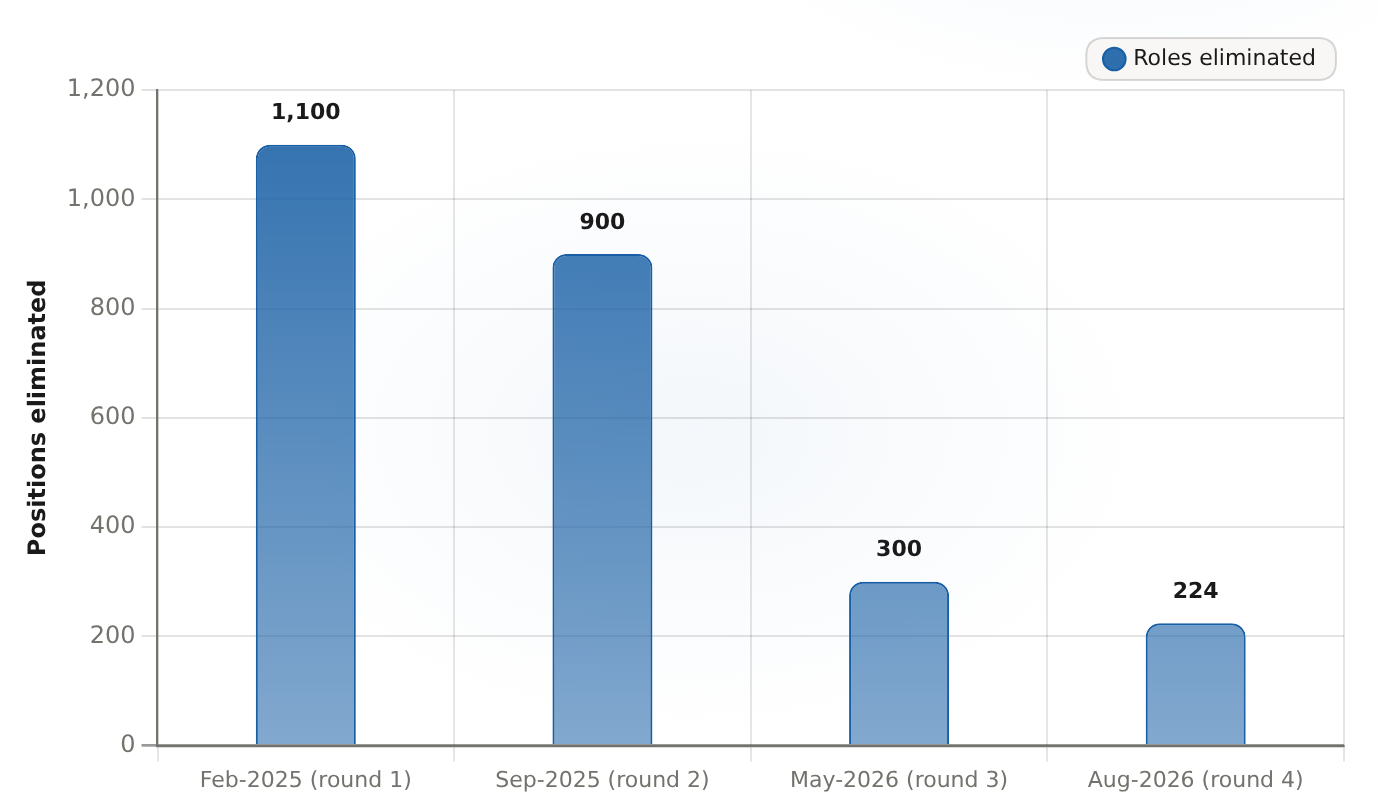
Die im August 2026 veröffentlichten Stellenangebote für etwa 224 Unternehmen sind die kleinsten, die unter dem CEO Brian Niccol angekündigt wurden. Das sind etwa ein Fünftel der Anzahl der Stellen, die in der ersten Runde mit 1.100 Stellen angekündigt wurden.
| Rund | Rollen entfernt |
|---|---|
| Februar 2025 (Runde 1) | 1100 |
| September 2025 (Runde 2) | 900 |
| Mai 2026 (Runde 3) | 300 |
| August 2026 (Runde 4) | 224 |
Lesen Sie die Angaben von oben nach unten: Jeder angekündigte Schritt ist kleiner als der vorherige. Was auch immer dieses Programm noch sein mag – es handelt sich dabei um eine vorübergehende Umstrukturierung, die schrittweise abgeschlossen wird, und nicht um eine endlose Prozessierung, bei der jede Quartal etwas mehr getan wird. Die meisten Maßnahmen sollten bis Ende des Fiskaljahres 2026 abgeschlossen werden. Deshalb sieht der Augustschritt eher wie ein Teil des Plans aus, als dass es ein neuer Abschnitt wäre.
Die Entscheidung von Wall Street bezüglich desselben Programms ist das eigentliche Signal. Die Mai-Sitzung führte zu einer Kostenbelastung von etwa 400 Millionen Dollar – zu einem Zeitpunkt, an dem die Margen unter dem Druck der Arbeitskosten des Projekts litten. Doch der Markt…Ich habe einfach zugesehen, wie der Aktienkurs stieg.Der kleinere August-Rundetermin, drei Monate später, wurde verkauft. Dasselbe Programm, derselbe CEO – nur die Bänder sind anders. Der Unterschied liegt darin, wo sich die Aktien im Zyklus befanden.
Die wissenschaftliche Grundlage für die Kürzungen
Die ganze Debatte reduziert sich auf eine Frage: Ist das eine Beweis für Disziplin – oder ein Zeichen dafür, dass die Nachfrage schwach ist?
So löst die „Fork“ das Problem. Was die Disziplin angeht: In jeder Runde haben alle Maßnahmen nur die Unternehmenskosten beeinflusst – Baristas, Ladenleiter und Bezirksleiter waren explizit nicht betroffen. Die Nachfrage ist hingegen abhängig von den Transaktionen; daher wirken die Einsparungen direkt auf den Betriebsmarge. Die Betriebsmarge im dritten Quartal liegt bei 14,4 %, was deutlich über dem Jahresziel von mehr als 11 % liegt. Der Prognosewert für den non-GAAP-EPS wurde auf 2,55 bis 2,65 Dollar erhöht. Was die Nachfrage angeht: Der Testpunkt ist der US-Verbraucher. Für das vierte Quartal wird eine Nachfrage von 6,5 % oder mehr erwartet. Im dritten Quartal lag die Nachfrage in den USA bei 7,9 %. Dabei trugen die vergleichbaren Transaktionen zu diesen Werten bei. Wenn die Nachfrage unter diesem Wert liegt, wird diese Runde aus einer Effizienzsteigerung zu einer Erosion des Gewinns führen.
Die Besonderheiten in China machen es schwierig, die Gesamterlöse zu erkennen. Das beeinflusst auch die Interpretation der „Umsätze“. Im April verkaufte Starbucks 60 Prozent seiner Retailaktivitäten in China an Boyu Capital, während 40 Prozent in einer lizenzierten Joint-Venture-Struktur verblieben. Somit werden die Umsätze aus China nicht mehr in den konsolidierten Gewinnbericht einbezogen. Diese buchhalterische Änderung ist der Grund dafür, dass die konsolidierten Umsätze um etwa 1 Prozent auf 9,3 Milliarden Dollar gesunken sind – obwohl die anderen Länder weiterhin gestiegen sind. Der Beitrag Chinas sank von etwa 800 Millionen Dollar pro Quartal auf etwa 53 Millionen Dollar, nachdem er aus dem Konsolidierungsbereich entfernt wurde. Die Auswirkungen dieser Entwicklung sind also deutlich sichtbar.Der internationale Betriebsmarge hat zugenommen.Und der Deal brachte etwa 536 Millionen Dollar an Nettoerträgen. Ein Teil dieser Einnahmen wurde verwendet, um etwa 1,3 Milliarden Dollar an Anleihen durch Verkauf zu tilgen. Die zukünftigen Nachfrage nach China wird nun durch die Struktur der lizenzierten Joint Ventures bestimmt – also durch Gebühren und den verbleibenden 40-Prozentanteil am Unternehmen. Diese Elemente werden getrennt von den Gewinnen und Verlusten berechnet, wobei ein Konsolidierungsfaktor von 5,7 Prozent als angemessener Maßstab herangezogen wird.
Bewertung: Der Aufpreis, der nachgewiesen werden muss.
Alles, was oben beschrieben wurde, deutet darauf hin, dass das Unternehmen ordnungsgemäß funktioniert. Die Bewertung ist jedoch ein Punkt, bei dem es unangenehm wird. Laut den Daten von Ainvest wird SBUX auf etwa 29,3-fach EV/EBITDA bewertet – also der Unternehmenswert geteilt durch die Gewinne vor Zinsen, Steuern, Abschreibungen und Amortisationen aus den letzten vier Quartalen. Zudem beträgt der Forward-Price-to-Earnings-Ratio etwa 51,5-fach. Das sind also Wachstumsmultiplikatoren für ein Kaffeeunternehmen.
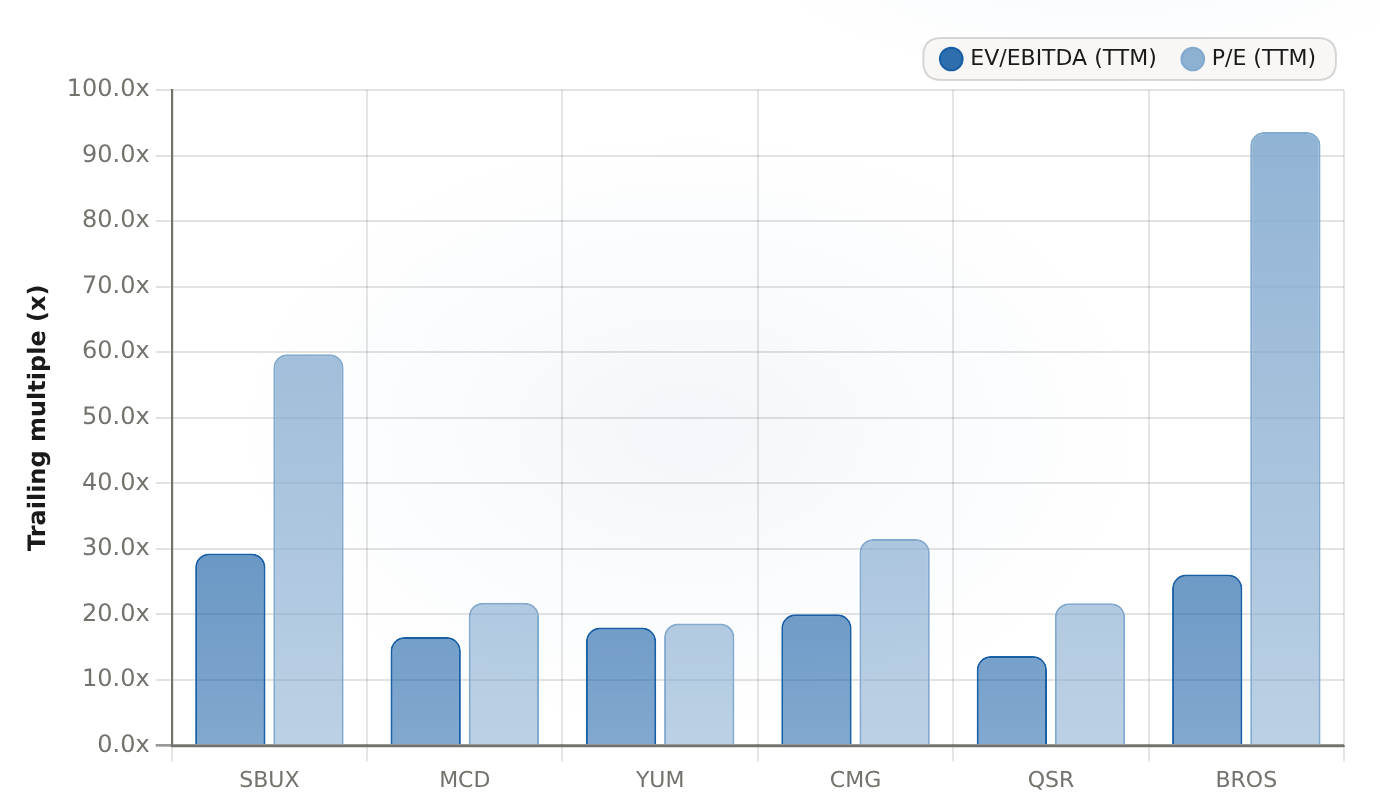
Das Multiple von 29,3x TTM EV/EBITDA bei Starbucks übertreft alle Wettbewerber im Bereich der Schnellservice-Einzelhandel (13,7x–20,0x). Das P/E-Multiple von 59,7x liegt nur hinter dem von Dutch Bros, das für einen hohen Wachstumswachstum steht. Daher muss die Marge-Rückgewinnung dazu beitragen, dass dieses Multiple gerechtfertigt bleibt.
| Firma | EV/EBITDA (TTM) | P/E (TTM) |
|---|---|---|
| Starbucks | 29.3 | 59.69 |
| McDonald’s | 16.55 | 21.8 |
| Yum Brands | 18 | 18.64 |
| Chipotle Mexican Grill | 20.03 | 31.51 |
| Restaurant Brands Intl | 13.66 | 21.73 |
| Dutch Bros | 26.09 | 93.61 |
Die Peer-Screen-Ergebnisse zeigen, dass das Premium-Concrete-Produkt eine hohe Bewertung aufweist. Bei McDonald’s liegt der EV/EBITDA-Multiplikator bei etwa 16,6x, bei Yum Brands bei 18,0x, bei Restaurant Brands bei 13,7x und bei Chipotle bei 20,0x. Starbucks liegt mit etwa 29x über dem gesamten Quick-Service-Gruppe. Der 2,4%-Dividendenrenditeffekt trägt nicht dazu bei, die Bewertung zu verbessern – schließlich bezeichnet eine 2,4%-Rendite das Unternehmen als etablierten Cash-Verteilungsanbieter, während der EV/EBITDA-Multiplikator es als Unternehmen mit Wachstumschancen darstellt. Der einzige vergleichbare Peer in dieser Liste ist Dutch Bros, dessen Multiplikator etwa 26x beträgt – doch dieser Wert entsteht auf einer deutlich kleineren Basis. Um diese hohe Bewertung zu rechtfertigen, muss Starbucks weiterhin wachsen, nicht nur stabil bleiben.
Die Grundlage für die Berechnung der Multiplikatoren basiert auf dem freien Cashflow. Der TTM-Freie Cashflow beträgt 3,64 Milliarden Dollar – ein Anstieg von etwa 62% gegenüber dem Vorjahr. Die Dividenden betragen etwa 2,48 Dollar pro Aktie über das letzte Jahr hinweg; in 16 Jahren war es stetig zu einem Anstieg gekommen. Meiner Schätzung nach deckt dieser Cashflow mehr als ein Viertel der Dividenden aus. Die Cashmittel in Höhe von 3,45 Milliarden Dollar sowie die Nettendebütentätigkeit von etwa 9,7 Milliarden Dollar sind für diesen Cashgenerator machbar. Somit sind die Kapitalrenditen keine Einschränkung. Die eigentliche Einschränkung liegt in der vorherigen Annahme, die in die Multiplikatoren eingepreist ist: dass die Kosten konstant bleiben und die Margen weiterhin auf 14,4% steigen.
Was die These zerstören würde
Um sicherzustellen, dass der „Conditional-Hold“-Mechanismus erhalten bleibt, müssen drei Bedingungen erfüllt sein. Diese Bedingungen definieren die Fehlerpunkte auf beiden Seiten des Handels.
- Die US-Preise sind extrem hoch.Q4 erreicht 6,5% oder mehr – nach einem Q3-Wert von 7,9%, der durch Transaktionen beeinflusst wurde. Eine Verlangsamung unter dem vorgegebenen Wert bedeutet, dass die Ticketpreise und -mengen weiterhin steigen – und der Kunde wird müde. Das sind genau die Bedingungen, unter denen Entlassungen nicht mehr als Disziplin erscheinen.
- Die Marge verbessert sich stetig.Der 14,4%-ige Non-GAAP-Marge gegenüber einer über 11%-igen Marge im gesamten Jahr bedeutet, dass die zweite Hälfte des Jahres eine größere Belastung darstellt. Wenn die Kosten der Restrukturierungen – allein die Maßnahmen im Mai betrugen etwa 400 Millionen Dollar – sowie die Arbeitsinvestitionen die Ersparnisse überschreiten, dann hat die Prämie keinen Grund mehr zu existieren.
- Die mehreren Aufenthalte sind für die Prüfung bestimmt.Wenn die Kompensationszahlen anhalten und die Margen steigen – aber das Aktienkursniveau weiterhin nahe bei 29x EV/EBITDA bleibt – dann ist die Neubewertung bereits abgeschlossen. Das Risiko/Gewinn-Verhältnis wechselt wieder in Richtung Warten, anstatt zu kaufen.
China ist das „Wildcard“, das in beide Richtungen wirken kann – schließlich gilt die alte Regelung nicht mehr. Mit der Dekonzolidierung Chinas zeigt die Hauptfinanzberichte nicht mehr die gleichen Verkäufe des Landes an. Der Nachfragesignal geht über die Lizenzverträge hinaus – Starbucks behält weiterhin 40% der Marktanteile. Ein Geschäft in China ist nun nicht mehr im konsolidierten Umsatzbericht erfasst – das spricht dafür, dass man noch mehr Vertrauen in die US-Daten haben sollte. Noch ein Hinweis: Die Anzahl der Mitarbeiter im August wurde berichtet, aber noch nicht bestätigt durch eine Unternehmensanzeige. Man sollte die etwa 224 Positionen sowie deren Verteilung auf 120/104 als real, aber vorläufig betrachten.
Investorenhinweis: Halten Sie die Aktien – solange der Auslöser klar definiert ist.
Die Frage, die dieses Artikel ansprechen will, hat eine klare Antwort. Die August-Saison ist eine Disziplin bezüglich der Kosten – nicht ein Signal für Angebote. Es handelt sich dabei um eine Einsparung nur von den Überhängenkosten. Es handelt sich dabei um den kleinsten Teil eines Programms, das zur Beendigung hin geht. Die Zahlen aus dem Quartal zeigen: Transaktionsbasierte globale Kosten von 7,9 %, ein operativer Marge von 14,4 % – und zusätzliche Anweisungen von Seiten der Unternehmensleitung. Das ist nicht das Merkmal eines Unternehmens, das Kosten senkt, da die Umsätze sinken.
Die Bewertung lautet „Hold“ – mit einem klaren Kaufignal. Ich würde in den Kaufmodus wechseln, wenn die Finanzberichte für das vierte Quartal zeigen, dass die US-Wettbewerber einen Wert von oder höher als 6,5% erreichen, wobei Transaktionen weiterhin einen großen Teil des Wachstums ausmachen. Zudem sollte der operative Margin über oder über dem vorhergesagten Wert von mehr als 11% liegen – also über dem Wert von 14,4% im dritten Quartal. Falls die Wettbewerber schwächer werden oder der Margin stagniert, dann wird die Situation negativ, und das Preis-Leistungs-Verhältnis – etwa 29x EV/EBITDA für eine Quick-Service-Gruppe bei 14–20x – bedeutet, dass das Aktienkurswert nur etwa 6% unter seinem 52-Wochen-Hoch liegt – was bedeutet, dass das Aktie stark fallen könnte. Das Aktie ist noch nicht sicher, bis die Einnahmenberichte bestätigen, dass die Entlassungen tatsächlich stattfinden.
Für die aktuellen Inhaber ist es besser, Geduld zu haben und nicht panisch zu verkaufen – das Geschäft entwickelt sich weiter, und die Dividenden werden durch den freien Cashflow gedeckt. Für Neumärkte ist es jedoch besser, auf die Beweise zu warten, anstatt im Voraus mit einem hohen Multiplikator zu bezahlen. Halten Sie jetzt ein, und lassen Sie die Ergebnisse des 4. Quartals entscheiden.








Kommentare
Noch keine Kommentare