
Ich bewerte Shopify (NYSE: SHOP) als „Buy“. Der richtige Zeitpunkt für diese Bewertung wird durch einen bestimmten Faktor bestimmt: Rosenblatt Securities begann am 19. August 2026 offiziell mit der Berichterstattung über das Unternehmen.Kaufbewertung und ein Preisziel von 175 Dollar.Dieses Zielwert weist etwa 19 Prozent Potenzial auf – abgeleitet von dem Stand von ca. $146,58 am letzten Tag. Es liegt außerdem über…~$158 – Zielwert für die Streitmacht der StraßenbewohnerDas ist der einfache Teil der Geschichte. Der schwierige Teil ist jedoch, dass Rosenblatts Argument darin besteht, die größte Bedenken der Marktteilnehmer gegen Shopify – nämlich dass KI-Agenten unabhängige Händler herausdrängen und die Wirtschaftlichkeit der Plattform beeinträchtigen könnten – als übertrieben anzusehen. Ich denke, dieses Argument ist auch übertrieben. Doch die Zahl von 175 Dollar gilt nur dann als gültig, wenn Shopify die Umsätze mit 30% oder mehr halten kann. Die Berichterstattung des Unternehmens für das zweite Quartal 2026, die zwei Wochen vor Beginn der Aktivitäten vorliegt, ist genau die Art von Beweis, der zeigt, dass diese Entwicklung nachhaltig sein wird.
Der Katalysator: ein frischer Stier – eine attraktive Einführung.
Am 19. August begann Rosenblatt mit einer positiven Bewertung von Shopify – er bezeichnete Shopify als die führende E-Commerce-Software, die für langfristige Händler und Unternehmen genutzt wird. Er entkräftete außerdem die Befürchtungen bezüglich der AI-Technologie als überzogen. Die Zeitpunkt der Ankündigung ist wichtiger als die Ankündigung selbst: Sie erfolgte gerade nachdem Shopify in diesem Quartal über den erwarteten Wert, Gewinne, das Gesamtvolumen der Bestellungen sowie den freien Cashflow hinausgegangen war. Dies förderte auch die Prognosen für das nächste Quartal. Eine Preisempfehlung ist nur eine Vermutung bezüglich des Multiplikators – diese Empfehlung basiert auf soliden Grundlagen.
Die Konfiguration ist wichtig, denn das Aktienkapital scheint zunächst nicht so teuer zu sein – doch in Wirklichkeit ist es sehr teuer. Die Marktkapitalisierung beträgt etwa 188,6 Milliarden Dollar, während der Umsatz pro Quartal etwa 146,58 Millionen Dollar beträgt. Zusammen mit einem Umsatz von ca. 3,6 Milliarden Dollar ergibt sich eine Kaufnahme-Quote von etwa 14,2. Jeder, der bei dieser Bewertung ein „Buy“-Signal geben will, setzt implizit darauf, dass die Wachstumsraten auch in den kommenden Quartalen weiterhin exzellent bleiben werden. Deshalb hat die Daten aus dem zweiten Quartal mehr Gewicht als die Analyse der Analysten.
Der Quartal, der die Eintrittsberechtigung erhielt
Shopify gab am 5. August 2026 die Ergebnisse des zweiten Quartals 2026 (Quartal endend am 30. Juni) bekannt. Die Gesamterlöse erreichten eine bestimmte Höhe.3,583 MillionenEin Anstieg von 34% im Vergleich zum Vorjahr – das übertreft die von den Analysten geschätzten Werte von ca. 3,45 Milliarden Dollar. Der GMV erreichte 115,6 Milliarden Dollar, was einem Anstieg von 32% entspricht.Das ist das fünfte aufeinanderfolgende Quartal mit einem Wachstum von über 30%.Und die von den Experten geschätzten 111,4 Milliarden Dollar werden überschritten. Das ist eine wichtige Aussage, die genau untersucht werden muss. Die Umsätze wachsen tatsächlich auf einer wirklich großen Basis – und zwar noch weiter als das, was die Analysten vorhergesagt haben. Es handelt sich also nicht einfach um eine konstante Rate.
Diese Breite macht das Unternehmen von einem typischen Softwareunternehmen abweichend. Die Wachstumsraten waren über alle Regionen und Kanäle verteilt – nicht auf einen einzigen Produktbereich konzentriert. Die Einnahmen aus Merchant-Solutions stiegen um 37 %, die Einnahmen aus Subscription-Solutions um 22 %. Der B2B-GMV stieg um 76 %, der internationale GMV um 37 %. Der POS-GMV stieg um 32 %, und der ShopPay-GMV stieg um 53 %. Das Wachstum des GMV um 32 % bei gleichzeitigem Wachstum der Merchant-Solutions – also der Bereich mit höherem Marge, in dem Zahlungen, Versandkosten und andere Dienstleistungen erbracht werden – um 37 %, zeigt, dass die Gebühren, die Shopify pro Dollar Auftragsvolumen erhält, ansteigen – und nicht sinken. Das ist bereits ein Anzeichen dafür, dass die Konkurrenzdrucke Shopify dazu zwingen könnten, ihre Einnahmequellen zurückzugeben.
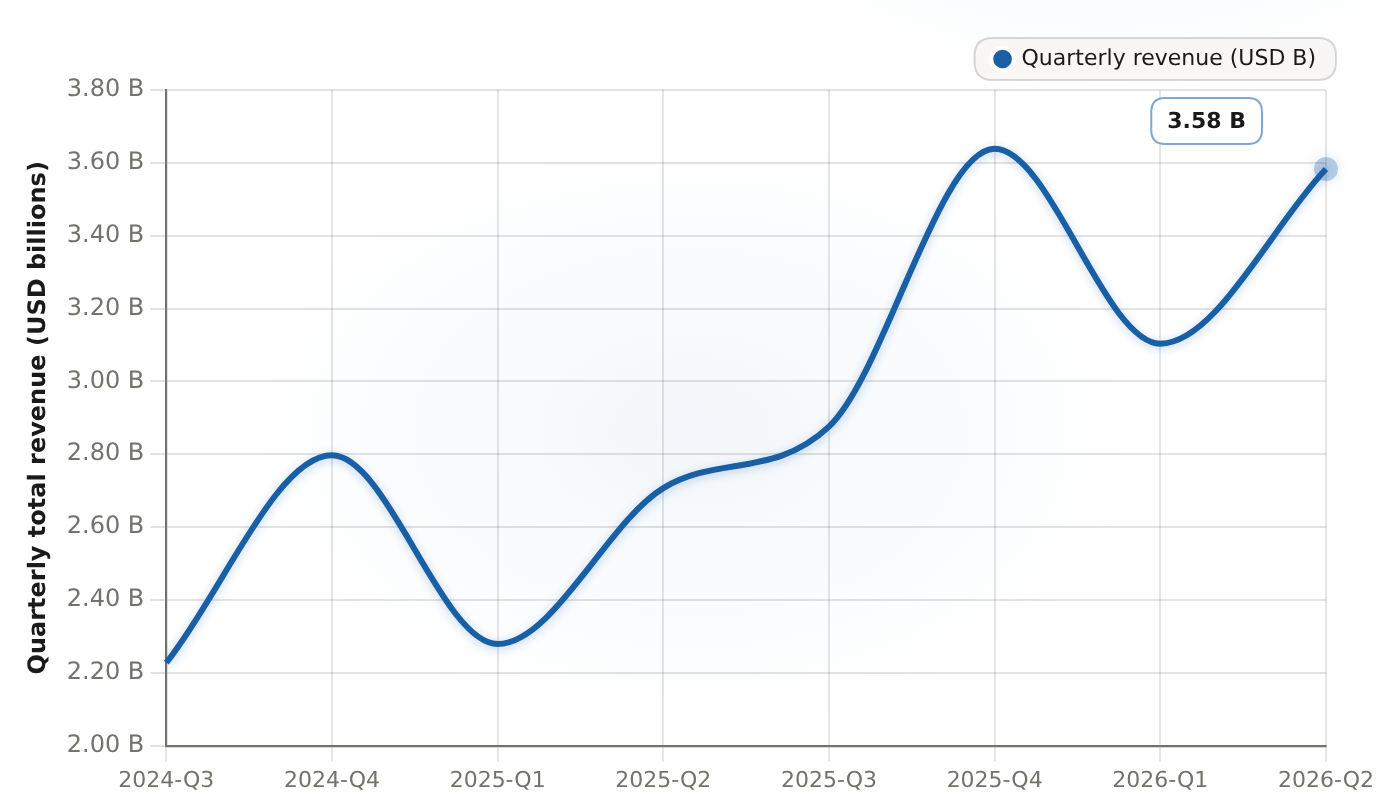
Die Quartalsumsätze von Shopify stiegen von 2,23 Milliarden US-Dollar im 3. Quartal 2024 auf 3,58 Milliarden US-Dollar im 2. Quartal 2026. Das jährliche Wachstum lag bei etwa 30%. Dies entspricht der Grundlage für Rosenblatts Kaufempfehlung mit einem Kursziel von 175 US-Dollar.
| Periode | Quarterly-Ergebnisse (USD B) (B) |
|---|---|
| 2024-Q3 | 2.2276 |
| 2024-Q4 | 2.7969 |
| 2025-Q1 | 2.2791 |
| 2025-Q2 | 2.7071 |
| 2025-Q3 | 2.8758 |
| 2025-Q4 | 3.6384 |
| 2026-Q1 | 3.1036 |
| 2026-Q2 | 3.583 |
Die Umsatzentwicklung in der 8-K über die letzten zwei Jahre zeigt, wie sich die Wachstumsprognosen stabilisiert haben: Der Quartalsumsatz hat von etwa 2,23 Milliarden US-Dollar im 3. Quartal 2024 auf 3,58 Milliarden US-Dollar im 2. Quartal 2026 gestiegen – ein Anstieg von über 30%. Dabei hat sich der Umsatz trotz einer Verdopplung des Basiswerts konstant gehalten. Die Daten stammen aus den von der Firma veröffentlichten Q2-Daten; die Marktdaten entsprechen den Daten der vorherigen Quartale sehr genau. Somit ist das Wachstum nicht auf einen einzelnen Quartal beschränkt. Das Wachstum ist nachhaltig und schließlich wird es in Bargeld umgewandelt.
Diese Umwandlung ist der am wenigsten geschätzte Aspekt des „Bull Case“. Der angepasste EPS betrug 0,42 Dollar – ein Anstieg von 20 Prozent im Jahresvergleich und über den von den Analysten erwarteten Wert von 0,40 Dollar. Das Betriebsergebnis lag bei 488 Millionen Dollar (im Vergleich zu 291 Millionen Dollar im Vorjahr). Die Betriebskosten machten 34 Prozent der Umsatz aus – das ist eine signifikante Steigerung der Betriebsauslastung für ein Unternehmen, das weiterhin um 34 Prozent wächst. Der freie Cashflow erreichte…654 Millionen Dollar bei einem Marge von 18%, gegenüber 16%.Ein Jahr zuvor: Eine Softwarefirma, die um 30% wächst und gleichzeitig ihre freien Cashflow-Marge erhöht – das ist genau das Profil, das es rechtfertigt, einen höheren Multiplikator zu verwenden. Die Erhöhung der Marge ist nicht nur eine Annahme, sie ist bereits in den Berichten angegeben.

Warum die Bullen ihre Bewertungen erhöhen: Die KI ist ein „Flügelrad“ – keine Bedrohung.
Rosenblatts Widerlegung der Angst vor der Entmediatisierung durch KI ist keine rein philosophische Diskussion – die Aussagen der Managementkräfte geben ihr eine Grundlage. Die eigentliche Sorge war, dass KI-Shoppingagenten den Verbrauchern ermöglichen würden, die einzelnen Geschäfte zu umgehen und die Nachfrage auf Märkten abzuleiten – dadurch würde Shopify aus den Transaktionen ausgeschlossen werden. Doch das Gegenteil scheint tatsächlich der Fall zu sein.Der Traffic, der über die AI-Technologie zu Shopify-Shops geleitet wurde, war im Laufe des Jahres etwa 8-mal höher als im Vorjahr.Die Bestellungen, die von künstlicher Intelligenz generiert werden, sind im ersten Quartal um fast 13 Mal pro Jahr gestiegen – laut den Daten von Jefferies. Jefferies hat Shopify zu „Buy“ hochgestuft und diese Struktur als mögliche Infrastruktur für den agentischen Handel bezeichnet. Die Führung gab außerdem an, dass etwa 75 Prozent der von künstlicher Intelligenz generierten Bestellungen im zweiten Quartal aus außerhalb der Top-100-Merchantkategorien stammten. Das bedeutet, dass der Agentische Handel die Nachfrage auf allen anderen Shopify-Läden vergrößert – anstatt dass die Investitionen in einige große Geschäfte konzentriert werden, wo Shopify weniger Preismacht hätte.
Der Mechanismus hinter der Neubewertung ist ein „sauberer“ Mechanismus. Die mit KI unterstützten Entdeckungen führen zu einer zunehmenden Nachfrage in den Shopify-Shops – dadurch steigt der GMV. Der Anstieg der Zahlungsquote – jetzt 68% des globalen GMV, ein Anstieg von 3 Prozentpunkten pro Jahr – bedeutet, dass ein größerer Teil des GMV durch die höheren Margen der Merchant-Lösungen von Shopify fließt. Dadurch steigen die Einnahmen aus den Merchant-Lösungen und das Gesamteinkommen über dem 30%-Niveau. Der Betriebsauslastungsgrad von 34% des Umsatzes führt zu einem zunehmenden Frei Cashflow-Margin. Diese Kombination aus höherem Wachstum und zunehmender Cashverwendung unterstützt das Premium-Multiplikatorniveau sowie die positive Aussichten für den Verkauf. Wenn jedoch die KI-Einsatzrate stagniert, das GMV-Wachstum stockt oder die Einnahmen unter dem 20%-Niveau liegen, dann sinkt das Multiplikatorniveau – und das, was für ein anhaltendes Wachstum von über 30% vorgesehen war, hat keine Chance mehr, zu steigen.
Bewertung: Die Zahlung für die noch zu erwartenden Wachstumschancen.
Die ehrliche Einwand gegen den Kauf hier ist die vielen Probleme – und diese verdienen direkte Antworten. Laut Ainvest’s Peer-Screen hat Shopify einen Kurs von etwa 14,2-fach über dem vergangenen Preis-zu-Umsatz-Verhältnis sowie etwa 98-fach über dem vergangenen EV/EBITDA-Verhältnis. Amazon liegt bei etwa 3,7-fach, Adobe bei etwa 4,3-fach und Salesforce bei etwa 3,9-fach. Das bedeutet, dass Shopify im Vergleich zu etablierten Software- und Commerce-Unternehmen eine Prämie von 3 bis 4-fach hat. Die Bewertung funktioniert also nur, wenn das Wachstumssprungverhältnis weiterhin besteht.
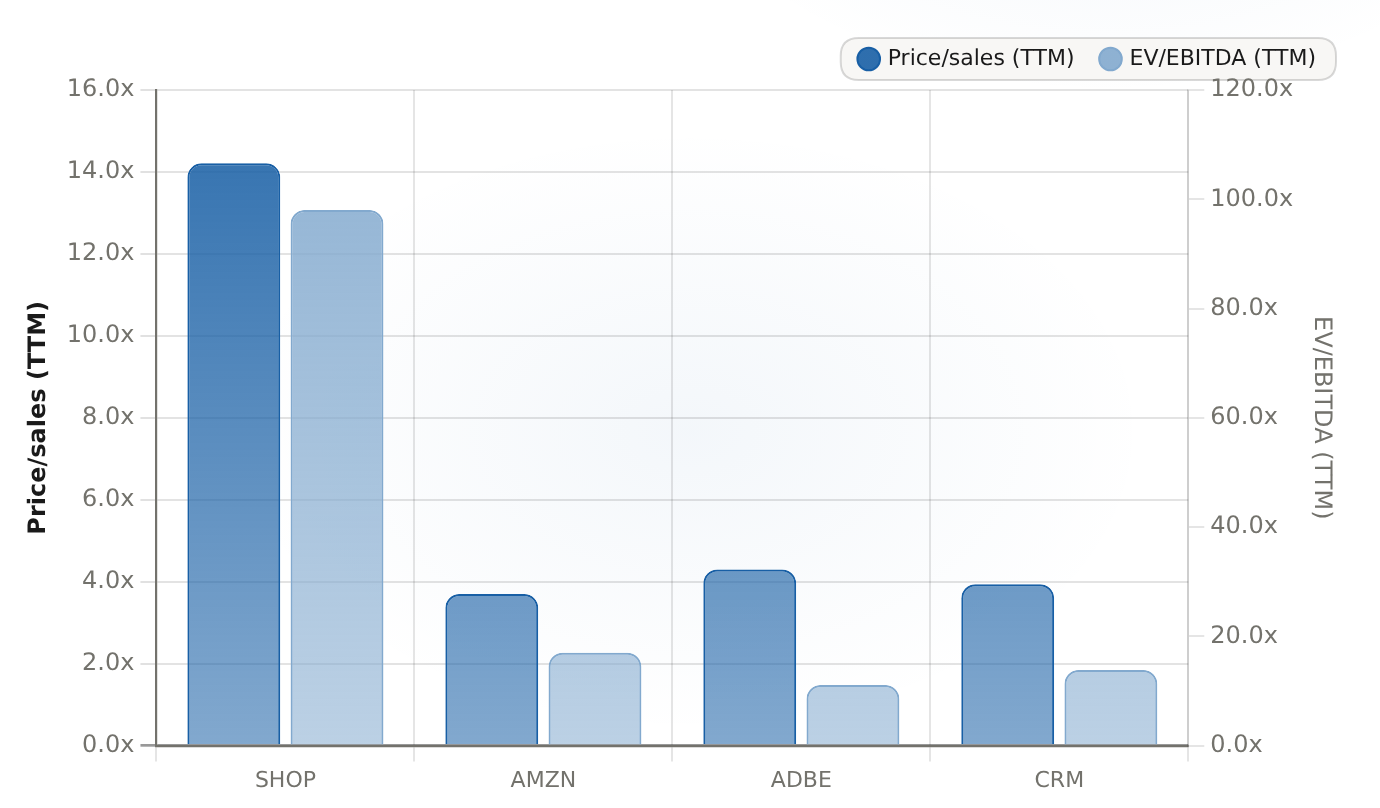
Shopify verfügt über eine höhere Bewertung auf beiden Ebenen – etwa 3,5-mal höher als die Wettbewerber mit größerem Kapital in Bezug auf Preis/Sellierende und etwa 6–7-mal höher im Vergleich zu EV/EBITDA. Die erhöhte Bewertung über den Zeitraum der letzten drei Jahre macht eine weitere Umsatzwachstumsrate von ca. 20% für die optimistische Szenarien attraktiv.
| Ticker | Preis/Verkäufe (TTM) | EV/EBITDA (TTM) |
|---|---|---|
| SHOP | 14.21 | 98.05 |
| AMZN | 3.7 | 17.01 |
| ADBE | 4.3 | 11.1 |
| CRM | 3.94 | 13.86 |
Der Vergleich mit anderen Unternehmen ist das Kernproblem bei der Bewertung von Shopify: Das etwa 14,2-fache P/S-Verhältnis von Shopify steht im Kontrast zu den etwa 3,7–4,3-fachen Verhältnissen von Amazon, Adobe und Salesforce. Dieser Preisaufschlag ist nur dann gerechtfertigt, wenn das Wachstum auf etwa 15% sinkt – sonst ist er nicht nachvollziehbar. Der 52-Wochen-Bereich des Aktiens umfasst etwa $94 bis $182,19. Das zeigt, wie stark sich die Bewertung in diesem Jahr verändert hat – von einem Preis von unterhalb dieser Schwelle aufgrund der Bedenken bezüglich der KI-Technologie bis hin zu einer höheren Bewertung nach den Quartalsergebnissen. Bei etwa $146,58 liegt der Marktpreis ungefähr in der Mitte dieses Bereichs. Das ist eine angemessene Darstellung des noch nicht geklärten Streits: Ist Shopify ein Unternehmen mit einem Wachstumswachstum von 30%, das zufällig teuer ist, oder ein Unternehmen mit einem Wachstumswachstum von 15%, das vorübergehend teuer ist?
Die eigene Prognose der Firma lässt diese Frage zumindest für das nächste Quartal beantworten. Die Managementleitung hat eine Prognose für das dritte Quartal 2026 gemacht.Die Umsatzsteigerung wird im Bereich von etwa 30 Prozent pro Jahr sein.– Das ist deutlich mehr als die etwa 26% Wachstumsprognosen der Analysten vorhergesagt hatten. Der Bruttogewinn wächst dabei um 20–30 Prozent, die Betriebskosten machen 33–34 Prozent des Umsatzes aus, und der Freigeldüberschuss liegt im oberen Zehntel bis unteren 20 Prozent. Wenn ein Unternehmen ein Wachstum vorweist, das über den Konsens liegt – und gleichzeitig die Margen steigert – dann hat das eine Veranlassung dafür, dass die Schätzungen weiterhin gültig bleiben. Das ist der einzige positive Punkt, den die Kritiker noch erklären müssen.
Risiken: An den Stellen, an denen das „Bull Case“ bricht.
Ich kann keinen Kauf bei etwa 14-fach überhöhten Verkaufspreisen empfehlen – ohne dabei klarzumachen, was mich davon abhalten könnte. All diese Faktoren sind konkrete, messbare Gründe für mögliche Veränderungen, und nicht nur vage „makroökonomische Risiken“.
- Einkommensrückgang unter ca. 20 %:Das gesamte Multiplikatorniveau hängt von einem Wachstum von über 30% ab. Wenn das Wachstum auf etwa 15–20% sinkt – auch für zwei Quartale lang –, dann wird das Multiplikatorniveau neu bewertet. Dann gibt es keinen Sicherheitsmarge, um die Enttäuschungen zu kompensieren.
- GMV-Produktion stockt oder die Preisabschläge nehmen zu:Die schnellere Zunahme der Anzahl der Händler als die GMV-Entwicklung ist es, die Monetarisierung weiter vorantreibt. Wenn die Wachstumsraten der Händler auf das Wachstum der GMV abgleichen, hört das Gewinnverhältnis auf zu steigen – und die Situation verliert ihren wichtigsten Hebel für die Monetarisierung.
- Die Einführung von KI erreicht ein Plateau:Die Beschleunigung des Agentik-Commerce-Prozesses – nämlich das 8-fache Volumen an Traffic durch KI-gestützte Maßnahmen und das 13-fache Volumen an Bestellungen durch KI-gestützte Suchfunktionen – sind noch nur vorläufige Daten. Teilweise stammen diese Daten von Brokern, nicht von den Unternehmen selbst. Wenn die Nachfrage nach Agentik-Commerce nicht weiter wächst als bisher, dann verliert der Wachstumsschub seine neueste Energiequelle.
- Konsumenten- oder Makroverlangsamung:Das GMV von Shopify hängt von den freiwilligen Einkäufen der Verbraucher ab. Ein Rückgang der Konsumausgaben würde die Bestellmengen der Händler beeinträchtigen – und das Wachstum des Umsatzes von Shopify würde sogar ohne jegliche Fehler der Firma weiter abnehmen.
- Steigende Wettbewerbsintensität:In derselben Woche, in der Rosenblatt Shopify gründete, wurde auch…Amazon wurde mit einem Kaufauftrag und einem Zielwert von 335 Dollar gestartet.Es geht um den Wachstumseffekt von KI. Amazons Finanzierung von KI-assistierten Commerce-Methoden sowie seine Dienstleistungen sind der stärkste strukturelle Konkurrent. Wenn die Plattformwettbewerbe dazu führen, dass Shopify Geld ausgeben muss, wird der Weg zur Erweiterung des CFI-Margins eingeschränkt.
- Bewertung durch reduzierte Leistungen aufgrund der mehrschichtigen Kompression:Selbst wenn die Geschäftsergebnisse stimmen, würde eine allgemeine Abwertung von Softwareunternehmen mit hohen Multiplikatoren den Aktienkurs beeinträchtigen. Das etwa 98-fache EV/EBITDA-Multiplikator bedeutet, dass Shopify einen größeren Wertunterschied hat als seine Konkurrenten.
Eine wichtige Rechenschaftspflicht zur Klarheit: Ich vermeide es bewusst, diese These auf den gemeldeten GAAP-Umsatz von etwa 1,5 Milliarden Dollar zu stützen. Dieser Wert ist nämlich durch einzelne, nicht operativen Gewinne übertrieben und ist daher keine zuverlässige Kennzahl für die regelmäßigen Einnahmen des Unternehmens. Die realistischere Betrachtungsweise basiert auf dem operativen Umsatz, dem angepassten EPS sowie dem freien Cashflow – all das sind saubere, wiederkehrende Kennzahlen, die die tatsächliche Cashgenerierung des Unternehmens zeigen.
Hauptaussage für die Investoren: Kaufen Sie das Quartal – überwachen Sie die nächsten vier Quartale.
Meine Meinung ist: Kaufen. Die nächsten zwölf Monate gelten als Bewertungszeitraum. Rosenblatts Ziel von 175 Dollar bietet den Investoren einen konkreten Referenzpunkt – etwa 19 Prozent über dem aktuellen Wert von ca. 146,58 Dollar sowie über dem Gipfelwert von ca. 158 Dollar, der von den Analysten vorhergesagt wird. Dieses Ziel kann ich als erreichbar ansehen, wenn die Ergebnisse des dritten Quartals (im frühen November) bestätigen, dass die Umsatzentwicklung im Bereich von rund 30 Prozent liegt und der Cashflow pro Einheit über 15 Prozent liegt. Die Aktien haben bereits deutlich vom nach den Geschäftsergebnissen erreichten Höchststand abgewichen.~$158,53 abgeschlossenNach dem Bericht vom 5. August gilt das jünge Absinken auf ca. $146.58 als ein Zeichen für weniger Optimismus bei den Käufen.
Die vier Kennzahlen, die ich in den nächsten vier Quartalen überwachen werde – in dieser Reihenfolge von Bedeutung: (1) Die Quartalsumsätze bleiben deutlich über dem Schwellenwert von ca. 20%. (2) Die Wachstumsraten bei den Handelslösungen übertreffen weiterhin die Wachstumsraten beim GMV. (3) Der Einsatz von Zahlungsmethoden bleibt bei etwa 68% oder steigt an. (4) Der Gewinnmarge bleibt in den höheren Bereichen. Die Bedingungen, unter denen ich das Kursniveau herunterstufen müsste, sind ebenfalls spezifisch: Ein anhaltendes Wachstumsdefizit von weniger als 20% in zwei aufeinanderfolgenden Quartalen, ein Rückgang des GMV-Wachstums gegenüber dem Umsatzzuwachs, eine Abnahme der Erträge durch Zahlungsmethoden oder eine Verringerung der Gewinnmarge/FCF, die die operative Verschuldung negativ beeinflusst. Ich kaufe das Wachstumspotenzial, weil das Unternehmen weiterhin das Wachstum liefert, das es rechtfertigt – und weil die Analyse von Rosenblatt, die auf denselben Daten aus dem zweiten Quartal basiert, besagt, dass die „Disintermediation-Discount“-Betrachtung selbst eine Fehlbewertung war.








Kommentare
Noch keine Kommentare