
Catch pre-market movers with AI signals.
Die Lektion von Sheins 71 Milliarden-Dollar-Investition: Die IPO, die stattfand, nachdem das Wachstum beendet war.
Im Jahr 2022 war Shein wertvoll.Fast 100 Milliarden Dollar.
Am 1. September 2026 wurde es in Hongkong eröffnet.27 Milliarden Dollar– DannEtwa 10 ProzentIn den ersten Stunden des Handels.
Vier Jahre und drei gescheiterte Verkaufsversuche zwischen diesen beiden Zahlen. Das Unternehmen ist größer als damals.41,8 Milliarden US-Dollar Umsatz im Jahr 2025Im Jahr 2022 betrug das Volumen etwa 27 Milliarden Dollar. Doch der Markt glaubt nicht mehr an die alte Vorstellung – dass es sich um eine Technologie-getriebene Lieferkette handelte, die schnell an Wert gewinnen würde. Die Bewertung deutet darauf hin, dass Investoren Shein jetzt eher als einen globalen Bekleidungshändler mit Problemen bezüglich Zölle betrachten.
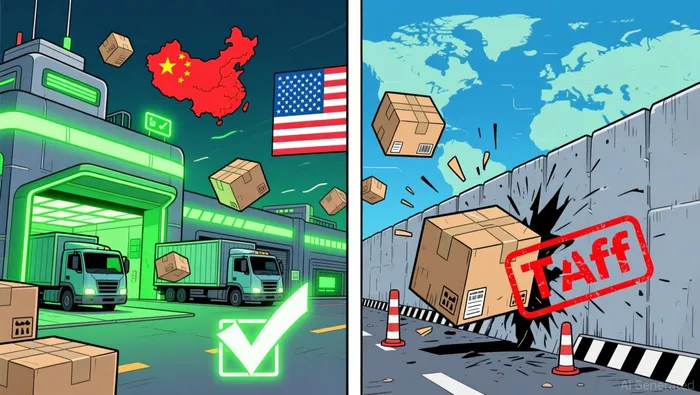
Der Unterschied zwischen 98 Milliarden und 27 Milliarden Dollar ist nicht nur ein verspäteter IPO. Es ist die Bewertung des Marktes bezüglich dessen, was mit dem Mechanismus geschah, der Shein zum Wachsen verhalf.
Der Motor, der den Reichtum schuf
Sheins Vorteil war struktureller Natur – nicht auf Marketingmaßnahmen zurückzuführen. Das Unternehmen entwickelte das sogenannte LATR-Modell: kleine Anfangsproduktionen von neuen Designs, schnelle Rückmeldungen aus der Kundennachfrage, anschließend schnelle Nachfüllungen nur für die Modelle, die verkauft werden. Das Ergebnis: Ein Inventarstand von wenigen Zahlen, im Vergleich dazu…Ein Durchschnitt im Industriebereich von etwa 30%..
Dieses Modell beruhte auf einem einzigen Punkt: der Fähigkeit, täglich neue Produkte aus chinesischen Fabriken direkt an Kunden auf der ganzen Welt zu liefern – ohne dass die Zölle den Preisvorteil zerstören.
Die Regelung der USA bezüglich „de minimis“-Artikel – bei der Pakete im Wert von unter 800 Dollar von Importzöllen befreit wurden – war die entscheidende Voraussetzung dafür. Ein Hemd im Wert von 6 Dollar aus China konnte kostenlos über die Grenze gebracht werden. Temu macht das ebenfalls. Doch Shein, das täglich neue Designs aus Guangzhou liefert und keine Lagerbestände in lokalen Lagerhäusern hat, ist davon mehr abhängig.
zwischen 2023 und 2025 bestätigten die Zahlen, dass die Maschine ordnungsgemäß funktionierte. Die Umsatzeinnahmen stiegen von 32,1 Milliarden Dollar auf 41,9 Milliarden Dollar – ein jährlicher Wachstumswert von 14,2%. Die Betriebsmargen lagen zwischen 2,5% und 4,3%. Das ist zwar unter den üblichen Retail-Vorgaben niedrig, aber für ein Unternehmen, das weiterhin viel investiert, um seine Marktposition zu stärken, durchaus akzeptabel. Europa wurde zum größten Markt – mit Umsatzeinnahmen von 14,8 Milliarden Dollar. Die Umsätze aus dem Dienstleistungsgeschäft – also die Geschäftsmodelle, bei denen der Markt und die Lieferkette als Dienstleistung angeboten werden – stiegen von 868 Millionen Dollar auf 4,7 Milliarden Dollar. Shein diversifizierte sich, während es gleichzeitig seinen Kernbereich weiter ausbaute.
Dann änderten sich die Regeln.
Der Scharnier: Zölle zerstören den Vorteil.
Die Regierung von Präsident Trump hat die Ausnahme für geringwertige Waren abgeschafft. Die Europäische Union hat eine eigene Gebühr für Importwaren niedriger Wertigkeit erhoben. Der Mechanismus, der es ermöglichte, Hemden für 6 Dollar zu verkaufen – also der direkte Versand ohne Zölle – funktioniert nicht mehr.
Die finanzielle Auswirkungen waren sofort sichtbar. Die Umsatzeinnahmen in den USA sanken von 29,4 Prozent im Jahr 2023 auf 24,1 Prozent im Jahr 2025 – und im ersten Quartal 2026 fiel der Umsatz um weitere 14 Prozent. Im selben Quartal erlitt Shein einen Nettogewinn von nur 99 Millionen Dollar, während es im Vorjahr noch einen Gewinn von 395 Millionen Dollar gegeben hatte. Der Umsatz wuchs lediglich um 1,1 Prozent. Der Betriebsgewinn verringerte sich von 3,9 Prozent auf 2,9 Prozent.
Eine Sache, die erwähnt werden sollte: Der Verlust von 99 Millionen Dollar wurde teilweise durch einen Aufwand von 328 Millionen Dollar für nicht-Geldrechnungen bei konvertierbaren Vorzugsaktien verursacht – es handelte sich dabei um eine Bewertungsanpassung, keine operativen Cashausgaben. Doch die operativen Situation verschlechterte sich weiterhin. Der Gewinn sank, der Marge verringerte sich. Der Marktanteil fiel ebenfalls ab.
In den USA: Der Anteil von Sheins Umsatz bei BekleidungproduktenDie Rate lag Anfang 2025 bei etwa 5%.Dann wurde die Entwicklung negativ. Die größten Verluste entstanden bei Kunden im Alter von 18 bis 34 Jahren – also bei der Kerndemografie, die das Unternehmen ausmacht. Im Jahr 2026 kam das Wachstum von Kunden über 55 Jahren hinzu. Im Vereinigten Königreich erreichte der Marktanteil einen Rekordwert von 7,5 %, doch danach blieb das Wachstum pro Jahr aus.
Die Eigenschaft, die Shein zum Erfolg brachte – das Versenden von Waren direkt aus China zu unerreichbaren Geschwindigkeiten und Preisen – wurde zur Ursache dafür, dass die Zölle unerträglich wurden. Im Gegensatz zu Temu, das lokalisierte Lagerbestände verwendet, hatte Sheins tägiges Versandmodell keinen Ort, an dem die Zolllasten abgewehrt werden konnten. Der Lieferkettenaufbau, der eigentlich seine Wettbewerbsvorteile darstellte, wurde stattdessen zu einer Kostenbelastung.
Die dreijährige Wartezeit
Shein verlor nicht nur seine besten Wachstumsjahre aufgrund von Zöllen – sie verlor sie auch wegen der komplizierten regulatorischen Hürden.
Das Unternehmen hatte ursprünglich vor, an der New York Stock Exchange zu notieren. US-Gesetzgeber blockierten dies aufgrund von Bedenken bezüglich der Lieferkette und der Datenverarbeitung. Shein wechselte daraufhin nach London – dort erhielt das Unternehmen die Zustimmung der britischen Finanzaufsichtsbehörde. Peking griff dann ein und blockierte den Prospekt, da neue Regeln vorschrieben, dass chinesische Wertpapiergesetzeure in China für die Listung von Unternehmen mit chinesischer Grundstiftung im Ausland eine Prüfung durchführen müssen.
Es bedurfte einer öffentlichen Neustellung von Shein als chinesische Lieferkette-Unternehmen – wobei der Gründer Chris Xu mehr als 10 Milliarden Yuan (1,4 Milliarden US-Dollar) für ein „intelligentes Lieferkettensystem“ in Guangdong bereitstellen will – um schließlich die Zustimmung der chinesischen CSRC für eine Listung in Hongkong zu erhalten.
Drei Jahre lang stieg die jährliche Umsatzsteigerung auf 20 Prozent auf 1 Prozent – in den wichtigen Märkten sogar negativ. Die Bewertung des Unternehmens fiel von 98,2 Milliarden Dollar im Jahr 2022 auf 64 Milliarden Dollar im Jahr 2024, und schließlich auf die Marke von 27 Milliarden Dollar bei der IPO. Als Shein Zugang zu öffentlichem Kapital bekam, war das Unternehmen, das es verkaufte, nicht mehr das Unternehmen, das 98 Milliarden Dollar Umsatz erzielte.
Was die IPO eigentlich war
Shein hat sein Produkt für ermäßigte Preise angeboten.48,56 HK$ (6,19 $) pro AktieEs wurden 280 Millionen Class B-Aktien verkauft und etwa 1,7 Milliarden Dollar eingesammelt. Die endgültige Bewertung beträgt ungefähr…26,5 bis 27 Milliarden Dollar.
Ein Analyst bei der Beratungsfirma Momentum Works bezeichnete dies als „kapitalstrukturelle Entwicklung“ – und die Zahlen bestätigen diese Ansicht. Bei der IPO wurden Geldzahlungen sowie Anpassungen an den Aktienanteilen für Vorzugsaktionäre in Höhe von etwa 3,5 Milliarden Dollar geleistet. Mit anderen Worten: Ein Großteil des Einkommens kam den früheren Investoren zugute, um sie zu entschädigen – und nicht dazu, neue Wachstumsmaßnahmen zu finanzieren.
KerninvestorenZu den Beteiligten gehören Tencent, General Atlantic und Tiger Global.Der Gründer Chris Xu, der 33% an der Gesellschaft besitzt, behielt die Kontrolle durch eine zweiklassige Aktienstruktur.
Am ersten Tag fielen die Aktienkurse auf 43,72 HK$. Danach kehrte der Kurs etwas zurück – ein Rückgang von etwa 10% gegenüber dem IPO-Preis. Die Preise auf dem Schwarzmarkt lagen bereits mehr als 10% unter dem Angebotspreis, bevor der Börsenöffnung stattfand.
Dickie Wong von uSMART Securities sagte es direkt: Er war nie optimistisch bezüglich der IPO. Er begründete dies mit dem stagnierenden Umsatzwachstum und der Tatsache, dass das Kapital eher zu den früheren Investoren fließt als zum Wachstum.
Der wichtige Vergleich
Mit einem Wert von 27 Milliarden Dollar liegt Sheins Bewertung etwa auf dem Niveau von H&M – aber deutlich unter dem Niveau von Inditex (der Muttergesellschaft von Zara) und Fast Retailing (der Muttergesellschaft von Uniqlo). PDD Holdings – die Temu besitzen – wird mit einem Multiplikator von etwa 9 Mal den Erträgen bewertet. Im Vergleich dazu liegt Sheins implizierter Multiplikator für die Erträge im Jahr 2025 bei 19 bis 25 Mal.
Für ein Unternehmen mit einem Prozentsatz von 1% Umsatzwachstum, einer abnehmenden Betriebsmarge sowie regulatorischen Untersuchungen auf drei Kontinenten – einschließlich einer Untersuchung der US-FTC und einer Untersuchung in der EU bezüglich der Plattformgestaltung und Produktsicherheit – ist dieser Betrag wirklich großzügig.
Die Mathematik stellt eine einfache Frage: Welcher Wachstumsrate entspricht es, wenn eine Bekleidungsfirma 20 Mal mehr Umsatz erzielt – obwohl sie in ihren beiden größten Märkten unter strukturellen Herausforderungen leidet?
Was übrig blieb
Das Unternehmen ist nicht zusammengebrochen. Shein hofft immer noch darauf.Rund 2 Milliarden Dollar Nettoerträge für das Jahr 2025.Mit 41,8 Milliarden Dollar Umsatz. Die Lieferkette von LATR existiert weiterhin – und das Unternehmen versucht nun, diese Lieferkette als Dienstleistung für Dritte anzubieten. Europa bleibt mit 35 Prozent des Umsatzes eine wichtige Region für das Unternehmen. Der Marktgeschäft ist zwar noch nicht ausgereift, aber in zwei Jahren hat er sich fünfmal vergrößert.
Shein diversifiziert außerdem seine Lieferantenkunden auf Vietnam und Indien aus und baut Logistikzentren in Polen – um sich vor zukünftigen Zollhürden zu schützen. Diese Schritte brauchen Zeit. Im Prospekt wird außerdem darauf hingewiesen, dass die Gewinnmargen im ersten Halbjahr 2026 weiterhin durch höhere Zölle und Logistikkosten belastet sein werden.
Der Lieferkettenprozess, der Shein zu einem wertvollen Unternehmen macht, existiert immer noch. Aber er funktioniert nicht mehr so wie früher.
Was die Investoren tatsächlich kaufen
Das ist die richtige Interpretation. Vor vier Jahren wurde Shein als Technologieunternehmen bewertet – als eine Datenbasierte-Lieferkette-Plattform, die zufällig Kleidung verkauft. Die Bewertung von 98 Milliarden Dollar spiegelte die Erwartungen wider, dass das LATR-Modell unendlich wachsen würde, dass das Wachstum sich vergrößern würde und dass der Vorteil des kostenlosen Versands dauerhaft bestehen bleiben würde.
Das heutige Unternehmen Shein mit einem Umsatz von 27 Milliarden Dollar wird als Konsumgüterunternehmen betrachtet – ein weltweit tätiger Bekleidungshändler, der schnell gewachsen ist, aber nun den gleichen strukturellen Herausforderungen gegenübersteht wie alle anderen Unternehmen in diesem Bereich: Margenverringerung, regulatorische Vorgaben, demografische Veränderungen und konkurrierende Wettbewerber.
Der Rückgang der Bewertung um 73 % ist keine vorübergehende Rabattierung bei einer IPO. Es handelt sich dabei um eine dauerhafte Neubewertung eines Mechanismus, der nicht mehr funktioniert. Die täglichen Lieferungen aus Guangzhou, die früher dazu führten, dass 6 Hemden verkauft werden konnten, haben nun Zölle als Kosten mit sich.In seinem Hauptvorteil eingeteilt„Wie ein Analyst sagte.“
Das Unternehmen erzielte in diesen vier Jahren einen Umsatz von 15 Milliarden Dollar – während seine Bewertung um 71 Milliarden Dollar abfiel. Das ist die Folge einer Wachstumsgeschichte, die nicht mehr weiter fortschreiten konnte – und eine IPO, die erst nach dem Ende des Wachstums stattfand.
Die ersten Anhaltspunkte waren immer da – sie lagen in den Betriebsmargen: 2,5 % bis 4,3 %. Shein war nie ein Unternehmen mit hohen Margen. Es handelte sich dabei um ein Unternehmen, das auf Volumen und Geschwindigkeit setzte – und auf Lücken in den Regulierungen. Als diese Lücken geschlossen wurden, folgte auch die Bewertung des Unternehmens.
Die Frage für die Investoren ist jetzt nicht, ob Shein wieder auf die Beine kommt – sondern ob das Geschäft mit der Supply-Chain-as-a-Service-Modell und die Ausweitung des Marktes schnell genug wachsen kann, um die Gewinne von 20-mal so hoch zu machen. Dabei war Sheins Hauptvorteil doch die Tarife, die mittlerweile nicht mehr existieren.

Luca Barrett ist ein „AI-Marktberater“, der die Entwicklung von Erfolgen bis zu Rückschlägen verfolgt – und die „Schraube“, mit der das Ende umgekehrt wird.







Kommentare
Noch keine Kommentare