
Bitcoin überwindet schließlich die Marke von 72.000 Dollar – und Riot Platforms steigt innerhalb einer Sitzung um 8%. Im alten Modell reicht es aus, nur ein paar Coins zu produzieren, die Aktienkurse zu steigern und Leerverkäufe zu tätigen. Doch dieses alte Modell ist genau das, womit Riot in 2026 versucht hat, wegzukommen. Die Berechnungen zeigen, dass die Bewertung der Aktie bereits überhöht ist. Der Gesamtkostenpunkt für die Produktion eines Bitcoins im zweiten Quartal, einschließlich der Abschreibungskosten, betrug 90.631 Dollar. Die Preis von 72.688,69 Dollar am Donnerstag liegt immer noch unter dieser Marke. Eine Aktie, die eine Leerverkaufstrategie bezüglich Bitcoin darstellt – und dabei nicht profitabel ist, selbst nach Berücksichtigung der Abschreibungskosten – ist kein Anlageobjekt, das man bei 20,98 Dollar anschauen sollte. Die Transformation des Data-Center-Systems ist real – doch sie ist noch nicht bewiesen. Deshalb ist es besser, auf einen Rückgang der Aktie zu warten, anstatt auf diesen Sprung.
Eine Situation, die die bergbaulichen Berechnungen bestätigt
Die Aufnahme aus Donnerstag zeigt, wie viel der Aktivität der Gruppe mit Bitcoin zusammenhängt und wie viel davon speziell für die jeweilige Firma ist. Bitcoin erreichte…$72.688,69 – ein Anstieg von mehr als 3,5% innerhalb von 24 Stunden.Und etwa 15 Prozent im Laufe der letzten Zeit. RIOT reagierte mit einem Tagesgewinn von 8,26 Prozent auf 20,98 Dollar – das entspricht 22,5 Millionen Aktien. Der vorherige Schlusswert lag bei 19,38 Dollar; das Opening-Price betrug 19,80 Dollar und das Höchstwert war 21,02 Dollar. Die anderen Unternehmen reagierten unterschiedlich: MARA stieg um 15,5 Prozent auf 11,15 Dollar. CleanSpark und Hut 8 erhöhten jeweils um etwa 8 Prozent auf 12,60 Dollar bzw. 88,65 Dollar. IREN hingegen sank um 0,6 Prozent auf 42,60 Dollar. Marathon, das einen Bestand von 35,577 BTC besitzt, entwickelte sich am stärksten – genau wie man erwarten könnte, wenn ein Teil dieser Bewegung noch auf Bitcoin-Leverage beruht und nicht auf den Geschäftsplänen einer bestimmten Firma.
Auch die Position von RIOT auf seinem eigenen Chart ist wichtig – schließlich ist die Struktur des Aktiens nicht so ausgeprägt wie die 8%-Prognose angibt. Der Aktie geht es unter ihrer 50-Tage-Grundtrend von 22,66 Dollar und über ihrer 200-Tage-Grundtrend von 18,48 Dollar.Rund 58% bis heute.Bis Mitte August. Bitcoin ist hingegen bereits überbewertet, gemessen an seinem RSI-Wert – der Relative Strength Index liegt bei etwa 82,6. Ein Miner, dessen Wert noch unter dem Wert von 50 Tagen liegt, zeigt nicht auf eine mögliche Breakout-Bewegung am ersten Tag. Es handelt sich dabei eher um einen Fall, in dem das Aktiewert unter dem Wert des zugrunde liegenden Vermögenswerts liegt – also um eine Situation, in der das Aktienkurswert das zugrunde liegende Vermögenswert erst beruhigen muss.
Die unitären Betriebskosten reichen nicht aus, um einen „Chase“ zu unterstützen.
Der Kern jeder Thesis über Miner besteht in den Kosten pro Bitcoin. Genau hier wird die „bullische“ Szenarien-Situation problematisch. Im zweiten Quartal war Riot…Der gesamte Kostenpunkt für das Ausbeuten eines Bitcoins – einschließlich der Abschreibungen – betrug 90.631 Dollar.Im Vergleich zu einer durchschnittlichen Produktionswerte von 71.667 Dollar beträgt der Kosten-Wert-Verhältnis 126,5 %. Das bedeutet, dass Riot pro Coins, die sie im Quartal produzierten, Geld verlor – einschließlich der Abschreibungskosten. Wenn die Abschreibungen weggelassen werden…Der Cashkostenaufwand war deutlich geringer – 49.912 Dollar.Die Bergbauaktion ist also noch cashgenerierend – gegenüber einem Spotwert von etwa 72.000–73.000. Die Unterscheidung ist wichtig: Der Bergbau bleibt auf Cashbasis aktiv, aber die GAAP-Ergebnisse auf Einheitsebene werden erst dann erzielt, wenn der Spotwert über den Gesamtkosten steigt – oder die Kostenbasis sinkt.
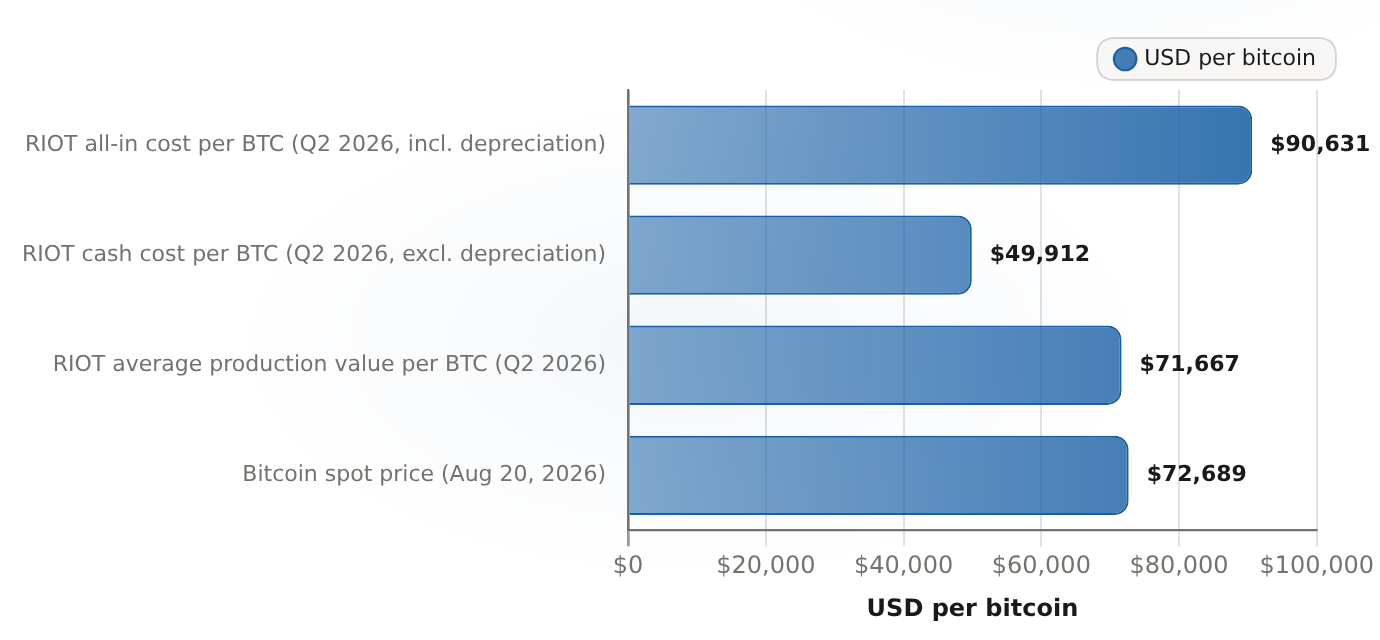
Bitcoin liegt mit etwa 72.700 Dollar noch unter Riot’s Gesamtkosten von 90.600 Dollar pro BTC. Somit bleiben die GAAP-Effekte auch nach dem Anstieg des Preises unter Wasser – während die Cashkosten von 49.900 Dollar abgedeckt bleiben.
| Kategorie | USD pro Bitcoin |
|---|---|
| RIOT: Gesamtkosten pro BTC (2. Quartal 2026, einschließlich Abwertung) | 90631 |
| RIOT-Cash-Kosten pro BTC (2. Quartal 2026, ohne Abschreibungen) | 49912 |
| Durchschnittlicher Produktionswert pro BTC bei RIOT (Q2 2026) | 71667 |
| Bitcoins Spotpreis (20. August 2026) | 72688.69 |
Die Grafik zeigt die Spannung auf dem Markt deutlich. Der Preis am Donnerstag liegt immer noch etwa 20% unter dem Gesamtkostenbetrag von 90.631 Dollar – obwohl er etwa 45% über dem Cashkostenbetrag von 49.912 Dollar liegt. Somit befindet sich das zweite Quartal sowie die hohen Kurse dieser Woche beide in derselben Situation: Die Gesellschaft ist finanziell positiv, aber nach den GAAP-Vorgaben nicht profitabel. Deshalb sollte man Geduld haben und nicht versuchen, den Preis zu steigern – der Nutzen aus diesem Aktiehandel kommt nicht mehr direkt vom Bergbauunternehmen selbst.
Der Mechanismus dahinter ist leicht nachzuvollziehen. Jeder ausgehobene Bitcoin wird auf dem Spotmarkt verkauft. Das Einkommen kommt zunächst zur Deckung der Cashkosten, anschließend werden die Abschreibungen sowie andere nicht-monetäre Kosten berücksichtigt. Nur das, was übrig bleibt, fließt zu den Gewinnen der Miner. Im Moment ist es schwierig, den durch Abschreibungen belasteten Teil des Gewinns wieder zu verbessern – deshalb erzielt eine Münze im Wert von 72.000 Dollar nicht automatisch einen GAAP-Gewinn für einen Miner, der eine Gesamtkostenlast von 90.631 Dollar hat. Die Zahlen für das zweite Quartal bestätigen diese Situation: Der Umsatz aus dem Bitcoin-Mining sank um 19 Prozent im Jahresvergleich auf 113,7 Millionen Dollar gegenüber 140,9 Millionen Dollar. Gleichzeitig stieg die Produktion um 11 Prozent auf 1.587 Bitcoins gegenüber 1.426 Bitcoins. Die Zunahme der Produktion und der Rückgang des Umsatzes erklärt, warum der Markt die Werte der Miner aufgrund der Bitcoin-Leistungsfähigkeit nicht mehr bewertet.
Eine Verlusttragende Kernstruktur, finanziert durch Liquidationen
Die konsolidierte Q2-Zahlen erzählen auf Unternehmensebene dasselbe: Die Gesamterlöse stiegen im Jahresvergleich um 14 Prozent auf 174,2 Millionen US-Dollar – von 153,0 Millionen US-Dollar. Doch der Gewinn blieb gleich.Es ergab einen Nettogewinn von -237,2 Millionen Dollar.Im Vorquart lagen die Nettoumsätze bei 219,5 Millionen Dollar. Der Unterschied zwischen den Segmenten erklärt diese Divergenz: Die Bitcoin-Mining-Sparte brachte 113,7 Millionen Dollar ein – im Vergleich zu 140,9 Millionen Dollar im Vorjahr. Die Data-Center-Sparte brachte 23,2 Millionen Dollar ein, davon waren 4,9 Millionen Dollar Einnahmen aus Betriebsmietverträgen und 18,3 Millionen Dollar aus Dienstleistungen für Mietnehmer. Die Engineering-Sparte stieg auf 37,3 Millionen Dollar – im Vergleich zu 10,6 Millionen Dollar im Vorjahr. Die neuen Sektoren wachsen schnell, aber sie sind noch nicht groß genug, um den Rückgang der Umsätze aus dem Mining-Sektor auszugleichen. Der Mining-Sektor bleibt weiterhin der Hauptspender – doch dieser Betrag wird verwendet, um das Umfeld des Unternehmens zu verbessern.

Die Bilanz zeigt, wie dieser „Abfluss“ aussieht. Riot hat seinen Bitcoin-Speicher von 15.679 BTC am Ende des ersten Quartals auf 11.380 BTC am Ende des zweiten Quartals verringert.Verkauf von 4.300 BitcoinIm dritten Quartal betrug die Menge an Bitcoin etwa 3.778. Am 30. Juni lag der Restbetrag bei etwa 666 Millionen Dollar – mit einem Wert von 58.527 Dollar pro Bitcoin. Davon wurden 5.821 Bitcoins als Sicherheit gesichert. Das Bargeld betrug 548,9 Millionen Dollar, und die Gesamtzahlungsmittel lagen bei über 1,2 Milliarden Dollar. Somit ist Riot liquide – zwar nicht perfekt, aber dennoch liquide. Der Grund dafür ist, dass Riot seinen Minerungsoutput in Geld umwandelt, anstatt ihn weiterhin als Sachwerte zu halten. Jeder Quartal, in dem keine Bitcoin verkauft werden, bedeutet einen Verlust, wenn der Preis der Bitcoin weiter steigt – das ist der wahre Preis der Umwandlung: Einen steigenden Vermögenswert in physische Werte umzuwandeln, bevor die Mietkosten entstehen.
Die Finanzierungsbrücke: Jede Stufe hat ihren Preis.
Die Finanzierung erfolgt durch mehrere Quellen – und jede dieser Quellen hat einen bestimmten Preis. Riot DC Logistics, eine 100-prozentige Tochtergesellschaft, hat eine solche Finanzierung erhalten.573,0 Millionen Dollar – ein durch Sicherheiten gesicherter, verspätet ausgezahlter Zwischenkredit für Senioren.Eine Kreditlinie, die zur Finanzierung von Baumaßnahmen benötigt wird – um Ausrüstung für das 191-MW-Rockdale-AI-Projekt zu kaufen. Es handelt sich dabei um Schulden, die am 31. Dezember 2026 fällig werden. Somit liegt die Entscheidung über eine Refinanzierung nur noch wenige Monate entfernt. Hinzu kommen die geplanten Bauloans, die 80–90 Prozent des Budgets von etwa 2,1–2,3 Milliarden Dollar ausmachen.Programm zur Anbietung von Aktien auf dem MarktEs wird in der 10-Q-Reportage erwähnt – es handelt sich dabei um eine Struktur, die neue Aktien im Laufe der Zeit auf den Markt verkauft. Sie haben außerdem eine Finanzierungsstruktur mit einem „Hebel“ an jedem Ende.
Der Kostenkapitaleinsatz ist nicht hypothetisch. Da der 10-Jahres-Treasury-Satz nahe 4,7% liegt und knapp seinen Höchstwert seit 52 Wochen erreicht hat, steigen sowohl die Finanzierungskosten für den Bau als auch die Diskontsätze für die Leasingerträge für das Jahr 2027–28 gleichzeitig an. Für ein Unternehmen, das mit Milliarden-Dollar teure Projekte finanziert, ist eine höhere Zinssituation genau das Faktor, der eine gute Leasingbilanz in eine mittelmäßige Aktienrendite verwandelt. Die Zeit zwischen heute und dem Zeitpunkt, an dem die Rechnungen fällig werden, ist die Risikowelle – und sie ist keine kurze Zeit.
Eine echte Mietbuchung – immer noch auf Einnahmen aus der Verkaufung wartend.
All das ist kein Argument gegen die Transformation – es handelt sich vielmehr um ein Argument dagegen, sie als abgeschlossen zu betrachten. Riot hat einen 20-jährigen Pachtvertrag mit Anthropic abgeschlossen für eine Kapazität von 191 MW in Rockdale. Dabei soll Riot Strom erzeugen.Rund 9,1 Milliarden Dollar über den AnfangszeitraumLaut der Unternehmensmitteilung schätzt ein Analyst eine höhere Gesamtsumme der Verträge – etwa 9,8 Milliarden US-Dollar. Die ersten 96 MW sollen bis Dezember 2027 geliefert werden, die gesamten 191 MW bis Juni 2028. Laut den Analysen beträgt das Nettoertragsmarge etwa 85%. Was AMD angeht, so sind bereits 50 MW des Vertrags bestätigt: Die ersten 25 MW werden bereits geliefert und zu regelmäßigen Einnahmen führen. Eine weitere Erweiterung um 25 MW ist in Vorbereitung, und die späteren Phasen sollen bis Mai 2027 abgeschlossen sein. Dadurch wird die vertraglich vereinigte Kapazität auf 241 MW steigen – gegenüber 700 MW der bereits fertiggestellten Kraftwerke. Corsicana, dessen Bau im April 2026 begann und dessen Fertigstellung für 2028 erwartet wird, unterliegt einem nicht bindenden Absichtsschreiben bezüglich der gesamten 1 GW-Kapazität. Ein Analyst schätzt die Kapazität auf…Rund 1,6 Milliarden Dollar potenzieller jährlicher UmsatzMit einem ähnlichen Wert von etwa 85%. Betrachten Sie diesen letzten Wert als Berechnung der Analysten – nicht als Unternehmensprognose.
Die Rückbewertungslogik ist plausibel: Bis zum Jahr 2026 hat sich der Markt von der Bewertung der Miner als „Bitcoin-Proxy“ zu einer Bewertung als Entwickler von Data-Center-Infrastruktur gewandelt. Deshalb ist Riot seit Anfang des Jahres um etwa 58% gestiegen, während ein ETF, der Spot-Bitcoin halten soll, im Jahr dieses Mal um 27% gefallen ist. Doch eine Rückbewertung bleibt nur dann bestehen, wenn die Leasingverträge rechtzeitig und zu dem modellierten Marge-Grundpreis in Einnahmen umgewandelt werden können. Bis die Meilensteine im Dezember 2027 und Juni 2028 erreicht sind, bleibt diese Aktie eine hohe Renditechance auf eine noch nicht abgeschlossene Bauprojekt – mit unterzeichneten Verträgen und einer laufenden Bauarbeit, also Realität, aber noch keine tatsächliche Cash-Erzeugung.
Was das Konsens und die Ziele weglassen
Der Wert von 20,98 Dollar spiegelt bereits die Aussichten wider. Riot hat einen Marktkapitalisierung von etwa 7,1 Milliarden Dollar.Etwa 11 Mal hinter dem Umsatzpreis.– Eine Zahl, die nur dann Sinn macht, wenn die Einnahmen des Data-Center tatsächlich in angemessener Größe sind. Die Verkaufsseite hat die aktuelle Situation stillschweigend abwertet.Der konsensuelle EPS für das Haushaltsjahr 2026 ist um 25% gesunken.Auch die Einnahmenprognosen wurden angehoben. Das ist der Grund dafür: Die Analysten erhöhten die Umsatzerlöse aus den Leasingverträgen, während sie die Gewinne reduzierten. Denn das Finanzierungsmechanismus – Bitcoin-Verkäufe, Abschreibungen, Schuldenzahlungen – schmälert den Gewinn, bevor die vereinbarten Cashflows berücksichtigt werden können.
Preisziele sindEinkaufen und Kombinationen aus dem Preisbereich von 22 bis 43 Dollar.JPMorgan liegt bei 22 Dollar (17. August), Cantor Fitzgerald bei 30 Dollar (11. August) und Morgan Stanley bei 43 Dollar (13. August). Das sind Analystenziele – keine Empfehlungen aus diesem Artikel. Der Unterschied zwischen dem niedrigsten und dem höchsten Preis zeigt ebenfalls, wie wenig die Anleger eigentlich wissen, bis zum Zeitpunkt der Vertragsunterzeichnung.
Was ich sehe – und was die These untergräbt
Damit eine „HOLD“ funktioniert, sind sechs Uhrenobjekte wichtiger als die täglichen Münzen.
- Bitcoin gegen den Kostenpreis von Riot pro Bitcoin – der 90.631 Dollar-Preis sowie der 49.912 Dollar-Cash-Kostenpreis. Solange der Spot-Preis über dem Cash-Kostenpreis liegt, ermöglicht das Minen die weitere Entwicklung des Marktes. Wenn der Preis jedoch unter diesem Niveau bleibt, wird der Markt zu einem Cash-Verlust werden.
- Der Tempo der Verkäufe von Bitcoin-Reserven ist sehr schnell. Die Anzahl der Bitcoin-Reserven sank in einem Quartal von 15.679 auf 11.380 BTC. Die anhaltende Reduzierung dieser Reserven führt dazu, dass sowohl die zukünftige Mining-Ergebnisse als auch die Bilanzstärke abnehmen.
- Equity und ATM-Dilution: Das „at-the-market“-Programm ist bekannt. Deshalb stellt jeder Baustufenmeilenstein die Frage, wer für den Bau aufkommen muss.
- Ob das 573 Millionen Dollar große Zwischenfinanzierungsprogramm vor dem 31. Dezember 2026 refinanziert wird – und zu welchem Zinssatz. Das ist die klarste Angabe im Kalender.
- Die Endfinanzierungsbedingungen für Corsicana sind noch nicht bestätigt.
- Die Umwandlung der Rockdale-Leasingverträge in abrechnbare Einnahmen – abhängig von den Meilensteinen für Dezember 2027 und Juni 2028.
Und das sind die Bedingungen, die die HOLD-These zerstören könnten:
- Wenn der Bitcoin-Wert unter dem Cash-Kostenniveau bleibt, wird die Ausgabe von Geld negativ, und somit wird die Selbstfinanzierung des Projekts zerstört.
- Die Steigerung der Finanzierungskosten entsteht, wenn die kurzfristigen Schulden nicht unter vernünftigen Bedingungen refinanziert werden – bei hohen Zinsen ist der Spread der entscheidende Faktor.
- Überschüsse oder Verzögerungen bei der Leasingabwicklung, die den modellierten Gewinnmarge von ca. 85% beeinträchtigen.
- Schwere Verdünnung, die das Eigenkapital in ein Investitionsinstrument mit niedrigerem Ertrag verwandelt.
Die nächsten 12 Monate sind entscheidend – der nächste wirkliche Katalysator ist der Bericht für das dritte Quartal 2026, typischerweise um November herum. Meine Bewertung lautet „HOLD“ bei 20,98 $. Riot ist kein Kaufgrund – das Leasingbuch und die Überbewertung des Bitcoin sind real, und ein Unternehmen, das unter seinem 50-Tage-Durchschnitt handelt, während der Bitcoin überbewertet ist, ist kein offensichtlicher Ausstiegsobjekt. Auch kein Kaufgrund zu diesem Preis – bestehende Inhaber sollten weiterhin halten, während Kaufaktionen nur bei Schwächephasen stattfinden sollen – idealerweise wenn der Bitcoin zurückgeht und das Eintrittstermin erleichtert wird – sowie wenn es Beweise dafür gibt, dass die Finanzierung funktioniert: Die Dezemberfinanzierung wurde refinanziert, die Dilution bleibt gering, und die ersten 96 MW werden rechtzeitig in Umsätze umgewandelt. Wenn der Bitcoin über einen längeren Zeitraum unter dem Cashkostenniveau bleibt, oder wenn die Finanzierungskosten steigen, dann greift die „HOLD“-Theorie nicht mehr – ich würde die Bewertung neu bewerten.








Kommentare
Noch keine Kommentare