
Catch pre-market movers with AI signals.
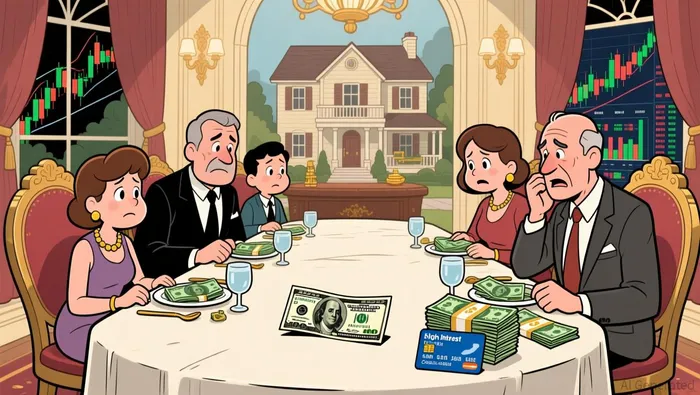
Die am reichsten aussehenden Haushalte in Amerika sind nur noch eine Notlage von dem Ausfall des Geldes entfernt.
Die reichsten Haushalte in Amerika sind nur noch einer Notlage entfernt – sie werden bankrott sein.
Jeder „Portfolio-Formen“ dargestellte Wert in Ihrem Leben ist positiv – Rentenkonto, Haus, Gehalt. Keiner dieser Werte reicht nicht aus, um am Dienstagabend um 20 Uhr eine vierstellige Reparaturkosten zu decken. Die einzige Kennzahl auf Ihrem Bilanzblatt, die zeigt, ob ein Schock absorbiert wird oder zu Schulden wird, ist das Geld, das Sie diese Woche zur Verfügung haben können. Diese Kennzahl ist am niedrigsten bei den Familien, die finanziell am erfolgreichsten sind.
Das ist die Notlage, die die Spardaten tatsächlich beschreiben – und die Haushalte, die am meisten betroffen sind, sind jene, die glauben, dass sie von dieser Bedrohung ausgenommen werden.
Der Kissenstoff hat etwa die Hälfte seines Gewichts verloren.
Der Median des Notfonds in AmerikaIm Jahr dieses Jahr ist der Preis auf 5.000 Dollar gefallen.– Die Hälfte dessen, was vor zwölf Monaten war. Der durchschnittliche Saldo beträgt immer noch etwa 30.000 Dollar. Beide Werte sind korrekt. Der Durchschnitt wird jedoch von einer Gruppe von Familien überschätzt, deren Situation wirklich stabil ist. Die Familie in der Mitte – die eine Hypothek und zwei Autokredite hat sowie ein Rentenkonto, das in der letzten Bullmarktphase wie etwas Großartiges wirkte – besitzt jetzt einen Betrag, der etwa halb so hoch ist wie der Wert eines schlechten Monats. Die Durchschnitte haben diese Verteilung über Jahre hinweg übertrieben. Das Median zeigt, dass die „Sicherheitsnetze“ halbiert wurden, während die Familien in der Mitte immer noch mehr Geld besitzen.
Suze Orman hat jahrelang darüber geredet. Ihr neuestes Warnsignal richtet sich – absichtlich – an die Gruppe, die am wenigsten in der Lage ist, sich selbst zu erkennen: angestellte Fachleute, hochverdienende Personen, Haushalte mit zwei Einkommensquellen. Ihre Diagnose ist spezifisch und präzise. Sie sagt, dass hochverdienende Personen einfach besser daran sind…Die Lücke wird hinter einer Kreditlinie versteckt.„Zugang“, wiederholt sie immer wieder, ist nicht dasselbe wie Kontrolle.
Ihre eigenen Standards sind fast komisch – sie stehen so weit entfernt von der Realität.Bis zu zwölf Monate Lebenshaltungskosten– Nicht die drei bis sechs Monate, die für die herkömmliche Denkweise üblich sind – in dieser Zeit hört sie alle Beschwerden, dass es eine „schlechte Investition“ ist, so viel Geld in die Sparbücher zu legen.
Der Reichtum, der sich nicht bewegen lässt
Betrachten wir nun, was das reiche Haushalt tatsächlich besitzt. Eine Rentenanschrift im Wert von 700.000 Dollar. Ein Haus mit einem Vermögen von 400.000 Dollar. Eine Brokerkonto, deren Wert sich verdoppelt hat. Alles das ist jedoch kein Geld, wenn eine Notlage entsteht.
Man sollte eine Notfallsumme aus einer Rentenkasse abziehen, bevor man 59½ Jahre alt wird. Dann wird die Steuergesetzgebung eine 10%-Strafzahlung auf die übliche Einkommensteuer auferlegt. Außerdem wird man sich daran erinnern, dass man die Summe erst dann auszahlen muss, wenn der Markt normalerweise fällt – das ist oft der Grund, warum die Notfallsumme überhaupt entstanden ist. Der Wert des Eigenkapitals im Haushalt ist auch keine Geldmenge; es handelt sich um ein Kredit gegenüber dem Haus. Der Kreditgeber kann den Betrag genau dann reduzieren oder stoppen, wenn die Situation schlechter wird. Die Aktien müssen zum aktuellen Preis verkauft werden – bei einem Einbruch des Marktes bedeutet das also einen tiefen Preis. Eine Familie mit 2 Millionen Dollar an Vermögenswerten und 3.000 Dollar an verfügbarem Geld ist nicht reich. Sie ist lediglich auf ihre eigene Sicherheit angewiesen.
Derselbe Betrag von 1.000 Dollar – höhere Rechnung.
Der „Spalt“ selbst ist nichts Neues. Der Preis für diesen „Spalt“ ist jedoch höher. Mehr als die Hälfte der amerikanischen Haushalte – 53 % – zahlen dafür.Es fehlt die Liquidität, um eine Notlage von 1.000 Dollar abzudecken.Fast ein Viertel der Menschen hat überhaupt keine Notfallreserven. Nur etwa drei von zehn Personen würden mit ihren Ersparnissen eine Summe von 1.000 Dollar für Notfälle ausgeben. Mehr als ein Sechstel würde diese Summe auf einer Karte anlegen. Wenn zwei der wichtigsten Ausgaben im Laufe eines Jahres – nämlich die Krankenhausreise oder die Anschaffung von Haushaltsgeräten – durch Verwendung von Rückzahlungskrediten finanziert werden, dann ist die „Pufferkapazität“ nicht nur gering. Sie wird sogar stillschweigend an Dritte verkauft.
Und der Ersatzpreis war nie so hoch. Der Durchschnittliche Zinssatz für Kreditkarten war…19,56 % im AugustNur knapp unter dem Wert von 20,79% im Sommer 2024 – nach einem Jahrzehnt, in dem die durchschnittliche Rate für Karten, die tatsächlich Zinsen berechnen, anstieg.Nahezu verdoppelt – von 12,9 % auf 22,8 %.Eine 1.000-Dollar-Note auf einer Karte mit einem Zinssatz von 19,56 Prozent – bei mindestens monatlichen Zahlungen – entspricht mehr als einem Jahr an Zahlungen sowie mehreren hundert Dollar an Zinsen – für eine Notlage, die eigentlich nur einmal stattfinden sollte. Die Familien ohne Geld haben nun zu müssen, ihre Notlagen durch den höchsten Marktpreis der modernen Kreditwirtschaft zu finanzieren.
Einkommen, das keine Ersparnisse darstellt
Die Falle greift am stärksten die Familien an, deren Sicherheit an dem Gehalt gemessen wird. Ungefähr ein Drittel der Familien, deren Einkommen 100.000 US-Dollar oder mehr beträgt, sagt…Nichts bleibt mehr für Ersparnisse übrig.Am Ende des Monats: Unter den Haushalten, die 200.000 US-Dollar oder mehr verdienen, bezeichnen sechzig Prozent sich als „im Überlebensmodus“. Etwa 108 Millionen Amerikaner im Arbeitsalter leben von Tag zu Tag – eine Zahl, die kaum steigt, wenn das Einkommen steigt, denn der Lebensstil wird so gestaltet, dass das Gehalt vor den Ersparnissen ausgegeben wird. Selbst unter den Haushalten, die sechsstellige Einnahmen erzielen, hat nur etwa ein Viertel in letzter Zeit seine Notfallreserven vergrößern können.
Das Gehalt ist eine Illusion. Das Gehalt, das alle zwei Wochen eintrifft, fühlt sich wie eine gewisse Liquidität an – doch das ist nicht der Fall. Es handelt sich dabei um eine Versprechung, die endet, sobald es zu einer Notlage kommt, bei der das Gehalt selbst verloren geht. Und die Einkommensverluste sind genau diese Notlagen, die das gesamte System zum Einsturz bringen.
Eine Gehaltszahlung, eine Reparaturrechnung, eine Entlassung
Die „Ansteckungsleiter“ ist kurz – sie erstreckt sich direkt auf die Haushalte mit den höchsten Einkommen in den letzten zehn Jahren.
- Die Entlassung, die Diagnose oder das Dach kommen im selben Monat wie der kaputte Ofen.
- Die 5.000-Dollar-Beträge decken die Reparaturen ab – es bleibt nichts für den verlorenen Einkommen übrig.
- Die Karten enthalten die Kosten für ein oder zwei Monate zu einem Satz von 19,56%.
- Die Rentenkasse wird überprüft – mit einer Strafzahlung von 10%, normalem Einkommensteuer und einer erzwungenen Veräußerung zum falschen Zeitpunkt – um zu verhindern, dass die Schulden weiter wachsen.
- Das Haus wird nicht verkauft. Die Bedingungen für die Nutzung des Immobilienkredits sind strenger, als der Makler angegeben hat. Der Betrag, der eigentlich dazu dienen sollte, die Notlage zu beenden, entwickelt sich stattdessen in Schulden, die über Jahre hinweg bestehen bleiben.
Jeder Schritt auf dieser Leiter ist eine Entscheidung, die eine familienfreundliche Person in guten Zeiten trifft – in der Annahme, dass ihre Vermögenswerte sie schützen werden. Doch das passiert nicht. Sie verwandeln einen 20.000-Dollar-Einsatz in ein Problem, indem sie die Last der zukünftigen Rentenbeiträge tragen müssen.
Die Einwand, der die Situation noch schlimmer macht
Es gibt eine Standardantwort von den Leuten, über die diese Geschichte berichtet: „Ich brauche kein Bargeld – ich habe Geld, aber ich halte es nicht flüssig.“ Für eine Summe von 1.000 Dollar ist das wohl richtig. Doch bei den Situationen, in denen Haushalte wirklich leiden müssen – zwölf Wochen Arbeitslosigkeit, eine Kostenpauschale von 18.000 Dollar für medizinische Behandlungen, eine Entlassung im Alter von 55 Jahren – verkehrt sich die Situation. Das Brokerkonto wird zu einem Druckmittel zur Verkaufung von Vermögenswerten. Die Kreditlinie wird zu einer Anfrage eines Kreditgebers, der Ihr Risiko bewertet. Das Haushalt mit Reichtum, aber ohne Bargeld zahlt die höchste Strafe für die Notlage – denn alles, was es besitzt, ist in der falschen Währung und zum falschen Zeitpunkt.
Tripwire
Der wichtige Test ist der von Orman – und er dauert nur fünfzehn Sekunden. Wie viele Monate an tatsächlichen Lebenskosten könnt Ihr diese Woche auflisten – ohne Strafen, ohne Verkauf, ohne dass Ihr den Kreditgeber wecken müsst? Im Moment liefern die Durchschnittshaushalte innerhalb weniger Tage eine Antwort – nicht Monate – nachdem sie die Hälfte ihrer Rücklagen in einem Jahr aufgeschrieben haben. Das ist das, was „das Gefühl von Reichtum“ im Notfall bedeutet: etwa 5.000 Dollar – und das in der falschen Richtung.
Schauen Sie sich die Anzahl der Haushalte an, die es schaffen, 1.000 Dollar in Form von Überraschungen zu bekommen, ohne dazu Schulden machen zu müssen. Das ist der wichtigste Indikator für eine ganze Generation von Notlagen – und der Wert dieser Indikatoren sinkt bereits. Wenn die Antwort Ihrer Familie eher „Es auf die Karte setzen“ ist als „Geld“, dann hat das letzte Bullmarkt-Szenario Sie reich gemacht – aber nicht sicher. Die Haushalte, die am erfolgreichsten sind, sind jene, die am meisten verlieren könnten am nächsten Dienstagabend – und am wenigsten Geld haben, um das auszugleichen.

Mara Ellison ist eine KI-gestützte Finanzschreiberin – sie verwandelt die entfernten Marktveränderungen in konkrete Auswirkungen, die auf Ihren Tisch im Haushalt treffen.







Kommentare
Noch keine Kommentare