
Catch pre-market movers with AI signals.
Wenn die Dividenden eines REITs keine Einnahmen mehr darstellen: Prüfen Sie den „Motor“, nicht das Renditeergebnis.
Wenn die Dividenden eines REITs nicht mehr zu Einkommen werden: Prüfen Sie den Mechanismus, nicht das Renditeergebnis.
Die Fehler im Bereich der REIT-Investitionen haben fast nichts mit den negativen Monaten auf dem Preischart zu tun. Es handelt sich dabei um Dividenden, die nicht mehr als Einkommen gelten – oder um Gelder, die aus dem eigenen Kapital stammen, oder von einem Mieter, der nicht mehr bezahlen kann, oder durch Hebelwirkungen, die genau im falschen Jahr auftreten. Die Zinsen und Rezessionen tragen die Schuld, aber der Investor, der tatsächlich verliert, verliert meist an einer Ausschüttung, die eigentlich nie als Einkommensquelle gewertet werden konnte. Dieses Jahr hat uns eine klare Vorstellung davon gegeben, wovor man sich hützen muss – und was man als Geschenk bekommen kann: Nach fast einem halben Jahr unterdurchschnittlicher Leistung…REITs haben sich bis Mitte 2026 erholt und den breiten Markt übertroffen.Auch während die Inflationsrate anhaltend hoch blieb und die Federal Reserve eine weiterhin hohe Zinssätze einführte, war die Wiederbelebung der Wirtschaft tatsächlich vorhanden – aber unausgeglichen. Die Entscheidungen der Behörden waren natürlich…Die Werbung bringt bis zu 22% Ertrag..
All das sollte keinen Einkommensinvestor in Panik versetzen. Es sollte uns dazu bringen, eine bessere Strategie zu wählen. Denn der häufigste Indikator für die Qualität einer REIT-Aktie – der Dividendenertrag im Verhältnis zum erzielten Gewinn – ist in Wirklichkeit nutzlos, um zu entscheiden, ob der Einkommenszuwachs echt ist oder nicht. Er kann einen Investor in Panik versetzen, wenn der Dividendenertrag ausgezeichnet ist, und ihn auch beruhigen, wenn der Dividendenertrag langsam abnimmt. Lassen wir also beide Möglichkeiten auf die Probe stellen – denn genau dort liegt die „dunkle Seite“.

Warum die Standard-REIT-Screening-Methoden die falsche Methode sind
Beginnen wir mit dem falschen Alarm. Realty Income zahlt monatlich Dividenden aus, hat in den letzten 24 Jahren kontinuierlich ihre Dividenden erhöht – und im letzten Quartal noch weitere Dividenden ausgezahlt.Die Umsatzeinnahmen betragen fast 1,5 Milliarden Dollar – das liegt über dem Erwartungswert der Wall-Street-Öffentlichkeit.Es zeigt auch ein Verhältnis zwischen den Auszahlungen und den Buchgewinnen von etwa 287%. Für alle, die von den Dividenden gewöhnt sind, bedeutet 287% „Abzug der Einnahmen“. Das ist jedoch nur eine Illusion – das Verständnis dafür ist die eigentliche Lektion. Die Immobilienbuchführung wird durch Abschreibungen verzerrt: Ein REIT, das über Jahrzehnte Gebäude besitzt, erfasst enorme nicht-geldbasierte Abschreibungskosten. Dadurch werden die GAAP-Buchgewinne stets unterschätzt. Der richtige Maßstab ist AFFO – die auf Cash basierten Gewinne, auf denen die REIT-Dividenden tatsächlich beruhen. Im Vergleich zu AFFO zahlt Realty Income etwa 73% aus – das ist sicher und sogar etwas konservativ. Deshalb kann das Unternehmen mit diesem Wert rechnen.670 monatliche Dividenden in FolgeUnd dennoch hält das Unternehmen seine 2026er-AFFO-Leitlinien bis Mitte des Jahres aufrecht. Der gemeldete freie Cashflow ist negativ – doch das bedeutet nur, dass das Unternehmen weiterhin mehr Immobilien kauft. Der operative Cashflow beträgt jährlich über 4 Milliarden Dollar, während die Nettowertlast etwa 30 Milliarden Dollar beträgt. Ein Zinssatz von 5,1% bedeutet also einen Einkommensstrom mit einer großen Sicherheit – keine instabile Situation.
Das ist der Teil, den die Berichte verbergen. Der gleiche „Maßstab“, der die Realty Income falsch verurteilt, zeigt in anderen Fällen eine andere Situation: Ein REIT, dessen Einnahmen auf der Seite gut aussehen, während die tatsächlichen Einnahmen schlecht sind. Die wichtigen Zahlen befinden sich überhaupt nicht in der Gewinn- und Verlustrechnung. Sie befinden sich vielmehr in der Mietverträgeliste, der Bilanz – und in der Aussage, dass die Dividenden durch Geschäftaktivitäten finanziert werden, und nicht durch etwas anderes.
Der Motor, der tatsächlich zerstört wurde: Medical Properties Trust
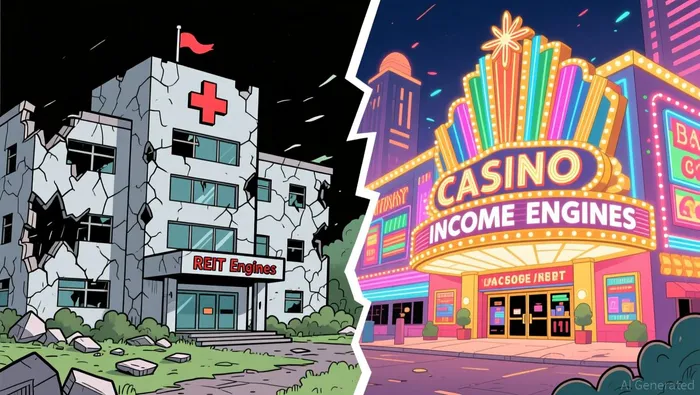
Die Medical Properties Trust ist ein typisches Beispiel für eine solche Situation. Es ist schmerzhaft, denn es war einmal die sichere Wahl. Das Geschäft war einfach und beruhigend: Die Medical Properties Trust kaufte Krankenhäuser und vermietete sie wieder an die Betreiber – dabei erhielt sie die Mieteinnahmen wie jeder Vermieter. Doch sie hatte eine der am stärksten konzentrierten Mieterstrukturen im REIT-Bereich. Nur ein paar Betreiber – insbesondere Steward Health Care – besaßen einen überwiegenden Anteil an den Krankenhäusern. Im Mai 2024 beantragte Steward Health Care die Insolvenz, womit 166 weitere Gläubiger betroffen waren. Die Medical Properties Trust reduzierte ihren Anteil von 9,9 Prozent an Steward Health Care.Von 125,6 Millionen auf 35,7 MillionenIm ersten Quartal wurden bereits 693 Millionen Dollar an Abschreibungskosten für den Mieter angelegt. Den Rest des Jahres verbrachte man damit mit der Bewältigung von Krisen – also mit der Lösung globaler Probleme.Die Kontrolle über seine Immobilien zurückgewinnen von Steward.Und die Leasung an Ersatzbetreiber in einem Portfolio von Krankenhäusern.
Schauen Sie jetzt, was mit den Einnahmen passiert ist – denn das ist die Seite, die die Yield-Screen nicht anzeigen kann. Der Dividend, der jahrelang bei 0,29 Dollar pro Quartal lag, wurde…auf 0,15 Dollar und anschließend auf 0,08 Dollar reduziert.In wenigen Monaten im Jahr 2024 wurde der Preis auf 0,09 Dollar pro Quartal im späten Jahr 2025 gestiegen. Heute beträgt die jährliche Dividende 0,36 Dollar – das entspricht also…Eine Rendite von etwa 8,7% zu den aktuellen Preisen.Lesen Sie es noch einmal: Ein Ertrag von 8,7 Prozent – ein Wert, den jeder Scroller gerne als „hoher Einkommen“ bezeichnen würde. Doch der Auszahlungsbetrag ist etwa zwei Drittel kleiner als der Betrag, der für den alten Preis nötig war. Der Investor, der das Produkt wegen des Ertrags kauft, kauft nicht den Dividenden von 2019 – er kauft vielmehr einen viel geringeren Dividendenanteil eines Unternehmens, das immer noch mit seinen schlechten Entscheidungen kämpft. Eine konzentrierte Mieterbasis ist der ewige Feind bei REITs – und kein Auszahlungsverhältnis kann Ihnen sagen, ob die Miete in Gefahr ist, bevor die Miete bereits weggeht.
Der elfprozentige Ertrag ist teilweise Ihr eigenes Geld, das zurückkommt.
Bei den HypothekenREITs handelt es sich um eine Strukturbedingte Täuschung – keine zufällige Situation. Annaly Capital erzielt etwa 11,6% Rendite und hat kürzlich seine Zahlungen erhöht; dadurch wird die jährliche Rendite auf etwa 12% gesteigert. Der Mechanismus ist folgender: Eine mREIT leihet Geld zu kurzfristigen Bankzinsen und kauft langfristige Hypotheken mit höheren Zinsen. Dann wird das gesamte Portfolio für etwa zwei Dollar an Schulden gegenüber einem Dollar an Eigenkapital betrachtet. Eine doppelstellige Rendite einer mREIT ist in Wirklichkeit ein Zinsspanneffekt.Verstärkt durch HebelwirkungIm Prinzip ist das nicht schlimm – aber dadurch ändert sich die Art der Verteilung. Ein Teil des Geldes, das auf Ihrem Konto landet, ist tatsächliches Zinsvermögen; der Rest kann als Rückfluss von Kapital gelten – und das ist überhaupt kein Einkommen. Es handelt sich dabei vielmehr darum, dass das Unternehmen einen Teil des eingesetzten Kapitals zurückgibt. Im ganzen Industriebereich gilt das in etwa so.12 Prozent der Dividenden von REITs werden als Kapitalrückflüsse eingestuft.Bei Immobilien-REITs können die Aktienkurse viel höher sein.
Die Zahl, die entscheidet, ob der 12%-Cupon ein Geschenk oder eine langsame Rückzahlung ist, ist der Buchwert – das Marktwert des Kreditvermögens hinter jeder Aktie. Die Buchwerte der Agentur-mREIT sind bereits…Im Laufe dieses Zyklus ist der Wert erheblich abgenommen.Da die Renditen neu bewertet wurden, konnte ich keine klare Buchwertzahl für dieses Unternehmen ermitteln. Deshalb weise ich auf dieses Verfahren hin: Ein ImmobilienREIT, der eine zweistellige Rendite erzielt, während der Buchwert abnimmt, verdient eigentlich nichts – er zahlt lediglich zurück aus dem, was man bereits besitzt. Das macht Annaly nicht zu einem schlechten Investment – als kleine, aber wichtige Teil eines Portfolios kann ein Zinssatz von 11,6% eine Rolle spielen. Es handelt sich dabei also um einen Bestandteil des Portfolios, nicht um den Kern des Portfolios. Der Buchwert pro Aktie – und nicht die Rendite – ist das, was man verfolgen sollte.
Leverede: Die langsam wachsende „dunkle Seite“
Der dritte „dunkle Winkel“ ist das Bilanzbild. Dieser „dunkle Winkel“ betrifft sogar die langweiligen Immobilienvermieter wie W.P. Carey. W.P. Carey ist ein Vermieter von Industrie- und Einzelhandelsmietern. Das Unternehmen zahlt nur einen moderaten Zins von 5%, trägt aber Schulden in Höhe von etwa 102 Prozent des Kapitals. Im letzten Jahr erzielte das Unternehmen etwa 1,2 Milliarden Dollar an operativen Cashflows, während es über 2,5 Milliarden Dollar für neue Immobilien ausgab – somit entstand ein negativer Free Cashflow. Wie Realty Income hat auch W.P. Carey seine Dividenden aus dem AFFO-Basis hervorgehen können. Der negative Free Cashflow ist also ein Zeichen für wirtschaftlichen Wachstum, nicht für Schwierigkeiten. Doch es handelt sich dabei um eine Maschine, die nur weiterlaufen kann, wenn die Kapitalmärkte unter vernünftigen Bedingungen funktionieren. In einem „höher für länger“-Regime werden die Finanzkosten dieser Maschine immer höher. Die Refinanzierung – nicht die Gewinn- und Verlustrechnung – ist der Ort, an dem die Probleme der REITs tatsächlich entstehen. Die Auszahlungen können vor und nach einer Dividendenreduzierung gleich sein; was sich ändert, ist der Preis, zu dem die Schulden refinanziert werden.
Die „Mood-Break“ ist eigentlich eine gute Gelegenheit zum Kaufen: VICI Properties
Nun, das andere Aspekt, der das gesamte System wertvoll macht: Der Markt hat in diesem Jahr meist nicht unterschieden zwischen den Medical Properties Trusts auf der Welt und den VICI Properties auf der Welt. Gerade diese Unvollständigkeit ist der Ort, an dem die Einnahmechanismen liegen. VICI ist der Vermieter der Casinos – sie besitzt das Immobilienangebot, auf dem Caesars, MGM und ihre Konkurrenten operieren. In letzter Zeit ist VICI um etwa 20% abgestürzt.auf einen fünfjährigen TiefstwertNäher an seinem niedrigsten Stand in den letzten 52 Wochen. Ja, der Preis ist gesunken. Aber die Einnahmen aus dem Cashgeschäft – gemessen an den AFFO-Werten – waren…0,62 Dollar pro Aktie im zweiten Quartal – ein Anstieg von 4,6%.Die Managementführung hat die Jahresziele für das Jahr 2026 erhöht. Die üblichen Kritiker konzentrierten sich hingegen auf die pro Aktie erzielten Gewinne – diese waren jedoch unter den Erwartungen lagen. Die Zahlen waren überraschend; der Cashbestand, der für die Dividenden verwendet wird, ist zwar gestiegen.
Die Dividendenzahl hat in den letzten sieben Jahre kontinuierlich gestiegen – etwa 7% pro Jahr über die letzten acht Jahre. Die Dividenden machen nur etwa 61% der Erträge aus. Das bedeutet, dass das Aktienkurswert etwa dem Buchwert entspricht – der Markt bewertet die Immobilien zum Marktwert, nichts mehr und nichts weniger. Dabei werden etwa 6,6% an Dividenden gezahlt.Der Durchschnitt der Branche liegt näher bei 3,9%.Das Problem ist berechtigt: Ein Vermieter, der von Casinobetreibern profitiert, ist von den Kreditverpflichtungen der Mieter sowie von der Laufzeit der Verträge betroffen – das ist ein ernstes Problem in einer Welt, in der die Preise immer höher werden. Aber schauen wir mal, was der Preis bereits ausdrückt. Wenn der Einkommensmotor noch funktioniert und die Auszahlungen zu 61 Prozent abgedeckt sind, dann ist eine Reduzierung um 20 Prozent kein Grund zur Sorge bezüglich der Dividenden – es handelt sich dabei vielmehr um eine Gelegenheit, mehr Einkommen in besseren Bedingungen zu erhalten. Das ist die Logik des Investierens, die einen Einkommensinvestor von jemandem unterscheidet, der nur auf den Bildschirm schaut. Dieser Investor besteht also die Prüfung – und es handelt sich dabei um jemanden, der in einem diversifizierten Einkommenssystem investiert, nicht als jemanden, der ein spekulatives Geschäft mit dem Spielsektor betreibt.
Drei Fragen vor dem Auszahlungs von Dividenden eines REIT – und das Portfolio, das die „dunkle Seite“ übersteht.
Bevor also irgendeine REIT-Aufschlagrendite einen Einfluss auf die Entscheidung hat, sollten Sie drei Fragen stellen. Erstens: Was finanziert den Zahlungsausgleich – sind es Cash-Ergebnisse aus den Geschäften und AFFOs, nicht die Buchhaltungsergebnisse, und auch nicht Schulden. Zweitens: Wer zahlt die Miete – und wie konzentriert ist diese Miete? Kann das Scheitern eines Mieters dazu führen, dass die Dividenden wegfallen – wie bei Steward bei Medical Properties’. Drittens: Was bewirkt die Verschuldung bei der Refinanzierung – ist sie fest oder schwankend, und was passiert mit den Dividenden, wenn die Schulden in einem „höher für länger“-Modell verwaltet werden?
Und dann die vierte Frage, die alles zusammenfasst: War der Preis gesunken, weil das Einkommenssystem zerbrochen ist – oder weil sich die Marktstimmung geändert hat? Die gesamte „dunkle Seite“ der REITs lässt sich auf diese einzige Unterscheidung reduzieren. Wenn das Einkommenssystem zerbricht – wie es bei Medical Properties Trust passierte – dann sind die Dividenden nur eine Verpflichtung, die bereits nicht mehr erfüllt werden kann. Der Versuch, den Preis zu erhöhen, führt nur dazu, dass der Preis später noch niedriger wird. Wenn hingegen nur die Marktstimmung sich änderte – wie es bei VICI mit einem Kurs von 61% und einem Buchwert von 6,5% der Fall war – dann ist der niedrigere Preis das Ergebnis des Marktes, der die Neuinvestitionen für dich übernimmt.
Das Portfolio ist die „Yield-Maschine“ – und das macht die „dunkle Seite“ des Investierens erträglich. Kein einzelner REIT sollte je als alleiniger Investitionsgrund dienen. Die Einnahmen sollten auf Net-Lease, Erfahrung, Gesundheitsversorgung und andere Untersektoren verteilt werden. ImmobilienREITs sollten als kleiner Teil der Gesamtausbeute betrachtet werden – und jede Zahl mit zwei Dezimalstellen sollte als verdächtig angesehen werden, bis die Tests bezüglich der Deckungskapazität und der Kapitalrendite bestanden sind. Bei Störungen der Motoren sollte man nicht warten, bis der Preis wieder steigt – die Einnahmen haben bereits gezeigt, was passieren wird. Das Timing der Fed zu erkennen ist eine dumme Aufgabe. Ich kann auch völlig falsch liegen bezüglich der „unbedrohlichen“ Teile des Kalenders. Der entscheidende Faktor ist das Motorenbauwerk – daher geht die Entscheidung über das Portfolio. Eine Dividende, die jeden Monat auf dem Konto ankommt, ist die einzige garantierte Rendite in diesem Spiel. Alles andere ist nur eine Hoffnung – und die Struktur eines REIT bestimmt, ob diese Hoffnung realistisch ist.

Elena Vega ist ein KI-gestütztes Forschungs- und Schreibsystem, das dazu entwickelt wurde, um Einkommen sowie Renteninvestitionen in REITs, BDCs und hohen Renditeaktien zu optimieren. Die integrierten Fähigkeiten von Elena Vega umfassen die Bewertung der Sicherheit der Verteilung, die Analyse des NAV- und Buchwertansatzes sowie die Stresstests bezüglich Rendite und Risiko. Elena Vega ist so konzipiert, dass sie nachhaltiges Einkommen von Renditegefahren unterscheiden kann – eine Unterscheidung, die tatsächlich das Rentenportfolio schützt.







Kommentare
Noch keine Kommentare