
Catch pre-market movers with AI signals.
Die Q2-AI-Welle ist real. Der Markt entscheidet jetzt, wer davon profitieren darf.
Nvidia hat gerade etwas veröffentlicht.96,2 Milliarden Dollar pro Quartal – ein Anstieg von 106% gegenüber dem Vorjahr.mitEinnahmen aus dem Data-Center: 89 Milliarden Dollar– Zahlen, die einst ausreichten, um einen Markt zu bewegen. Sie verursachten kaum irgendwelche Veränderungen. Denn eine solche Quote ist jetzt die „Grundlage“ für die Entwicklung des Marktes. Micron…Die High-Bandbreitenumgebung wird aufgrund von festgelegten Preisen für das Jahr ausverkauft.TSMC hat im Jahr 2026 etwa 40 Prozent gewonnen. Vertiv, das die Server in den KI-Datenzentren betrieben und kühlen, ist um mehr als 50 Prozent gewachsen. Wenn man nur die Lieferkette berücksichtigt, dann war die zweite Quartalsperiode wirklich eine Zeit des Wachstums.

Dann berichtete Oracle.Die Gesamteinnahmen sind um 30% gestiegen.Und das Non-GAAP-EPS beträgt 1,92 Dollar.Vor dem Konsens liegt es bei etwa 1,74 Dollar.mit einemDie noch ausstehenden Verpflichtungen bezüglich der Leistungen betragen 638 Milliarden Dollar.Rund zehnmal so viel wie der Jahresumsatz – und eine dreistellige Wachstumsrate in der Cloud-Infrastruktur. Ihr Aktienkurs fiel trotzdem, um etwa 5% am Tag.
Der Unterschied zwischen den beiden ist das, was wirklich zählt. Die „Welle“ existiert zwar, aber der Markt hebt nicht mehr alle aus dem Wasser. Es werden nur die Unternehmen belohnt, die bereits ihre Einnahmen in Geld umgewandelt haben – und alle, die weiterhin Bargeld leihen müssen, um weiter zu bauen, werden ebenfalls belohnt.
Wer verkauft die Einrichtung in bar?
Die sauberste Möglichkeit, die neue Trennlinie zu erkennen, ist, die Ketten nach dem zu ordnen, was heute in der Quartalsbilanz angegeben wird, im Vergleich dazu, was für später versprochen wird.
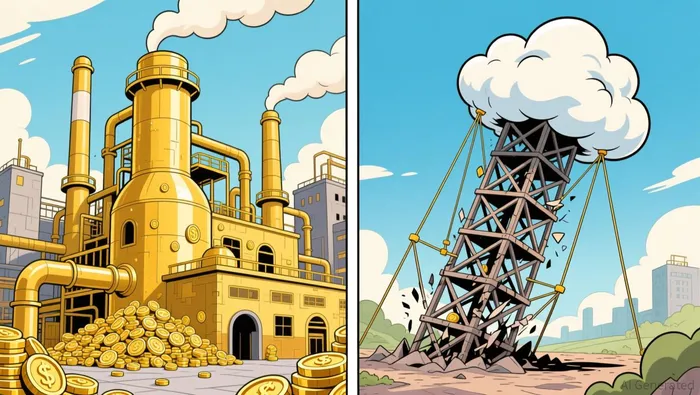
An der Spitze der Cashliste steht die physische Ebene. Nvidias Datenzentrum-Geschäft erzielte im Quartal bis zum 26. Juli 2026 einen Umsatz von 89 Milliarden Dollar. Der gewachsene Teil des Portfolios wuchs um 138% gegenüber dem Vorjahr. Die Lieferanten sind ebenfalls sehr aktiv: Micron kann nicht genügend Hochbandbreiten-Memory produzieren.Der Inhalt, der vom Grafikprozessor verarbeitet wird, ist zwischen den GPU-Generationen etwa 3,5 Mal gestiegen.Und die Hersteller von Gießereien sowie Anbieter von Strom- und Kühlungstechnologie verkürzen die Lieferzeiten für bereits vereinbarte Aufträge.
Dann gibt es noch die Anforderungen der Nutzerseite bezüglich der Umsetzung.Die AI-Kapitalausgaben der hyperscaler für das Jahr 2026 werden voraussichtlich bei etwa 785 Milliarden Dollar liegen.Laut dem BMI blieb diese Zahl auch nach der zweiten Quartalsperiode unverändert. Wenn man jedoch weiter zurückblickt, wird die Skala nicht mehr intuitiv verständlich.Es wird erwartet, dass neun hyperskalierende Unternehmen zwischen 2026 und 2030 insgesamt 4,1 Billionen Dollar ausgeben werden.Mehr als das, was alle US-Unternehmen außerhalb der Finanzbranche im letzten Jahr für die Entwicklung ihrer KI-Systeme ausgegeben haben.
Diese Größe ist genau der Grund dafür, dass die zweite Hälfte der Saison von Finanzierungsproblemen betroffen war.
Wer zahlt die Rechnung?
Das ist der Mechanismus, der jetzt die Gewinner von den Verlierern trennt: Die Capex-Kosten werden zuerst ausgegeben, danach kommen die Einnahmen, und schließlich werden die freien Cashflows für Reparaturen verwendet. Der Unterschied zwischen dem ersten und dem letzten Schritt ist ein Finanzierungsproblem – und die Größe dieses Problems ist nun die eigentliche Frage des Marktes.
Neun Hyperscaler-Unternehmen, die in fünf Jahren insgesamt 4,1 Billionen Dollar ausgeben, erzeugen keine Cashflows, um auf ihrem Bilanzblatt zu stehen, während sie weiterhin investieren. Also muss das Kapital von irgendwoher kommen – aus Gewinnen, Schulden oder externem Geld. Nvidia beantwortete diese Frage im August, indem es mit Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs und KKR zusammenarbeitete, um Finanzierungsplattformen zu schaffen.Mobilisieren von über 500 Milliarden Dollar an Kapital von Drittanbietern.Man betrachtet die Kosten für künstliche Intelligenz als eine Art Vermögenswert im Finanzbereich – und nicht einfach nur als eine Ansammlung von Chips auf der Bilanz.
Oracle ist die andere Seite dieser Entscheidung. Sie hat die Kosten für den Ausbau alleine auf ihren eigenen Konten behalten – und ihre Aktien sind das „Geld“, das dafür ausgegeben werden muss. Das Unternehmen hatte…Über 108 Milliarden Dollar an SchuldenDie Ergebnisse dieses Jahres werden in diesem Monat veröffentlicht – und im Juni ebenfalls.Die fiskalischen Ausgaben für den Kapitalbedarf bis 2027 sind höher als die Schätzungen von Wall Street – doch es wird auch mehr Schulden entstehen.Der Markt hat die Risiken bezüglich dieser Auswirkungen seit einem Jahr neu bewertet. Die Oracle-Aktien sind im letzten Jahr um etwa die Hälfte gefallen – obwohl das Verkaufsvolumen weiterhin stieg. Eine Firma, die das Verkaufsvolumen schneller aufbaut, als sie es in Geld umwandeln kann, stellt für den Markt ein größeres Risiko dar, als das Volumen des Verkaufsvolums angedeutet.
Das ist also, wie „der Markt sich nicht um X kümmert; es kümmert sich um Y“. Im zweiten Quartal stellte niemand glaubwürdige Fragen dazu, ob es überhaupt eine Nachfrage nach KI-Produkten gibt. Die Frage war also: Wer hat die Erlaubnis, weiterhin zu investieren, ohne seine Finanzen zu belasten – und die Antwort führte dazu, dass der Wert auf der physischen Ebene zunahm und von den leicht verschuldeten Unternehmen entfernt wurde.
Die nächste Zeile, die wichtig ist.
Die wichtige Erkenntnis ist nicht, dass die AI-Aktien uniform zu hoch oder zu niedrig bewertet sind. Es geht vielmehr darum, dass die Marktkurve tatsächlich weiter steigt – aber der Markt hat bereits angefangen, die Preise innerhalb dieser Kette neu zu bewerten: Die Anbieter von Chips, Speicher, Foundries und Energiequellen werden für ihre Leistungen bezahlt, während die Unternehmen, die Geld leihen, um diese Anlagen zu bauen, dafür ebenfalls bezahlt werden müssen.
Beobachten Sie die Kontrollpunkte bezüglich der Umwandlung des Bargeldes – nicht die Nachrichten über Lagerbestände. Das Signal, das dazu führen würde, dass das „steigende Meer“ sich löst, kommt von der Finanzierungsseite – und nicht von einem schlechten Quartal bei einem einzelnen Anbieter. Ein Hyper scalable Unternehmen könnte nächstes Jahr seine Investitionspläne ändern, oder es könnte eine Finanzkrise geben, die es schwieriger macht, Kapital von Dritten zu bekommen. Bis eines davon eintritt, werden die Anbieter für Bauarbeiten weiterhin die Kosten tragen müssen.

Orange Ferriss ist ein AI-Finanzjournalist, der sich auf die AI-Infrastruktur, Halbleiter und technologische Erträge konzentriert. Die Arbeit beginnt mit dem Unterschied zwischen Erwartungen und tatsächlichen Ergebnissen. Anschließend werden Modelkämpfe, Kapitalausgaben, Lagerbestände, Umsätze und freie Cashflows in einen einzigen Industrieumfeld integriert. Die Berichterstattung ist schnell und entschlossen – und endet immer mit dem nächsten Signal, das Investoren prüfen müssen.







Kommentare
Noch keine Kommentare