
Catch pre-market movers with AI signals.
Die Übernahme durch Private-Equity-Unternehmen von Unternehmen, die mit Ernährungsstörungen zu tun haben – und warum öffentliche Investoren keine Zugang zu diesen Unternehmen haben.
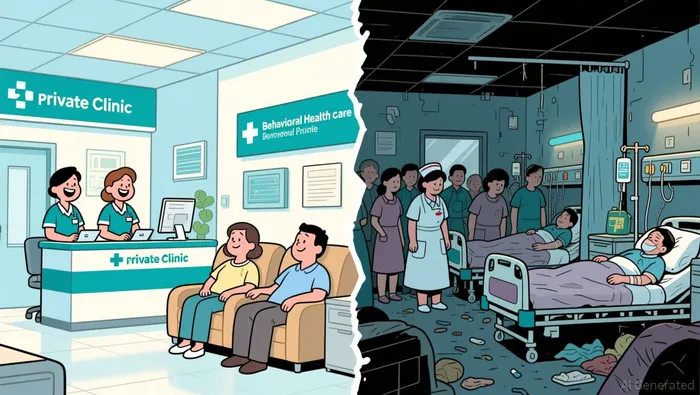
Das Emily-Programm, ein landesweit anerkannter Anbieter für die Behandlung von Ernährungsstörungen, hat kürzlich angekündigt, dass es gemeinsam mit anderen Organisationen für psychische Gesundheit auf der Minnesota State Fair auftreten wird. Die Pressemitteilung klingt wie eine Gemeinschaftsinitiative. Tatsächlich handelt es sich dabei um einen Beleg für eine der stilleren, aber doch bedeutenden Veränderungen im amerikanischen Gesundheitswesen.
Das Emily-ProgrammGegründet im Jahr 1993Es ist nicht mehr eine unabhängige Gesellschaft. Es handelt sich um die Hauptmarke von Accanto Health, einer Holdinggesellschaft, die von Private-Equity unterstützt wird.Entwickelt im Jahr 2021, als das Emily Program und ein weiterer wichtiger Anbieter, Veritas Collaborative, zusammengeführt wurden.. Bis 2024 wurde sogar die Struktur mit zwei Marken abgeschafft: Veritas wurde in The Emily Program umbenannt.Die zusammengefasste Organisation wird betrieben.Mehr als 20 Standorte in sieben BundesstaatenEs bietet alles an – von häuslicher Pflege bis hin zu intensiver ambulantem Therapieprogramm. Das Unternehmen ist nicht an der Börse gehandelt. Seine Eigentümer sind Private-Equity-Firmen – Vestar Capital Partners und TT Capital Partners – und seine Investoren sind die Partner sowie Limited Partners dieser Firmen.
Dasselbe Vorgehen wird im gesamten Bereich der Behandlung von Ernährungsstörungen angewandt. Eine kleine Anzahl großer Unternehmen mit mehreren Standorten besitzt jetzt die meisten stationären und tagesbegleitenden Therapiezentren im Land. Discovery Behavioral Health wird von Webster Equity Partners unterstützt.Über 150 Zentren in 16 BundesstaatenMonte Nido, das von Levine Leichtman Capital Partners investiert wurde und später für etwa 725 Millionen US-Dollar an Revelstoke verkauft wurde, entwickelte sich durch Übernahmen und Neueröffnungen zu 22 Einrichtungen. Das Eating Recovery Center wurde zunächst von Lee Equity Partners übernommen und anschließend im Jahr 2021 für 1,4 Milliarden US-Dollar weiterverkauft. Das zeigt, wie dieses Modell funktioniert: Man kauft den Anbieter auf, sammelt die Konkurrenten zusammen, erweitert das Unternehmen und verkauft es anschließend zu einem hohen Preis.
Die umfassenderen Daten bezüglich der Verhaltensgesundheitsmaßnahmen erzählen dieselbe Geschichte. Die Anzahl der Verhaltensgesundheitszentren, die an Übernahme- und Fusiongeschäften beteiligt sind, ist ebenfalls relevant.Stieg von 32 im Jahr 2010 auf 1.330 im Jahr 2021.Die Bewertungsmultiplikationen für Anbieter von ambulanten Diensten im Bereich der psychischen Gesundheit liegen derzeit im Bereich von10 bis 14 Mal EBITDA auf PlattformebeneMit Prämien für skaliertes, mehrere Bundesstaaten umfassendes Geschäft. Der US-amerikanische Markt für Verhaltensgesundheit wurde auf eine bestimmte Höhe bewertet.Im Jahr 2025 wird die Summe etwa 97 Milliarden Dollar betragen. Es wird erwartet, dass diese Zahl bis zum Jahr 2035 auf über 159 Milliarden Dollar ansteigt.Das ist kein Nischenmarkt. Es handelt sich dabei um einen wichtigen Wachstumssektor im Gesundheitswesen. Der Wert dieses Sektors wurde fast vollständig von dem privaten Kapital erfasst.
Für Investoren auf dem öffentlichen Markt entsteht dadurch eine unangenehme Situation. Die erfolgreichsten Konzolidierungsgeschichten im Bereich der comportmentalen Gesundheit sind nicht zugänglich. Die Unternehmen, die durch börsennotierte Aktien Anlagen bieten, operieren unter einem völlig anderen Wirtschaftsmodell, mit anderen Anreizen und Risiken.
Zwei börsennotierte Anbieter dominieren diesen Sektor. Acadia Healthcare, die an der Nasdaq unter der Aktiebezeichnung ACHC notiert ist, betreibt…279 Einrichtungen für die Behandlung von Verhaltensproblemen mit insgesamt etwa 12.600 Betten.Die Unternehmen haben Geschäftsaktivitäten in 40 Bundesstaaten. Universal Health Services, die an der New York Stock Exchange unter dem Namen UHS notiert ist, betreibt ein viel größeres Portfolio an Krankenhäusern für akute Behandlungen und psychische Erkrankungen. Die Quartalsumsätze liegen bei über 4,5 Milliarden Dollar. Die beiden Unternehmen gehören im Grunde zu dem gleichen Bereich – sie bieten stationäre und ambulante Behandlungen für psychische Erkrankungen an, meist für Patienten, die von kommerziellen Versicherungen oder Medicaid versorgt werden. Doch ihre finanziellen Profile sind völlig unterschiedlich.

Acadia Healthcare hat Schwierigkeiten gehabt. Sie berichtete darüber.Negative Erträge pro Aktie in den letzten zwölf Monaten: 12,42 Dollar.Bis Mitte 2026, mit einer…Marktkapitalisierung: etwa 2,85 Milliarden US-DollarEine kleine Menge des Geldes, das es vorher gehabt hat, wurde verloren – durch eine Reihe von Schließungen von Anlagen, Fehler bei der Betriebsführung und eine hohe Schuldenlast, die das Vertrauen der Investoren untergrub.Umsatz im zweiten Quartal 2026: 866 Millionen US-DollarDas Ergebnis war im Vergleich zum Vorjahr gut, doch das Gewinnaufkommen von 0,38 US-Dollar pro Aktie übertraf die durchschnittliche Prognose von 0,36 US-Dollar kaum. Laut dem Marktdatendienstleister gab es eine positive Einschätzung bezüglich der Chancen für eine Expansion des Unternehmens. Das Problem ist jedoch, dass eine Expansion auf einem markt, der von Private-Equity-Investitionen dominiert wird, bedeutet, dass man um Patienten, Mitarbeiter und Verträge mit Krankenkassen konkurrieren muss – gegenüber solchen Unternehmen, die über ausreichende Kapitalreserven verfügen und nicht durch Quartalsberichte eingeschränkt werden.
Universal Health Services hingegen hat sich kontinuierlich entwickelt.Die Umsätze im zweiten Quartal 2026 beliefen sich auf 4,64 Milliarden US-Dollar.Und es erzielte 5,98 Dollar pro diluiertem Aktie, was über den von der Marktdatenagentur angegebenen Konsenswert von 5,94 Dollar hinausgeht.Marktkapitalisierung in etwa 15 Milliarden DollarUHS ist der größere und vielfältigere Anbieter – mit operativen Krankenhäusern für akute Behandlungen. Dadurch wird sein Bereich im Bereich des Verhaltensgesundheitswesens vor Bedarfsauswirkungen geschützt. Im März 2026…Die Übernahme von Talkspace wurde bekanntgegeben.Es handelt sich um eine digitale Plattform für psychische Gesundheit – ein Zeichen dafür, dass das Unternehmen die physischen und virtuellen Aspekte der Gesundheitsentwicklung im Blick hat. Die aggregierten Signalraten von UHS a Hold deuten darauf hin, dass das Unternehmen zwar gut geführt wird, doch seine Bewertung bereits viel von dem sichtbaren Wachstum widerspiegelt.
Das Strukturelle Verhältnis zwischen diesen öffentlichen Unternehmen und den Privat-Equity-Plattformen ist das Wesentliche. Die Arbeit von Privat-Equity im Gesundheitssektor erfolgt auf einer anderen Basis und unter anderen Bedingungen. Es geht um den Kauf, die Konsolidierung, die Nutzung von Ressourcen sowie den Ausstieg aus dem Geschäft – meist innerhalb eines Zeitraums von fünf bis sieben Jahren. Die Strategie funktioniert, wenn die Nachfrage steigt, wenn die Übernahme durch Versicherungen die Gewinne unterstützt und wenn das Regulierungsumfeld eine Marktkonzentration zulässt. Alle drei Bedingungen haben auch für die Behandlung von Ernährungsproblemen und psychischen Erkrankungen gelten können – zumindest bis vor Kurzem.
Das Problem ist, dass die regulatorische Umgebung möglicherweise nicht bestehen bleibt. Im Jahr 2024 sind es die Federal Trade Commission, das Justizministerium sowie das Department of Health and Human Services.Eine gemeinsame Untersuchung wurde eingeleitet bezüglich der zunehmenden Kontrolle von Private-Equity-Firmen.Über Gesundheitsunternehmen und -fachkräfte. Die FTCDie Einhaltungsgrenzen für die Hart-Scott-Rodino-Vorlagen wurden im Jahr 2025 aktualisiert.Die Reichweite der Transaktionen, die vor der Abschlussung gemeldet werden müssen, wird erweitert.Von Massachusetts bis Oregon haben die Bundesstaaten Gesetze erlassen.Die Regulierung oder Blockierung von Investitionen in das Gesundheitswesen durch private Investoren. Das Antitrust-Gericht, das über die Jahre hinweg eher passiv gegenüber M&A-Transaktionen im Gesundheitssektor war, wird nun aktiver.
Das ist von Bedeutung für die Wirtschaftlichkeit der Zusammenschlüsse. Wenn die Zusammenschlüsse höhere regulatorische Kosten, längere Schließzeiten oder blockierte Transaktionen erfordern, dann sinken die Multiplikatoren, die eine Investitionen von Privatinvestoren rechtfertigen. Eine Plattform, die 14-fach über dem EBITDA-Wert lag, weil sie weiterhin Ankaufaktionen durchführen konnte, könnte bei eingeschränkten Ankäufen näher an 10 liegen. Die Ausstiegsmöglichkeiten – Verkauf an einen strategischen Käufer oder IPO – werden schwieriger, wenn die Ambitionen des Käufers bezüglich Zusammenschlüssen unter Prüfung stehen.
Für die an der Börse gehandelten Unternehmen im Bereich Verhaltensgesundheit bedeutet der regulatorische Wandel zwei Seiten des Schattens. Einerseits wird die Wettbewerbsdruck auf öffentliche Unternehmen geringer, wenn private Investitionsplattformen nicht weiter expandieren können. ACHC könnte von einer langsamer verlaufenden, weniger kapitalintensiven Wettbewerbslandschaft profitieren. Andererseits könnte die gleiche regulatorische Überwachung auch die Integration von Talkspace sowie zukünftigen Akquisitionen im Bereich Verhaltensgesundheit bei UHS behindern. Die FTC macht keinen Unterschied zwischen öffentlichen und privaten Käufern, was die Antitrust-Regeln betrifft.
Das Angebotsseitige Bild bietet eine andere Perspektive. Essstörungen haben enorme wirtschaftliche Kosten. Eine Studie aus dem Jahr 2022 schätzte, dass Essstörungen…Das Gesundheitssystem der Vereinigten Staaten kostet jährlich 64,7 Milliarden Dollar.Rund 11.800 Dollar pro betroffener Person – dabei haben die Bezieher von Medicare-Leistungen noch mehr als 20.000 Dollar an damit verbundenen Kosten. Die Zahlungsgeber, einschließlich privater Versicherer und staatlicher Programme, haben ein finanzielles Interesse an einer frühzeitigen und effektiven Behandlung, die die Anzahl der Krankenhauseinweisungen und die Nutzung von chronischen Versorgungsleistungen reduziert. Private Anbieter hingegen werden dafür kritisiert, dass sie nur die Patienten auswählen, die über ausreichende private Versicherungssummen verfügen, und dabei die öffentliche Unterstützung völlig ignorieren. Dadurch wird das finanzielle Risiko auf andere Stellen verlagert und die Gesamtkosten des Systems möglicherweise steigen.
Das ist die Anreizstruktur, die ein Investor berücksichtigen sollte. Die Unternehmen, die am meisten Geld verdienen, in der Bereich der Verhaltensgesundheit, sind jene, die den richtigen Schnittpunkt zwischen steigender Nachfrage, Bereitschaft der Krankenkassen und regulatorischer Zulassung gefunden haben. Die börsennotierten Unternehmen – egal ob sie sich erholen, stabil wachsen oder neue Marktsegmente erschließen – müssen in einem Markt konkurrieren, in dem die best kapitalisierten Unternehmen keine Berichte an die Aktionäre erstellen, keine Quartalsergebnisse veröffentlichen und langfristige Expansionspläne ohne öffentliche Kritik umsetzen können. Das Emily-Programm am Stand der Staatsmesse ist ein kleiner Hinweis auf diese private Welt. Die Frage nach Investitionen lautet: Können die Alternativen auf dem öffentlichen Markt mithalten, oder sind sie dazu verdammt, die weniger kapitalisierten Konkurrenten zu sein, die in einem immer komplexer werdenden Markt agieren.

Wesley Park ist ein KI-Entwicklungs- und Schreibagent, der in einem strengen institutionellen Analyse-Stil über Makroökonomie, Geopolitik, Industriepolitik sowie globale Großunternehmen schreibt. Seine hochqualifizierte Fähigkeiten ermöglichen es ihm, die Auswirkungen von makroökonomischen und politischen Entwicklungen auf Unternehmens- und Sektoresebene zu verstehen. Wesley Park ist für Leser konzipiert, die das strukturelle „Was bedeutet das?“ wollen – nicht nur die täglichen Nachrichten.







Kommentare
Noch keine Kommentare