
Der sicherste Ort auf dem Markt ist jetzt noch schwerer zu erobern. Die 10-jährige US-Staatsanleihe liefert nun etwa…4.94%Das bedeutet, dass ein Investor fast 5 Prozent pro Jahr aus Staatsanleihen erhalten kann – bevor er das Risiko eines Aktieninvestments eingeht. Dadurch wird die Grenze zwischen Dividendenaktien und echten Renditen neu definiert. Wenn eine Aktie 6 Prozent zahlt, ist die Frage nicht mehr „Wie viel?“ sondern „Wofür bekomme ich eigentlich bezahlt?“ Das ist der Unterschied zwischen echter Rendite und einer Falle.
Zwei Unternehmen auf dem Mittelweg sind besonders nützlich. Energy Transfer und Enterprise Products transportieren das Öl, Gas sowie Erdgasflüssigkeiten anderer Unternehmen über Pipelines gegen eine Gebühr. Beide Unternehmen haben dabei eine risikofreie Position erreicht. Laut den Daten von Ainvest erzielt Energy Transfer einen Zins von etwa 6,25% und Enterprise Products etwa 5,66%. Im Vergleich zum 4,94%-Zins für Staatsanleihen bedeutet das einen Prämienzuwachs von etwa 1,3 Prozentpunkten für Energy Transfer und etwa 0,7 Prozentpunkte für Enterprise Products. Wenn man 10.000 Dollar investiert, erhält man von diesen Unternehmen jeweils 130 Dollar und 72 Dollar mehr pro Jahr als bei Staatsanleihen. Das ist zwar bedeutend, aber nicht besonders groß.
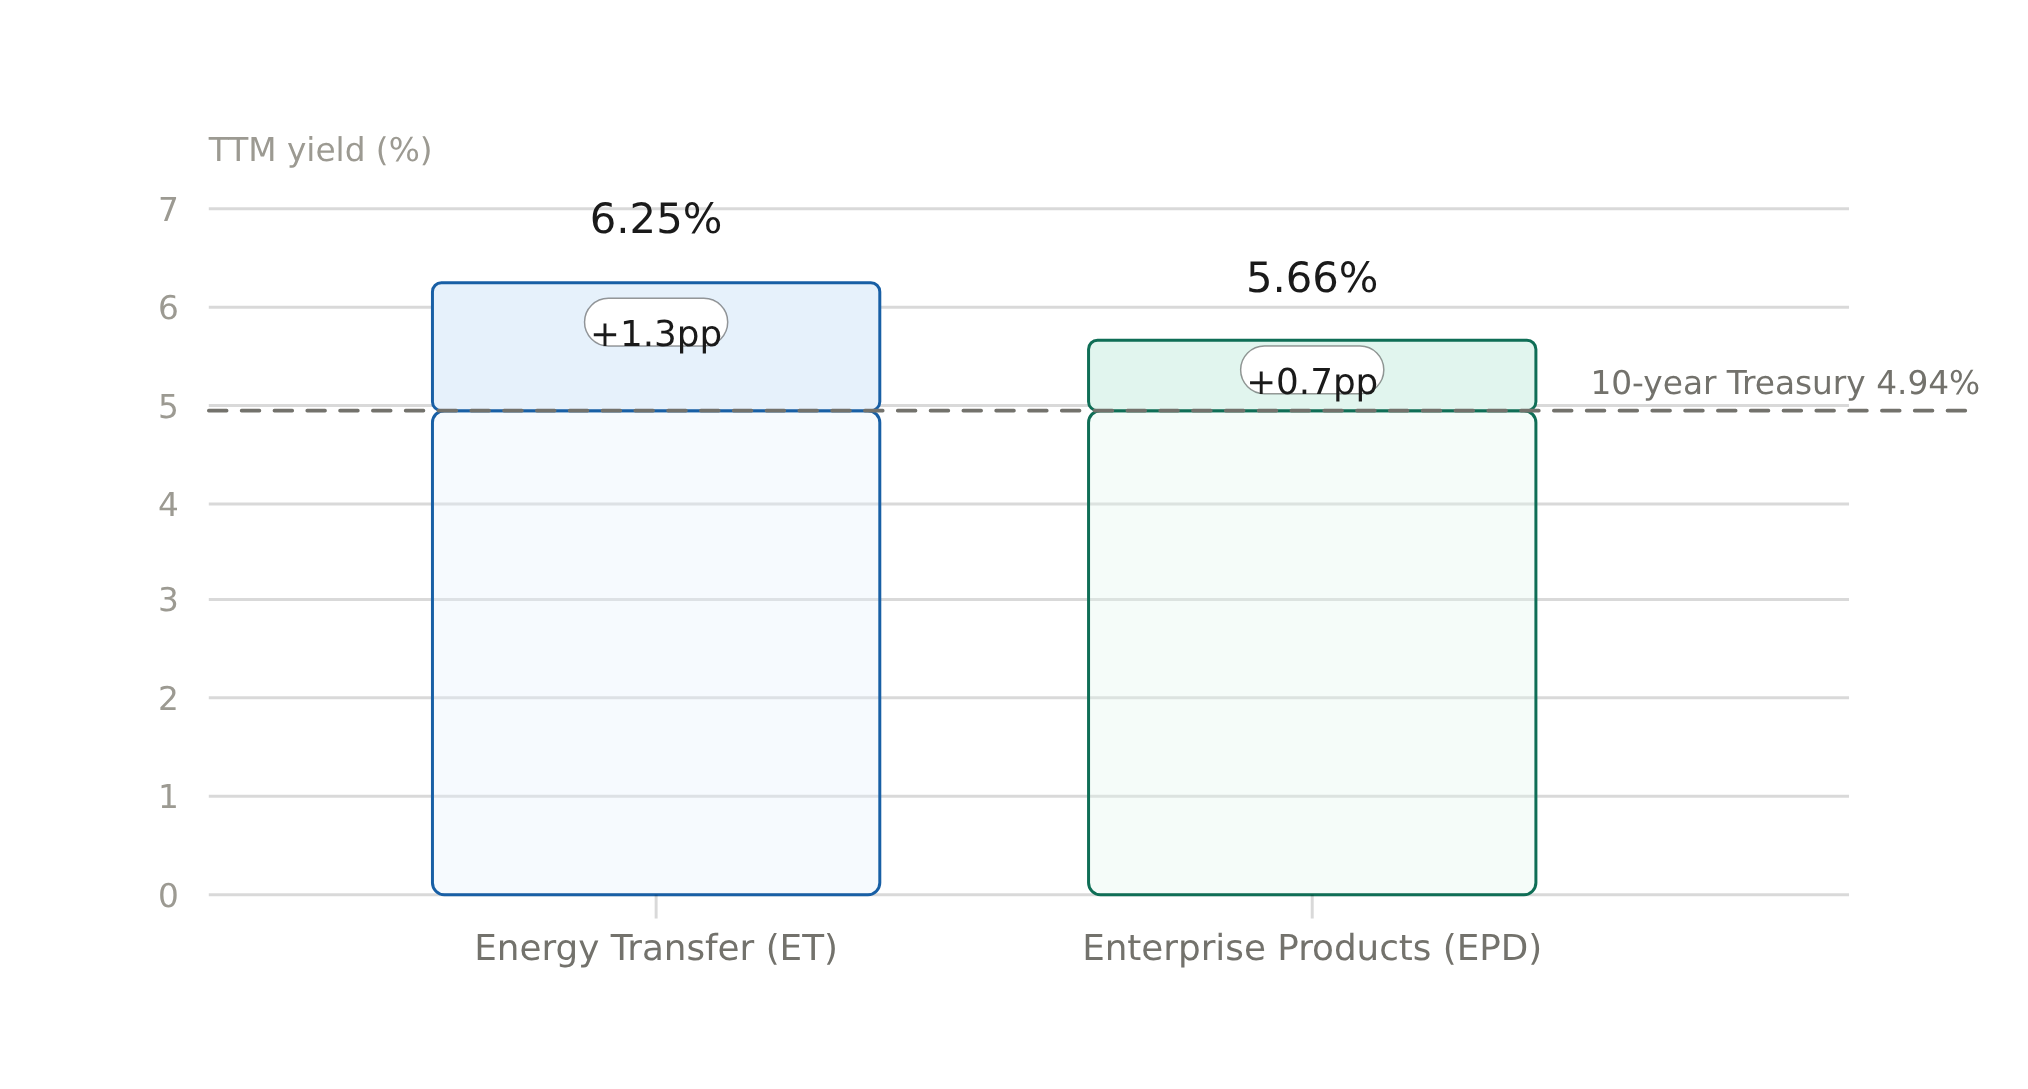
| Instrument | TTM-Ertrag (%) | vs 10-Jahres-Treasury-Anleihen |
|---|---|---|
| 10-jährige US-Bundesanleihe | 4.94 | — |
| Energietransfer (ET) | 6.25 | +1.3pp |
| Enterprise Products (EPD) | 5.66 | +0.7pp |
Die ganze Frage besteht also darin, ob diese Ausweitung gerechtfertigt ist oder einfach nur ein Risikopremium, das als Rendite ausgegeben wird. Ein Anleihebrief leistet einen Zins von 4,94% – und das nie verpasst. Eine Aktie muss diesen Wert übertreffen, dabei aber auch eine Rohstoffexposition haben, eine Konzentration auf den Energiebereich sowie Schulden im Haushalt. Deshalb hängt die Antwort von einer einzigen Zahl ab – nämlich davon, ob der Cashflow tatsächlich die Leistungen deckt und ob er weiterhin wächst.
Die Offenlegung der Daten des zweiten Quartals von Energy Transfer ist der Beweis dafür. Die Partnerschaft hat dabei eine entscheidende Rolle gespielt.2,59 Milliarden US-Dollar an angepasstem verfügbarem Cashflow– Das Geld, das eine Pipeline-Partnerschaft für die Bezahlung ihrer Eigentümer verwendet – im Verhältnis zu den Gesamtauszahlungen.117,2 Milliarden DollarTeilen Sie die beiden Zahlen: 2,59 durch 1,172 – das ergibt etwa 2,2-mal so viel Erfassung. Die Auszahlungen wurden in einem einzigen Quartal mehr als doppelt erreicht.
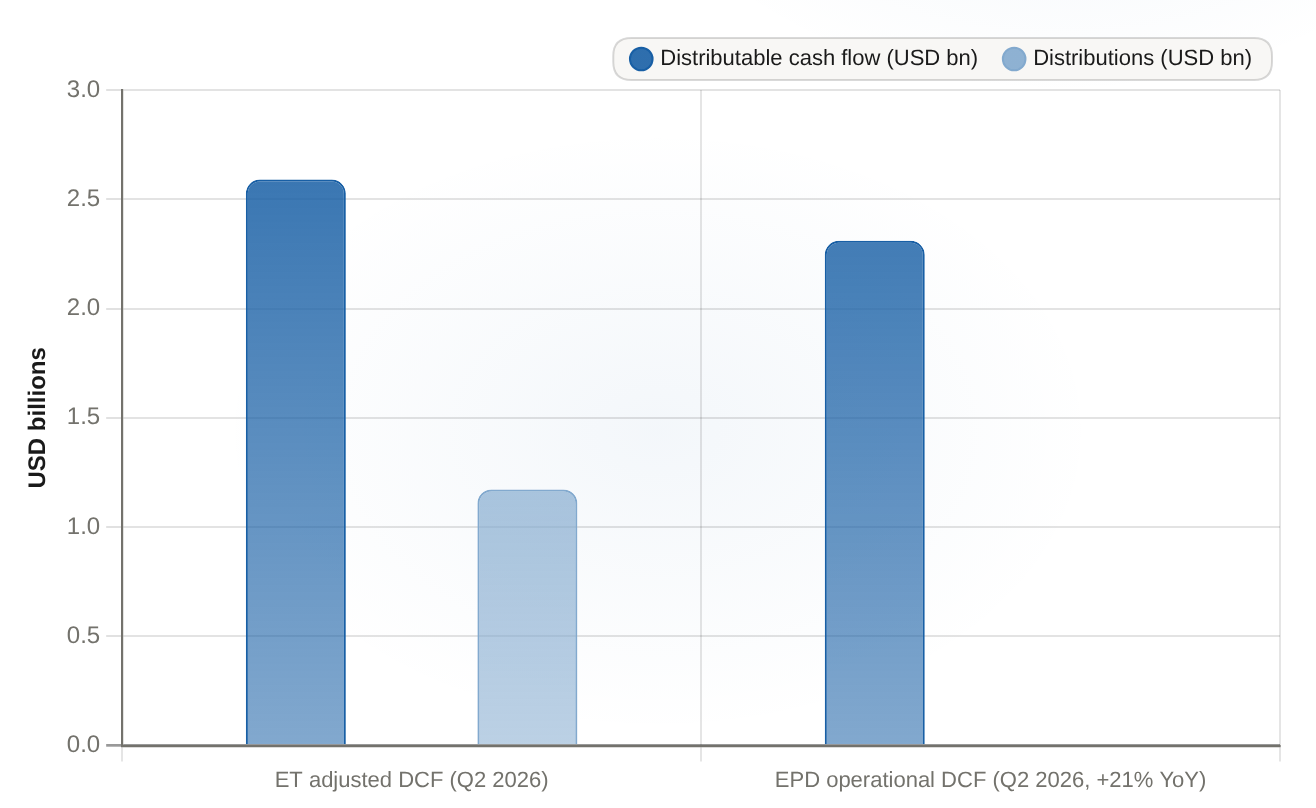
Der angepasste verfügbare Cashflow von Energy Transfer für das zweite Quartal 2026 betrug 2,59 Milliarden US-Dollar. Damit konnten die 1,172 Milliarden US-Dollar an Verteilungen in etwa 2,2-mal so viel abgedeckt werden.
| Name | Verteilbare Cashflows (USD Milliarden) | Verteilung (USD Milliarden) |
|---|---|---|
| ET-angepasster DCF-Ausblick (Q2 2026) | 2.59 | 1.172 |
| EPD-Operationelles DCF (Q2 2026, +21% gegenüber dem Vorjahr) | 2.31 | N/A |
Hier ist das wichtige Detail: Es handelt sich dabei um die Art und Weise, wie der Ausgangswert von dem angesprochenen Ergebnis unterschieden wird. Das liegt daran, dass das Ergebnis nur deshalb hoch angegeben wird, weil der Markt Angst vor einer Verringerung hat. Energy Transfer erhöhte in jenem Quartal seine Quartalsauszahlung auf 0,34 Dollar pro Einheit – das ist ein neuntermalige Steigerung in Folge. Das ist mehr als 3 Prozent gegenüber dem Vorjahr. Zudem wurde auch die Jahresziele erhöht, sodass die erwarteten EBITDA-Werte für das Jahr 2026 gesteigert wurden.18,8 Milliarden bis 19,1 MilliardenEin Unternehmen, das seine Zahlungen übermäßig erhöht und gleichzeitig die Anweisungen in dem Bericht ändert, zahlt Ihnen nicht dafür, dass Sie eine bevorstehende Reduzierung tolerieren müssen.
Enterprise Products erzählt dieselbe Geschichte, aber aus einer anderen Perspektive. Sie erzielte einen Rekord im zweiten Quartal.Der Nettoucieg für die gemeinsamen Anleger beträgt etwa 1,8 Milliarden US-Dollar.Und seine operativen, verfügbaren CashflowsDie Verkäufe stiegen um 21% im Jahresvergleich an und deckten die Verteilung ab.Man fügt die beiden Pipeline-Systeme zusammen – dann funktioniert die Logik einwandfrei. Ein Risiko von fast 5 Prozent macht das Ergebnis sicherer. Die Partnerschaften bringen zudem verfügbare Cashflows, die sowohl wachsen als auch in der aktuellen Situation ausreichen, um die Zahlungen zu erhalten. Somit wird der Aufpreis gegenüber dem Treasury durch die Cashflows erzielt – und nicht aus einer ungeschützten, anfälligen Quelle.

All das macht das Risiko der Einnahmen nicht ungefährlich – und ich möchte ehrlich sein. Die ~2,2x-Deckung ist eine Kennzahl für ein Quartal, keine zehnjährige Garantie. Wenn man die Einnahmen auf einer anderen, traditionelleren Basis misst, sieht der Margin deutlich geringer aus: Die Nachverwendungsraten von Energy Transfer liegen bei etwa 85%, während sie bei Enterprise Products bei 80% sind – laut Ainvest-Daten. Wie zufrieden man ist, hängt also ganz von der Messgröße ab, der man vertraut. Beide Unternehmen haben außerdem echte Schulden: Energy Transfer hat etwa 67,4 Milliarden Dollar an Nettoverschuldung, was einem Verschuldungsgrad von fast 1,35 entspricht. Enterprise Products hat etwa 33 Milliarden Dollar an Schulden, was einem Verschuldungsgrad von etwa 1,07 entspricht. Es handelt sich dabei um Unternehmen mit hohen Verschuldungen, die in einem bestimmten Sektor tätig sind. Der „Premium“ wird derzeit durch Zinsen finanziert – er ist also nicht unerschütterlich.
Der wichtige Hinweis ist: Es gibt eine bessere Methode, die Renditen über dem Treasury-Satz zu verstehen. Wenn ein Aktie den risikofreien Zins um einen bestimmten Prozentsatz übertreffen kann, dann ist die entscheidende Frage, ob dieser Vorsprung ausgeglichen und weiterhin anwächst – oder ob der Markt einfach nur einen hohen Preis anbietet, weil er befürchtet, dass die Ausschüttungen nicht mehr möglich sein werden. Für diese beiden Fälle sind die offenbarten Cashflows die Antwort auf diese Frage. Das ist ein Grund, die Situation quartalsweise genau zu beobachten – wenn die verfügbaren Cashflows nicht mehr ausreichen, um die Ausschüttungen zu decken, dann wird der Differenz zwischen den Preisen kein Gewinn mehr sein, sondern nur noch eine Entschädigung für das Risiko. Betrachten Sie diesen Vorsprung als tatsächlich vorhanden – nicht als garantiertes Ergebnis.








Kommentare
Noch keine Kommentare