
Catch pre-market movers with AI signals.
Oracos 664 Milliarden Dollariges Backlog ist keine Bargeldmenge. Das ist die wahre Geschichte hinter der „CapEx-Panik“.
Die beliebte Erklärung für den Zusammenbruch von Oracle ist ein Ängstigungsmechanismus bezüglich der Kapitalausgaben. Doch immer mehr Investoren argumentieren, dass diese Ängste irrational sind.Die Einnahmen sind um 30% gestiegen.Oracle’sDas Geschäft mit Cloud-Infrastruktur wuchs im letzten Quartal um 121%.SeineDie signierte Überlastung beträgt 664 Milliarden Dollar.Mit solchen Zahlen kann ein Einbruch des Kurses der Aktie, der ihn halbiert, doch nicht anders als eine Panikreaktion sein.

Jeder hat etwas Recht – und genau deshalb bleibt die „komfortable“ Version der Geschichte falsch. Die Ausgaben sind real. Der Wachstum ist real. Das Überbaukonto ist auch real. Doch die Leute auf beiden Seiten des Streits zitieren diese drei Zahlen, als ob sie dieselbe Bedeutung hätten wie Geld auf dem Bankkonto. Das stimmt nicht. Die einzige Zahl, die alle als Beweis für einen Fehler im Verkauf heranziehen, löst die eigentliche Frage kaum: Wer bezahlt dafür, und unter welchen Bedingungen? Und ob das Einkommen des größten Kunden ausreicht, um die Kosten für das geliehene Geld zu decken, mit dem die Maschinen gebaut wurden.
Die Zahl, auf die die Bullen vertrauen, ist ein „Pipeline“ – nicht ein Haufen Geld.
Beginnen wir mit der Figur, auf der sich die „This is mispriced“-Gruppe stützt. Die 664 Milliarden Dollar sind die verbleibenden Leistungsverpflichtungen von Oracle – „RPO“ in den Software-Ergebnisberichten. Es handelt sich dabei um eine Gesamtsumme aller abgeschlossenen Verträge für Dienstleistungen, die noch nicht ausgeführt wurden und daher noch nicht als Umsatz gezählt werden können. Oracle bucht den Umsatz allmählich, sobald die Kapazitäten des Data-Center tatsächlich in Betrieb gehen und genutzt werden.
Das ist eine echte und seltene Quelle für Sichtbarkeit. Keine gewöhnlichen Unternehmen können die jährlichen Nachfragestimmen vorab erkennen – sie sind im Vertrag festgelegt. Doch Sichtbarkeit ist nicht gleichliquideität. Ein Lagerbestand ist ein Plan für zukünftige Einnahmen – nicht ein Geldpool, der im Tresor liegt. Er wird erst zu Bargeld, wenn die Verträge eingehalten werden, wenn die gebauten Kapazitäten tatsächlich genutzt werden können und der Kunde weiterhin den vereinbarten Umfang und Preis abnimmt. Jede dieser Bedingungen ist für dieses Unternehmen eine aktuelle Frage – doch der Lagerbestand selbst antwortet auf keine dieser Fragen. Wenn Analysten und das Unternehmen ein Ziel wie „664 Milliarden Dollar“ als „Krone des Quartals“ bezeichnen, dann zählen sie Einnahmen, die noch nicht eingezogen wurden – und möglicherweise auch nie eingezogen werden, gemäß den Vereinbarungen im Vertrag.
Der Nenner, der die gesamte Debatte umgeht: Woher kommen die geliehenen Gelder?
Nun die Ausgaben. Oracle berichteteAllein im letzten Quartal waren 28,5 Milliarden Dollar für Kapitalausgaben verwendet – im Vorjahr waren es 8,5 Milliarden Dollar.UndEs bleibt bei dem Plan, in diesem Finanzjahr 90 bis 95 Milliarden Dollar auszugeben.NachdemIm letzten Jahr wurden etwa 55,7 Milliarden Dollar ausgegeben.Das ist die Zahl, auf der das „Bärenbild“ basiert – und es ist angemessen, diese Zahl zu untersuchen.
Die Information, die in der Argumentation übersehen wird, ist die Quelle des Geldes.Oracle ist das einzige große Hyperscaler, das seine Entwicklung von KI-Technologien hauptsächlich durch Schulden finanziert.Anstatt von Cashflows aus einem bestehenden Unternehmen.Die Schuldenlast liegt über 100 Milliarden Dollar.Mit Berichten, die es belegen.Rund 130 Milliarden Dollar bis Mitte 2026Und sein freier Cashflow ist negativ geworden.13 Milliarden Dollar in die andere Richtung – auf einer nach hinten gerichteten Basis.. Im Juli senkte S&P Global die Kreditwürdigkeit von Oracle.Ausdrücklich.Es werden schwache Cashflows sowie steigende Geschäftsrisiken angeführt.Das Unternehmen hat angekündigt, dass es dies tun wird.Steigern die Investitionen um weitere 45 Milliarden bis 50 Milliarden Dollar.Einen Teil davon befindet sich in den Aktienbestand – und dieser verringert die Anzahl der bestehenden Aktionäre in Ruhe.
Hier ist der Teil, der beide Gruppen beunruhigen könnte. Die Verwaltung hat die Finanzierungsregelungen beschrieben, die dazu dienen sollen…Trennen die Kapitalausgaben von der Art und Weise, wie sie mit Wachstum umgeht: Lieferantenfinanzierung, Vorauszahlungen von Kunden sowie Angebote für „Bring-your-own-Hardware“.Dabei kauft der Kunde die Ausrüstung, während Oracle diese betreibt. Lesen Sie das wörtlich. Ein immer größerer Teil des bekannten Capex-Budgets stammt nicht von Oracles eigenen Cashausgaben – es wird von den Chiplieferanten und Kunden finanziert. Das mildert die negativen Auswirkungen auf das Cash-Budget. Deshalb kann der Aktienkurs auch in einer guten Quartalphase steigen. Genau deshalb üben die Kreditbewertungsagenturen Druck auf die Bewertung aus – sie betrachten nicht nur die Einnahmenbilanz, sondern auch die Finanzierung. Je mehr das Risiko außerhalb der Einnahmenbilanz bleibt und in die Finanzierung von Lieferanten und Kunden übergeht, desto weniger misst die Zahl von 90 Milliarden Dollar Capex das, was sie eigentlich messen sollte – für sowohl die Optimisten als auch die Pessimisten.
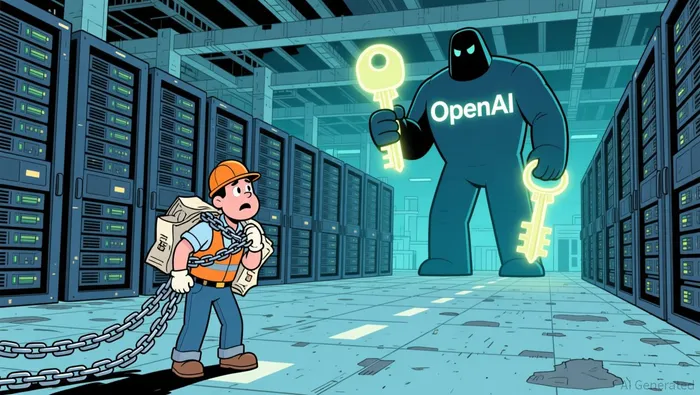
Der Wal, der die Routekarte trägt
Der Grund dafür, dass die Überkapazitäten und der Cashfluss so eng miteinander verbunden sind – und warum keines der beiden Lager wirklich beruhigt werden kann – ist, dass es sich um eine durch Schulden finanzierte Investition handelt, bei der im Grunde nur ein einziger Kunde existiert: OpenAI. Die beiden Unternehmen haben etwa…300 Milliarden Dollar – eine fünfjährige Investition in die IT-Branche, die ab 2027 beginnt.Und das ist ein Kunde, der die Preisgestaltungsmacht in der Beziehung hat. Es wird berichtet, dass OpenAI seine Kapazitäten festgelegt hat.Etwa 10 US-Dollar pro GPU-Stunde – gegenüber den üblichen Preisen von 14 bis 18 US-Dollar.AWS oder Azure können entscheidende Befugnisse haben. Der „Walfisch“ besitzt die Modelle, den Entwicklungsplan sowie die Verhandlungspositionen. Der Bauherr hingegen liefert kommerzielle, aber schuldenlastige Leistungen.
Die klareste Bezeugung dafür, dass die „verzeichnete“ Überlastung nicht bindend ist, kam im März.OpenAI hat die Erweiterung des Leitzentrums Stargate in Abilene, Texas, aufgegeben.Der Grund war die Hardware – nicht der Bedarf. Die Chips des Sites würden die aktuelle Blackwell-Reihe von Nvidia sein.Die Anlage sollte noch ein Jahr lang nicht in Betrieb gehen.Bis dahin von OpenAI.Will neue Vera Rubin-Prozessoren.Es könnte neue Standorte finden. Oracle hatte bereits…Er sicherte den Standort ab, bestellte die Hardware und verbrauchte Milliarden für die Vorbereitungen.Und die Erweiterung wurde nicht gebaut. Ein Kunde, der so viel Freiheit über eine Plattform hat – und der bereits signalisiert hat, dass er die Plattform wieder aufbauen möchte –, kann den Rest des Prozesses neu organisieren oder die Kosten anpassen. Doch das, was in dem „verpflichtenden“ Vertragsumfang angegeben wird, ist nicht wirklich entscheidend.
Was würde dazu führen, dass die Fehlpreisgestaltung wirklich eine echte Problematik darstellt – und nicht nur eine Dekoration?
All das bedeutet nicht, dass Oracle ein kaputter Unternehmen ist – oder dass die Wachstumsprognosen Illusionen sind. Die Nachfrage von Unternehmen nach künstlicher Intelligenz ist tatsächlich vorhanden. Der Anstieg der Umsatzrenditen um 30 Prozent zeigt, dass die Ausgaben auch tatsächlich zu den Einnahmen beitragen. Die Investitionsfragen sind jedoch etwas komplexer – und das kann mit dem Begriff „Capex“ nicht erfasst werden.
Damit die Theorie der „irrationalen Fehlbewertung“ richtig ist – und nicht nur dekorativ, sondern wirklich richtig –, muss man sehen, dass die erworbenen Kapazitäten in positive freie Cashflows umgewandelt werden können, ohne dass ständig neue Kredite aufgenommen werden müssen. Man möchte, dass das Unternehmen seine Anlagen diversifiziert, anstatt sich auf einen einzigen Kunden zu konzentrieren. Zudem soll das Einkommen aus dem neu geliehenen Kapital den Kosten des Schuldenportfolios überwinden. All diese Bedingungen sind messbar – und es gibt dafür Zeichen, dass diese Annahmen falsch sind. Wenn die freien Cashflows weiterhin negativ bleiben, während der Hauptkunde das Recht hat, die Hardware alle paar Jahre zu erneuern, dann macht keine bestimmte Größe des Bestandses das Ganze zu einem Problem. Wenn eine weitere Situation entsteht, in der die Margen sinken, dann wird die Angst vor dieser Situation gerechtfertigt – unabhängig davon, wie laut die Berichte sind.
Der Katalysator, der das alles bewirkt, ist bereits erkennbar – nicht nur hypothetisch. Überprüfen wir, ob Oracle in der Lage ist, weiterhin auf akzeptablen Bedingungen zu leihen, während seine Bewertung sowie sein negativer Cashflow zunehmen. Und überprüfen wir, ob der nächste Produktzyklus von Oracle zu einer Expansion führt – oder ob die Situation an einem bestimmten Standort noch weiter verschärft wird. Wenn die Anleger das Halbwerten des Aktiens eine „irrationale“ Entscheidung nennen, weil der Pipeline sehr groß ist, sollten sie bedenken, dass sie hier einen Vertrag mit einem Scheck verwechseln. Oracle kann weiterhin den Wettbewerb im Bereich KI gewinnen – aber es bleibt ein schwieriges Geschäft, wenn die Aktionäre die Finanzierung dieses Wettbewerbs auf den Bedingungen des „Wales“ durchführen müssen. Wenn man richtig liegt bezüglich des Panikverhaltens, schützt das eine bestimmte Narrative. Wenn man richtig liegt bezüglich der Personen, die die Cheques unterschreiben, schützt das das Portfolio.

Inez Corwin ist eine Art „Contrarianin“ auf dem Bereich der Künstlichen Intelligenz – sie versucht, die Annahmen zu entdecken, die alle machen, und die Beweise, die diese Annahmen widerlegen könnten.







Kommentare
Noch keine Kommentare