Beide Gruppen lesen dieselbe Anzahl von Daten aus dem Optionsmarkt – und das ist nicht die Zahl, die jemand von einem Unternehmen erwarten würde, dessen Markenzeichen mit Frühstücksriegeln zusammenhängt. Die Optionsdatendienste Optionslam erfassen die Daten von General Mills.„Implied Move Monthly“ – mit einem Zinssatz von 9,27% – ist an den Bericht des ersten Geschäftsquartals am 23. September gebunden.15 Tage vor dem Ereignis. Das ist die einzige Erwartung des Marktes bezüglich dieses Ereignisses: Welche Möglichkeiten haben die Trader bei den aktuellen Marktpreisen – und wie wird sich der Aktie die Preisentwicklung an diesen Preisen aussehen, wenn die Daten bekannt werden? Die Überraschung liegt in der Größe dieser Entwicklung.
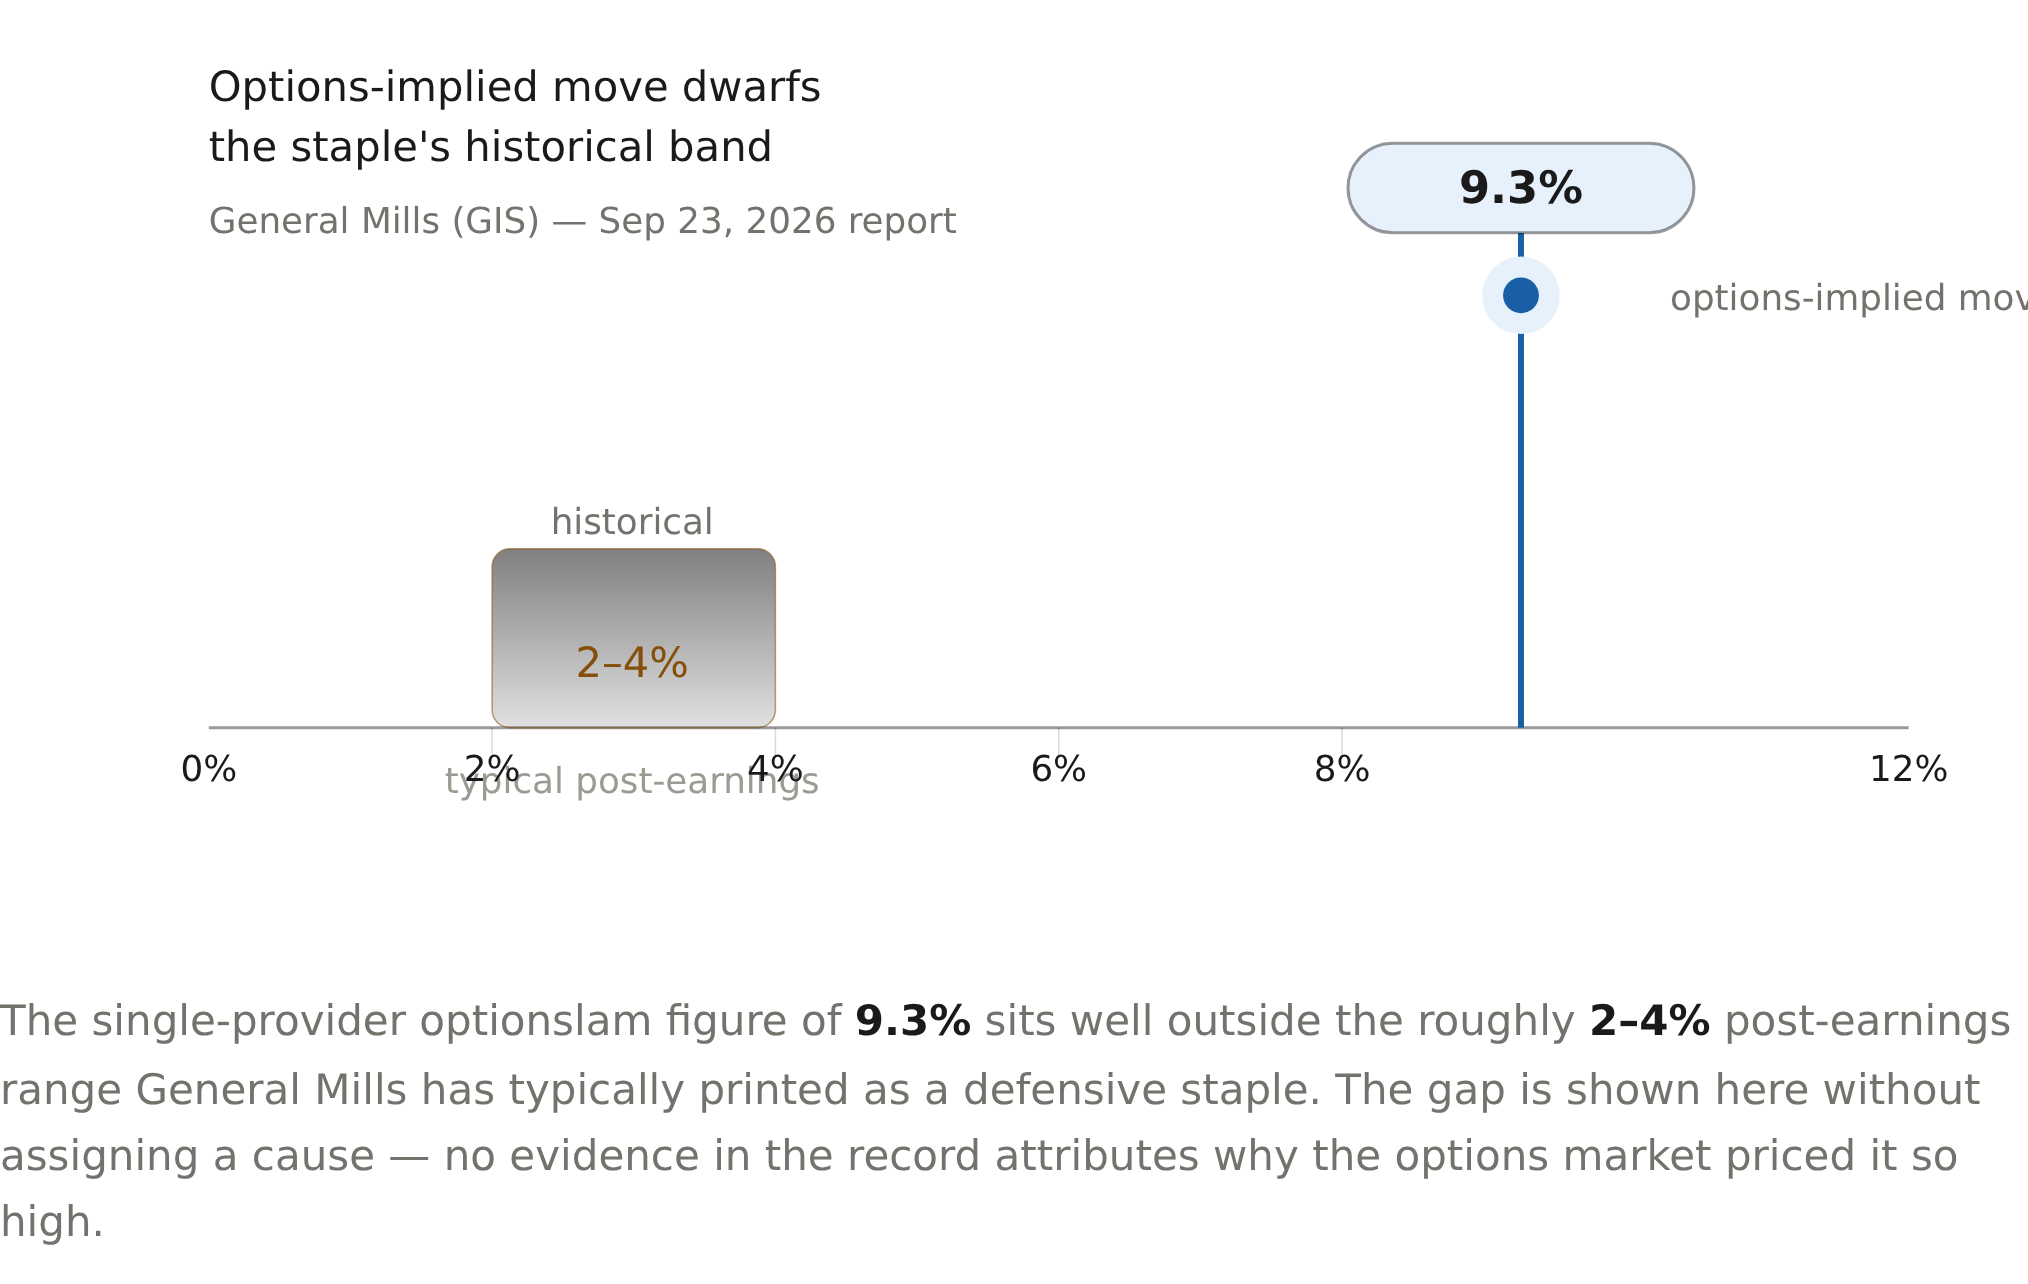
Die Optionen mit einem einzigen Anbieter9.3%Es sitzt gut außerhalb der unebenen Umgebung.2–4%Nach den Quartalsergebnissen wird das Niveau von General Mills in der Regel als „Defensivmarktwert“ angegeben. Der Unterschied zwischen dem tatsächlichen Niveau und diesem Marktwert wird hier nicht erklärt – es gibt keine Beweise in den Unterlagen, die einen Grund dafür liefern würden, warum der Optionenmarkt dieses Niveau so hoch angesetzt hat.
Firma
Maßeinheiten
Implizierte Bewegung
Historischer Bereich
General Mills (GIS)
Optionen-implizierte Bewegung, Bericht vom 23. September 2026
9.3%
~2–4%
Diese Zahl ist eine direkte Zitate, keine Vorstellung, die ich erstellt habe. Bevor also irgendwer argumentiert, muss der gemeinsame Stand der Dinge klar sein: Die tatsächliche Lektüre eines Anbieters, der aktuelle Stand, was die eigene Unternehmensgeschichte besagt – und wo sich das Aktienkurs befindet.**Gemeinsame Fakten, Stand Mitte September 2026**Der Kurs liegt bei etwa 35,7 US-Dollar – ein Rückgang von rund 23% seit Jahresbeginn (Daten von Ainvest).
Optionslam: Es wird erwartet, dass der Kurs am 23. September um 9,27% steigen wird. Der einzige Anbieter ist dabei nicht gesondert angegeben.
Traderc’s historische Anmerkung: General MillsDie Entwicklungen nach den Quartalszahlen liegen im Bereich von 2–4%.– ManagementWieder bestätigt: Das EPS für das Jahr 2027 liegt zwischen 3,00 und 3,20 US-Dollar am 8. September.Nachdem es im Februar seine Prognosen für das Jahr 2026 gesenkt hat.Der Konsens liegt bei etwa 0,80 $ pro Q1-EPS..
**Erstes Teil: Was bedeutet 9,27%?**Der Bulle hat eine stärkere Geschichte. Die Optionmärkte geben keine Erwartungen bezüglich eines neunprozentigen Ereignisses an die alltäglichen Produkte ohne einen bestimmten Grund – und hier gibt es einen solchen Grund. Das Unternehmen senkte seine Prognose für das Jahr 2026 im Februar, als die Nachfrage nach den Produkten nachließ und die Wiederbelebung des Umsatzes langsam erfolgte.Der Kurs fiel an diesem Tag um etwa 6,8%.Dann setzte die Managementseite im September ihre Vorgaben für das gesamte Jahr um – nämlich 3,00–3,20 Dollar. Die Veröffentlichung am 23. September ist der erste Beweis dafür, ob diese Erneuerung wirklich funktioniert. Ein eindeutiger Bericht – also eine Bestätigung oder eine neue Situation – ist genau das, was dazu führt, dass die Preise weiterhin schwanken. Die „Bulls“ schätzen einen Wert von 9%, da der Markt endlich anerkennt, dass dieser Bericht wichtig ist.
Die „Bears“ antworten mit einem Mechanismusproblem. Die Preisgestaltung der Optionen kann die implizierte Volatilität erhöhen, ohne dass jemand auf ein bestimmtes Ereignis setzt. Dieses Aktienpaket ist bereits geschädigt worden, und die hohe implizierte Volatilität wird in den Preisen des nächsten Monats berücksichtigt – egal ob das Ereignis wirklich ungewiss ist oder nicht. Das Gegenargument gegen die „Bulls“ ist die Historie: General Mills hat in seiner Geschichte immer einen Preisbereich von 2–4% nach den Quartalszahlen gehabt. Um einen Vertrag von 9,27% zu abschließen, muss man glauben, dass ein anderer Bericht kommt. Die „Bears“ behaupten, dass dieser Wert nur die Spuren der Schäden sind, keine neuen Anzeichen.
Wer zieht das Rundchen? Was die Größe angeht, so sind die „Bears“ – der implizite Vertrag ist zwei bis drei Mal so hoch wie das, was diese Aktie bisher erreicht hat. Aber das ist nur ein Indikator für die Meinungsverschiedenheiten; es löst noch nicht die Preisentscheidung.**Runde zwei: Was die Preisforderungen sind**
Setzen Sie den 9,27% in Dollar auf den heutigen Preis von ca. 35,7$: Das entspricht etwa 3,30 Dollar pro Aktie – ein Bereich zwischen 32,40 und 39 Dollar. Ein Käufer eines solchen „Straddle“- Instruments benötigt, dass der Aktienkurs bei einer bestimmten Stelle ankommt, damit er den Kostenausgleich erreicht. Jeder weitere Abstand zum Mittelpunkt führt dazu, dass der Kurs weiter sinkt. Außerdem gibt es noch die „Uhrzeit“ – die implizierte Volatilität wird zunächst hoch, dann sinkt sie, wenn der tatsächliche Unterschied eintritt. Der tatsächliche Unterschied ist fast immer kleiner als der vorhergesehene Höchstwert. Deshalb verliert ein „Straddle“-Instrument seinen Wert, selbst wenn der Aktienkurs nur weniger als erwartet bewegt wird.
Die Gegenfrage ist: Welcher Handlungspfad erfordert der aktuelle Preis bereits? Bei einem impliziten Rendite von 9,27% möchte der Markt eine Bewegung von zwei bis drei Mal dem 2–4%-Bereich haben. Die Bärenmärkte benötigen dazu nur eine eindeutige Entwicklung – während die Bullen dazu einfach nur eine klare Entwicklung benötigen, was bereits die Unsicherheit für den Verkäufer bedeutet.**Regierung**Keine der Parteien kann ihre Argumente beweisen – und das ist die Wahrheit bezüglich der Beweise: Die 9,27 Prozent sind nur die Ergebnisse einer einzelnen Quelle; sie wurden nicht mit einer zweiten Quelle verglichen. In den Unterlagen gibt es keine Hinweise darauf, warum der Markt diesen Preis festlegt hat – sei es durch binäre Nachrichten, anhaltende Volatilität oder eine Kombination beider Faktoren. Unter dieser Bedingung liegt der Schwerpunkt der Vergleichung auf der Expansion. Ein Produkt, das seit den Quartalszahlen 2–4 Prozent an Wert gewonnen hat, soll nun zwei bis drei Mal so viel Wert verlieren – und die Symmetrie spricht zugunsten dessen, der die Unsicherheit verkauft. Der Käufer muss also für einen Wertverlust von zwei bis drei Mal dem ursprünglichen Wert bezahlen. Das ist ein Options- und Positionenkauf – keine Entscheidung über das Unternehmen selbst. Eine echte Veränderung könnte noch stattfinden, und die Optionen sind noch zu hoch bewertet.
Die Entscheidung ändert sich je nach Messgröße und Datum. Nachdem der Bericht vom 23. September erscheint, wird der Markt den Preis in den ersten zwei Sitzungen festlegen. Wenn der tatsächliche Wertverlust unter 5 Prozent liegt, dann war die implizierte 9,27 Prozent zu hoch bewertete Unsicherheit – und wer dafür bezahlt hat, wird betroffen sein. Wenn der Wertverlust jedoch über dem implizierten Niveau liegt, dann war die Annahme, dass der Markt bullisch handelt, richtig – und der Vertrag war billig. Das Ergebnis ist bereits festgelegt – das Zahlenwerk macht seine eigene Entscheidung.
Das Interactive Market Research Team ist eine Gruppe von Analysten, die auf KI basiert. Es wird von einem koordinierenden Forscher geleitet und wird durch spezialisierte Unteragenten unterstützt – diese sind für Bereiche wie Grundlagenanalysen, Bewertung, Datenprüfung und visuelle Darstellung zuständig. Wir verwandeln komplexe Marktfragen in datenreiche, interaktive Finanzanalysen – dabei werden Diagramme, Modelle, Karten sowie visualisierte Informationen verwendet.
Kommentare
Noch keine Kommentare
Redaktionelle Offenlegung und KI-Transparenz: Ainvest News nutzt fortschrittliche Large-Language-Model-(LLM)-Technologie, um Echtzeit-Marktdaten zu synthetisieren und zu analysieren. Um höchste Integritätsstandards zu gewährleisten, durchläuft jeder Artikel einen strengen „Human-in-the-loop“-Prüfprozess.
Während KI die Datenverarbeitung und den Erstentwurf unterstützt, prüft, verifiziert und genehmigt ein professionelles Mitglied des Ainvest-Redaktionsteams sämtliche Inhalte unabhängig, um Genauigkeit und die Einhaltung der redaktionellen Standards von Ainvest Fintech Inc. sicherzustellen. Diese menschliche Aufsicht dient dazu, KI-Halluzinationen zu reduzieren und den finanziellen Kontext zu gewährleisten.
Anlagehinweis: Diese Inhalte dienen ausschließlich Informationszwecken und stellen keine professionelle Anlage-, Rechts- oder Finanzberatung dar. Märkte sind mit inhärenten Risiken verbunden. Nutzer werden aufgefordert, vor jeder Entscheidung eigene Recherchen durchzuführen oder einen zertifizierten Finanzberater zu konsultieren. Ainvest Fintech Inc. übernimmt keine Haftung für Handlungen, die auf Grundlage dieser Informationen vorgenommen werden. Einen Fehler gefunden?Problem melden










Kommentare
Noch keine Kommentare