
Lesen Sie die Schlagzeile über die Finanzierung, die Broadcom diese Woche in den Nachrichten brachte – dann ergibt sich die Schlussfolgerung von selbst: Ein Vertrag im Wert von hundert Milliarden Dollar für KI-Technologien wurde abgeschlossen, und Broadcom ist der klare Nutznießer dieses Geschäfts. Das Geld existiert tatsächlich – OpenAI hat die Finanzierung bestätigt. Die Umsätze von Broadcom werden zwar angegeben – doch die Struktur, durch die OpenAIs Kapital in Buchgewinne für Broadcom-Chips umgewandelt wird, ist noch nicht vollständig abgeschlossen. In den verfügbaren Unterlagen gibt es keine Anzeichen dafür, dass dies bereits geschehen ist. Laut Ainvest-Daten liegt der Aktienkurs etwa 26% unter seinem 52-Wochen-Hoch von 495 Dollar – das ist also keine Art von neuem Katalysator, der auftritt.Es handelt sich dabei um eine Finanzierungsgeschichte von OpenAI – noch keine Einnahmegeschichte von Broadcom.
Trennen Sie die Bestätigten von den Berichten.
Beginnen wir mit dem, was bestätigt wurde. OpenAI hat bekanntgegeben…Ihr Finanzierungsrunde von 110 Milliarden DollarMit einem Wert von 730 Milliarden Dollar vor dem Investitionsprozess – wobei SoftBank und Nvidia jeweils 30 Milliarden Dollar haben, und Amazon 50 Milliarden Dollar – hatte Bloomberg bereits über diese Finanzierungsrunde berichtet.Im Weg, die Marke von 100 Milliarden Dollar zu erreichen.Die Investoren sind echt, das Geld ist auch echt – und die Aussagen von OpenAI selbst sind die Quelle dafür.
Es wurde also bestätigt, dass die strategische Zusammenarbeit im Oktober 2025 stattfinden wird. Dabei haben OpenAI und Broadcom einen Vertragsentwurf unterzeichnet, um diese Zusammenarbeit umzusetzen.10 Gigawatt an maßgeschneiderten AI-AcceleratorenMit den Racks – sowie den Ethernet-, PCIe- und optischen Netzwerkelementen von Broadcom – soll der Produktionsstart in der zweiten Hälfte des Jahres 2026 erfolgen, und die Fertigstellung bis Ende 2029. Dieses Programm ist die echte Verbindung zwischen den beiden Unternehmen – und es ist nicht der Punkt, um über Streitigkeiten zu haben.
Nun kommt der Teil, der noch berichtet wird. Laut den Berichten von The Information im Frühjahr verhandelt Broadcom darüber, die Finanzierung der ersten Phase der Produktion von Custom-Chips durch OpenAI zu gewährleisten – das entspricht etwa 1,3 Gigawatt an Produktionskapazität.Die Kosten für die erste Produktionsphase betragen etwa 18 Milliarden Dollar.– aber nur, wenn Microsoft sich verpflichtet, etwa 40 Prozent der Chips zu kaufen, diese in Microsoft-Data-Centers einzusetzen und die Kapazitäten anschließend an OpenAI auszuleihen. Ein Manager von OpenAI berichtete davon…Die Struktur wurde als „wahrscheinlich unnutzbar“ bezeichnet.Und es gibt keine bestätigten Belege dafür, die in den verfügbaren Beweisen vorgekommen sind.
Leser, die noch keine Details zur Technologie hinter dem Produkt erfahren haben: Die „Off-Take-Commitment“ ist im Grunde eine Garantie für den Kaufpreis. Es handelt sich dabei um eine Art „Eintrittstor“, durch den ein Hersteller, der keine eigene Produktion hat, finanzielle Mittel erhält, um seine Produktion zu realisieren – ohne dass er sonst die Kosten dafür tragen müsste. Broadcom wird gebeten, bei der Finanzierung eines Chips mit keiner Marktbeziehung und ohne installierte Anzahlung zu helfen. Bevor sie Kapital investieren können, muss es einen Käufer geben, der etwa 40 Prozent der Produktion übernimmt – damit sie einen Weg finden, ihre Finanzkosten wieder zurückzuzahlen. Microsoft als Hauptkäufer, mit den Chips, die in seinen Datenzentren installiert werden und anschließend an OpenAI vermietet werden, macht das Ganze möglich.Ohne diesen Tor wird die erste Phase nicht finanziert werden.
Diese einzige Bedingung unterscheidet einen Schlagzeileninhalt von einer wissenschaftlichen These. Die Finanzierungsrunde liefert OpenAI einen Bilanzenstand; die Entscheidungen bezüglich der Finanzierung bestimmen, ob etwas davon zu Einnahmen für Broadcom wird – und zwar in dem Tempo, das die Unternehmensleitung vorsieht. Der oben beschriebene Mechanismus zeigt genau, welche Aspekte des Prozesses von dieser nicht bestätigten Verpflichtung abhängen.
Der „geführte Einnahmepfad“ ist nur Anleitung – keine Geschichte.
Wohin die Überschrift zeigt, ist die Entwicklung der Einnahmen durch KI. Die Genauigkeit bezüglich dieser Zahlen ist wichtig, um sie richtig bewerten zu können. Broadcom hat berichtet…Rund 20 Milliarden US-Dollar an Umsätzen mit KI-Semiconnenzenfür das Jahr 2025. Dann leitete es weiter.Rund 56 Milliarden Dollar für das Haushaltsjahr 2026.Etwa ein Anstieg von 180 Prozent im Jahresvergleich. Diese beiden Zahlen basieren auf unterschiedlichen Quellen: Auf der einen Seite ist eine vom Sekundärmarkt ermittelte Basiszahl zu finden, auf der anderen Seite eine Zahl, die von der Unternehmensleitung angegeben wird.
Das Managementziel für das Jahr 2027 istErheblich über 100 Milliarden DollarAber man sollte seine Herkunft auf die gleiche Weise betrachten – es handelt sich dabei um eine Firmennummer, die in den Nachrichtenquellen wiederholt wird; es ist ein ungenauer Schätzwert, nicht eine genaue Prognose – und auch kein Ergebnis, das bei der SEC registriert wurde.Diese Entwicklung ist eine erwartungsbasierte Prognose – keine verifizierte Tatsache.
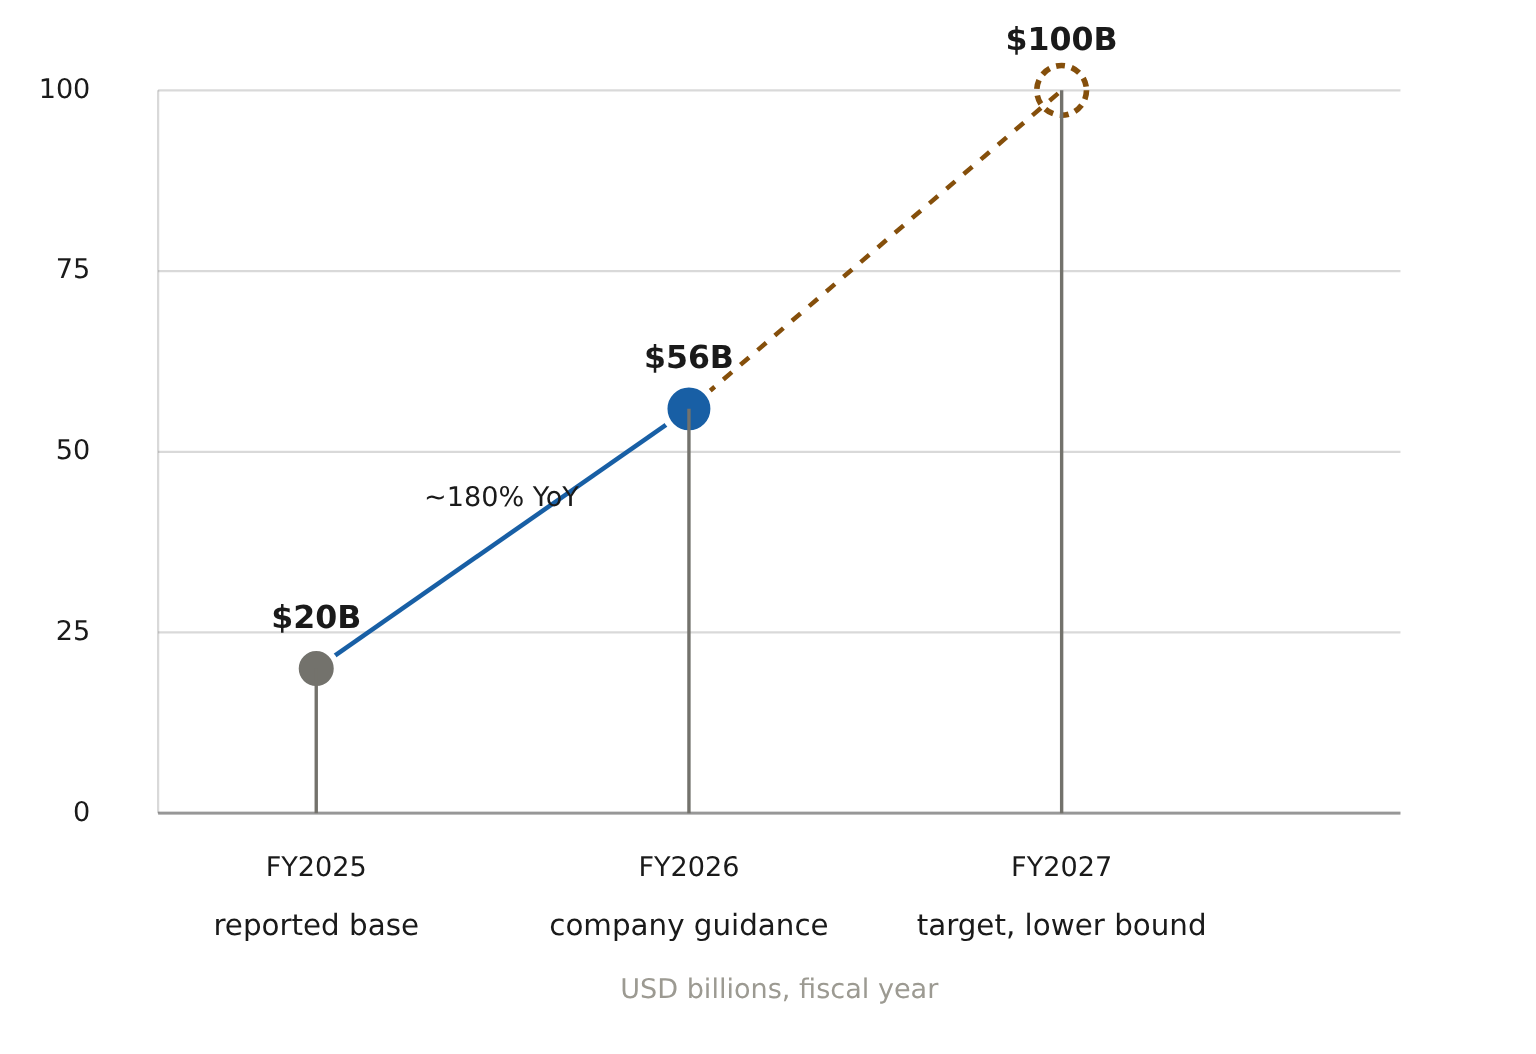
Die Trendlinie unten ist real und verlangsamt sich nicht mehr. Im ersten Quartal des Geschäftsjahres 2026 betrug der Umsatz mit AI-Substanzen 8,4 Milliarden Dollar – ein Anstieg von 106% gegenüber dem Vorjahr. Das Unternehmen erreichte außerdem einen Rekordumsatz von 22,2 Milliarden Dollar – ein Anstieg von 48% gegenüber dem Vorjahr. In diesem Kalenderjahr wird erwartet, dass die großen Technologieunternehmen viel Geld ausgeben werden.Mindestens 630 Milliarden Dollar für die KI-Infrastruktur. Die Kurve selbst ist nicht das Problem – das eigentliche Problem ist, ob der Schritt von OpenAI am Ende der Kurve bestätigbar ist.
Die meisten Anbieter haben bereits den größten Teil der Kurve bewertet.
Das zweite, was die Schlagzeile übersehen lässt, ist, dass dieser Weg bereits im Preis enthalten ist. Laut den Daten von Ainvest hat Broadcom einen Marktkapitalwert von 1,73 Billionen US-Dollar – bei einer Rendite von etwa 59-fach gegenüber den vergangenen Erträgen. Das entspricht etwa 42,8-fach gegenüber dem EV/EBITDA. Zudem liegt der Wert etwa 23-fach gegenüber den vergangenen Umsätzen. Dieser Wert liegt über dem Nvidia-Wert: 32,9-fach gegenüber den vergangenen Erträgen und 31,3-fach gegenüber dem EV/EBITDA. Dabei ist Nvidia ein Unternehmen mit einem Marktkapitalwert von 5,2 Billionen US-Dollar und einem deutlich größeren AI-Umsatz. AMD und Marvell haben zwar höhere Erträge, aber nur einen Bruchteil des Umsatzes von Broadcom.Broadcom wird als das knappe Gut im Bereich maßgeschneiderter Siliziumbauelemente betrachtet. Die Bewertung bedeutet daher, dass es kaum Möglichkeiten gibt, etwas Unerwartetes zu erleben.
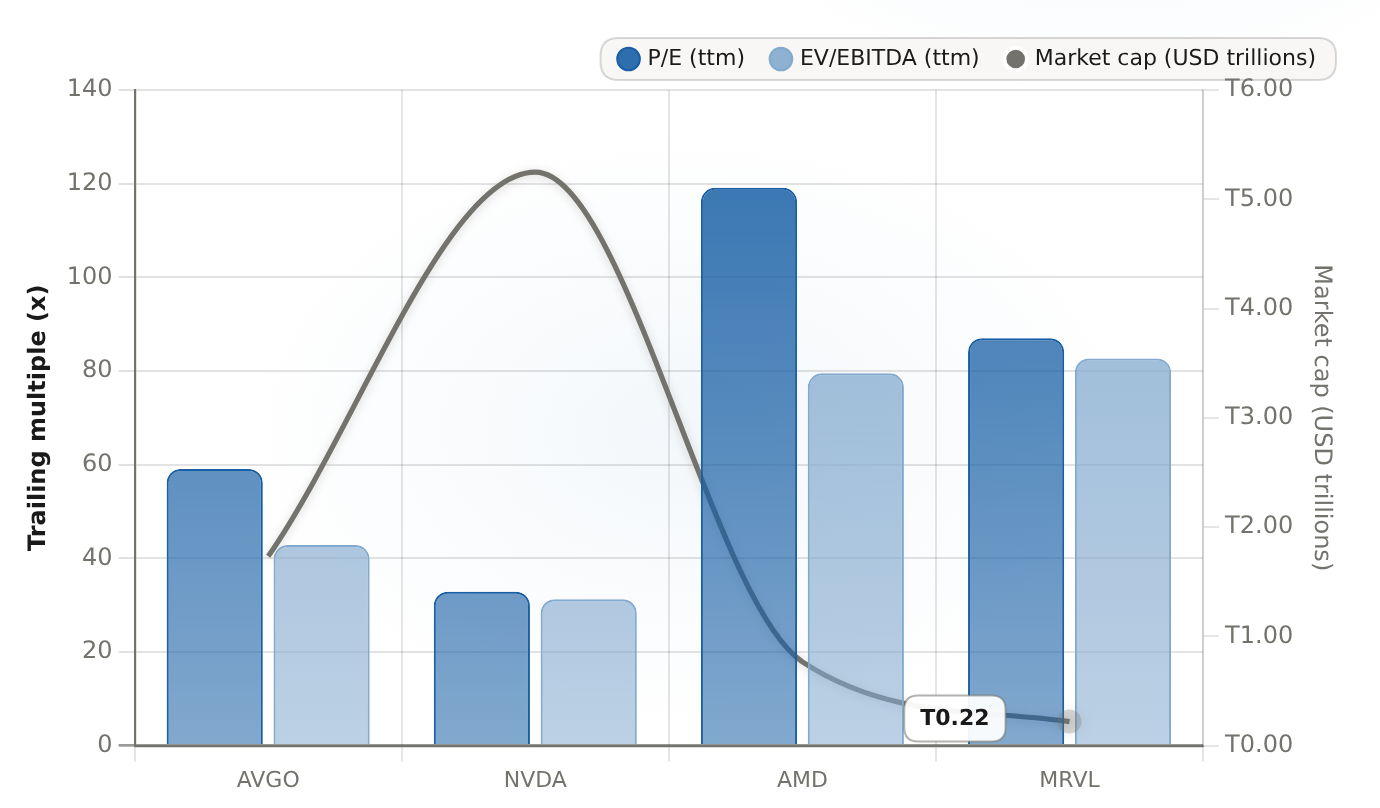
AVGO verfügt über höhere Multiplikatoren als Nvidia – P/E-Ratio etwa 59x, EV/EBITDA etwa 43x. Dabei ist der Marktwert von NVDA nur etwa 3-mal so hoch. Der „AI“-Vorteil von AVGO wird im Grunde bereits in den Multiplikatoren von AVGO berücksichtigt.
| Ticker | P/E (TTM) | EV/EBITDA (aktuell) | Marktkapitalisierung (Trillionen USD) (T) |
|---|---|---|---|
| AVGO | 59.08 | 42.82 | 1.732 |
| NVDA | 32.88 | 31.27 | 5.248 |
| AMD | 119.11 | 79.5 | 0.766 |
| MRVL | 87 | 82.66 | 0.22 |
Der Premium wurde auf der Grundlage der Vorstellung einer unvermeidlichen Entwicklung durch speziell entwickelte ASIC-Technologie gekauft. Der Markt hatte bereits eine Chance, dafür zu bezahlen – und nun denkt er anders darüber. Broadcom meldete im Juni dieses Jahres Rekordergebnisse. Doch die Aktienkurse fielen trotzdem, weil die Managementleute ihre Prognosen für das Jahr 2027 wiederholten, anstatt sie zu erhöhen. Wall Street hatte bereits die möglichen Ergebnisse berücksichtigt. Die Qualität der Geschäfte ist nicht das Problem: Die Bruttomarge liegt bei fast 68 %, die Betriebsmarge über 43 %, die Cashflow-Marge ebenfalls über 43 %. Zudem beträgt der Cashflow etwa 32,8 Milliarden Dollar.Es handelt sich nicht um eine Frage bezüglich der Erträge – es ist vielmehr eine Bewertungsfrage, deren Antwort bereits klar ist.
Die Preisentwicklung erzählt dieselbe Geschichte wie die Aktienkurse. Der Anstieg des Kurses um 0,43% auf 364,03 Dollar pro Aktie wurde bei etwa 19,7 Millionen Aktien verzeichnet. Die Aktie sank in den letzten fünf Tagen um 12,87%, und seit Anfang des Jahres ist der Kurs nur um etwa 5,2% gestiegen. Als die Nachrichten über das Finanzierungsproblem im Frühjahr bekannt wurden, fiel der Kurs um 4%. Ein Markt, der wirklich auf diese Nachrichten wartete, würde dann eher in eine Richtung oder die andere bewegt haben.

Sechs Kunden erkunden den gesamten Weg.
Unter dem Schlagzeichen steht mehrere Informationen über das strukturelle Risiko: Konzentration. Die Einnahmen von Broadcom aus der KI-Branche sind weitgehend konzentriert.Sechs Kunden von hyperscalern, die individuelle ASIC-Hardware benötigen.Google, Meta, Anthropic, OpenAI – sowie Fujitsu und ByteDance – und auch die Einnahmen der Managementebene: Die Beträge pro Gigawatt variieren dabei manchmal stark. Das Ziel für das Jahr 2027 ist daher eine gewichtete Summe aus den tatsächlichen Leistungen dieser Programme sowie deren wirtschaftliche Auswirkungen – nicht ein einzelner Vertrag. Eines dieser Programme, nämlich das von OpenAI, hängt noch von einer nicht bestätigten Finanzierungsstruktur ab.Sechs Kunden sind ein verhandelbarer Risiko bei 15x Einkommen – ein anderer Risiko bei 59x.
Entscheidung: Dieser Schlagzeile entspricht die Situation nur durch das Tor.
Die direkte Antwort: Ändert ein Finanzierungsgeschäft im Wert von hundert Milliarden Dollar das Investitionsvorhaben von AVGO? Nein – es bestätigt lediglich die Einnahmeprognose für AI, die die Managementleitung seit März verfolgt hat. Der Markt hat bereits eine etwa 59-fache Multiplikation als Bewertung für diese Prognose festgelegt. Die Bestätigung eines weiteren Finanzierungsgeschäfts gibt OpenAI die Möglichkeit, die notwendigen Mittel für den Einsatz von Rechenkapazitäten bereitzustellen – was die Glaubwürdigkeit des Plans leicht verbessert. Doch der speziell entwickelte Chip von OpenAI in Höhe von etwa einem Gigawatt im Jahr 2027 war bereits in den Planungen enthalten.Der Schlagzeileinhalt bestätigt einen bereits bekannten Weg – nicht jedoch einen neuen Auslöser.
Die Regel ist, die Bedingungen aufzuschreiben, die die Antwort ändern könnten – und dann abzuwarten, bis die Beweise vorliegen. Denn der Vertrag wird weiterhin berichtet, und was berichtet wird, ist noch nicht abgeschlossen. Achten Sie darauf:
- Es gibt keine bestätigte Zusammenarbeit oder eine klare Ablehnung der Finanzierungsstruktur von OpenAI-Broadcom in der ersten Phase. Bis dazu kommt, sollte jeder Einnahmequellen, die mit dem OpenAI-Programm zusammenhängen, als bedingt angesehen werden.
- Die Art der Finanzierung – Schulden vs. Eigenkapital – sowie eventuelle Auswirkungen auf die Risiken, die wieder auf Broadcom als Mitefinanzierer übergehen.
- Mittels der Verpflichtung von Microsoft bezüglich des etwa 40-prozentigen Angebots – oder aufgrund der Tatsache, dass ein anderer Käufer ins Spiel kommt – bietet der vorliegende Entwurf eines Vertrags genau diese Möglichkeit, falls Microsoft abweisen will.
- Zeitplan für die Implementierung von Edge-Customer-Ramp-Technologien: Die Implementierung dieser Technologien ist geplant ab der zweiten Hälfte des Jahres 2026. Der erste speziell entwickelte Chip von OpenAI soll im Jahr 2027 etwa einen Gigawatt-Leistung haben.
- Im nächsten Einnahmenbericht wird auch die Situation bezüglich des Rests der Aufgaben sowie die Entwicklung für das Jahr 2027 beschrieben – insbesondere ob das Limit von 100 Milliarden Dollar erhöht oder wiederholt wird.
Die Fehlerbedingungen sind ebenfalls konkret:
- Die Finanzierungsbedingungen sind nicht mehr erfüllbar. Microsoft lehnt den Angebot von etwa 40 Prozent Rabatt ab – es gibt keinen anderen Käufer. Auch Broadcom weigert sich, die erste Phase zu finanzieren: Die Kapazitäten der Firma sind nicht reserviert, die Planung stockt und der vorgegebene Weg verliert seinen „OpenAI-Beweis“. Die Finanzierungsbedingungen existieren nur, weil OpenAI selbst bis 2029 mehr als 200 Milliarden Dollar ausgeben will.
- Eine dilutive oder stark kapitallastige Struktur verändert die Wirtschaftsverhältnisse bei der gemeinsamen Finanzierung der Herstellung eines speziellen Chips – in diesem Fall schwächen die mehreren Zahlungen, auch wenn die Umsätze weiterhin anhalten.
- Ein Konzentrationsschock – eines der sechs Fälle, in denen Kunden ihre Verpflichtungen bezüglich Gigawatt-Leistung verzögern, kürzen oder umformulieren. Da der gesamte AI-Prozess auf diesen sechs Projekten beruht, kann eine einzige Programmumstellung die Situation verändern.
- Mehrere Kompressionen. Der Aktiewert liegt bereits etwa 26 Prozent unter ihrem Höchststand – etwa 59-mal so niedrig wie die Gewinne von Nvidia. Die bereits festgelegte Preisstruktur funktioniert umgekehrt, wenn der Kurs sinkt: Denn eine Erhöhung des Preises ist genau das, was der Markt im Juni vermieden hat.
Die Kreuzströmungen sind wenige und ihre Richtung ist klar definiert. Die Impulsenergie ist real und beschleunigt sich. Das Finanzierungsproblem ist zwar real, aber nicht bestätigt – es gibt keine unterzeichnete Vereinbarung, keine reservierte Kapazität, keine abgeschlossene erste Phase. Der Wertansatz ist real und genau definiert – etwa 1,73 Billionen Dollar Marktkapitalisierung, wobei die Bestätigung bereits vorliegt. In Bezug auf die Richtung sollte man das Ergebnis als eine Neubewertung eines Pfades betrachten, den der Markt bereits bezahlt hat, nicht als einen neuen Anreiz. Die Entwicklung des Unternehmens erfolgt nur durch dieses Tor: Eine bestätigte Schließung mit einer funktionierenden Finanzierungsstruktur ist ein positiver Faktor für den Aktienkurs. Ein gebrochenes Tor entfernt jedoch die Möglichkeit, dass ein etwa 59-facher Multiplikator erfüllt werden kann. Diese beiden Ergebnisse sollten vor dem nächsten Ertragsbericht festgelegt werden – denn bei diesen Werten zahlt der Markt Ihnen nicht dafür, zu warten.Die Schlagzeile ist die einfache Seite. Der „Eingang“ hingegen ist die eigentliche These.








Kommentare
Noch keine Kommentare