
Öl ist die am meisten beobachtete Größe in jedem Krieg. Nach diesem Maßstab hat dieser Krieg sich seltsam verhalten. Die Hormuz-Straße ist ein Wasserweg, der…Etwa 38 Prozent des weltweiten SeefrachtrohstoffsVor dem Konflikt wurde der Verkehr ab Anfang März effektiv gestoppt. Die Anzahl der Schiffe, die täglich verkehrten, sank um etwa 95 Prozent – von mehr als 100 auf etwa fünf Schiffe pro Tag. Dennoch liegt der Preis für Brent, den weltweiten Referenzpreis, bei etwa 90 Dollar pro Barrel – am Höhepunkt im April lag der Preis sogar über 130 Dollar pro Barrel. Der Weg von dort bis hierhin war alles andere als ruhig: Brent erreichte einen Tiefstwert…$69 am 2. JuliKurz nach einem vorübergehenden Abkommen zwischen den USA und dem Iran stieg der Kurs am 23. Juli auf 105 Dollar – nach wiederholten Angriffen auf Tanker. Später im August sank der Kurs wieder auf etwa 90 Dollar. Die gängige Ansicht ist, dass die Welt diesen Schock einfach akzeptierte und dass 90 Dollar eine Art neuer Gleichgewichtsschwelle darstellt. Bevor man eine These über diese Zahl aufstellen kann, sollte man fragen: Was hat der Markt tatsächlich zwischen dem geschlossenen Persischen Golf und einem Preis von 90 Dollar gesetzt?
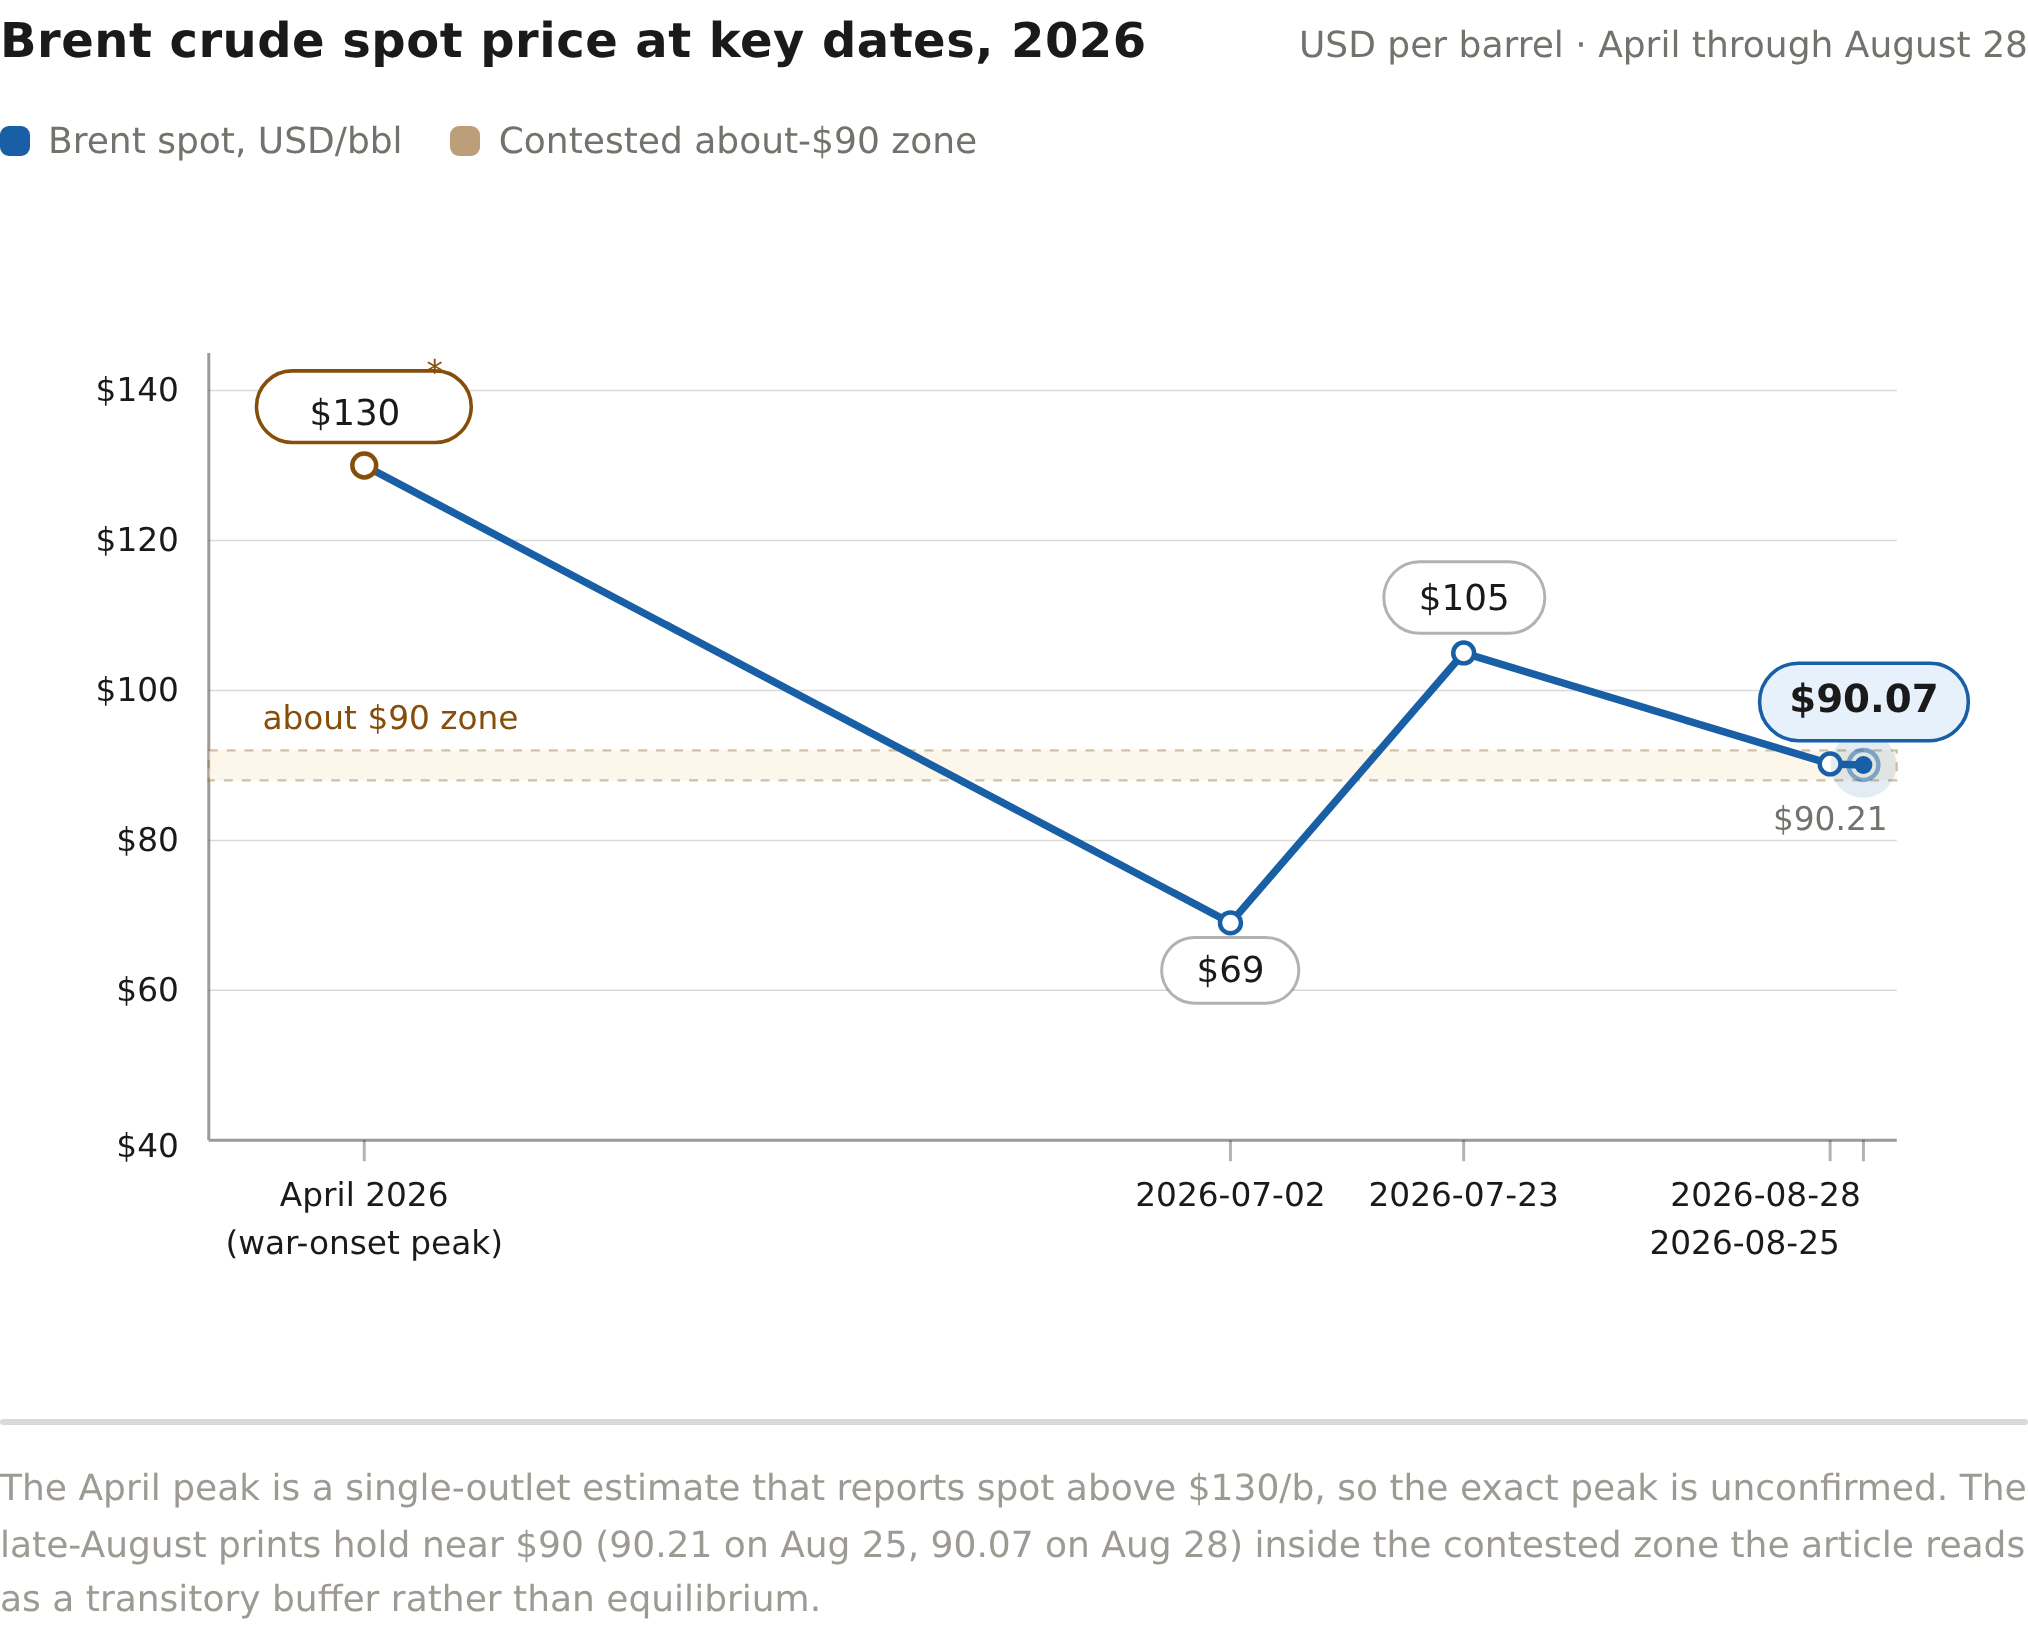
| Datum | Brent-Spot-Wert (USD/bbl) | Hinweis |
|---|---|---|
| April 2026 (Peak des Ausbruchszeitpunkts) | 130 | Überschreitet 130 $/Stück; Schätzung für einzelne Ausgaben |
| 2026-07-02 | 69 | |
| 2026-07-23 | 105 | |
| 2026-08-25 | 90.21 | |
| 2026-08-28 | 90.07 |
Die eigenen Buchhaltungsdaten der EIA zeigen den Umfang dieser Lücke. Die Flüsse von Rohöl und petrolierischen Flüssigkeiten durch die Straße sanken von 21,6 Millionen Barrel pro Tag Ende 2025 auf 4,9 Millionen Barrel pro Tag im zweiten Quartal 2026 – das entspricht einer Abnahme von etwa 77 Prozent. Die Produktion, bei der Öl produziert wird, aber nicht an Käufer geliefert werden kann, betrug im Juli durchschnittlich 5,5 Millionen Barrel pro Tag. Die Exporte von Öl aus dem Golfraum sind um etwa 47 Prozent gesunken gegenüber dem Vorjahr. Das ist keine geringfügige Reduzierung – es handelt sich dabei um eine Art „Ausfall“ eines großen Ölexporteurs über Nacht.
Die gängige Antwort darauf, wie der Markt einen so großen „Loch“ füllen konnte, ohne dass die Preise steigen, ist, dass der Markt dieses Loch einfach aufgefüllt hat. Der IWF sagte das ganz klar:Die Nachfrage ist zurückgegangen, die Produktion außerhalb des Golfraums ist gestiegen und die Lagerbestände wurden abgebaut.Die überschüssige Kapazität – die nicht genutzte Produktionsmenge, die schnell in Betrieb genommen werden kann – wird genutzt. Das ist die wahre Situation. Es handelt sich dabei um einen Gleichgewichtszustand, bei dem 90 Dollar als Ausgleich angesehen werden kann. Doch drei der vier Faktoren sind selbstlimitierend. Der Rückgang der Nachfrage ist eine einseitige Entwicklung: Die Welt braucht schließlich Öl. Die nicht-gulfischen Rohölvorräte, meist aus den USA stammend, erfordern Zeit für Bohrungen und Transport – und sind somit begrenzt. Die überschüssige Kapazität wird also genutzt – doch sie ist weniger als zuvor. Dadurch bleibt nur noch das Einkaufen von Vorräten übrig – also das Herausholen der gelagerten Rohölvorräte aus den Tanks, anstatt die aktuelle Produktion zu fördern. Das ist der einzige Mechanismus, der dazu führt, dass das Gleichgewicht über die Quartale hinweg erhalten bleibt. Es handelt sich dabei um einen abgestimmten Prozess.
Die EIA gibt Zahlen für die Ölbestände an. Im zweiten Quartal fielen die weltweiten Ölbestände im Durchschnitt um 4,2 Millionen Barrel pro Tag. Die EIA prognostiziert außerdem, dass es in diesem Quartal wiederum 3,8 Millionen Barrel pro Tag weniger Öl geben wird. Das bedeutet also, dass täglich vier Millionen Barrel an gelagerten Öl verbraucht werden – Quart für Quart – bis irgendetwas ändert sich. Der physische Markt verhält sich genauso. Richard Matthews von Gibson Shipbrokers, der dafür bezahlt wurde, auf den Ölfluss zu achten und nicht auf die Preise, sagt, dass der Markt anfangs durch enorme Vorkriegsbestände gestützt wurde – „aber diese Reserven sind jetzt erschöpft“. In den nächsten sechs Monaten könnten die Ölbestände „sehr volatiler und kritisch“ sein, falls sich die Situation nicht ändert.
Die Richtung, in der sich diese Entwicklung entfaltet, ist entscheidend für den gesamten Handel. Es handelt sich dabei um einen wechselseitigen Prozess. Die eigenen Prognosen von EIA besagen, dass der Verkehr weiterhin stark eingeschränkt bleibt bis August, im September allmählich wieder an Stärke gewinnt und die Produktion bis 2026 sowie bis Anfang 2027 wieder auf Null zurückgeht. Auf diesem Weg wird der Durchschnittspreis von Brent in dieser Quartal bei 85 Dollar liegen, dann sinkt er im vierten Quartal auf 78 Dollar und im Jahr 2027 auf 69 Dollar.
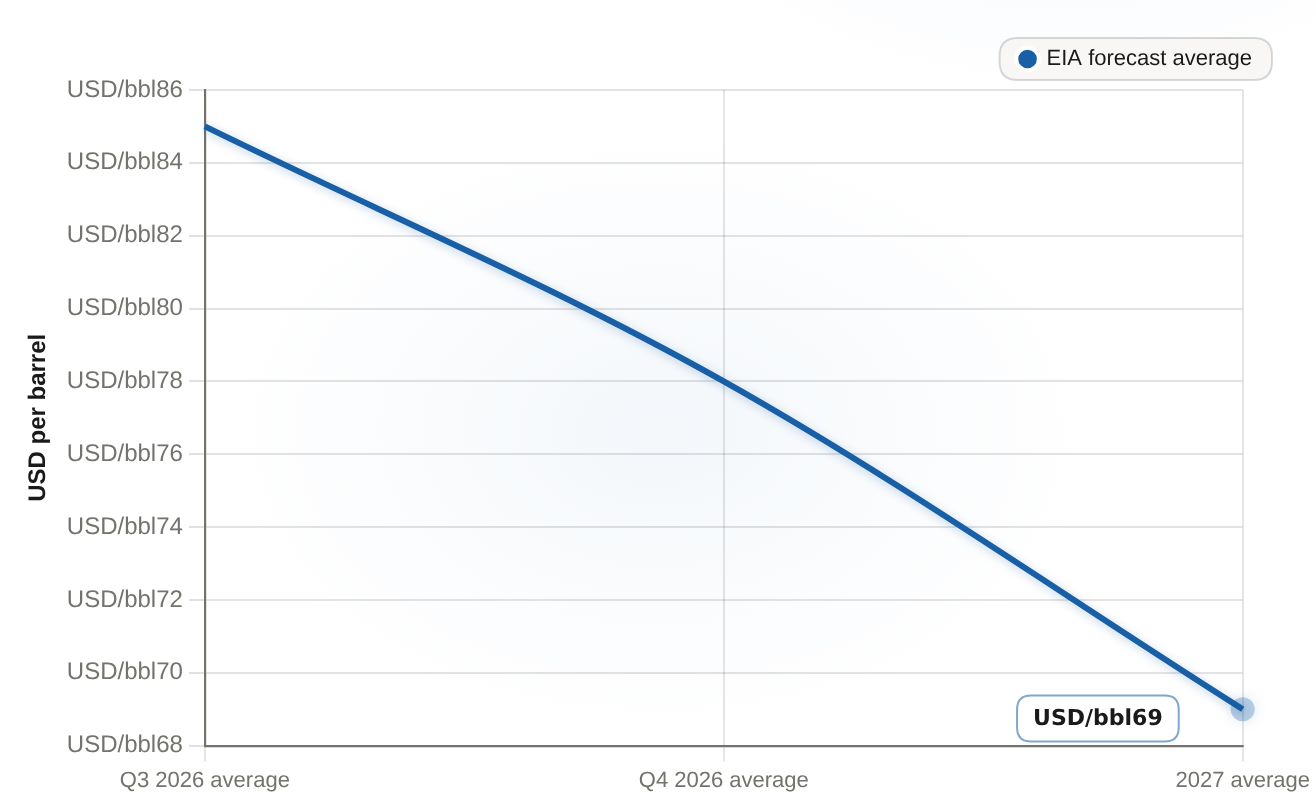
Die EIA-Projektionen sagen voraus, dass der Preis für Brent im dritten Quartal 2026 durchschnittlich 85 Dollar betragen wird, im vierten Quartal 2026 78 Dollar und im Jahr 2027 69 Dollar. Es handelt sich dabei um eine schrittweise Abwärtsentwicklung über den gesamten Zeitraum der Prognose.
| Periode | EIA-Prognose durchschnittlich (USD/Barrel) |
|---|---|
| Durchschnitt für Q3 2026 | 85 |
| Durchschnitt für Q4 2026 | 78 |
| 2027 durchschnittlich | 69 |
Der andere Abschnitt wird aktiviert, wenn die Pufferkapazitäten vor dem Abschluss einer Transaktion im Korridor ausgehen. Die wichtige Vergleichsmöglichkeit sind nicht die sechsmonatigen Durchschnittswerte, sondern der letzte Monat – in dem ein einzelner Angriff mit Tankern dazu führte, dass der Preis für Brent auf 105 Dollar pro Barrel stieg – und zwar auf einer Straße, die bereits fünf Monate lang geschlossen war. Der Unterschied zwischen den beiden realistischen Preisen beträgt etwa 35 Dollar pro Barrel. Was dabei entscheidend ist, sind die gespeicherten Barrel sowie die neu eingerichteten Quellen – nicht der Hauptpreis.
Für einen Investor ist es praktisch, den von einem bestimmten Preisrahmen begrenzten Preis nicht als Grundlage für eine Strategie zu verwenden. Die relevanten Indikatoren sind die Inventurdaten in den monatlichen EIA-, OPEC- und IEA-Balanciereporten sowie jede Ankündigung, dass die Produktion in den Golfstaaten wieder aufgenommen wird. Die Energieaktien haben bereits ihre Bewertung auf der Grundlage der Resilienzfaktoren angepasst – und gemessen an den Kriterien eines etablierten Cash-Unternehmens haben sie dies auch verdient. Laut den Daten von Ainvest hat ExxonMobil seit Jahresbeginn 30,2% zugelegt, und Chevron 32,5%, jeweils bei einem Wert von ca. 157 bzw. 202 Dollar. Beide Unternehmen zahlen ihre Dividenden – 2,66% und 3,53% jeweils – aus ihren jeweiligen Cashflüssigkeiten von ca. 30 Milliarden bzw. 27 Milliarden Dollar. Das ist die richtige Art und Weise, einen Produzenten zu betrachten: anhand des Cash, das er zurückgibt, nicht anhand des Ölpreises. Doch dieser „Premium“ ist nicht dauerhaft: Die gleiche Resilienz, die die großen Unternehmen vorangetrieben hat, wird wieder abnehmen, wenn der Preisrahmen entsteht – und wieder auf ca. 105 Dollar oder mehr steigen, falls die Reserven erschöpft werden.
Man nennt das einen neuen Gleichgewicht – und man setzt darauf, dass vier begrenzte Reserven dazu in der Lage sind, einen Durchfluss von fünf und eine halbe Million Barrel pro Tag länger aufrechtzuerhalten, als die politischen Entwicklungen es zulassen würden. Die gemessenen Daten geben jedoch eine andere Antwort. Wenn die Bestände weiterhin um etwa vier Millionen Barrel pro Tag abnehmen und kein Abkommen zustande kommt, dann wird sich die Entwicklung auf die Werte des letzten Monats von 105 Dollar pro Barrel bewegen – oder sogar höher. Wenn der Markt wieder öffnet, wird die EIA im nächsten Quartal 78 Dollar pro Barrel und bis 2027 69 Dollar pro Barrel anbieten. In jedem Fall ist der Gesamtpreis für Rohöl das wenig informativere Indikator. Die Bestandsberichte zeigen Ihnen, auf welcher Seite Sie sich befinden.








Kommentare
Noch keine Kommentare