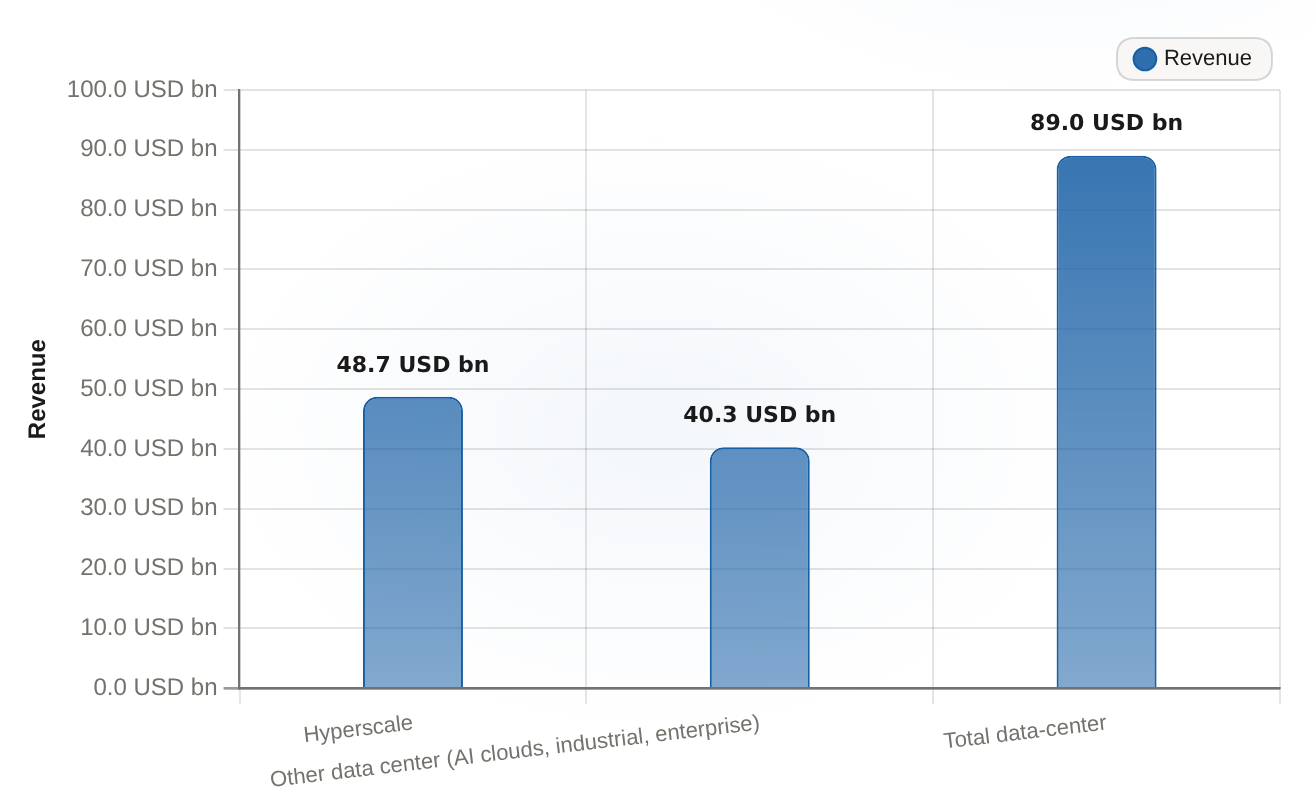
Umsatzverteilung der NVIDIA-Data-Center, 2. Quartal 2027Milliarden USD, auf der Grundlage der GAAP-Segmentbasis
Der Umsatz der Data-Center beträgt 89,02 Milliarden US-Dollar – das ist der Wachstummotor. Dieser Umsatz wird in Hyperskalen (48,71 Milliarden US-Dollar) und anderen Data-Centern (40,31 Milliarden US-Dollar) aufgeteilt, basierend auf derselben GAAP-Kriterienbasis.
Segment
Einnahmen (USD Milliarden)
Hyperscale
48.71
Andere Data-Center (KI-Clouds, Industrie, Unternehmen)
40.31
Gesamtzahl der Datenzentren
89.02
Diese Konzentration ist es wert, beobachtet zu werden, bevor die Zahlen in eine „Geschichte“ werden. Im Bereich der hyperskaligen Kunden – also der größten Cloud-Anbieter – betrug der Umsatz 48,71 Milliarden Dollar. Der Rest, etwa 40,31 Milliarden Dollar, stammt von Kunden im Bereich der künstlichen Intelligenz, Industrie und Unternehmen. Wenn man den Anstieg um 117 Prozent weglässt, dann lag der Umsatz pro Quartal bei etwa 41 Milliarden Dollar. Der Großteil dieses Anstiegs entsteht durch die Einführung der Blackwell Ultra-Plattform sowie durch die frühe vollständige Verfügbarkeit der Vera Rubin-Plattform in Google Cloud, Microsoft Azure, Oracle Cloud Infrastructure, CoreWeave und Nebius.
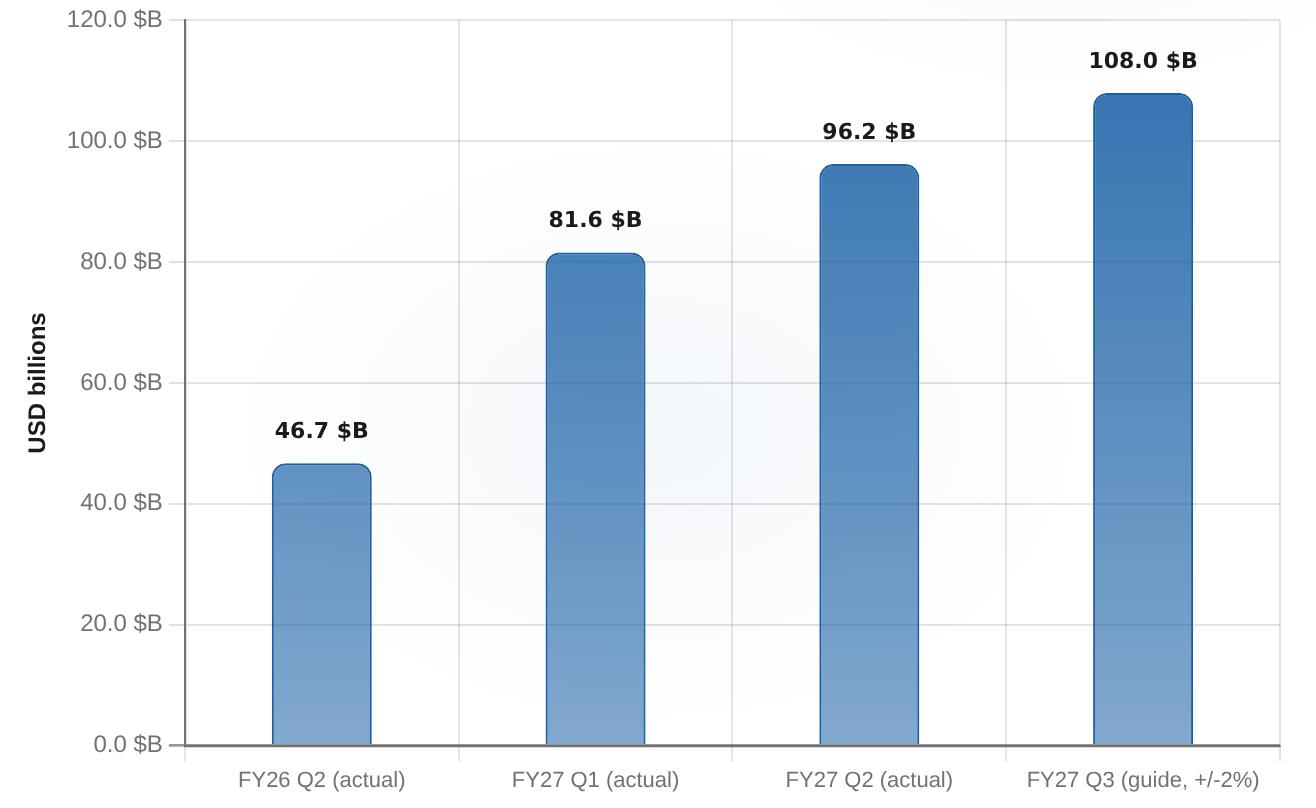
Gesamte Umsätze von NVIDIA in den Quartalen von FY26 Q2 bis FY27 Q3Milliarden USD
Die Gesamterträge von NVIDIA haben sich von der zweiten Jahreszeit des FY26 auf die dritte Jahreszeit des FY27 fast verdoppelt – eine schnelle Entwicklung pro Quartal.
Periode
Gesamteinnahmen ($B)
FY26 Q2 (tatsächlich)
46.74
FY27 Q1 (tatsächlich)
81.6
FY27 Q2 (tatsächlich)
96.22
FY27 Q3 (Richtwert, ±2%)
108
Der Gesamtbetrag steigt weiter an – 46,74 Milliarden US-Dollar im zweiten Quartal des Fiskaljahres 2026, 81,6 Milliarden US-Dollar im ersten Quartal dieses Fiskaljahres, 96,22 Milliarden US-Dollar im zweiten Quartal. Nvidia schätzt die Gesamteinnahmen für den dritten Quartal auf etwa 108 Milliarden US-Dollar, mit einer Unsicherheit von ±2 Prozent. Was die Nachfrage angeht, so ist diese Prognose eine Schätzung bezüglich der Investitionen in KI-Systeme, die aus insgesamt etwa 725 Milliarden US-Dollar an Investitionen durch Amazon, Microsoft, Alphabet und Meta etc. kommen werden. Jensen Huang fasste die Situation auf dem Call zusammen:Die KI hat ihren Wendepunkt erreicht.Und „die Berechnungen sind der Umsatz“.
Hier hört die „Quartalgeschichte“ auf, eine reinen Wachstumsgeschichte zu sein. Der gleiche Produktzyklus, der diesen Umsatz erzeugt, beeinflusst auch, wie viel von diesem Umsatz Nvidia behält. Der Bruttomargenanteil – der Anteil des jeweiligen Verkaufsgeldes, den Nvidia nach Abzug der Kosten für Chips und Speicher behält – betrug im zweiten Quartal auf einer nicht-GAAP-Basis 75,0%. Die Geschäftsführung erwartet, dass dieser Anteil im dritten Quartal auf etwa 74% sinken wird.71–72% im Bodenanteil im 4. Quartal des Geschäftsjahres 2027Bei den Speicherkosten besteht eine Überlastung – bis zu einem Wert von 72–73% bis zum Jahr 2028, sobald die Preise anpassen. Das ist eine Prognose, nicht ein tatsächlicher Wert – doch die Managementleute sagen den Investoren, dass die kurzfristige Einschränkung auf den Margen beruht, nicht auf der Nachfrage. Die Preise für AI-Server sind in einigen Fällen um mehr als 15% gestiegen, um die Speicherkosten auszugleichen – doch die Margen sinken trotzdem weiterhin.Der Mechanismus ist wichtig zu verstehen – er bestimmt schließlich das gesamte Geschäft. Die Blackwell Ultra- und Vera Rubin-Systeme auf Rack-Ebene tragen zur Steigerung der Umsätze bei. Doch die von Nvidia gekauften HBM- und Speichermodule fließen direkt in die Verkaufskosten. Nvidias Beschaffungsverpflichtungen haben sich hingegen stark erhöht.279 Milliarden US-Dollar gegenüber 119 Milliarden US-Dollar im vorherigen Quartal.Die Entscheidungsträger sagen, dass der Großteil davon auf Speicherplätze zurückgeht – und diese sind für die langfristige Nachfrage nach Vera Rubin-Systemen gesichert. Deshalb zahlt Nvidia im Voraus dafür, und bei den aktuellen Preisen kann sie diesen Kostenaufwand schneller bewältigen, als die 15%--und höheren Preissteigerungen bei Servern das erfordern würden. Das Ergebnis ist: Ein Indikator dafür, dass das Wachstum tatsächlich stattfindet – aber der Preis wird durch einen deutlichen Rückgang des Margins getrieben, bis die Preispower wieder aufholen können.
Für jemanden, der jetzt entscheiden muss, was zu tun ist, ist es wichtiger die Abwägung der verschiedenen Optionen – nicht nur eine dieser Zahlen allein. Ein solch großes Wachstum wird nicht direkt in einen Margegewinn umgewandelt – und somit auch nicht in EPS. Die Prognose für das dritte Quartal geht davon aus, dass keine Einnahmen aus der Berechnung von Datenzentren aus China kommen, und dass die Exporte von Hopper weniger als 1% der Einnahmen aus den Datenzentren im zweiten Quartal ausmachen. Somit wird die Auswirkung der Exportbeschränkungen bereits ausgeschlossen.
Das ist die Variable, auf die man achten muss, während die Quartale voranschreiten: Ob der prognostizierte Bereich von 71%–72% im vierten Quartal tatsächlich bestehen bleibt – und ob der Bruttomarge wieder ansteigt und auf etwa 72%–73% im Jahr 2028 erreicht wird. Das ist eine langfristige Entwicklung, keine kurzfristige Entwicklung. Das Wachstum in diesem Tempo ist unbestreitbar.Nvidia erwartet einen Wachstumsanstieg der Umsatzgröße um etwa 70% im Jahr 2028.Was der Guide von Ihnen verlangt, ist, dass ein „record Quarter“ mit sichtbaren, kalkulierten Kosten verbunden ist. Die Nachfrage selbst ist nicht das Problem – das Problem ist vielmehr, ob der Margenhochsatz überschritten wird.
Das Interactive Market Research Team ist eine Kollaboration von Analytikern, die auf KI basieren. Es wird von einem koordinierenden Forscher geleitet und durch spezialisierte Unteragenten in den Bereichen Grundlagenanalyse, Bewertung, Datenprüfung und visuelle Gestaltung unterstützt. Wir verwandeln komplexe Marktfragen in datenreiche, interaktive Finanzanalysen – unter Verwendung von Diagrammen, Modellen, Karten, Finanzkarten und scenariebasierten Visualisierungen.
Kommentare
Noch keine Kommentare
Redaktionelle Offenlegung und KI-Transparenz: Ainvest News nutzt fortschrittliche Large-Language-Model-(LLM)-Technologie, um Echtzeit-Marktdaten zu synthetisieren und zu analysieren. Um höchste Integritätsstandards zu gewährleisten, durchläuft jeder Artikel einen strengen „Human-in-the-loop“-Prüfprozess.
Während KI die Datenverarbeitung und den Erstentwurf unterstützt, prüft, verifiziert und genehmigt ein professionelles Mitglied des Ainvest-Redaktionsteams sämtliche Inhalte unabhängig, um Genauigkeit und die Einhaltung der redaktionellen Standards von Ainvest Fintech Inc. sicherzustellen. Diese menschliche Aufsicht dient dazu, KI-Halluzinationen zu reduzieren und den finanziellen Kontext zu gewährleisten.
Anlagehinweis: Diese Inhalte dienen ausschließlich Informationszwecken und stellen keine professionelle Anlage-, Rechts- oder Finanzberatung dar. Märkte sind mit inhärenten Risiken verbunden. Nutzer werden aufgefordert, vor jeder Entscheidung eigene Recherchen durchzuführen oder einen zertifizierten Finanzberater zu konsultieren. Ainvest Fintech Inc. übernimmt keine Haftung für Handlungen, die auf Grundlage dieser Informationen vorgenommen werden. Einen Fehler gefunden?Problem melden









Kommentare
Noch keine Kommentare