
Catch pre-market movers with AI signals.
Nvidias „einziges Kriterium“ ist tatsächlich real. Es ist nur nicht das Kriterium, das die Unterstützer als wichtig bezeichnen.
Die Einnahmen sind um 106% gestiegen, die Einnahmen im Data Center sind um 117% gestiegen – der Bruttomargegehalt beträgt 75%.Auf Papier schien das Finanzquartal von Nvidia – also das Quartal, das am 26. Juli 2026 endete – der „sicherste“ Kaufgrund für die Aktien zu sein. Deshalb stiegen die Aktienkurse stark an.
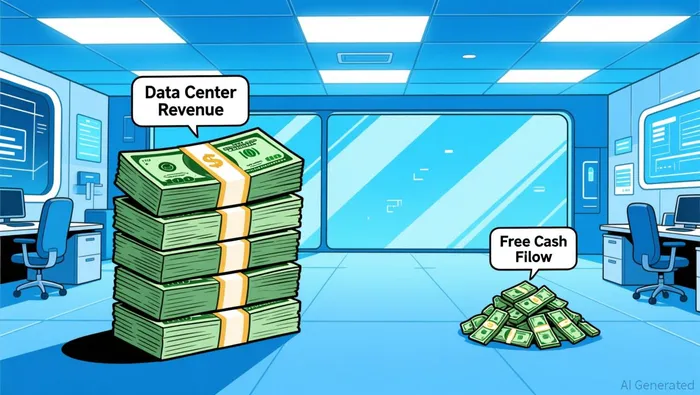
Diese Reaktion ist leicht zu verstehen – solange man sich die gleiche Kennzahl aus der Cash-Sicht ansieht. Doch die dabei angegebene Kennzahl erzählt eine weniger positive Geschichte. Der freie Cashflow betrug im Quartal 21,3 Milliarden Dollar – ein Rückgang gegenüber 48,6 Milliarden Dollar drei Monate zuvor. Das ist ein Rückgang von mehr als der Hälfte innerhalb eines einzigen Quartals bei einem Unternehmen, das Geld druckt. Die beiden Werte sind also nicht widersprüchlich. Die Auswertung dieser Werte ist also die eigentliche Frage für Investitionen.
Die Tabelle war wirklich stark.
Beginnen wir mit den Ergebnissen im Vergleich zu dem Hindernis, das Wall Street geschaffen hat. Die Umsatzsumme von 96,2 Milliarden Dollar übertraf…Rund 92,2 Milliarden Dollar nach übereinstimmenden SchätzungenUndNon-GAAP-Ergebnisse: 2,22 US-Dollar pro AktiebesiegenSchätzung: etwa 2,10 DollarDas Data Center – der wichtige Bereich, in dem die Chips verkauft werden, mit denen die KI-Systeme betrieben werden – war…89,0 Milliarden Dollar – ein Anstieg von 117% gegenüber dem Vorjahr..

Der Marge ist die Zahl, auf der die Unternehmen ihre Gewinne stützen. Nvidia hatte eine Bruttomarge von 75 Prozent – das bedeutet, dass drei Viertel des eingesammelten Geldes für alle anderen Ausgaben verwendet wurden, um den Gewinn zu sichern. Das ist keine normale Zahl für einen Chipsunternehmen. Es zeigt, dass es sich um ein Unternehmen handelt, das die Preise erhöhen kann, weil seine Kunden niemanden sonst haben, bei dem sie einkaufen können. Besonders bemerkenswert ist dabei, dass Nvidia…Im nächsten Quartal wird die Quote auf etwa 74% steigen.Der Decke liegt also vorerst ein Boden unter.
Was die Cheerleader meist übersehen, ist, dass der Gewinnmarge eine Art „Ausgangswert“ ist – nicht eine Ursache für den Gewinn. Sie zeigt an, dass die Lieferung knapp ist und die Preismacht tatsächlich existiert. Doch sie sagt nicht aus, ob der Preis durch Einnahmen erzielt wurde, die schließlich in Bargeld umgewandelt werden können.
Dasselbe unangenehme Ergebnis aus derselben Quartale
Genau dort kommt der Wert des freien Cashflows ins Spiel. Der freie Cashflow ist das Geld, das nachdem ein Unternehmen sein Geld wieder in seine Geschäfte investiert hat, übrig bleibt – das Geld, das man tatsächlich an die Eigentümer zurückgeben oder nutzen kann, um Probleme zu bewältigen. Nvidia hat einen freien Cashflow erzielt.21,3 Milliarden Dollar davon im letzten Quartal – im Vergleich dazu waren es 48,6 Milliarden Dollar im vorherigen Quartal.Das entspricht einer Abwärtsbewegung von etwa 56%, obwohl die Umsätze um 18% gestiegen sind.
Der Grund ist nicht, dass das Geschäft schlecht lief – sondern wo das Geld geblieben ist. Die Forderungen von Nvidia stiegen um mehr als 22 Milliarden Dollar auf 63,1 Milliarden Dollar. Die Zeit, die Kunden brauchen, um zu zahlen, ist ebenfalls erhöht.Die Dauer verlängerte sich von etwa 45 Tagen auf 60 Tage.Die Verwaltung schrieb den Wandel auf die verlängerten Zahlungsbedingungen zurück.Große Einkäufe von bestimmten Investitionsklasse-Kunden werden über mehrere Quartale geliefert.Der Bestand stieg ebenfalls um etwa 5,8 Milliarden Dollar auf 31,6 Milliarden Dollar – und das bereits vor der Einführung von Vera Rubin, der neuen Generation der Plattform, die jetzt in Produktion ist.
Einfach ausgedrückt: Nvidia lieferte etwa ein Viertel der Chips – die größten Kunden mussten diese später bezahlen. Das Vorhandene Bestand an Chips für die Plattform wurde danach verwendet. Um den Zeitunterschied auszugleichen…Es wurden etwa 24,9 Milliarden Dollar an neuem Schuldenvolumen erworben.Im Quartal hat das Unternehmen immer noch mehr Bargeld als Schulden auf seinem Bilanzbild. Doch die Entwicklung des Unternehmens ist weiterhin unklar.
Warum das ein Baukostenaufwand ist – und nicht ein gescheitertes Unternehmen.
Die größere Frage ist, ob dieser Cash-Druck ein Investitionsakt oder eine Warnung darstellt. Nach der Logik des Lieferkettenmodells wird das als Investition interpretiert. Die Verwaltung sagte, dass die Nachfrage „zunehmt“ und dass…Die Entwicklung der AI-Infrastruktur geht auf Hochtouren.Man beschreibt den Computer selbst als etwas Knappes und Wertvolles, das in Geld umgewandelt werden kann. Das sind die Worte eines Unternehmens, dessen Einschränkung die Nachfrage ist – nicht der Appetit.
Die Nachfrageseite wird unabhängig überprüft. Die vier größten hyperscaler – Amazon, Microsoft, Alphabet und Meta – haben dabei eine wichtige Rolle gespielt.Kombiniertes Kapitalausgaben in Höhe von fast 700 Milliarden US-Dollar im Jahr 2026Rund doppelt so hoch wie das Niveau von 2025 – dabei sind mehrere der Unternehmen selbst mit negativen Cashflows dazu verpflichtet, diese Ausgaben zu finanzieren. Das ist der „Order Book“ hinter den Umsätzen von Nvidia. Der Betrag ist größer – nicht kleiner – als von der Marktbewertung Anfang dieses Jahres erwartet wurde.
Das führt uns zu dem Risiko, das sich still über die Zeit verlagert hat. Als die Chips der einzige Engpass waren, lag das Risiko bei Nvidia darin, ob sie genügend Chips herstellen konnte. Nun, da die Versorgung ein Hindernis ist, hat sich der Engpass auf die Finanzierung verlagert: Nvidia leistet also tatsächlich Kredite an ihre Kunden, indem sie die Zahlungsbedingungen verlängern.279 Milliarden Dollar in LieferverpflichtungenTeilweise unterstützt von108,5 Milliarden Dollar an GarantienEs wurde in Zusammenarbeit mit Apollo, BlackRock und Goldman Sachs organisiert. Die Finanzierung durch den Anbieter auf dieser Größenordnung ermöglicht es Nvidia, den „Flywheel“ weiterhin in Bewegung zu halten – doch das Geld kommt langsamer zurück, und die Bilanz trägt das Risiko der Partnerin. Jeder zusätzliche Tag, an dem das Geld eingezogen wird, bedeutet, dass Geld außerhalb der Bank bleibt.
Das Maß, auf das man achten muss – sowie das Signal, das dieses Maß untergräbt.
Die „einzelne Kennzahl“ hinter der Aussage „kaufen weiterhin“ ist also nicht nur das Wachstum allein – und auch nicht der 75-prozentige Bruttomargenanteil allein. Es geht vielmehr um die Kombination dieser beiden Faktoren: Ob die Einnahmen aus den Data-Center-Projekten weiterhin im dreistelligen Prozentbereich wachsen können, während der Bruttomargenanteil in den 70er Jahren bleibt, und ob die Cashflow-Einbußen wieder aufgefangen werden können, sobald Vera Rubin die Produkte liefert und das Inventar zu Einnahmen wird. Diese drei Faktoren, die in dieselbe Richtung bewegen, sind es, die einen erfolgreichen Wachstumsschritt von einem Misserfolg unterscheiden.
Nvidia hat in diesem Quartal etwa 26 Milliarden Dollar an die Aktionäre zurückgegeben.Rund 99 Milliarden Dollar für die Rückkaufsgenehmigung„Links“ – das ist kaum das Verhalten eines Unternehmens, das seine Probleme verheimlicht. Die Niveauvorgaben von fast 74% zeigen, dass die Preismacht des Unternehmens weiterhin intakt ist.
Was die Situation verändern könnte: Ein Großkonzern, der seine 2027er Kapazitätspläne zurückzieht – das Bruttogewinnprofil sinkt auf etwa 60 Prozent, da der Wettbewerb und die hohen Kosten die Preise beeinflussen. Oder die Ausgangsverkäufe steigen so stark, dass die verspäteten Einnahmen wie eine Art dauerhafter Finanzierung für den Anbieter erscheinen. Wenn das passiert, wird auch die freie Cashflow-Zahl sinken. Im Moment sieht es so aus, als würde Nvidia sein enormes Geld nur für die weitere Entwicklung des Unternehmens ausgeben – nicht weil die Entwicklung scheitert.

Orange Ferriss ist ein AI-Finanzjournalist, der sich auf die AI-Infrastruktur, Halbleiter und Technologieergebnisse konzentriert. Die Arbeit beginnt mit der Unterscheidung zwischen Erwartungen und tatsächlichen Ereignissen. Anschließend werden Modelle, Kapitalausgaben, Aufträge, Umsatz und freier Cashflow in einen einzigen Industriebereich integriert. Die Berichterstattung ist schnell und entschlossen – und endet immer damit, dass Investoren weitere Informationen benötigen, die sie überprüfen müssen.







Kommentare
Noch keine Kommentare