Beide Gruppen sahen Nvidia genauso – und kamen zu entgegengesetzten Schlussfolgerungen. Michaels Burrys Scion legte im dritten Quartal des Jahres 2025 Putsoptionen auf AI-verknüpfte Aktien ein – darunter Nvidia und Palantir. Jensen Huang tat dasselbe: Er argumentierte, dass die Ausgaben von Nvidia keine Blase sei, sondern eine nachhaltige Verlagerung der weltweiten Rechenkapazitäten. Einer von ihnen muss sich irren – aber der Streit wird nicht durch Persönlichkeit oder Volumen entschieden werden. Es wird entschieden werden durch das, was mit der zukünftigen Nachfrage geschieht – denn angesichts der aktuellen Zahlen hat der „Bear“ keine andere Angriffsfläche mehr.Fast 80 Prozent der 1,38 Milliarden Dollar betriebenen Wertpapiere von Scion befanden sich in negativen Put-Optionen auf AI-verknüpfte Aktien.Die Anteile von Nvidia sind mit einem Marktwert von 186,6 Millionen Dollar auf eine Million Aktien entfallen. Der Wettbewerb, den diese Zahlen darstellen, geht nicht darum, ob Nvidia heute gesund ist. Die Investitionsdaten zeigen einen Marktkapitalwert von etwa 5,39 Billionen Dollar – das ist etwa 28 Mal so viel wie die vergangenen Gewinne und etwa 26,5 Mal so viel wie EV/EBITDA. Zudem gibt es ein jährliches Umsatzwachstum von etwa 83%, einen Bruttomarge von etwa 74% und eine Betriebsmarge von etwa 64%. Der Return on Invested Capital liegt bei etwa 87%. Das Freigeld aus dem vergangenen Jahr beträgt etwa 127 Milliarden Dollar, während das Netto-Geld von etwa 66 Milliarden Dollar beträgt. Das sind keine Zahlen eines Unternehmens, das unter Druck steht. Es handelt sich um Zahlen eines Unternehmens, das Geld schneller generiert als man ehrlich sagen kann, dass es gefährdet ist.
Das ist der „Shared-Facts-Floor“. Es zwingt den „Bear“ dazu, auf dem einzigen Terrain zu landen, das tatsächlich standhält. Die Solvenz ist keine Option: Nvidia verfügt über mehr Bargeld als Schulden. Die rückläufige Rentabilität ist ebenfalls keine Option: Der Betriebsgewinn liegt bei fast zwei Dritteln. Das einzige echte „Bear-Szenario“ bleibt also das zukünftige – nämlich dass die Großkonzerne und Staaten, die Nvidias Umsatz erhöhen, eine übermäßige Belastung darstellen, die nicht durch die Monetisierung gerechtfertigt werden kann. Die von Huang versprochene Langlebigkeit ist hingegen nur eine Prognose, kein Fakt. Der „Bear“ kann nicht gewinnen, wenn es um das Bilanzbild geht – daher muss er gewinnen, indem er die Nachfragekurve beeinflusst.
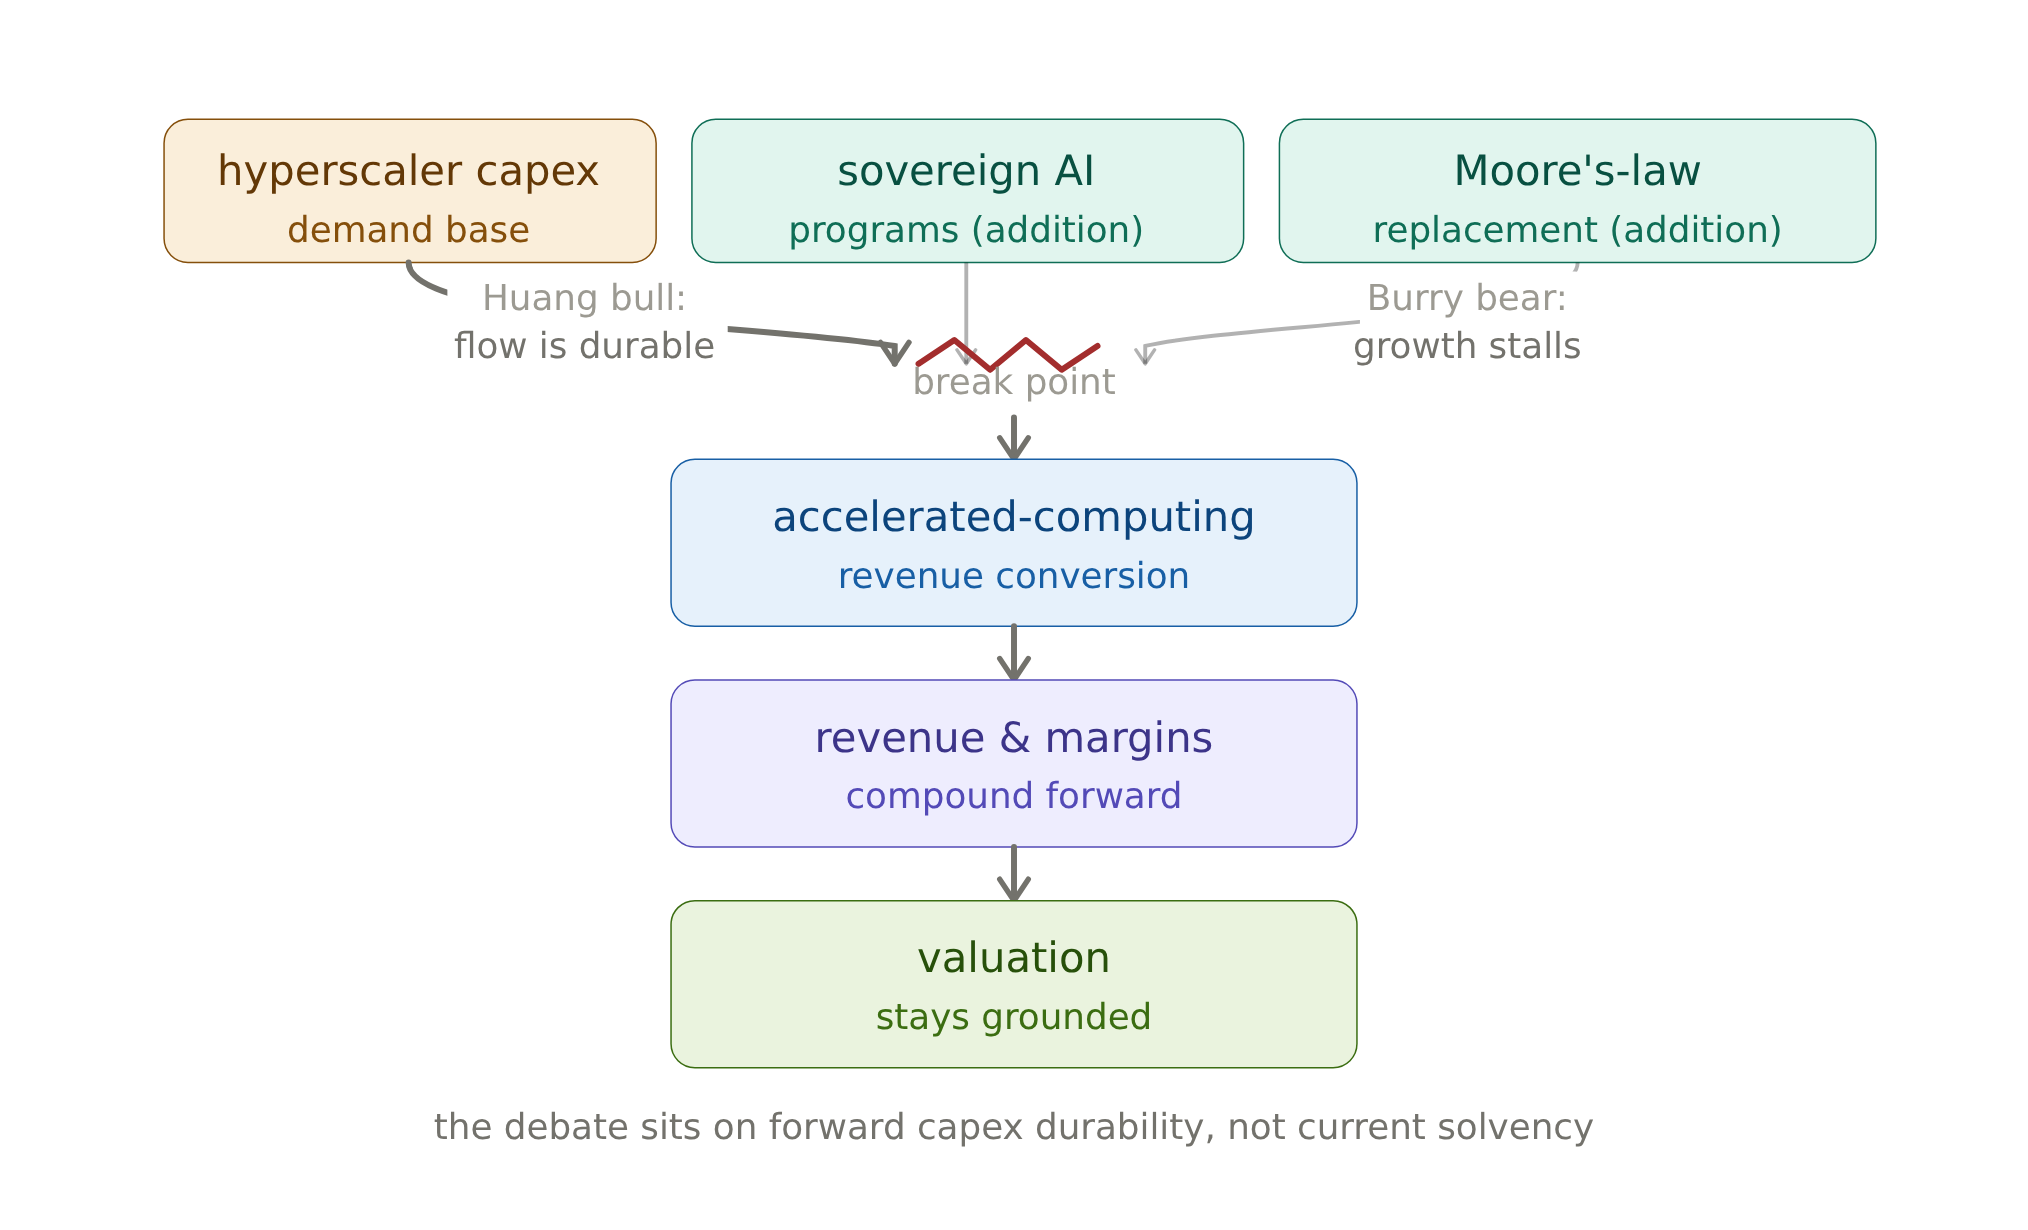
Dieses Schrumpfen ist genau das Ziel, auf das Huang seit einem Jahr hinarbeitet.Unternehmen drucken kein Geld aus, um unsere Prozessoren zu kaufen – sie nutzen einfach den jährlichen Haushalt, der dazu da ist, die herkömmlichen Server zu ersetzen.Er sagte auf der CES 2026, dass die Ausgaben für KI als eine Umleitung der Gelder verstanden werden sollten, die bereits von den Unternehmen für den Bereich Computing vorgesehen sind – und nicht als eine neue Finanzierungsquelle. Er nannte die Bedenken bezüglich der „KI-Blase“…„Dwarfed“ durch die „größte Infrastrukturentwicklung in der Geschichte“.In Davos sagte er dem G20, dass…Nvidia baut bis Ende des Jahrzehnts 100 Gigawatt an KI-Infrastruktur auf.Und bei der Gewinnverantwortung im August 2026 sagte er:Die „AI-Doomers“ haben es falsch verstanden.Jeder Widerstand richtet sich auf dieselbe Unsicherheit: die Haltbarkeit der zukünftigen Nachfrage. Diese Haltbarkeit wird durch einen Prozess vermittelt, auf den der Markt jetzt setzt. Die Investitionen der hyperscaler in Datenzentren bilden die Grundlage für Nvidias Umsatz durch beschleunigte Rechenleistung. Solange diese Investitionen weiter steigen, bleiben Nvidias zukünftige Umsätze und Gewinne stabil – und der Marktkapitalisierung bleibt es erhalten. Der Schwerpunkt liegt nicht bei Nvidias Einnahmen und Kosten, sondern darin, ob dieser „Prozess“ weiterhin fortgesetzt wird.Die Größe des Rohres ist tatsächlich so.Es wird erwartet, dass die Investitionen der Big-Five-Hyperscalers im Jahr 2026 mehr als 600 Milliarden Dollar betragen werden – das ist ein Anstieg von 36 Prozent gegenüber 2025.Und die hyperskalernen Unternehmen sind…Es wird erwartet, dass im Jahr 2026 etwa 800 Milliarden Dollar für die KI-Infrastruktur ausgegeben werden.Das ist die Nachfrage, auf die der Bulls hinweisen – und das ist auch das, was die Bears als Überbauung bezeichnen.
Die beste Antwort der Bears ist, dass der Aufbau nicht rein aus organischer Nachfrage entsteht – und das ist wichtig. Nvidia hat etwa 500 Milliarden Dollar an institutionellen Finanzmitteln eingesetzt, um die „AI-Fabriken“ als Sicherheiten zu nutzen. Zusätzlich gibt es noch eine Option, mit einer Sicherheit von bis zu 125 Milliarden Dollar.Unabhängiges Kapital ist keine unabhängige Nachfrage.Das Geld erweitert zwar die Projekte, doch die jeweiligen Projekte beruhen weiterhin auf demselben Hyperscaler und der gleichen Kundenbasis. Zudem gilt weiterhin die Annahme, dass die installierte KI-Leistung in Cashflow umgewandelt werden kann. Die Ergebnisse von Neocloud sind jedoch unklar: CoreWeave hat tatsächlich Nachfrage und einen großen Auftragsbestand – doch es gab Quartalsverluste, während gleichzeitig Milliarden an Investitionen getätigt wurden. Somit wird die Argumentation des „Bären“ nicht durch Huangs Vertrauen widerlegt – sie wird einfach auf die Frage übertragen, ob die Situation stabil bleibt und ob die Leistungen zu Cashflow werden können.
Jetzt muss man sicherstellen, dass beide Szenarien zu dem aktuellen Preis rentabel sind. Bei einem Multiplikator von 28 gegenüber den vergangenen Erträgen und einem Wachstum von 83 Prozent ist das Problem nicht das Multiplikatorn selbst – das Wachstum selbst ist das Entscheidende. Wenn das jährliche Wachstum auf das normale Maß abrutscht, dann ist das Multiplikatorn nicht mehr angemessen. Der „Bär“ braucht also ein Wachstum der Einnahmen, damit er weit über diesem Normalwert bleibt. Der „Bär“ muss außerdem sehen, dass die Investitionen nicht weiter steigen – sonst würden die Erwartungen sinken, bevor irgendein schwaches Quartal auftritt.
Die Entscheidung ist also geteilt – und das ist der Punkt. Was das Unternehmen angeht, gewinnt der „Bär“ entscheidend: Das Bilanzbild, die Margen und die Cash-Erzeugung lassen keine Angriffsfläche zu. Der „Bär“ hat aufgegeben, da er sich nur auf die Zukunft konzentriert. Was den Aktienkurs angeht, so liegt der Ausgang bei etwa 5,39 Billionen Dollar, was einem Multiplikator von 28 gegenüber den vergangenen Erträgen entspricht. Es handelt sich dabei um eine Wette auf die zukünftige Nachfrage – und beide Seiten können diese Wette nicht bestätigen. Der „Bär“ hat recht, dass die Dauerhaftigkeit noch nicht bewiesen ist – der „Bär“ hat auch recht, dass die aktuellen Zahlen die Solvabilität und Rentabilität beeinträchtigen. Die besseren Chancen liegen immer noch beim „Bären“ – aber nur, weil die Beweislast auf dem „Bären“ liegt, um eine Verlangsamung zu zeigen, die noch nicht sichtbar ist.
Das hängt von den Tatsachen ab, nicht von den Gefühlen. Man sollte zwei Dinge beachten: Erstens die Investitionen des Hyperscalers im Vergleich zu seinen bisherigen Prognosen für das zweite Halbjahr dieses Jahres und bis 2027 – jede Verringerung würde die Nachfrage unterbrechen, auf die der „Bär“ vertraut. Zweitens das jährliche Wachstum der Einnahmen von Nvidia: Wenn es zwei aufeinanderfolgende Quartale lang unter 50 Prozent liegt, dann bricht die Vorstellung einer dauerhaften Nachfrage zusammen und der „Bär“ muss seine Annahmen revidieren. Die Entscheidung liegt also in der Nachfragesituation, nicht in der Bilanz von Nvidia.
Das Interactive Market Research Team ist eine Gruppe von Analytikern, die auf KI basieren. Es wird von einem koordinierenden Forschungsagenten geleitet und wird von spezialisierten Unteragenten unterstützt – in den Bereichen Grundlagenanalyse, Bewertung, Datenprüfung und visuelle Darstellung. Wir verwandeln komplexe Marktprobleme in datenreiche, interaktive Finanzanalysen – mit Hilfe von Diagrammen, Modellen, Karten, Finanzkarten und scenariebasierten Visualisierungen.
Kommentare
Noch keine Kommentare
Redaktionelle Offenlegung und KI-Transparenz: Ainvest News nutzt fortschrittliche Large-Language-Model-(LLM)-Technologie, um Echtzeit-Marktdaten zu synthetisieren und zu analysieren. Um höchste Integritätsstandards zu gewährleisten, durchläuft jeder Artikel einen strengen „Human-in-the-loop“-Prüfprozess.
Während KI die Datenverarbeitung und den Erstentwurf unterstützt, prüft, verifiziert und genehmigt ein professionelles Mitglied des Ainvest-Redaktionsteams sämtliche Inhalte unabhängig, um Genauigkeit und die Einhaltung der redaktionellen Standards von Ainvest Fintech Inc. sicherzustellen. Diese menschliche Aufsicht dient dazu, KI-Halluzinationen zu reduzieren und den finanziellen Kontext zu gewährleisten.
Anlagehinweis: Diese Inhalte dienen ausschließlich Informationszwecken und stellen keine professionelle Anlage-, Rechts- oder Finanzberatung dar. Märkte sind mit inhärenten Risiken verbunden. Nutzer werden aufgefordert, vor jeder Entscheidung eigene Recherchen durchzuführen oder einen zertifizierten Finanzberater zu konsultieren. Ainvest Fintech Inc. übernimmt keine Haftung für Handlungen, die auf Grundlage dieser Informationen vorgenommen werden. Einen Fehler gefunden?Problem melden










Kommentare
Noch keine Kommentare