
Ein berühmter Short-Seller bezeichnet die Finanzierungsmethode von Nvidia für ihre Kunden als „Enron-artig“. Die Berichte über den letzten Quartal – sowie 127 Milliarden Dollar an freiem Cashflow – zeigen, dass die Integrität der Geschäftsabläufe nie das eigentliche Problem war.
Michael Burry, der Mann hinter „The Big Short“, ist ein Mitarbeiter von Nvidia. Er betrachtet die Finanzierung durch die Wall Street-Elite für die Entwicklung von KI-Systemen als eine Art Täuschungsmanöver im Stil von Enron – eine Methode, um die angebliche Nachfrage zu überschätzen. Lesen Sie das als ein Zeichen für mangelnde Buchhaltungssicherheit – dann ergibt sich die Entscheidung von selbst: Man sollte keine Aktien einer Firma kaufen, deren Geschäft mit Betrug verbunden ist. Lesen Sie also erst die eigenen Aussagen der Firma. Sie deuten auf etwas anderes hin.
Nvidia hat gerade seinen größten Quartalsumsatz seit langem erzielt.Einnahmen von 96,2 Milliarden Dollar – ein Anstieg von 106% gegenüber dem Vorjahr.Der Wachstumsschub in jedem vierten Quartal wurde weiter verstärkt. Allein die Data Center-Branche erwirtschaftete 89 Milliarden Dollar – etwa 92 Cent pro Dollar des Umsatzes im Quartal. In demselben Telefonat sagte Jensen Huang: „Künstliche Intelligenz hat ihren Wendepunkt erreicht. Sie leistet nützliche Arbeit. Ihre „Tokens“ sind produktiv und rentabel. Nun ist die Berechnung der Einnahmen entscheidend.“ Die Trajektorie zeigt dieselbe Entwicklung – zwölf Quartale, eine Richtung.
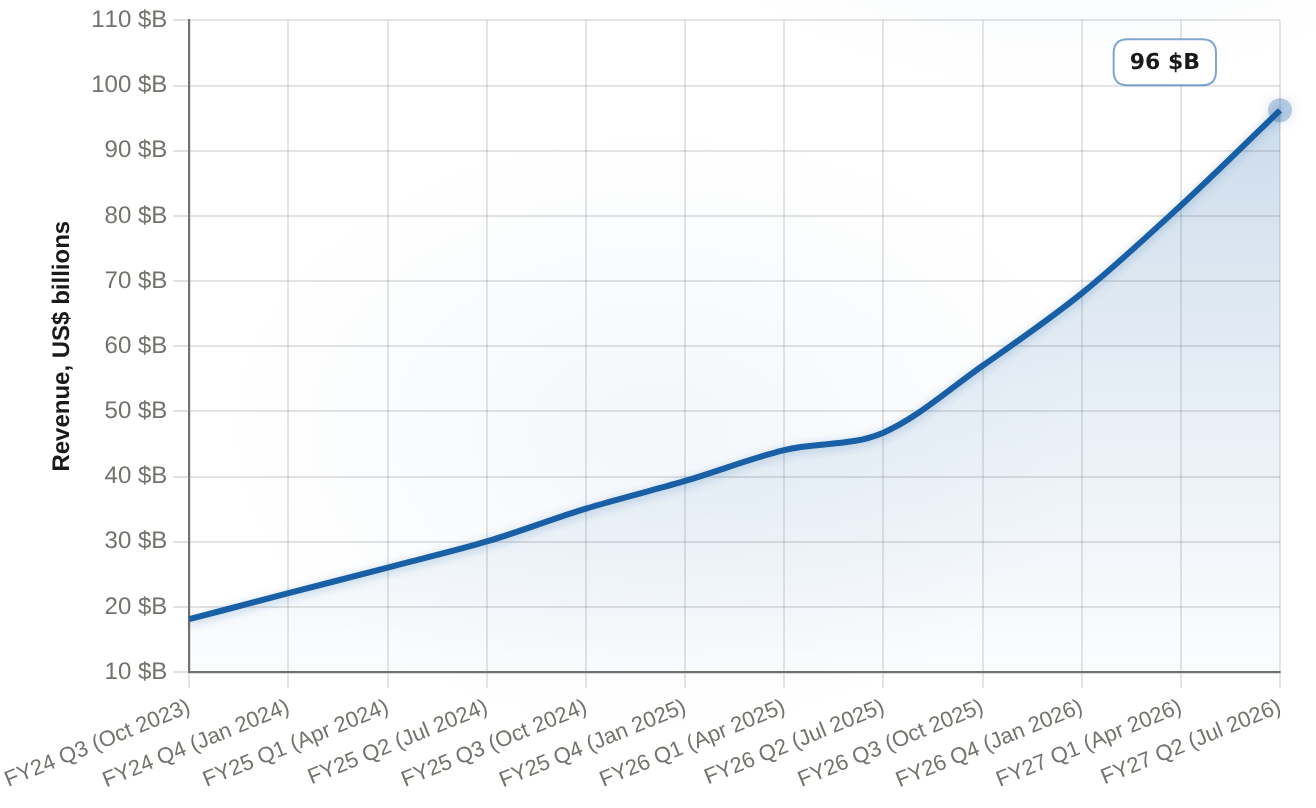
Nvidias Quartalsumsätze sind in allen letzten 12 Quartalen gestiegen – von 18,12 Milliarden US-Dollar im 3. Quartal des FY24 bis zu 96,2 Milliarden US-Dollar im 2. Quartal des FY27. Im letzten Quartal stieg der Umsatz sogar um 106 Prozent im Jahresvergleich.
| Periode | Jährliches Gesamterlös (in Billionen $) |
|---|---|
| FY24 Q3 (Oktober 2023) | 18.12 |
| FY24 Q4 (Januar 2024) | 22.1 |
| FY25 Q1 (April 2024) | 26.04 |
| FY25 Q2 (Juli 2024) | 30.04 |
| FY25 Q3 (Oktober 2024) | 35.08 |
| FY25 Q4 (Januar 2025) | 39.33 |
| FY26 Q1 (April 2025) | 44.06 |
| FY26 Q2 (Juli 2025) | 46.74 |
| FY26 Q3 (Oktober 2025) | 57 |
| FY26 Q4 (Januar 2026) | 68.1 |
| FY27 Q1 (April 2026) | 81.6 |
| FY27 Q2 (Juli 2026) | 96.2 |
Die Rentabilität entspricht der Größe des Unternehmens. Sowohl die GAAP- als auch die Non-GAAP-Größenanteile lagen bei 75%. Die Non-GAAP-Ergebnis pro Aktie von 2,22 Dollar übertrafen die Schätzungen von 2,09–2,10 Dollar. Das GAAP-Nettoeinkommen betrug 59,7 Milliarden Dollar. Die Verwaltung hob anschließend ihre Ziele noch weiter an: Der Umsatz im dritten Quartal soll etwa 108 Milliarden Dollar betragen – dabei wird bereits vorausgesetzt, dass es keine Einnahmen aus den Data-Center-Services aus China gibt. Somit ist diese Zahl bereits abzüglich der realen geopolitischen Einschränkungen.
Der erste Test für eine Integritätsbeschwerde ist die Umwandlung von Cash in tatsächliche Erträge – und die Zahlen sind nicht verdeckt. Die Daten zeigen, dass der operativen Cashflow im letzten Jahr 134,4 Milliarden Dollar betrug, während der freie Cashflow 127 Milliarden Dollar betrug. Insgesamt waren etwa 66 Milliarden Dollar Nettocash vorhanden. Nun können wir sehen, wo Burrys eigene Warnungen liegen. Er schrieb darüber…Die Umsatzzahlen sind so gut, dass selbst die Verluste zunehmen – das freie Cashflow wird sogar negativ.Das beschreibt die Kunden sowie die Finanzierungsmittel innerhalb der Kette – nicht die Aussagen von Nvidia. Betrachten Sie das als Behauptung bezüglich dieser Bücher; der gemeldete Cashflow widerspricht dieser Behauptung. Es handelt sich dabei um eine Behauptung bezüglich der Kette selbst – und dann ändert sich die Argumentation völlig: Es geht um strukturelle Aspekte, nicht um rechtliche Aspekte.

Hier treffen die beiden Seiten tatsächlich aufeinander. Im selben Viertel befindet sich Nvidia.Es wurden 26 Milliarden Dollar an die Aktionäre zurückgegeben.– 20 Milliarden Dollar sollen für Rückkäufe verwendet werden, wobei etwa 99 Milliarden Dollar noch genehmigt sind. Außerdem gibt es bereits angekündigte Pläne dazu.Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs und KKREs geht darum, über 500 Milliarden Dollar an Kapital von Drittanbietern zu mobilisieren, um die Entwicklung der KI-Systeme der eigenen Kunden zu finanzieren. Das Zurückzahlen von Geld an die Aktionäre, während gleichzeitig die Entwicklung der KI-Systeme der Kunden finanziert wird, ist nicht das Merkmal eines Unternehmens, das Verluste auf seinen Büchern versteckt. Es ist vielmehr das Merkmal eines Unternehmens, das sicherstellt, dass seine Kunden weiterhin kaufen können.
Das ist genau die Struktur, auf die die kurze Thesis abzielt – und sie verdient eine ehrliche Betrachtung. Burrys Version: Nvidia nimmt etwa 25 Prozent Anteile an den Kundenunternehmen ein, garantiert die Restwerte ihrer Chips und vermittelt die Käufe der Kunden über Privatkredite – die Umsätze werden erst nachweislich erzielt, wenn die Kunden als Endnutzer von KI-Produkten profitieren. Die wichtigen Details stammen aus seinen Beiträgen, wie von Moneywise berichtet. Nvidias eigene Ankündigung bestätigt nur „Investitionen in führende KI-Labore“ sowie Plattformen, die „über 500 Milliarden Dollar einbringen könnten… unter der Bedingung von definitiven Vereinbarungen“. Die Höhe der Investitionen sowie die damit verbundenen Restwerte werden einfach nicht offengelegt. Eine solche Aussage, die nicht genau festgelegt ist, ist nur ein Indikator – kein Grund zur Handlung.
Nvidias eigene Angaben geben ehrliche Hinweise auf die Situation. All diese Daten stammen aus der Kette der Finanzierungsprozesse – und nicht aus dem Einkommensbericht. Die Zeit, in der das Unternehmen auf eine Zahlung wartet, stieg bei längeren Zahlungszielen für große Kaufaufträge auf 60 Tage. Der Bestand an Waren stieg auf 32 Milliarden Dollar – und dieser Wert steigt weiter. Kunden, die jetzt auf Kredit kaufen, bevor ihre eigenen AI-Erfolge bewiesen sind, entsprechen genau dem Bild, das die Skeptiker bezüglich der Finanzierungsthemen haben. Es sind also die Fakten, die entscheidend sind: die klaren Bedingungen der Finanzierungsplattformen, der Cashfluss der Kunden im Vergleich zu ihren eigenen AI-Entwicklungen – und ob die Käufer ihre eigenen Rechnungen begleichen können.
Dann kommt der Preis – bei dem die Fehler bei der Gestaltung des Produkts zu hohen Kosten führen. Die Daten vom 30. August zeigen, dass der Marktwert 5,24 Billionen Dollar beträgt, während der Aktiepreis bei 217,55 Dollar liegt. Der Name des Produkts bezieht sich auf den Erfolg und den Anstieg des Wertes.Es ist auf 226 Dollar gestiegen.Bevor der anhaltende Verkäufer verschwand, lag der Preis noch unter dem Höchstwert von 236,54 Dollar aus diesem Jahr. Der „Trailing P/E“-Wert – also der Preis geteilt durch die in diesem Jahr erzielten Gewinne – beträgt etwa 27-mal. Das bedeutet, dass etwa 8 Dollar pro Aktie entstehen. Bei denselben Anbietern auf derselben Stichtag liegt AMD bei etwa 118-mal, Broadcom bei etwa 60-mal und Marvell bei etwa 72-mal. Nvidia ist bezüglich der vergangenen Gewinne günstiger als AMD, Broadcom oder Marvell – während ihr Umsatz mehr als 100% zugenommen hat.
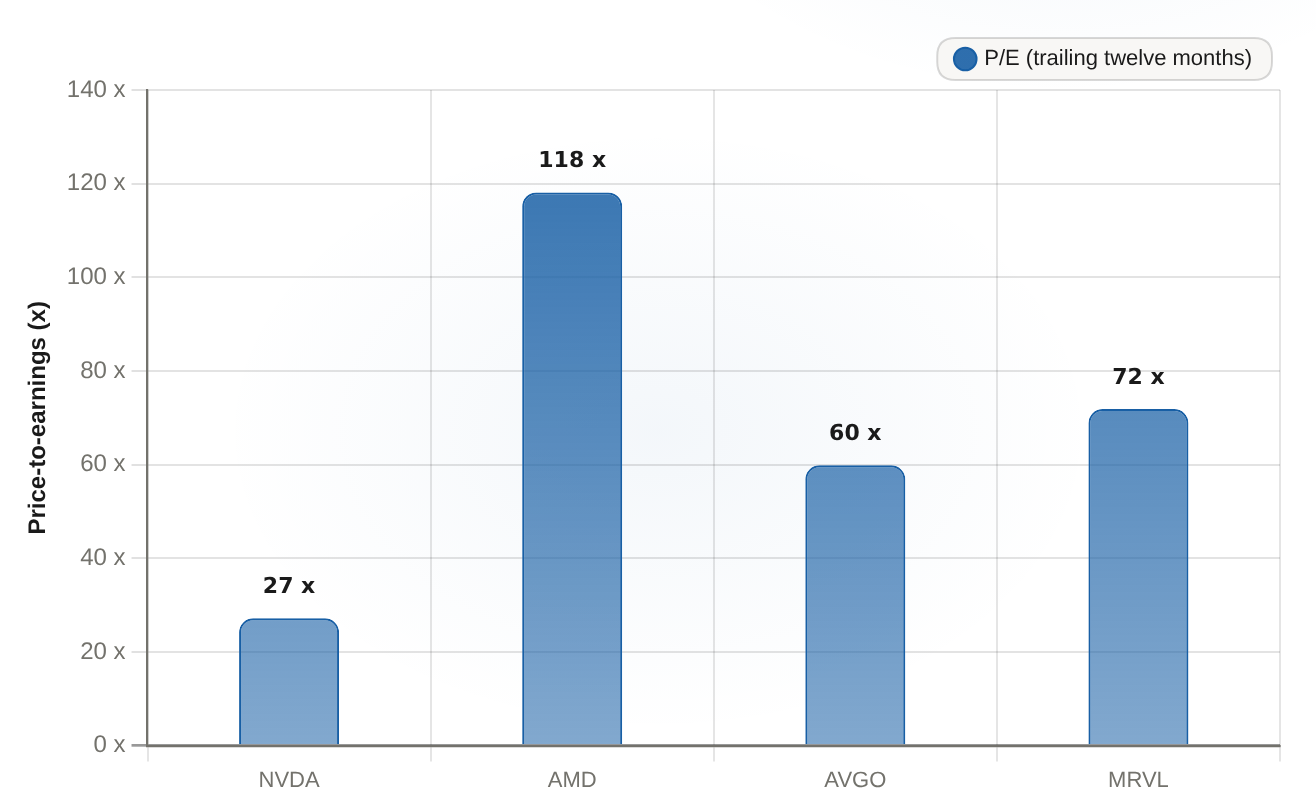
Nvidia liegt bei einem Multiplikator von fast 27-mal den vergangenen Einnahmen – das ist etwa ein Viertel des Multiplikators von AMD und weniger als die Hälfte des Multiplikators von Marvell – obwohl die Umsätze mehr als 100 Prozent im Jahresvergleich gestiegen sind.
| Ticker | P/E-Multiplikator (in den letzten zwölf Monaten) (x) |
|---|---|
| NVDA | 27.18 |
| AMD | 118.13 |
| AVGO | 59.85 |
| MRVL | 71.86 |
Jims Cramers Widerlegung – dass…Nvidia behält ihre Wettbewerbsvorteile.Das ist die „mainstream“-Antwort auf die Anschuldigungen – dabei wird der eigentliche Diskurs ignoriert. Die Frage war nie, ob die Kette ihre eigenen Investitionen trägt oder ob sie finanziell gestützt wird. Was die Berichte über die Bücher ausrichten, ist nur, auf welcher Seite dieses Problems die Behauptung bezüglich der Integrität steht: gar nicht. Keine Betrugsanschuldigungen erhalten Unterstützung durch 127 Milliarden Dollar an freiem Cashflow und einen Bruttomargenanteil von 75%. Die Behauptung bezüglich der Langlebigkeit verdient echte Aufmerksamkeit – mit klaren Finanzierungsbedingungen und Kundeneinnahmen als entscheidenden Faktoren – aber sie verdient Aufmerksamkeit als Struktur und Erwartungen, nicht als Buchhaltungsaspekt. Behalten Sie diese beiden Aspekte getrennt – denn sie deuten auf unterschiedliche Handlungen hin. Die Bücher lösen die erste Frage – nur die Kette löst die zweite.








Kommentare
Noch keine Kommentare