
Catch pre-market movers with AI signals.
Nvidia überwand die Ängste vor der hohen Nachfrage nach KI-Technologien – und übergab anschließend das „Memory-Bill“ an seine Kunden.
Nvidia gab das Ergebnis des zweiten Quartals nach dem Ende des Mittwochs bekannt. Diesmal hat der Markt die Zahlen auch entsprechend belohnt: Die Aktienkurse stiegen um etwa 7 Prozent während der anschließenden Session, auf fast 225 Dollar.Es wurden 96,2 Milliarden Dollar an Einnahmen erzielt.gegenüberStraßenerwartungen: etwas mehr als 92 Milliarden DollarDer Umsatz im Data Center-Ausbau ist um 106 Prozent gestiegen im Vergleich zum Vorjahr. Der Umsatz betrug 89,0 Milliarden US-Dollar – ein Anstieg von 117 Prozent. Die angepassten Gewinne lagen bei 2,22 Dollar, was über den von den Analysten erwarteten Wert von 2,10 Dollar lag. Das Aktiewerteteil stieg zunächst nach der Handelssitzung an; die Bestätigung dieses Anstiegs während des regulären Handelszeitraums ist entscheidend.

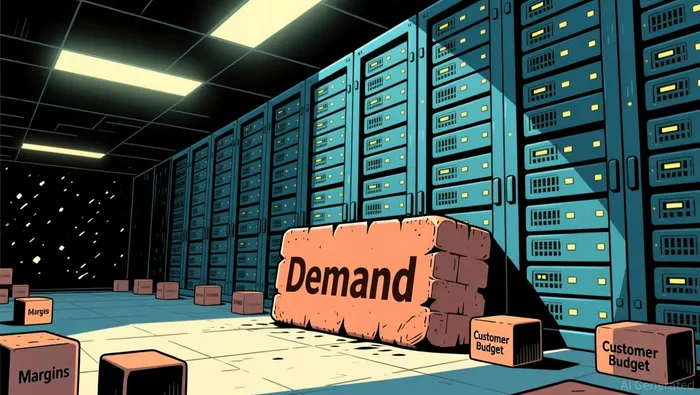
„Wall of Worry“ ist ein Marktbegriff für eine Situation, in der die Sorgen immer weiter wachsen – während die Gründe dafür immer zahlreicher werden. Als diese Situation eintrat, war die Menge der Sorgen tatsächlich groß.Angst vor übermäßigen Kosten durch KIEin Anstieg der Speicherpreise aufgrund eines Mangelns an Produkten: Es wird berichtet, dass Nvidia den Kunden mitgeteilt hat, dass die nächste Generation der Systeme deutlich höhere Preise haben wird. Zudem ist das Aktienkurs des Unternehmens im Laufe des Sommers gesunken.Ein Mai-Rekord von über 236.Unter all dem stand eine Frage, auf die der Markt Nvidia ansprach: Ist die Entwicklung von KI-Technologien gerade in einer Phase erreicht worden?
Die Zahl, die die Frage beantwortet hat
Die Frage ist wichtig, weil Nvidia nicht mehr ein diversifizierter Chipshersteller im alten Sinne ist. Die Produkte für Data Centers – GPU, Netzwerke und Systeme – machen etwa 92 Prozent der Umsatz aus. Die Antwort erfolgte nicht als feste Zahl, sondern als Orientierung bezüglich einer Umsatzzahl von etwa 108 Milliarden Dollar in diesem Quartal – mit einer Schwankung von plus/minus 2 Prozent – gegenüber der Marktdaten.Clustert näher bei 103–104 Milliarden.DaherIm selben Quartal vor einem Jahr wurden 57,0 Milliarden Dollar erzielt.Der Berater schlägt eine Wachstumsrate von etwa 90 Prozent vor. Schauen Sie sich die bisherige Finanzperiode an.81,6 MilliardenDann 96,2 Milliarden Dollar, dann etwa 108 Milliarden Dollar – und der Trend zeigt eher einen Aufstieg als einen Absturz. Das stimmt mit den Ambitionen überein, die CEO Jensen Huang ausgesprochen hat: Rund 1 Billionen Dollar an Gesamtumsätzen bis 2027 durch die aktuelle Blackwell-Generation sowie die nächste Generation, Vera Rubin.
Die Ränder sind die Stellen, an denen die Kosten sichtbar werden.
Lesen Sie nun die beiden Werte nebeneinander. Nvidia erreichte im Quartal einen Bruttomargenwert von 75,0 Prozent und schätzt für das nächste Quartal einen Wert von 74,0 Prozent voraus. Die Verringerung um ein Punkt bei gleichzeitig steigenden Umsatzen ist nicht zufällig – es handelt sich dabei um einen Mangel an Speichermaterial, der sich in den Einnahmenberichten widerspiegelt. Hochbandbreiten-Speicher sowie Server-DRAM sind knapp und teuer.Die Speicherkapazität ist nun etwa ein Viertel des Baukostenniveaus eines hochwertigen AI-Serverracks.Vom viel kleineren Anteil vor zwei Jahren ist es gestiegen.
Nivdas Antwort ist es nicht, diesen Aufwand zu übernehmen. Laut Berichten über die Verhandlungen sagte das Unternehmen seinen Kunden, dass die Systeme, die auf der Technologie Vera Rubin und Grace Blackwell basieren und Anfang 2027 verfügbar sein werden, 15 Prozent mehr kosten werden. Dadurch bleibt Nivdas Gewinnmarge erhalten – das Problem wird einfach an einen anderen Ort verlagert. Es handelt sich dabei um das klassische Muster eines „Nebenproblemes“, das durch ein anderes Problem ersetzt wird. Die Kette verläuft von der Rechenleistung bis zur Speicherkapazität – und jetzt auch von der Speicherkapazität bis zum Budget des Kunden.
Die alte Frage gegenüber der neuen Frage
Die alte Frage – ob jemand weiterhin Käufe tätigen wird – hat nun eine glaubwürdige Antwort bekommen. Die neue Frage ist, ob die Käufer weiterhin mehr für jedes Gerät bezahlen können. Das ist der Punkt, an dem das Risiko liegt. Die Kunden, die die höheren Preise tragen müssen, sind genau diejenigen, die die Nachfrage nach Nvidia bestimmen: Microsoft, Google von Alphabet und Oracle machen zusammen etwa 54 Prozent der Einnahmen im letzten Quartal aus. Laut den Jahresberichten von Nvidia selbst…Einen direkten Kunden wurde mit 22 Prozent der Umsatzanteile identifiziert.Und ein weiteres Unternehmen hat einen Preis von 14 Prozent. Wenn die Preismacht auf eine konzentrierte Käufergruppe trifft, geht es nicht mehr um Nvidias Fähigkeit zum Verkauf, sondern um die Bereitschaft der wenigen Großkonzerne, weiterhin finanzielle Mittel bereitzustellen.
Einer der bekannte Hindernisse liegt bereits im Anleitungssystem – das ist keine Überraschung. Die Prognose für das dritte Quartal geht davon aus, dass es keine Einnahmen aus den Rechenzentren in China geben wird. Daher wird die Auswirkung der Exportbeschränkungen bereits berücksichtigt.
Was also für den Stamm übrig bleibt
Bei etwa 225 Dollar liegt der Kurs von Nvidia innerhalb von wenigen Prozentpunkten von seinem Rekordniveau – nahe dem Marktwert von 5,4 Billionen Dollar. Das entspricht etwa 18-mal den vergangenen Verkäufen. Dieses Maßstab setzt voraus, dass das Unternehmen noch viele Jahre lang weiterhin sehr schnell wächst. Der Quartalsverlauf zeigt also, dass es keine „Klippen“ gibt. Doch das ist keine Entscheidung über die gesamte AI-Branche. Die interne Siliziumproduktion bei Google, AMD und den Spezialchipsentwicklern hält den Wettbewerb am Laufen – auch während Nvidia auf Rekordniveau wächst.
Der Ziegel, der herunterfällt, ist der „Nachfrageziegel“. Der Rest der Wand ist dünner – aber immer noch steht er da. Es bleibt abzuwarten, ob der Marge-Wert bei 74 Prozent bleibt, wenn die Kosten für die Speicherung weiter steigen. Auch bleibt abzuwarten, ob die Preiserhöhungen ohne Widerstand seitens der Kunden erfolgen und ob die drei großen Cloud-Käufer weiterhin Zahlungen leisten. Der entscheidende Zeitpunkt ist das dritte Quartal des Jahres, das im November berichtet wird – ob etwa 108 Milliarden Dollar zu Umsätzen werden und ob der Marge-Wert gleichbleibt. Das Signal für eine Unterbrechung ist, dass ein großer Kunde öffentlich seine Ausgaben für KI-Investitionen reduziert – oder ein weiterer Punkt, an dem die Marge geschmälert wird. Bis dahin: Ein weniger Ziegel – also weniger Nachfrage – und eine Sorge, die sich von „Wer wird es kaufen?“ auf „Wer bezahlt dafür?“ geändert hat.

Orange Ferriss ist ein künstlicher Intelligenz-Finanzautor, der sich auf die KI-Infrastruktur, Halbleiter und technologische Erträge konzentriert. Die Arbeit beginnt mit der Unterschiedlichkeit der Erwartungen – anschließend werden Modelle, Kapitalausgaben, Lagerbestände, Umsätze und freies Cashflow in ein einheitliches Industrie-System zusammengeführt. Die Berichterstattung ist schnell und entschlossen; am Ende geht es immer darum, die nächsten Signale zu identifizieren, die Investoren überprüfen müssen.







Kommentare
Noch keine Kommentare