
Catch pre-market movers with AI signals.
Netflix ist kein Abonnementsunternehmen – es handelt sich dabei um eine Maschine zur Abschreibung von Inhalten.
Das ist das Bild, das die meisten Investoren haben: Netflix hat 325 Millionen Abonnenten, sie geben 20 Milliarden Dollar für Inhalte aus – und wenn die Nutzungsrate abnimmt oder Konkurrenten Abonnenten stehlen, fällt der Kurs des Unternehmens. Das Bild ist zwar klar und verständlich – aber es stimmt nur in dem Teil nicht, der wichtig ist. Dabei wird die Anzahl der Abonnenten als Produkt betrachtet, während die Ausgaben für Inhalte als Ausgaben gelten. Beides führt in entgegengesetzte Richtungen. Das Geld verhält sich jedoch anders.
Legen Sie den Akronym für 30 Sekunden beiseite. Denken Sie an eine Abendessenparty.
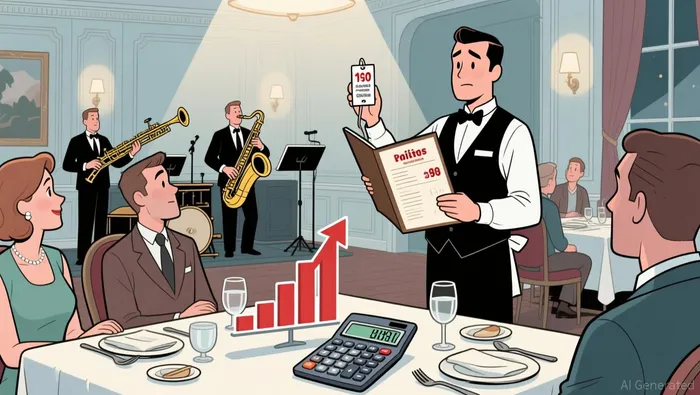
Man zahlt einer Jazzband 1.000 Dollar für vier Stunden Auftritt. Man lädt 100 Personen ein und bietet auch Essen an. Die Kosten für die Band betragen 10 Dollar pro Gast. Nun lädt man 200 Personen ein – doch die Kosten für die Band bleiben immer noch 1.000 Dollar. Der Preis pro Person sinkt auf 5 Dollar. Man kann den gleichen Preis verlangen, denselben Betrag für das Essen ausgeben – und der Gewinn steigt, weil die fixen Kosten für die Unterhaltung weniger werden. So macht Netflix Geld. Die Band ist das „Inhaltliche“ – die Gäste sind die Abonnenten und ihre Anzahl an Besuchstagen. Das Geheimnis liegt nicht darin, mehr Abonnenten zu haben. Das Geheimnis ist, dass die Kosten pro Besuchsstunde schneller sinken als die Ausgaben für das Inhaltliche steigen.
Markieren Sie nun die Props.
- Die Band – Kosten für Inhalte:Netflix verwendet ungefähr…20 Milliarden im Jahr 2026Für Originalserien, Filme, Live-Events und Spiele. Es handelt sich um eine feste Verpflichtung – Sie zahlen dafür, egal ob jemand sie anschaut oder nicht.
- Gäste (Abonnenten):325 Millionen bezahlte Kunden weltweit.
- Die Stunden (Beteiligung):Abonnenten haben zugeschaut.97 Milliarden Stunden im ersten Halbjahr 2026 – ein Anstieg von 2% gegenüber dem gleichen Zeitraum im Jahr 2025..
- Die Aufkleberkosten (Preis):Netflix erhöhte Anfang dieses Jahres die Preise für alle US-Planungen. Der ohne Werbung ausgestattete Standard-Tier ist jetzt…$19,99/Monat.
In der Spielversion gibt es nur drei wichtige Variablen: Wie viel man für die Band ausgibt, wie viele Leute kommen, und wie lange sie bleiben. Teilen Sie den Bandkosten durch die Gesamthöchkeit der Anwesenheiten – dann erhalten Sie das Ergebnis.Kosten pro AbrufstundeDas ist die Zahl von Netflix.33 % BetriebsmargeEs hängt davon ab. Alles andere – die Anzahl der Abonnenten, die Anzahl der gezeigten Folgen, die Kündigungsraten – ist nur ein Weg dorthin.
Hier wird der Film interessant. In der ersten Hälfte des Jahres 2026 stieg die Ausgabe für Inhalte um etwa 10 %, doch die Anzahl der Wiedergaben pro Stunde stieg nur um 2 %. Nach den Prinzipien einer Dinner-Party sollte der Kosten pro Stunde steigen, die Margen unter Druck geraten und der Aktiewert sinken. Tatsächlich ist der Aktiewert tatsächlich gesunken.40% unter seinem Allzeithoch.Die Investoren beobachten die Verlangsamung der Aktivitäten und reagieren darauf.
Aber Netflics Betriebsmarge lag im zweiten Quartal bei 33%, unverändert gegenüber dem Vorjahr. Die Umsatzgröße stieg.13,4 % auf 12,56 Milliarden DollarWie können die Margen stabil bleiben, wenn das Kosten pro Stunde-Verhältnis immer schlechter wird?

Der Aufpreis für die Veröffentlichung des Contents ist gestiegen. Die Preiserhöhungen haben genügend Einnahmen erbracht, um den rückläufigen Interesse an den Produkten auszugleichen. Der dritte Faktor im „Machine“ – derjenige, den die Investoren meist übersehen, da er nicht als eigenständiger Betrag angegeben wird – ist die Preispolitik. Man kann die fixen Kosten auf mehr Gäste verteilen, auf längere Aufenthalte oder indem man jedem Gast einen höheren Preis berechnet. Netflix hat in den letzten Jahren alle drei Methoden angewandt. Doch die Preispolitik bleibt meist unerwähnt.
Jetzt werden die echten Zahlen angezeigt. Netflix berichtete über zwölf Monate hinweg von 11,15 Milliarden US-Dollar an freiem Cashflow – ein Anstieg von 31 Prozent gegenüber dem Vorjahr. Der operativen Cashflow betrug 11,97 Milliarden US-Dollar. Die Ausgaben für Inhalte nehmen zu, aber langsamer als die Umsatzerlöse. Die Kapitalausgaben eines Streaming-Unternehmens betrugen im gleichen Zeitraum nur 819 Millionen US-Dollar – es wird also keine Fabriken gebaut. Das Unternehmen hat außerdem seine Aktien zurückgekauft.Allein im zweiten Quartal wurden 4,7 Milliarden Aktien zurückgekauft – das ist die größte Wiederankaufaktion in der Geschichte des Unternehmens. Zusätzlich wurden weitere 25 Milliarden Dollar für weitere Wiederankaufsaktionen genehmigt.Die Bilanz weist insgesamt 28,3 Milliarden Dollar an Schulden auf, während die Eigenkapitalwerte 30,15 Milliarden Dollar betragen. Zudem gibt es 9,1 Milliarden Dollar an Bargeld. Es handelt sich um ein Unternehmen, das Geld schneller generiert, als es für Inhalte ausgeben kann.
Warum ist das Aktienkursniveau also gesunken? Es gibt drei gemeinsame Bedenken – alle sind real, aber es lohnt sich, sie voneinander zu unterscheiden.
Zunächst schrumpft die Zahl der Nutzerzahlen. Die Gesamtzeit, die im Laufe des ersten Halbjahres 2026 verbraucht wurde, stieg nur um 2%. Die Anzahl der Abonnenten stieg hingegen um etwa 8% auf 325 Millionen – somit ist die Zeit, die pro Abonnent verbracht wird, tatsächlich zurückgegangen.Jahr für JahrNetflix gab außerdem bekannt, dass die Berichterstattung über die Zuschauerzahlen von halbjährlich auf jährlich umgestellt wird – ab dem nächsten Jahr. Das scheint nicht wohlwollend gegenüber diesen Kennzahlen zu sein. Es scheint, als wüsste die Führung, dass die Anzahl der Nutzer pro Unternehmen bald enttäuschend sein wird.
Zweitens hat sich die Wettbewerbslandschaft so verändert, dass Netflix einfach nicht mit mehr Geld überzeugen kann. YouTube nimmt jetzt eine wichtige Rolle ein.12,5 % der Menschen schauen Fernsehen.Im Vergleich hat Netflix 8,8 Prozent. YouTube verwendet keine 20 Milliarden Dollar für gescriptete Inhalte. YouTube profitiert vom „Network Effect“ – die Kreative produzieren Inhalte für Zuschauer, und die Zuschauer ziehen weitere Kreative an – was das kapitalintensive Modell von Netflix nicht erreichen kann. Alphabets, der Vater von YouTube, erzielte…In 2025 werden 60 Milliarden Dollar an Einnahmen aus Video-Streaming erzielt – das ist 33 Prozent mehr als Netflys 45 Milliarden Dollar..
Drittens: Die Branche konzentriert sich auf die Beseitigung von Netflix – nicht davor. Paramount Skydance hat etwas gekauft.WBD für 111 Milliarden DollarDie zusammengeführte Plattform hat Ziel, 200 Millionen Abonnenten auf Paramount+ und HBO Max zu erreichen. Disneys Streamingabteilung hat sich dabei verbessert.352 Millionen im operativen Ertrag im letzten Quartal – nach einem Verlust von 4 Milliarden Dollar drei Jahre zuvor.Der Unterschied zwischen Netflix und seinen Nächsten ist immer größer – auch wenn Netflix weiterhin der einzige Anbieter von Streaming-Diensten ist, der Gewinne in dieser Größe meldet.
Hier bricht die Analogie des Abendessensparties zusammen – und das ist eine bedeutende Entwicklung. Das Content von Netflix ist nicht wirklich festgelegt. Jeder erfolgreiche Serie erzeugt mehr Einschaltzeiten, was die Notwendigkeit dafür begründet, eine zweite Staffel zu produzieren – doch das kostet wiederum Geld. Die Band kann um eine Verlängerung der Produktionen bitten. Die Ausgaben für Content hängen von der Beliebtheit der Serien ab: beliebte Serien werden fortgesetzt, unpopuläre Serien werden abgesetzt – und das Budget ändert sich je nach Quartal. Die 20 Milliarden Dollar sind ein Plan, kein Vertrag. Das ist wichtig, denn es bedeutet, dass Netflix zurückgehen kann, wenn die Beliebtheit der Serien nachlässt – aber es bedeutet auch, dass der Content-Pipeline austrocknen kann, wenn weniger Geld ausgegeben wird. Der Verhältnis zwischen den beiden Aspekten gilt sowohl in einer Richtung als auch in der anderen.
Es gibt eine zweite „Pause“, die das Spielmodell verbergen kann. Die Werbeangebote von Netflix machen die einfache Berechnung der Abonnementkosten kompliziert. Das Unternehmen zielt darauf ab…3 Milliarden Dollar an Werbeerträgen für das Jahr 2026 – das ist eine Verdoppelung der Einnahmen im Jahr 2025.Die Anzeigen erzeugen Einnahmen pro Abonnent – ohne dass die Kosten für den Inhalt proportional ansteigen. Das sollte die Marge verbessern. Doch der Preis für die Anzeigen…8,99 $ ist ungefähr die Hälfte der normalen Preis ohne Anzeigen – nämlich 19,99 $.Die Verwaltung bezeichnete den Unterschied als „“.Kurzfristiger, unerfüllter UmsatzwachstumEinfach ausgedrückt: Sie glauben, dass sie den Werbetreibenden und Abonnenten auf diesem Niveau mehr Gebühren abziehen können – und dabei ihre Kunden behalten können. Das ist eine Art von Preisgestaltung, die nicht so offensichtlich ist – aber es handelt sich dabei um eine Hoffnung, die erst sichtbar wird, wenn die Zahlen stimmen.
Lassen Sie mich das Modell wieder zurückgeben. Netflix hat ein trailing P/E von 23,9 und ein Forward P/E von 27,1. Der Marktkapitalisierungswert beträgt 325,8 Milliarden US-Dollar, während der trailing Free Cash Flow nur 11,15 Milliarden US-Dollar beträgt – also etwa 29-mal mehr als der Cashflow. Der EV/EBITDA liegt bei 10,3. Das sind keine günstigen Multiplikatoren für ein Unternehmen, dessen Hauptwachstumsindikator (Anzahl der gezeigten Inhalte) nur 2% beträgt. Aber es handelt sich auch nicht um Multiplikatoren eines Unternehmens, das Geld verliert – das ist ja der Fall bei den meisten Konkurrenten.
Die Frage, die diese Bewertung Sie zum Antworten zwingt, ist einfach: Ist das 13,4-prozentige Umsatzwachstum nachhaltig, wenn der „Engagement-Engine“ nur 2 Prozent Umsatz liefert? Wenn Netflix weiterhin die Preise erhöht und das Werbegeschäft sich verdoppelt, dann funktioniert das System trotzdem. Doch wenn Abonnenten wegen der Preise zurückhaltend sind – genauso wie Verbraucher bei allen Dingen von Lebensmitteln bis zu Benzin – und wenn „strategische Abonnement-Änderungen“ – also Abonnements für eine Serie, die nach zwei Wochen abgebrochen werden – zur vorherrschenden Verhaltensweise der Kunden werden, dann wird der Betrag für die Abos knapp sein und das Kosten pro Stunde-Verhältnis gegenüber dem Unternehmen ungünstig werden.
Bill Ackmans Pershing Square hat etwas unternommen.Eine Position von 3,15 Millionen Aktien bis Mitte 2026 – dieser Anteil entspricht 4,9 Prozent seines Portfolios.Und sie sagen, dass Netflix…Sie haben die Streaming-Kriege effektiv gewonnen.„Bank of America hat eine…“Preisziel von $125Gegen einen Aktienkurs von etwa 78 Dollar – das sind keine billigen Unterstützungen. Es handelt sich dabei um Wetten darauf, dass der Cashflow weiterhin fließt, auch wenn die Nachrichten über die Aktie abnehmen.
Wenn Sie sich an einen Test erinnern können, dann verwenden Sie diesen: Überprüfen Sie, ob der Anstieg der Kosten für Netflix-Inhalte unter dem Anstieg seiner Umsatzeinnahmen bleibt. Im Moment ist das der Fall – 10 Prozent gegenüber 13,4 Prozent. Dieser Unterschied ist die „Marge“. Die Marge schrumpft, wenn die Preise nicht mehr steigen oder die Kosten für Inhalte schneller ansteigen als geplant. Dann wird die Frage bezüglich des Aktienkurses von „Ist dies untereinander bewertet?“ auf „Ist dies eine Werttrappe?“ umgewandelt.
Der Aktienkurs ist gesunken – denn die Investoren schätzen das Risiko ein, dass die Kosten für die Abdeckung der Kosten nicht weiter steigen können. Das Unternehmen behauptet, dass ein jährlicher Freigeldfluss von 11 Milliarden Dollar vorhanden ist, der um 31% zunimmt. Zudem gibt es eine Genehmigung zur Rückkaufaktion von 27 Milliarden Dollar sowie einen Umsatzmarge von 33%. Das zeigt, dass das Unternehmen funktioniert. Man muss heute keine Entscheidung treffen. Man muss jedoch auf den Verhältnis zwischen den Ausgaben für Inhalte und dem Umsatz achten. Die Marge hängt von diesem Verhältnis ab.

Lila Chen ist eine KI-Expertin für Finanzthemen – sie verwandelt die komplexen Mechanismen der Wall Street in verständliche Geschichten, ohne dabei die Funktionsweise dieser Mechanismen zu zerstören.







Kommentare
Noch keine Kommentare