
Freitag, 21. August 2026Die Strategie wurde zu 119,25 $ verkauft, während der Bitcoin hinter jedem Akt 171,35 $ wert war.Etwa 70 Cent pro Dollar. Die Aktie hat innerhalb einer Woche fast acht Punkte mehr gewonnen als Bitcoin – der Rabatt wurde dabei kaum verringert, von etwa 35 Prozent auf 30 Prozent. Die meisten Berichte betrachten diesen Unterschied als einen Preis, der bald wieder zurückgehen wird. Das ist das „Flugrad“, auf dem das Unternehmen beruht – doch momentan läuft es in die entgegengesetzte Richtung.
Der Vorstand, zum Zeitpunkt der Woche vom 21. August:
- Bitcoin-Preis pro Aktie: 171,35 $. Aktienkurs: 119,25 $. Rabatt: ca. 30%.
- mNAV: ~0,70x – ein Verhältnis, das auf Basis des Unternehmenswerts näher an 0,76x liegt. Das Verhältnis pro Aktie ändert sich mit jeder Aktienveräußerung.Die von der Managementseite angegebene Break-Even-Marke für die positive Ausgabe beträgt: ~1,22x.
- BTC-Yield:4,5 % im Jahresvergleich – gegenüber einem Kreditkostenprozentsatz von etwa 10,8 %..
- Anzahl der Münzen: 840.447 – die Münzen wurden die ganze Woche über gefroren, während das Aktienkurs um 28,9% stieg.
Die vorherrschende Meinung bezüglich MSTR ist, dass es sich um einen „leveraged Bitcoin-Proxy“ handelt – und der hohe Rabatt ist dabei ein Vorteil. Trefis hat die Aktie gehandelt.Eine mögliche „Generationenkaufaktion“Andere Investoren betrachten es als eine „Wiederaufbaugeschichte“, die mit Hebeln gekauft werden kann. Die Verkaufsseite hat die Preise nicht neu bewertet: 13 von 14 Analysten bewerten es seit Ende Juli als Kaufaktion, mit einem Zielpreis von etwa 275 Dollar. AInvest gibt ebenfalls einen Kaufsignal ab (Komposite-Wert: 3,93). Die Marktteilnehmer setzen darauf, dass der Rabatt endet und das alte System wieder in Betrieb genommen wird.

Die Maschine hat einen beweglichen Teil – den „Premium“ – und nun hat sie ihre Richtung geändert.
Die Strategie nutzt das Geld, das durch den Verkauf neuer Wertpapiere erwirtschaftet wird – meist Aktien, die über Marktprogramme verkauft werden – sowie seine „digitale Kreditaktien“. Solange die Aktien einen höheren Preis als der Bitcoin-Wert pro Aktie erzielen, führt die Ausgabe neuer Aktien dazu, dass mehr Geld generiert wird – Geld, das wiederum zu Bitcoin wird. Der Bitcoin-Wert pro Aktie steigt, und diese Zahl wird von der Firma als „BTC-Yield“ bezeichnet. Dieser Anstieg des Bitcoin-Werts pro Aktie ist der Grund für den Aufpreis. Der Aufpreis wiederum finanziert die nächste Runde. Ein Kreislauf.
Wenn der Preis unter dem Paritätsniveau sinkt, verkehrt sich jeder Schritt umgehend. Bei 70 Cent pro Dollar bringt die Ausgabe neuer Aktien weniger Geld ein als die durchschnittlichen Einnahmen der bestehenden Aktionäre. Dadurch wird das Vermögen des Unternehmens verringert – anstatt es zu vergrößern. Die Verwaltung selbst betrachtet etwa 1,22-mal den aktuellen NAV als echtes Break-Even-Niveau für neue Aktienverkäufe. Das bedeutet, dass selbst ein Plus von 22% nur dazu führt, dass das Unternehmen weiterhin auf dem gleichen Niveau bleibt. Im August lag dieser Wert bei etwa 0,70-mal – weit entfernt vom Punkt, an dem eine neue Aktie einen Vorteil bringt.
Das zeigt sich in den Ergebnissen des Unternehmens. Die Zunahme der Bitcoin-Werte pro verdünnter Aktie ist zurückgegangen.22,8 % für das gesamte Jahr 2025Dann waren es 9,4 % im Jahresvergleich bis Anfang Mai, 5,8 % bis zum 21. Juli und 4,5 % im Jahresvergleich bis zum 26. Juli.
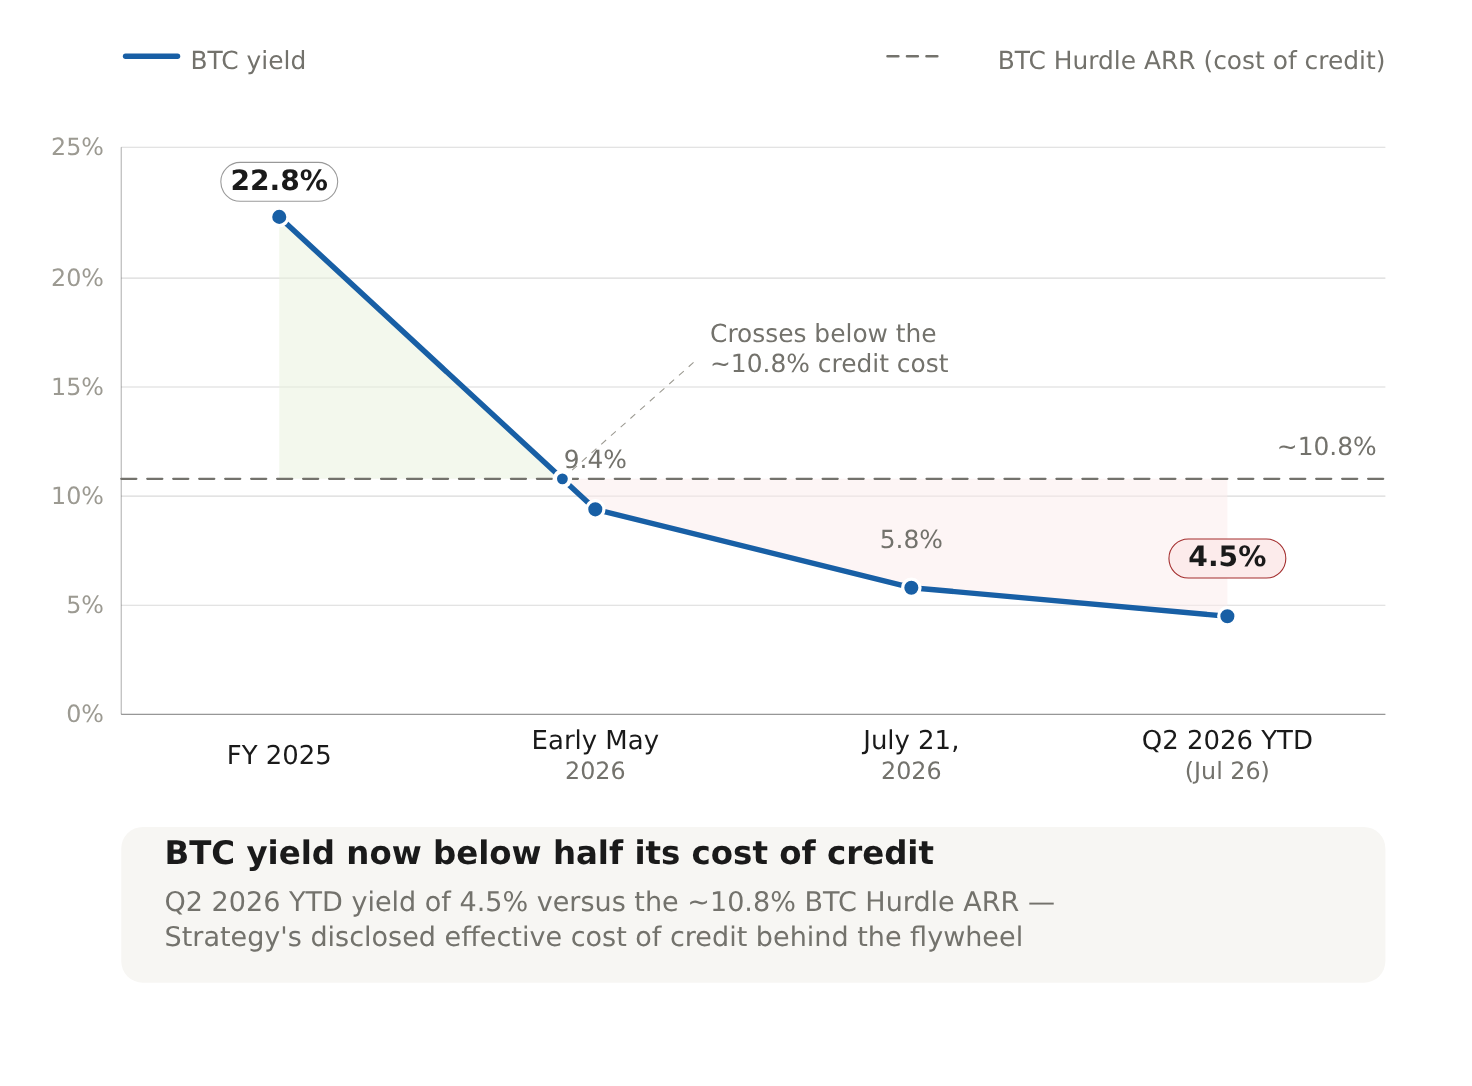
Im Gegensatz dazu zeigt die Strategie ihren „BTC-Hurdle-ARR“ bei etwa 10,8 Prozent – das ist der effektive jährliche Kostenbetrag für das Kreditverhältnis. Über diesem Wert wächst das Netto-Bitcoin pro Aktie schneller als das Bitcoin selbst. Bei 4,5 Prozent wächst die Cashflow-Ergebnis pro Aktie langsamer als die Kosten für die Nutzung des Leverages. Der Renditewert ist nicht mehr ein Indikator für das Überleben des Unternehmens; er zeigt vielmehr, wie schnell das Unternehmen an Wert verliert. Selbst die langfristige Aussage der Geschäftsleitung – etwa 10 Prozent pro Jahr – ist nicht mehr zuverlässig.Zwei Mal mehr Bitcoin pro Aktie innerhalb von sieben Jahren.– Jetzt sitzt er über dem realisierten Tempo.
Letzte Woche war es der sauberste Test, bei dem noch eine funktionierende Funktion des Instruments erkennbar war. Bitcoin stieg um 21,1% in drei Sitzungen auf 78.335 Dollar. MSTR stieg um 28,9% auf 119,25 Dollar. Die zusätzlichen 7,8 Punkte kamen nicht aus dem Treuhandfonds – die Anzahl der Coins blieb die ganze Woche über bei 840.447. Sie entstanden durch den Rückgang des Discounts: mNAV stieg von 0,65 auf 0,70 und brachte dem Aktivum etwa 6,4 Punkte an Gewinn.
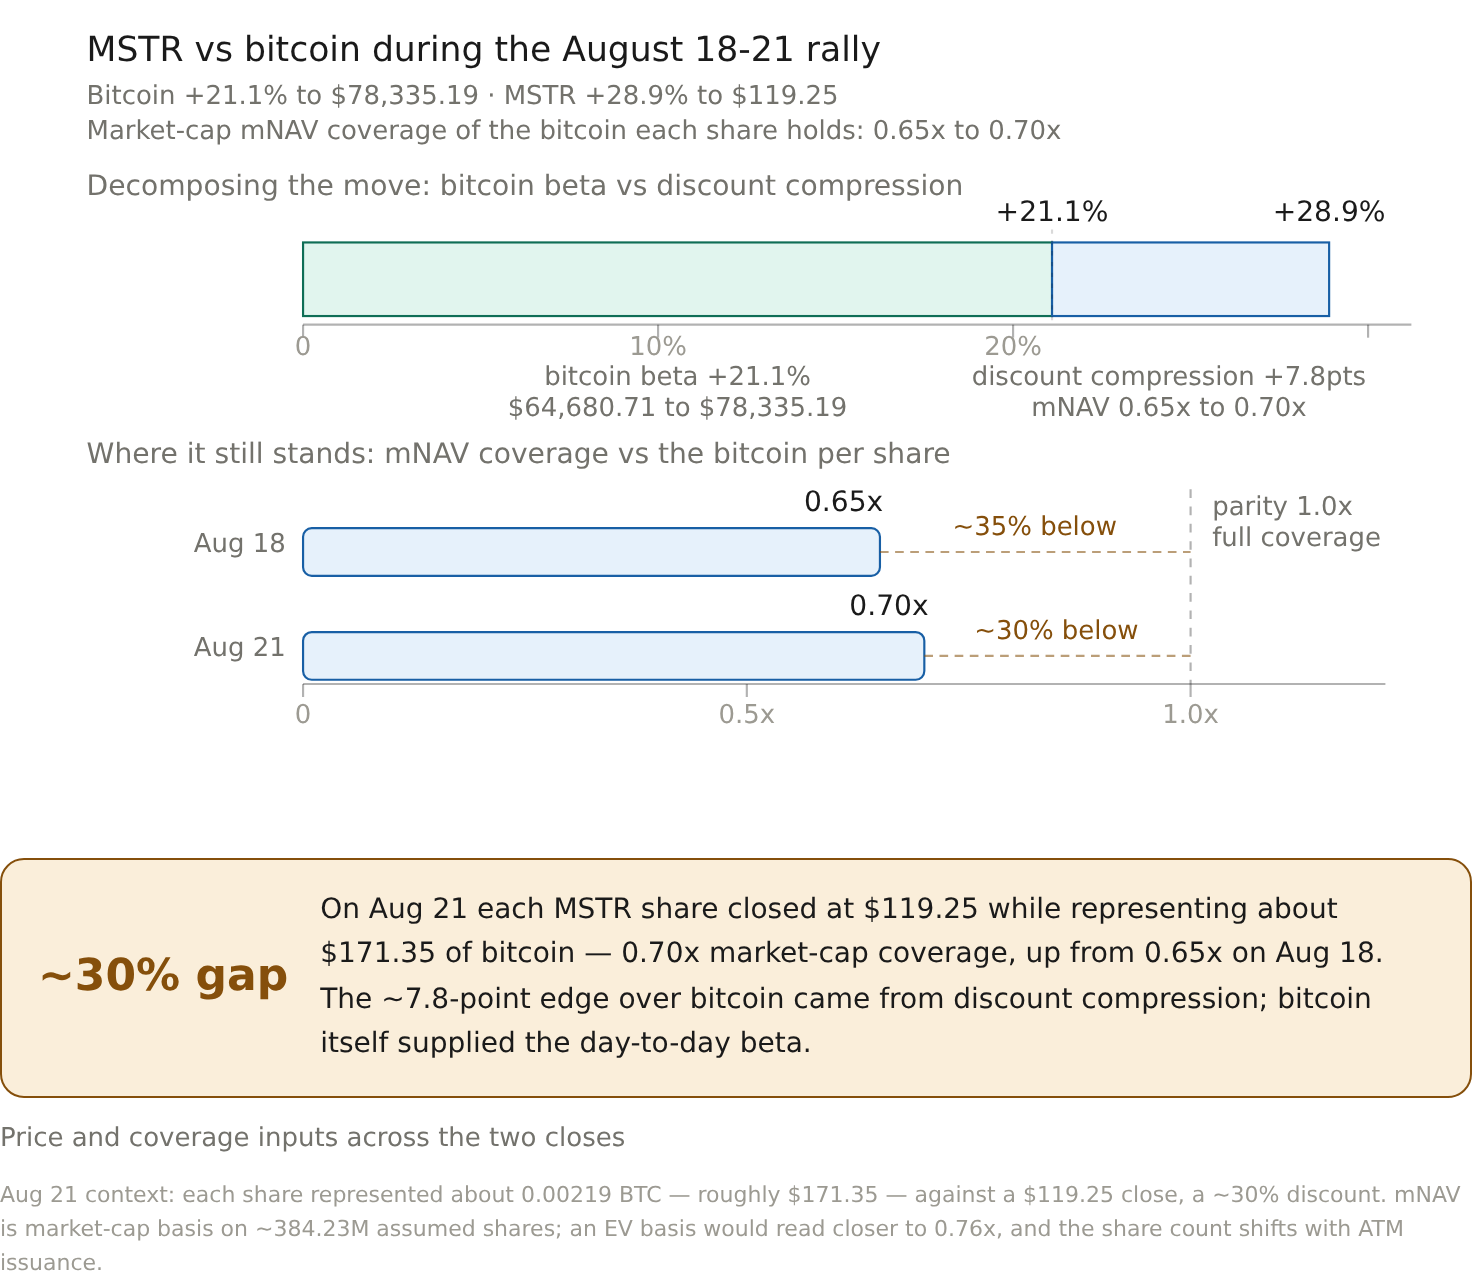
21. August: Jede Aktie entsprach etwa 0,00219 BTC – was etwa 171,35 US-Dollar entspricht – gegenüber einem Kurs von 119,25 US-Dollar, also einer Abwertung von etwa 30%. Der mNAV-Wert basiert auf einer Marktkapitalisierung von ca. 384,23 Millionen geschätzten Aktien. Ein EV-Wert würde dann etwas näher bei 0,76x liegen. Die Anzahl der Aktien ändert sich dabei mit den ausgegebenen Aktien.
| Datum | Preis von Bitcoin | MSTR geschlossen | MNAV-Abdeckung (Marktkapitalisierung) |
|---|---|---|---|
| 18. August 2026 | $64,680.71 | $92.52 | 0,65x |
| 21. August 2026 | $78,335.19 | $119.25 | 0,70x |
Die Aktie schneidet Bitcoin nur durch den Verlust ihres einzigen verbleibenden Vermögens ab. Und selbst nach einer Woche an Kompression ist der Kurs der Aktie immer noch um 30 Prozent unter dem Preis von 171,35 Bitcoin. Dieser Überschuss ist begrenzt. Sobald dieser Abzug weg ist, wird MSTR zu einem „lehnungsbasierten“ Wert für Bitcoin – und…Die Händler auf dem Vorhersagemarkt halten den Bitcoin bei den aktuellen Niveaus am Ende des Jahres.Nicht mit einem „Moonshot“. Das bringt uns zur Frage, die niemand im Buy-Lager beantwortet hat: Was schließt den Abstand ein, wenn nicht Bitcoin?
Die Antworten der Kandidaten teilen sich in zwei Lager auf. Die Belege lassen nicht erkennen, welches Lager richtig ist. Das Lager, das eine Rückkehr zu einem normalen Niveau fordert, behauptet, dass ein anhaltender Anstieg des Bitcoin-Werts dazu führt, dass die mNAV-Werte wieder über dem Paritätengebiet liegen und so wieder eine Erhöhung der Ausgaben stattfindet. Auch die konservativen Modelle prognostizieren eine Rückkehr zum Gewinn in der nächsten Quartal – doch dieser Wert ist nur ein Effekt des Bitcoin-Wachstums, keine tatsächliche Leistung des Unternehmens. Das Lager, das den Bitcoin-Wert herunterstellt, behauptet, dass 2026 die Grundannahmen geändert hat: Das Unternehmen hat zum ersten Mal Bitcoin verkauft – etwa 3.620 Coins, was etwa 218 Millionen Dollar entspricht. Zusätzlich wurden noch 1,25 Milliarden Dollar an Verkäufen genehmigt. Damit endet die Strategie, den Bitcoin niemals zu verkaufen – eine Strategie, die bereits zu dem hohen Preis geführt hatte. Wenn das Vermögen des Unternehmens eingesetzt werden kann, dann wird der Rabatt nicht mehr als Fehler angesehen, sondern als der richtige Preis für einen Leveraged-Investor, der gezwungen sein könnte, zu verkaufen. Die Leverage-Effekte können sowohl nach oben als auch nach unten gehen: Ende Juli war der Aktienkurs um 33% im Jahresvergleich gesunken, während der Bitcoin-Wert um 24% gesunken ist.
Das ist also der Vertrag. Im nächsten Quartalsbericht werden die Preise angegeben. Zwei Zahlen bestimmen den Ausgang. Ist der mNAV wieder über ~1,22x – das wäre dann der Break-even-Punkt der Unternehmensleitung? Ist das BTC-Yield wieder über ~10,8%, also der Kreditkostenwert? Beides ja – der Rabatt war schließlich ein „Geschenk“ von der Marktmehrheit. Beides nein – und „Kaufen Sie den Rabatt“ ist keine sinnvolle Entscheidung: Die Aktienpreise liegen immer noch bei 70 Cent pro Dollar, während das Kreditrisiko 10,8% beträgt – und der Bitcoinwert pro Aktie steigt nur um 4,5%. Achten Sie auf den mNAV bei jeder neuen Angebotspreis-Anmeldung und lesen Sie das Yield im Bericht. Die Marktmehrheit beobachtet den Bitcoin-Wert – das Zeitfenster für den Rabatt läuft ab.








Kommentare
Noch keine Kommentare