Micron Technology berichtet über den vierten Geschäftsquartal nach dem 30. September. In einer einzigen Aussage kann man sagen: Der Bericht bestätigt, dass das Problem mit dem Mangel an Speichermaterial weiterhin besteht. Denn die eigenen Einnahmen von Micron sind bereits höher als der Konsens auf Wall Street – der Konsens lag bei mehr als 23 Milliarden Dollar über den Prognosen von Micron. Die Investoren setzen nun nicht mehr darauf, dass die Situation sich verbessert. Sie glauben vielmehr, dass die Situation weiterhin zunehmen wird. Es bleibt abzuwarten, ob ein Unternehmen, das behauptet, dass seine Hochbandbreiten-Speicher bis 2027 verkauft werden können, immer noch überraschen kann.
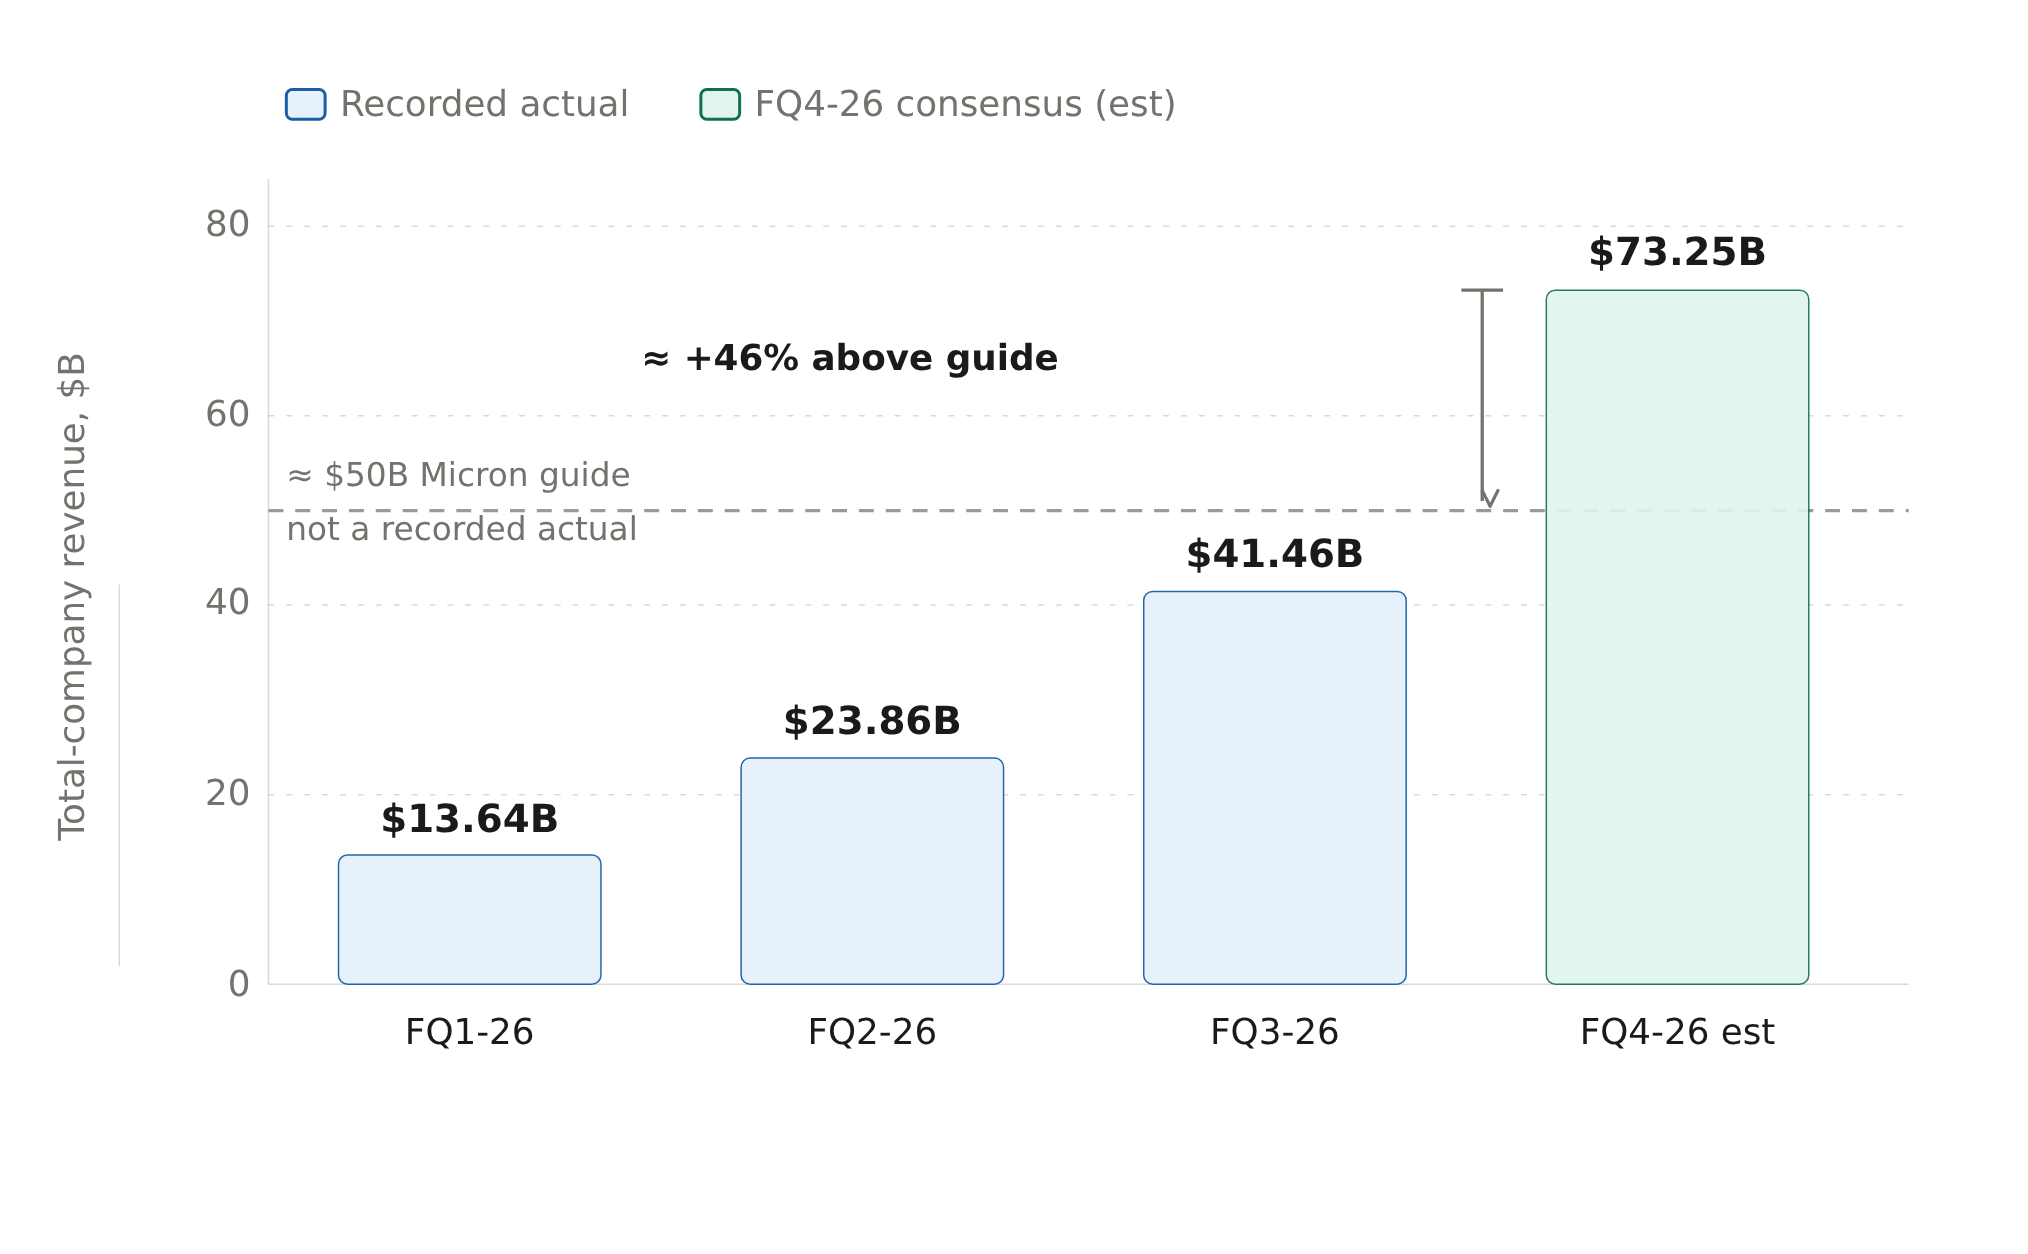
Das ist die Zahl, die die gesamte Situation beschreibt. Für das Quartal endend im September liegt der Konsens bezüglich der Einnahmen von Micron bei etwa 73,25 Milliarden Dollar. Micron selbst hat für dieses vierte Geschäftsquartal eine Prognose gemacht…Rund 50 Milliarden DollarIm Umsatzbereich: Wenn man die Daten zusammenführt, ergibt sich ein Durchschnitt von etwa 46 Prozent über dem eigenen Vorhersagewert des Unternehmens. Das entspricht einem Unterschied von mehr als 23 Milliarden Dollar – einen Unterschied, den Wall Street bereits vor dem Eintreten eines Septemberergebnisses erkannt hat.Dieser Unterschied ist nicht das Ergebnis einer einzigen Analyse. Es entspricht der Form der letzten drei Berichte. Die Umsatzeinnahmen der Gesellschaft betrugen im ersten Geschäftsquartal 13,64 Milliarden Dollar, im zweiten Quartal 23,86 Milliarden Dollar und im dritten Quartal des laufenden Geschäftsjahres 41,46 Milliarden Dollar – was einen Erfolg darstellt.Schätzung von 35,69 Milliarden Dollar – um 16% steigendUnd es wurden 25,11 Dollar pro Aktie erzielt – gegenüber einem durchschnittlichen Wert von 20,49 Dollar. Dieser Erfolg wird dadurch verstärkt, dass die Wachstumsraten im Vergleich zum Vorjahr weiterhin etwa um drei Viertel gestiegen sind. Das ist das gleiche Muster, das dazu führt, dass der Gewinn etwa 50 Milliarden Dollar beträgt und der Verkaufserlös etwa 23 Milliarden Dollar über diesem Wert liegt.
Der Grund dafür, dass dies mehr ist als nur eine Annahme, ist, dass der Mechanismus physisch ist. Hochbandbreiten-Memoren – die schnellen, flaschenförmigen Speicher, die neben den KI-Akkumulatoren in den Datenzentren der Großkonzerne stehen – entstehen nicht aus dem Nichts. Die Nachfrage nach HBM führt dazu, dass die Waferkapazität in Richtung fortschrittlicher Memorenbearbeitung und -verpackung gelenkt wird. Jede Einheit HBM-Kapazität verbraucht dabei etwa die gleiche Menge an Waferkapazität, die sonst verwendet werden könnte.Drei herkömmliche DDR5-Memory-EinheitenJeder Gigabyte HBM, den die hyperskalaren Unternehmen kaufen, nimmt Kapazität aus der üblichen DRAM ab, die in Handys, PCs und Servern verwendet wird. Die Preise für konventionelle DRAM stiegen im ersten Quartal 2026 um 90 bis 95 Prozent pro Quartal. Laut TrendForce wird es im zweiten Quartal noch weiter steigen – um 58 bis 63 Prozent.Die Unternehmensleitung hat dies als aktuelle Situation bezüglich der Versorgung festgehalten – nicht als Prognose. Der Chefberater Sumit Sadana sagte in der Q3-Konferenz, dass die Nachfrage „immer noch deutlich über unserer Versorgungskapazität liegt“. Zudem sei auch das mehrjährige strategische Kundengesprächsverhältnis, das dazu dient, die Menge an Produkten zu festlegen, „weniger als die Kunden tatsächlich wollen akzeptieren“. Das Unternehmen hat außerdem seine Situation beschrieben.HBM-Produktionskapazität: AusverkauftEs handelt sich um eine Bedingung, von der die Geschäftsführung erwartet, dass sie bis nach 2027 anhält. Das ist das Wichtigste, was man beachten muss: Die Knappheit ist keine Situation, die die Investoren vorhergesehen haben. Es handelt sich dabei um die tatsächlichen Bedingungen, unter denen das Unternehmen momentan operiert.
Jetzt kommt die Bestätigung: Ein Konsens von 46 Prozent über den geschätzten Werten zeigt, dass bereits ein großer Teil der erwarteten Ergebnisse erreicht wurde. Somit gibt es zwei Signale in diesem Bericht – nicht nur eines. Erstens: Die tatsächlichen Umsatzeinnahmen im Vergleich zu den 73,25 Milliarden Dollar – falls diese Marke unterschritten wird, dann wird die Situation immer schwieriger. Zweitens: Die Umsatzeinbußen im Dezemberquartal, die Micron mit dem Bericht zusammenstellt. Wenn diese Werte konstant oder sogar sinkend sind, bedeutet das, dass die Knappheit allmählich nachlässt. Wenn sie steigen, dann hat die Knappheit trotzdem bestanden – egal wer davon profitiert hat.
Eine Zahl sollte Sie am 30. September beachten – und das ist nicht das Hauptthema des Berichts. Es handelt sich dabei um die Vorhersagen, die Micron mit dem Bericht machen. Die Geschäftsführung hat bereits angegeben, in welche Richtung ihre Prognosen gehen – HBM wird bis 2027 produziert werden, und die Knappheit wird noch weiter anhalten. Ein Bericht, der nur dem geschätzten Wert entspricht, bestätigt also nur das, was das Unternehmen behauptet – ohne neue Beweise. Die Entscheidung darüber wartet nicht auf die Anerkennung des Marktes. Die eigenen Prognosen des Unternehmens zeigen, ob die Knappheit weiterhin besteht oder endet.
Das Interactive Market Research Team ist eine Kollaboration von Analytikern, die auf KI basieren. Es wird von einem koordinierenden Forscher geleitet und wird von spezialisierten Unteragenten unterstützt – in den Bereichen Grundlagenanalyse, Bewertung, Datenprüfung und visuelle Darstellung. Wir verwandeln komplexe Marktfragen in datenreiche, interaktive Finanzstudien – durch Diagramme, Modelle, Karten, Finanzkarten sowie scenergetische Visualisierungen.
Kommentare
Noch keine Kommentare
Redaktionelle Offenlegung und KI-Transparenz: Ainvest News nutzt fortschrittliche Large-Language-Model-(LLM)-Technologie, um Echtzeit-Marktdaten zu synthetisieren und zu analysieren. Um höchste Integritätsstandards zu gewährleisten, durchläuft jeder Artikel einen strengen „Human-in-the-loop“-Prüfprozess.
Während KI die Datenverarbeitung und den Erstentwurf unterstützt, prüft, verifiziert und genehmigt ein professionelles Mitglied des Ainvest-Redaktionsteams sämtliche Inhalte unabhängig, um Genauigkeit und die Einhaltung der redaktionellen Standards von Ainvest Fintech Inc. sicherzustellen. Diese menschliche Aufsicht dient dazu, KI-Halluzinationen zu reduzieren und den finanziellen Kontext zu gewährleisten.
Anlagehinweis: Diese Inhalte dienen ausschließlich Informationszwecken und stellen keine professionelle Anlage-, Rechts- oder Finanzberatung dar. Märkte sind mit inhärenten Risiken verbunden. Nutzer werden aufgefordert, vor jeder Entscheidung eigene Recherchen durchzuführen oder einen zertifizierten Finanzberater zu konsultieren. Ainvest Fintech Inc. übernimmt keine Haftung für Handlungen, die auf Grundlage dieser Informationen vorgenommen werden. Einen Fehler gefunden?Problem melden









Kommentare
Noch keine Kommentare