
Die Neupreisgestaltung war ein Ganze – nicht nur eine Schlagzeile.
Die übliche Interpretation eines etwa 4-prozentigen Anstiegs an einem Aktienkurs ist, dass ein bestimmter Nachfragecatalysator eingetreten ist und der Markt darauf reagiert hat. Diese Interpretation ist zwar praktisch, aber sie unterschätzt die eigentlichen Ursachen für den Anstieg. In der Donnerstagssitzung von Micron endete eine wöchentliche Überbewertung – es handelte sich also nicht um eine Reaktion auf eine einzelne Nachricht. Der Aktienkurs stieg um 3,97% auf 974,33 Dollar gegenüber dem vorherigen Schlusswert von 937,11 Dollar. Die Marktkapitalisierung betrug etwa 1,1 Billionen Dollar. Laut den Daten von Ainvest war der Anstieg im vergangenen Jahr etwa 241%. Ein solcher Anstieg bei einem solchen Aktienkurs ist eher eine Neubewertung des Kurses als eine besondere Entwicklung. Die Neubewertung setzte sich über die Woche hinweg fort. NewStreet Research hob am 17. August Micron auf „Kauf“ ein.Preisziel von 1.250 DollarDie Preise haben sich von einem vorherigen Ziel von etwa 470 Dollar erhöht. Bank of America wiederholte den Kaufvorschlag mit einem Ziel von 1.550 Dollar und argumentierte, dass Micron…Vorrüstung bis 2026 und die erste Hälfte von 2027.In derselben Woche wies die BofA darauf hin, dass die Stärke von SanDisk ein positiver Signal für Micron war. Micron schloss am 18. August bei 1.011,75 Dollar – das war sein erster Sitz über 1.000 Dollar seit Oktober 2021. Anschließend fiel der Kurs auf etwa 900 Dollar und stieg wieder an am Donnerstag. Es gibt keine einzelne Nachricht vom 20. August, die diese Entwicklung erklärt. Die Marktdaten zeigen, dass der gesamte Aktienkurs in dieser Zeit unter 1.000 Dollar lag.Die Ergebnisse untermauerten den Argument.
Die Neubewertung beruht auf Ergebnissen, die ein Investor überprüfen kann. Micron gab für das Quartal endend am 28. Mai 2026 Rekordeffekte bekannt. Die Umsatzeinnahmen waren…41,46 Milliarden DollarDie Einnahmen sind um 73,8% gestiegen – und um 346% im Vergleich zum Vorjahr. Die Non-GAAP-Ergebnis pro Aktie betrug 25,11 Dollar, und der Bruttomargenanteil lag bei 84,9%. Die Prognosen für das vierteljährliche Geschäftsjahr gehen weiterhin von folgendem aus: Einnahmen von etwa 50 Milliarden Dollar, Non-GAAP-EPS von etwa 31 Dollar, sowie einen Bruttomargenanteil von etwa 86%. Die Managerprognosen deuten darauf hin, dass der Margenanteil höher sein wird als bereits erreicht worden ist.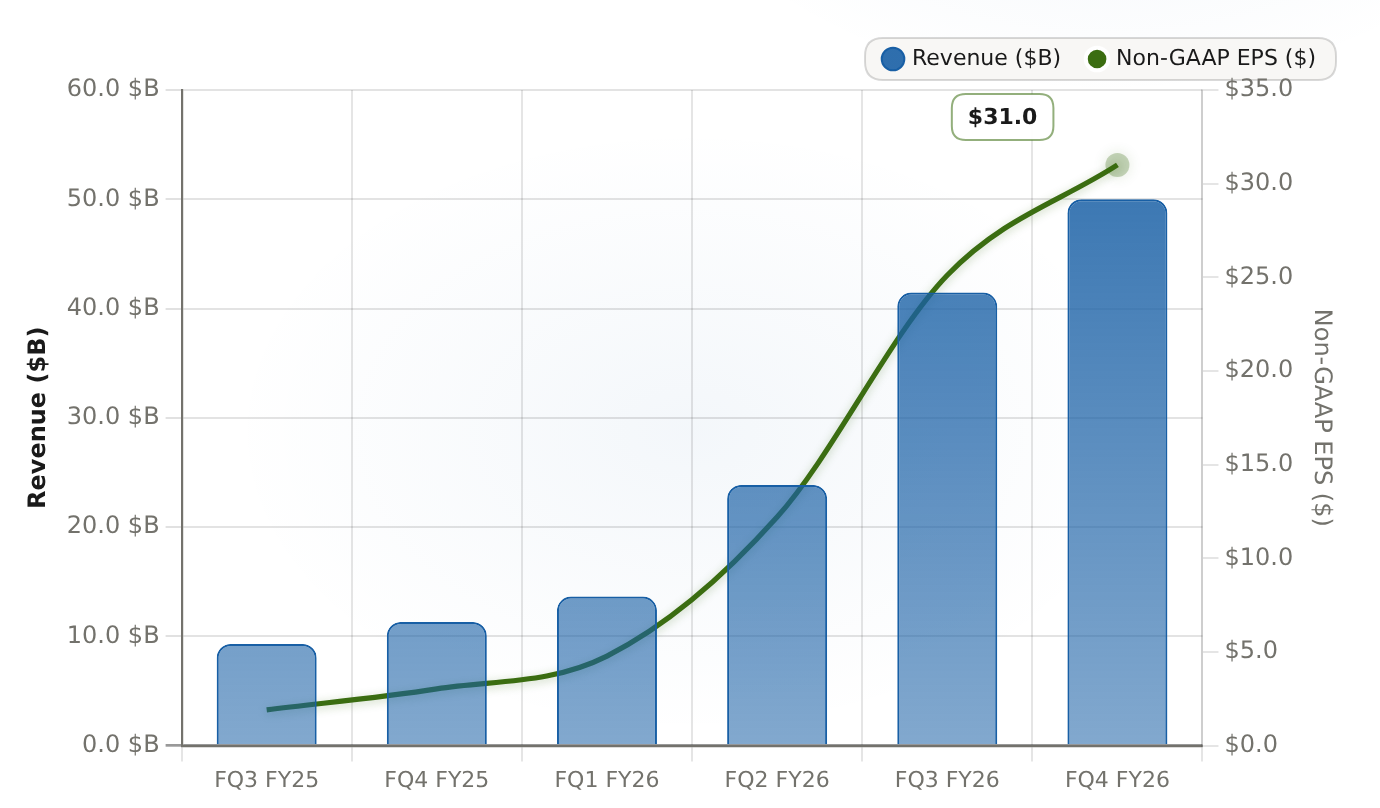
Die Einnahmen von Micron haben sich von FQ3 des Fiskaljahres 2025 bis zu FQ3 des Fiskaljahres 2026 mehr als viermal vergrößert – von 9,3 Milliarden auf 41,5 Milliarden Dollar. Gleichzeitig stieg der EPS nach Non-GAAP-Berechnungen von 1,91 auf 25,11. Die Prognosen für FQ4 des Fiskaljahres 2026 deuten darauf hin, dass die Einnahmen erneut einen Rekordwert erreichen werden.
| Quarte | Einnahmen (in Milliarden $) | Non-GAAP-EPS ($) |
|---|---|---|
| FQ3 FY25 | 9.3 | 1.91 |
| FQ4 FY25 | 11.315 | 3.03 |
| FQ1 FY26 | 13.643 | 4.78 |
| FQ2 FY26 | 23.86 | 12.2 |
| FQ3 FY26 | 41.46 | 25.11 |
| FQ4 FY26 | 50 | 31 |
HBM überschreitet die Funktionen des Rohstoffmarktes.
Der Preismacher ist auf der Angebotsseite verankert – und beginnt mit der beschleunigten Produktentwicklung von NVIDIA. Jede neue AI-Plattform enthält mehr HBM-Memory als die vorherige. Der jährliche Trend von Blackwell über Rubin, Rubin Ultra bis hin zu Feynman zwingt die Hersteller von Speichermedien dazu…Überlappende Qualifikationen und InvestitionszyklenBevor das Kapital des vorherigen Knotens wieder zurückgeholt werden kann, werden die Produktionskapazitäten für Wafers und fortschrittliche Verpackungstools in Richtung HBM umgeschichtet. Dabei geht es um die Verwendung von Konventionellen DRAM-Materialien für PCs, Telefone und Autos. Die dadurch entstehende Engpässe führen dazu, dass die Vertragspreise steigen. Der Engpass selbst verschiebt sich weiterhin – von der Wafer-Fertigung über die fortschrittliche Verpackung bis hin zur Stromversorgung. Die Preisgestaltung hängt also davon ab, wo der Engpass liegt.Alle Exemplare sind bereits ausverkauft – bis 2027. Jetzt wird es zum gleichen Preis verkauft.
Was die Investitionsberechnungen verändert, ist die zunehmende Anzahl der knappen Ressourcen. Microns Aussagen bezüglich seiner strategischen Kundenvereinbarungen besagen, dass diese Vereinbarungen dazu dienen, die Haltbarkeit und Vorhersehbarkeit der Ergebnisse signifikant zu verbessern. Dabei werden auch hohe Nachfrage und viele Lieferungen von HBM4 für einen führenden Kunde genannt – ohne das Wort „ausverkauft“ zu verwenden, wie es Bank of America tut. NewStreet zählt 16 mehrjährige Verträge, die etwa 20 Prozent des DRAM-Volumens sowie etwa ein Drittel des NAND-Volumens bis 2030 abdecken. Die Mindestpreise sorgen dafür, dass der Bruttogewinn über den Höchstständen des letzten Zyklus liegt. Bank of Americas „ausverkauften“ Aussagen deuten darauf hin, dass die Verpflichtungen bis zur ersten Hälfte des Jahres 2027 andauern werden.
Die Aktienkarte und die Disziplinprüfung
Der strukturelle Fall weist außerdem eine „Anteilkomponente“ auf. Die Daten von GuruFocus und Yahoo für den Anfang des August zeigen, dass der weltweite Anteil an DRAM bei Samsung etwa 39% beträgt, bei SK Hynix hingegen 26%.Micron: 25 %, gegenüber 22 % im Vorquartal.Und der chinesische Anbieter CXMT liegt bei etwa 7%. Micron befindet sich in Reichweite des zweiten Platzes auf einem Markt, auf dem DRAM fast 80% der Einnahmen ausmacht. Bei HBM ist die Verteilung nur eindeutig: SK Hynix führt an. Die meisten HBM-Einnahmen werden noch im Frühjahr 2026 durch HBM3E und HBM4 kommen. Die Lieferungen von HBM4 werden hingegen erst in der zweiten Hälfte des Jahres erfolgen.Die drei Hersteller von Speicherchips erhielten am 5. Juni 2026 die NVIDIA-Zertifizierung für den Vera Rubin HBM4-Speicher.Und Micron versendet 36-Gigabyte-12-High-HBM4-Stapel in großen Mengen. Die Prüfungen durch die beiden größeren Lieferanten sind abgeschlossen. Der aktuelle Zyklus wird durch Nachdruck auf den Lieferungen bestimmt – nicht durch die historische Reaktion des Marktes auf hohe Preise. Dieser Nachdruck ist die Grundlage für die Neubewertung der Produkte. Microns eigene Vorbereitung ist bereits vorhanden: Proben von 1-Gamma-Produkten wurden an wichtige Anbieter von Servergeräten geliefert. 1-Gamma-LPDDR5X ist bereits in großem Umfang produktionsreif. HBM4E, das auf 1-Gamma-Technologie basiert, soll im Kalenderjahr 2027 in großen Mengen produziert werden.Was die These zerstört
Das Problem ist nicht der aktuelle Gewinnmarge – sondern die Verlangsamungsgeschwindigkeit. Sechs Bedingungen könnten den Handel in den nächsten zwei bis vier Quartalen beeinträchtigen.- Der Preisverlauf des Vertrags bleibt unverändert.Die eigene Begründung von TrendForce dafür, den Anstieg im 3. Quartal zu begrenzen, ist die Verhandlungsfähigkeit der Kunden. Wenn die Mengen an PCs und Handys sinken oder die Lieferanten überschüssige Produkte herstellen, dann beschleunigt sich der Rückgang in jedem Quartal – und der Bruttomargenverlust wird schneller erfolgen, als es die Preise auf dem Markt zulassen würden.
- Eine HBM-Ramp oder eine Qualifikationsbescheinigung gegenüber den Konkurrenten.Samsung, SK Hynix und Micron wurden gemeinsam zertifiziert. Der Gewinner ist derjenige, der am saubersten vorgeht. Ein Fehler bei der Erstellung von HBM4-Produkten führt dazu, dass das Premium-Portfolio an einen Konkurrenten geht.
- NAND wird zu einem Problem des Überangebots.Die Prognose von 10–15 % im QoQ für NAND ist eine „kühlere“ Situation auf dem Markt. Ein Überangebot an NAND würde die Gesamtmargen verringern – auch wenn die DRAM-Sparte weiterhin gut läuft.
- Eine Anfrage zur KI ist unsicher.Der gesamte Mechanismus der Überfüllung basiert auf den Richtlinien von NVIDIA. Eine verzögerte oder pausierende Plattformfunktion entfernt die Belastung durch die Zuweisung von Speicher, wodurch die Preise für herkömmliche DRAM-Speicher sinken.
- CXMT und der 1-Gamma-Hochenergie-Prozess HBM4E kämpfen gegeneinander.CXMT hat sich von unter 1 Prozent des DRAM-Anteils auf fast 7 Prozent erhöht. Der Anteil seiner HBM-Waferlieferungen wird voraussichtlich von etwa 1 Prozent im Jahr 2025 auf 12 Prozent bis 2028 ansteigen. 1-Gammablitze sind Microns Vorteil – doch günstigere Konkurrenten können diesen Vorteil schmälern.
- Die Überhand der US-China-Beziehungen im Lieferantenbereich – in bestimmten Bereichen und als sekundäre Variante.Es wird berichtet, dass die Regierung gegen den Kauf von Speicher von Apple durch CXMT und YMTC ist. Zudem bezeichnen diese Unternehmen Micron als die in den USA ansässige Alternative.Mehr als 250 Milliarden Dollar sind bis 2035 für Investitionen in den USA vorgesehen.Es gibt keine offizielle Bestätigung. Man sollte den Kissenbezug als echt betrachten – aber ohne Beweis.








Kommentare
Noch keine Kommentare