
Metas Aktienkurs ist um etwa 23% unter seinem Höchstwert der letzten 52 Wochen gesunken. Und hier ist das, was Sie dazu bringen sollte, aufzuhören zu denken: Der Quartal, in dem dieser Rückgang stattfand, zeigte, dass die Werbeaktivitäten des Unternehmens sogar besser liefen, als erwartet. Im zweiten Quartal brachten die Werbeaktivitäten 59,36 Milliarden Dollar ein.97,6 % von Meta’s insgesamt 60,80 Milliarden Dollar UmsatzEs wuchs um 27% im Vergleich zum Vorjahr – dank 14% mehr Anzeigenaufrufe und einem Preis pro Anzeige, der um 12% höher war. Dieser Preis lag außerdem über dem durchschnittlichen Wert von 9% bis 12%.Die Vorhersagemärkte hatten bereits ihre Schätzungen vorgenommen..
Warum also fiel der Aktienkurs so stark? Weil es sich um eine Frage des Cashflows handelt – nicht um eine Frage der Nachfrage. Die Unterscheidung zwischen diesen beiden Aspekten ist die entscheidende Frage für alle, die überlegen, ob sie Meta zu einem niedrigeren Preis kaufen sollen.
Der Verkaufszyklus: Eine anhaltende Niedrigststandsphase – bei Bargeld, nicht bei Werbung.
Der Katalysator war die Q2-Präsentation selbst. Métas Gewinn pro Aktie von 6,18 Dollar lag etwa 14 Prozent unter dem von den Analysten erwarteten Durchschnitt von 7,18 Dollar.Ein Reihen von sechs direkten Schlägen in Folge.Im folgenden Monat fiel der Aktienkurs um 6,63%. Bis heute beträgt der Rückgang etwa 11%.
Aber schauen Sie sich an, was wirklich zählt. Die Zahl, die jeden Investor interessiert, ist der freie Cashflow.784 Millionen Dollar im Quartal – ein Rückgang von 91% gegenüber 8,55 Milliarden Dollar im Vorjahr.Das ist im Grunde die „Bärenlage“ – und es handelt sich dabei um eine Situation, in der das Geld ausgegeben wird, nicht um eine Situation, in der Werbung getätigt wird.
Meta befindet sich in einer umfangreichen Entwicklung von KI-Systemen. Die Kapitalausgaben im zweiten Quartal sind hoch gewesen.30,12 Milliarden Dollar – ein Anstieg von 82,1 Prozent gegenüber dem Vorjahr. Die Jahresziele wurden auf einen Bereich zwischen 130 und 145 Milliarden Dollar eingegrenzt.Etwa das Doppelte des Vorjahres. Dieses Geld wird in den Werbeaktivitäten investiert – die Werbung erzeugt im Grunde alle Einnahmen des Unternehmens.Der Betriebsgewinn ist von etwa 43% auf etwa 31% gesunken.Im Quartal fließt das Geld, das früher an die Aktionäre zurückfloss, jetzt in die Datenzentren.
Lesen Sie diese Informationen noch einmal: Die Verluste bei den Einnahmen, die Absenkung des Gewinnmargins und der Zusammenbruch des Cashflows sind allesamt Folgen eines Anstiegs der Investitionen – nicht aufgrund von verlorenen Werbebedürfnissen. Die gefürchtete Bedrohung durch künstliche Intelligenz für das Werbegeschäft – das, was tatsächlich eine Grundlage für einen Verkauf darstellen könnte – ist überhaupt nicht im Berichteten Umsatzmix enthalten.
Das grundlegende Element: Ein „Ad-Engine“ mit 97% Effizienz – ein System, das ständig weiter ausgebaut wurde.
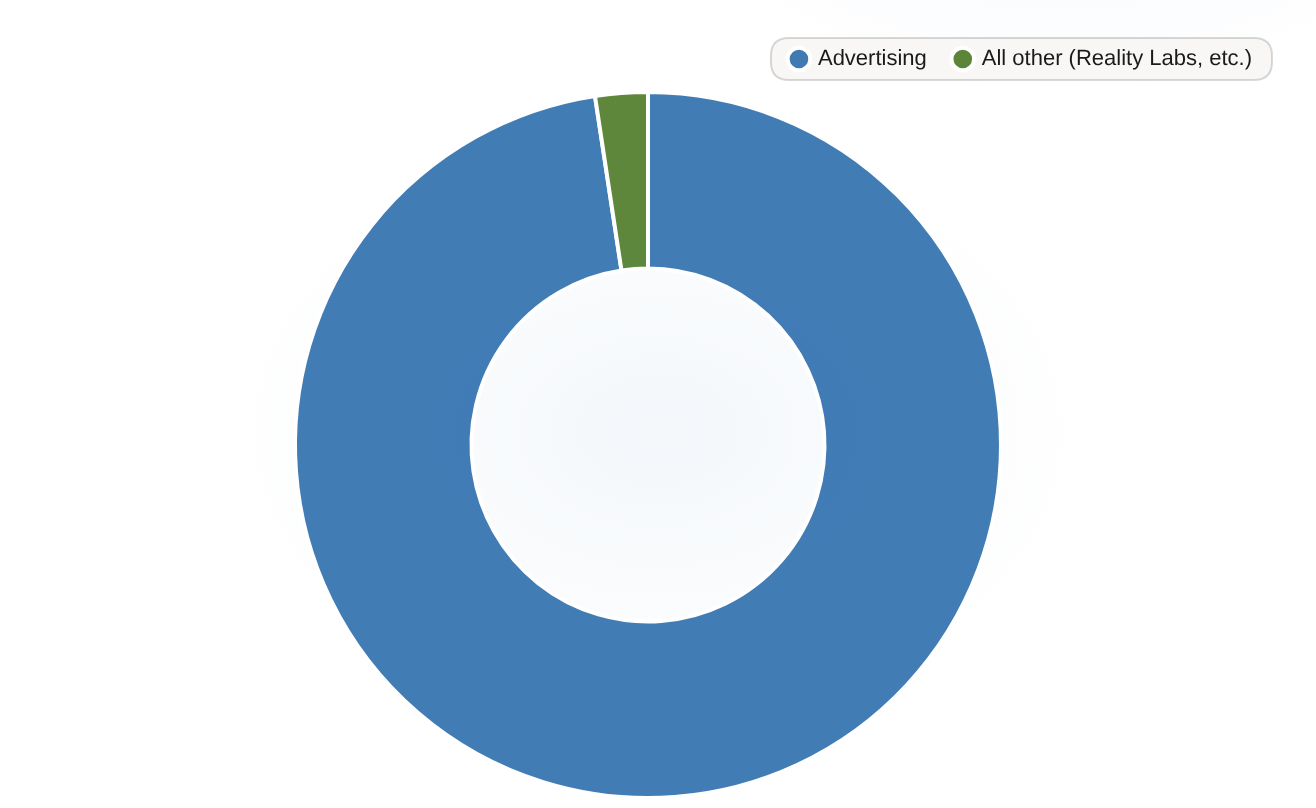
Die Werbung macht 97,6 Prozent der Umsätze von Meta im zweiten Quartal 2026 aus – das zeigt, dass das Kernwerkzeug für die Werbeaktivitäten weiterhin funktioniert, trotz der Nachbereitung nach den Geschäftsberichten.
| Segment | Anteil am Gesamterlös |
|---|---|
| Anzeigen/Reklame | 97.6 |
| Alle anderen (Reality Labs usw.) | 2.4 |
Das ist der Schlüssel zum Erfolg. Das Unternehmen, das Meta tatsächlich führt, ist ein Anbieter von Werbung. Im zweiten Quartal blieb die Wachstumsrate auf 27% hoch – getrieben durch höhere Preise, nicht durch sinkende Mengen. Schwache Franchises können keine Preiserhöhungen von 12% bewirken und übertreffen auch nicht die Marktprognosen. Die Franchise, die für den Aufbau der KI-Systeme verwendet wird, ist weiterhin intakt – deshalb wird der Rabatt auf die Investitionen in optische Geräte angewandt, nicht auf die Nachfrage nach dem Kernmodul.

Was der Rabatt wirklich als Preisangabe darstellt
Wenn man die Aspekte des Cashflows und die Bewertungen außer Acht lässt, sagt alles dasselbe. Die Daten von AInvest zeigen, dass die EV/EBITDA von Meta etwa 14-fach hoch ist – das ist die niedrigste Werte unter den „Magnificent Seven“. Bei Alphabet liegt dieser Wert bei etwa 23-fach, bei Microsoft bei 19-fach, und bei Nvidia sowie Apple zwischen 27-fach und 29-fach. Der Forward P/E-Wert liegt bei etwa 22-fach, während der langfristige Umsatzwachstum von etwa 28% beträgt. Für ein Unternehmen, das so schnell wächst und dabei einen operativen Marge-Wert von über 38% hat, ist dieses Verhältnis nur eine Beurteilung bezüglich des Ausgabenzyklus – nicht bezüglich des Geschäfts selbst.
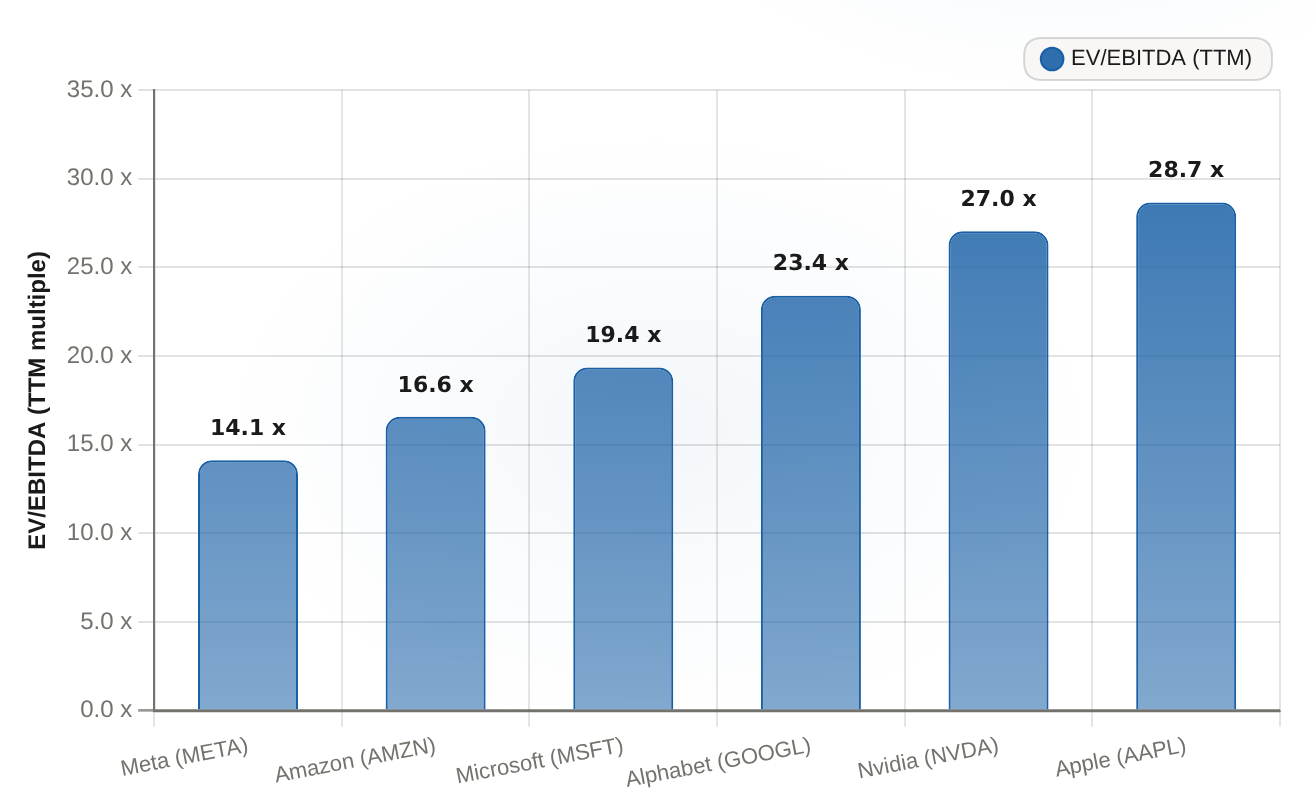
Bei einem EV/EBITDA von 14,1x TTM ist Meta das günstigste Unternehmen unter den „Magnificent Seven“. Dies liegt deutlich unter den höheren Multiplikatoren des Konzerns – beispielsweise bei AAPL mit 28,6x und NVDA mit 27,0x.
| Firma | EV/EBITDA (TTM) (x) |
|---|---|
| Meta (META) | 14.13 |
| Amazon (AMZN) | 16.57 |
| Microsoft (MSFT) | 19.36 |
| Alphabet (GOOGL) | 23.4 |
| Nvidia (NVDA) | 27.03 |
| Apple (AAPL) | 28.65 |
Die ehrliche Antwort ist: Ich kann Ihnen nicht sagen, dass der Markt falsch ist – ich kann nur sagen, wie die Preise sind. Zwei mögliche Szenarien bleiben noch offen. Der „Bull-Path“ erfordert eine hohe Investitionsintensität, damit der freie Cashflow und der Betriebsmarge wieder steigen – das wäre ein solcher Quartal, der wiederum die Aktienpreise beeinflusst. Der „Bear-Path“ hingegen benötigt…Der Preis fällt unter etwa 520 Dollar – während die Verluste von Reality Labs zunehmen.Die Berichte aus dem 3. und 4. Quartal, die noch nicht gedruckt wurden, bestimmen, welcher davon es ist.
Die Grundlage für einen Holder oder Beobachter ist also folgende: Es handelt sich nicht um eine „broken-ad-franchise“-Grundlage, die dazu führt, dass man Meta meidet. Die Ausgaben werden so gesteuert, dass der freie Cashflow komprimiert wird – während die Organisation, die all diese Ausgaben finanziert, weiterhin mit 27% wächst. Ob der Rabatt endgültig beendet wird, hängt von der Disziplin bei Investitionen sowie den nächsten zwei Quartalen ab – nicht von der Frage, ob jemand noch Werbung macht oder nicht.








Kommentare
Noch keine Kommentare