
Ich betrachte Intuit (INTU) vor seiner Berichterstattung im vierten Quartal 2026 am 25. August als geeigneten Kaufkandidat. Man sollte die Qualität des Unternehmens berücksichtigen – und es dabei darum gehen soll, ob die Ausführung der Pläne erfolgreich ist oder nicht. Die Situation ist ungewöhnlich: Der Kurs von Intuit wurde durch die Entwicklung des Marktes bezüglich der KI-Entwicklung beeinflusst, nicht durch eine Verschlechterung des Geschäftsmodells. Intuit ist bisher um 45% gesunken und liegt etwa 49% unter seinem 52-Wochen-Hoch von 705,08 USD. Der Kurs liegt bei etwa 15-mal den zukünftigen Non-GAAP-Ergebnissen. Dennoch hat Intuit im dritten Quartal seine Erwartungen übertroffen und seine Jahresziele erhöht. Die Bedingung ist also real: Ein Anstieg von 28,5% in den letzten 20 Sitzungen hat bereits einen Teil des Discounts ausgeglichen. Der Bericht vom 25. August, der die ersten Jahresziele für das Jahr 2027 enthält, kann als Schlüsselpunkt dienen – er zeigt, ob die Multiplikatorwerte stabil bleiben oder weiter sinken.
Die Reduzierung war ein Gefühl – keine echtige Verschlechterung.
Die ganze Geschichte befindet sich in der Lücke zwischen dem Aktienkursdiagramm und der Einnahmenrechnung. Im dritten Quartal des Geschäftsjahres endete der Quartal am 30. April – die Berichte wurden am 20. Mai veröffentlicht. Intuit hat…Umsatz: 8,56 Milliarden US-Dollar – ein Anstieg von 10,4 % im Vergleich zum Vorjahr.Und das EPS ohne GAAP-Werte beträgt 12,80 Dollar, gegenüber den von den Analysten erwarteten 12,57 Dollar. Die Verwaltung hat anschließend die Geschäftsprognose für das Jahr 2026 auf etwa 21,3–21,4 Milliarden Dollar Umsatz angesetzt – was einem Wachstum von etwa 13–14 Prozent entspricht.Non-GAAP-EPS: 23,80–23,85 US-DollarEtwa 18 Prozent Wachstum. Die Erhöhung ist wichtig, denn der vorherige Konsens von etwa 21,2 Milliarden Dollar Umsatz und 23,22 Dollar Normalisiertes EPS blieb unberührt – das war kein Zufall während der Steuersaison, sondern eine Bestätigung für das gesamte Jahr.
Die Aktien wurden neu bewertet – als ob das Gegenteil der Fall wäre. Die Herausforderung ist eine legitime, aber noch nicht gelöste Problematik: Die von KI-gestützten Steueroptimierungs- und Finanzhilfsplattformen könnten Intuits Geschäftsmodell zerstören. Hinzu kommt die Kostenunsicherheit, die durch die Nutzung externer Large Language Models von Anthropic und OpenAI entsteht. Die Kostenbehandlung wurde bereits identifiziert, aber noch nicht quantifiziert. Hier ist also, was die Verkaufsaktion tatsächlich bedeutet – und die beiden Möglichkeiten, wie das Bericht über den 25. August diese Situation lösen kann.
Keine dieser Störungen ist bisher in den Finanzberichten erkennbar geworden. Der Bruttomarge bleibt bei etwa 80 %. Der freie Cashflow beträgt 7,7 Milliarden Dollar pro Jahr. Die Bilanz weist außerdem Netto-Cash auf. Das ist die Definition eines Aktiens, der weiter gefallen ist als das Unternehmen, das es repräsentiert – und deshalb gibt es immer noch einen Unterschied zwischen dem Aktienkurs von ca. 362 Dollar und dem durchschnittlichen Marktziel von etwa 491 Dollar.
Warum die Augustausgabe das Tor ist
Dieser Bericht ist wichtiger als die meisten einzelnen Quartale – aufgrund der Struktur des Finanzkalenders von Intuit. Der GAAP-Wert für das vierte Quartal ist außerdem das einfachste Kennzahl, die man falsch interpretieren kann. Das Finanzjahr von Intuit endet am 31. Juli. Im dritten Finanzquartal – vom Februar bis April, also während der US-Steuerzeit – werden die Einnahmen erzielt. In diesem Jahr beträgt der Umsatz im dritten Quartal 8,56 Milliarden US-Dollar – das ist etwa 40 Prozent des Jahresumsatzes insgesamt. Der EPS-Wert von 12,80 US-Dollar im dritten Quartal ist zudem höher als die Summe der Werte der anderen drei Quartale. Das vierte Finanzquartal – vom Mai bis Juli – ist strukturell das Quartal mit dem niedrigsten EPS-Wert.
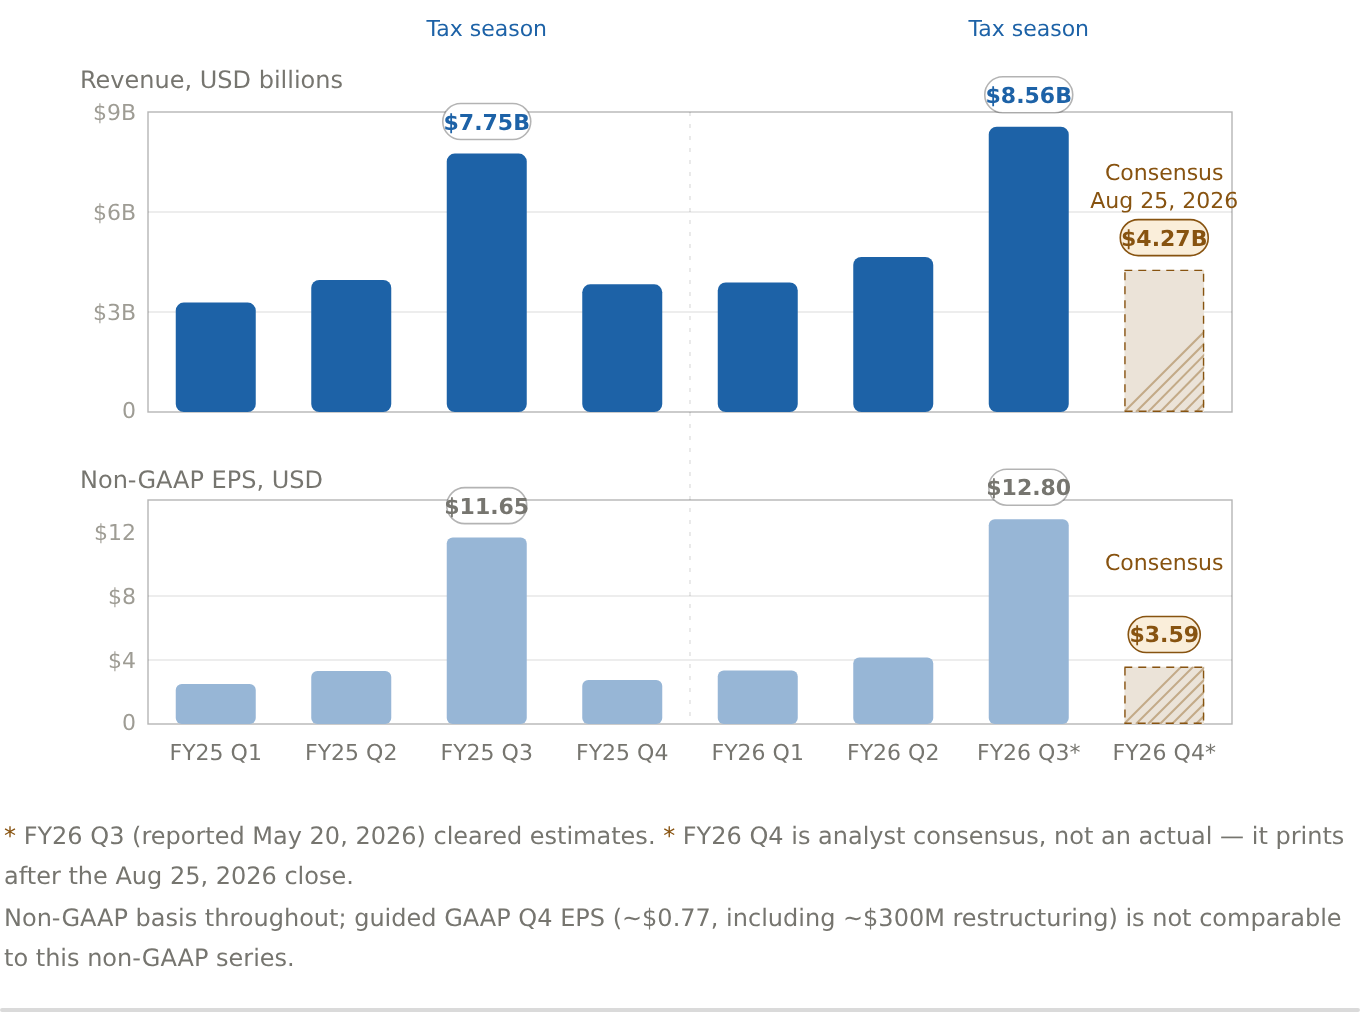
*FY26 Q3 (berichtet am 20. Mai 2026): Die Ergebnisse übertreffen die Prognosen.*DerFY26 Q4 ist eine Übereinkunft der Analysten – kein tatsächlicher Wert. Er wird nach dem Schlusskurs am 25. August 2026 veröffentlicht.
Auf der Non-GAAP-Basis beruhend; der GAAP-Q4-EPS von ~$0,77, einschließlich ~$300M für Restrukturierungen, ist nicht vergleichbar mit dieser Non-GAAP-Serie.
| Periode | Einnahmen (USD B) | Non-GAAP-EPS (USD) |
|---|---|---|
| FY25 Q1 | 3.283 | 2.5 |
| FY25 Q2 | 3.963 | 3.32 |
| FY25 Q3 | 7.754 | 11.65 |
| FY25 Q4 | 3.831 | 2.75 |
| FY26 Q1 | 3.885 | 3.34 |
| FY26 Q2 | 4.651 | 4.15 |
| FY26 Q3 (berichtet am 20. Mai 2026) | 8.558 | 12.8 |
| FY26 Q4 (Konsens) | 4.27 | 3.59 |
Die obenstehende Tabelle zeigt den gesamten Sachverhalt in einem Bild: die Anstieg während der Steuerperiode, die leere Basis im vierten Quartal sowie der Zeitpunkt, an dem die übereinstimmenden Prognosen für das vierte Quartal liegen – am 25. August. Die übereinstimmten Prognosen besagen Einnahmen von 4,27 Milliarden Dollar bei einem Wachstum von 11–12%. Die EPS-Prognosen nach Nicht-GAAP-Bedingungen liegen bei 3,56–3,62 Dollar.Konsens von 3,59 $– Die Richtlinien begrenzen im Grunde die Schätzungen. Deshalb wird der Markt den Bericht über diese Richtlinien bewerten, nicht den jeweiligen Quartalzustand selbst.
Das bringt die Falle ans Licht: Die durch GAAP bestimmten EPS für das Quartal betragen nur 0,73–0,79 Dollar – schließlich fallen etwa 300 Millionen Dollar an Kosten durch Restrukturierungen im vierten Quartal an.Der GAAP-Konsens liegt bei etwa 0,77 $.Jeder Artikel, der die GAAP-Zahlen als „Kollaps“ darstellt, ist falsch – denn die Bewertung erfolgt anhand von Nicht-GAAP-EPS-Resultaten sowie anhand der Vorhersagen für die nächste Steuerperiode. Es geht nicht um eine kleine Quartalszahlung, die im Rahmen von Restrukturierungen berücksichtigt wird.
Die Abschnitte, die vom Leitfaden bestätigt werden müssen
Die eigentliche Aufgabe dieses Berichts ist es, die Dynamik des Segments seit dem dritten Fiskalquartal zu bestätigen – schließlich basiert die Prognose für das nächste Jahr auf dieser Dynamik.
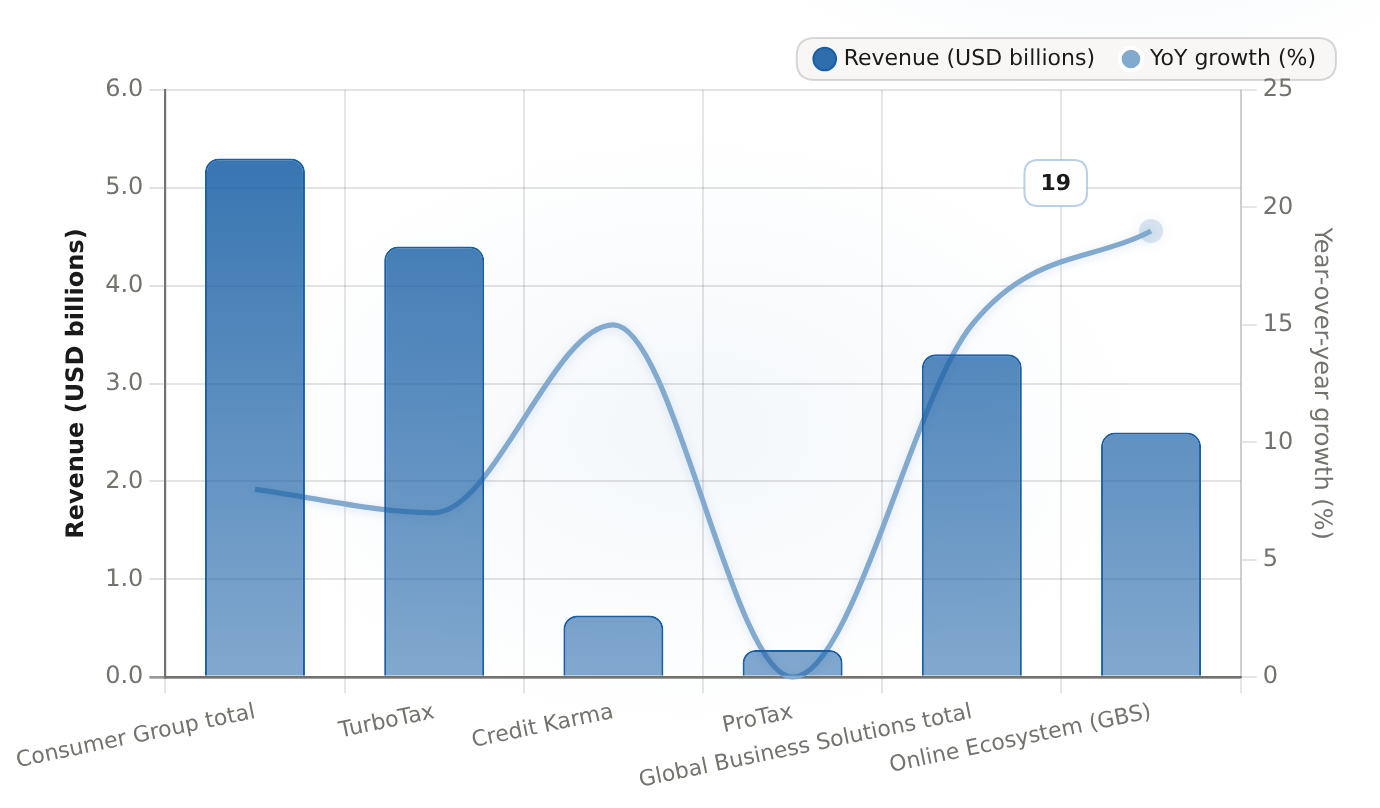
Die Produkte mit hohen Steuern machen den größten Anteil an den Einnahmen im dritten Quartal aus – doch ihre Wachstumsrate ist am niedrigsten: TurboTax wächst um 7 %, während die kleineren Produkte schneller wachsen: QuickBooks Online Ecosystem um 19% und Credit Karma um 15%.
| Segment | Einnahmen (Milliarden USD) | Jahreswachstum (%) |
|---|---|---|
| Gesamtzahl der Verbrauchergruppen | 5.3 | 8 |
| TurboTax | 4.4 | 7 |
| Credit Karma | 0.631 | 15 |
| ProTax | 0.278 | 0 |
| Gesamt: Global Business Solutions | 3.3 | 15 |
| Online-Ecosystem (GBS) | 2.5 | 19 |
TurboTax erzielte im dritten Fiskalquartal 4,4 Milliarden Dollar – etwa die Hälfte der Gesamterlöse – und einen Anstieg von 7%. Credit Karma legte um 15% zu und erreichte 631 Millionen Dollar. Die Geschäftsleitung hat die Credit-Plattform dazu gebracht, im gesamten Jahr um etwa 19% zu wachsen. Global Business Solutions wuchs um 15% auf 3,3 Milliarden Dollar. Das QuickBooks Online-Ecosystem wuchs um 19%, und QuickBooks Online Accounting um 22% – das ist der Grund, warum Intuit seine Premium-Software gegenüber den weniger wachsenden Softwareanbietern vorteilhaft bezeichnet. TurboTax Live, die Unterstützungsplattform, die Intuit mit Hilfe von KI-Technologien anbietet, wird in diesem Fiskaljahr voraussichtlich um etwa 36% wachsen und auf etwa 2,8 Milliarden Dollar kommen.
Die Lesung von Q4 ist ein Übergangspunkt – kein Endziel. Die Zahlen in Q4 sind selbst klein. Das Augustbericht ist also eigentlich ein Referendum darüber, ob diese drei Prozesse weiterhin stattfinden werden und welche Entwicklungen die Führung für das Jahr 2027 anstrebt.
Bewertung: auf die 2022-Zahlen zurückgesetzt – doch immer noch ein Preisvorteil gegenüber Adobe.
Zum Preis von 361,87 Dollar liegt das Kursniveau von Intuit im Vergleich zu den non-GAAP-EPS für das Jahr 2026 bei etwa 15,2-mal den voraussichtlichen Erträgen – und etwa 13,7-mal im Vergleich zur Erwartung für das Jahr 2027.$26.48 im Non-GAAP-EPSDas sind…2022-SchnittmengenFür ein Unternehmen, das eine hohe EPS-Wachstumsrate erreicht, sind sie der entscheidende Faktor, der dazu führt, dass das Risiko/den Gewinnverhältnis voraussichtlich günstig erscheint.
Man sollte die Metrik berücksichtigen – schließlich liefern zwei verschiedene Linsen ganz unterschiedliche Ergebnisse. Nach den GAAP-Standards beträgt der Forward P/E-Wert von Intuit etwa 25,6-mal – das ist deutlich teurer als der ~15-malige Wert nach dem Non-GAAP-Standard, auf dem diese These beruht. Der Unterschied zwischen GAAP und Non-GAAP ist hier besonders groß – deshalb ist die kleine EPS-Zahl im GAAP-Bereich eher eine Störung als ein Hinweis.
Die Verringerung der Bewertung war ein allgemeiner Prozess bei Softwareunternehmen mit großen Kapitalmengen – keine spezifische Situation für Intuit. Gegenüber Adobe, einer weiteren Plattform, die von KI-Technologien beeinflusst wird, liegt die Bewertung von Intuit bei 21,6-mal dem trailing P/E und 16,5-mal dem EV/EBITDA. Bei Adobe hingegen liegt diese Bewertung bei 15,0-mal und 11,1-mal. Intuit hat immer noch eine höhere Bewertung als die anderen Unternehmen – was mit einem schnelleren Wachstum im finanziellen Bereich übereinstimmt. Doch diese höhere Bewertung ist genau das, was eine „Soft Fiscal 2027“-Prognose bestrafen würde.
Die Lücke zwischen den Straßenzielen hat sich verringert, aber bleibt weiterhin bestehen. Im April betrug der Durchschnittliche Straßenzielwert etwa 603 Dollar; im Juni 2026 war der Wert…Das Ziel des Streets liegt bei etwa 491 Dollar.Noch immer liegt der Kurs etwa 36% über dem Niveau von 361,87 Dollar. Die Bewertung bleibt weiterhin tendenziell positiv – 21 Ankaufvorschläge, sechs Ankaufsvorschläge, die besser abschneiden als der Durchschnitt, sechs „Hold“-Vorschläge und ein Verkaufsvorschlag. Der Preisnachlass, der im Juni bei 84% Aufschwung von 267 Dollar erwartet wurde, ist bereits vorbei; der Aufschwung hat bereits einen Teil davon erfasst.
Die Bilanz kann eine Wartezeit bedeuten.
Wenn die Zahl der Aktien über ein Jahr lang bei 15x liegt, erhalten die Inuit-Anleger eine Entschädigung dafür, dass sie warten müssen. Laut den Daten von Ainvest verfügt das Unternehmen über etwa 4,7 Milliarden Dollar an Bargeld auf seinem Netto-Barreschnitt. Es hat außerdem 7,7 Milliarden Dollar an freiem Cashflow erzielt – mit einem FCF-Margin von etwa 37%. Zudem hat das Unternehmen seit 14 Jahren kontinuierlich Dividenden ausgezahlt, wobei der Payout-Ratio fast 28% betrug und die Rendite etwa 1,3%. Der dauerhafte Cashflow ist es, was einen Investor dazu bringt, an dem Unternehmen teilzuhaben – im Gegensatz zu einer „Wertfalle“, die ein Investor nicht tolerieren kann.

Was man auf dem 25. August bei der Ankunft des Q4 beobachten soll
- Die ersten Vorhersagen für das Jahr 2027 weisen darauf hin, dass die Umsatzeinnahmen etwa 23,9 Milliarden Dollar betragen werden – das ist ein Anstieg von ca. 12,5 %. Die EPS-Werte liegen dabei bei etwa 26,48 Dollar. Was dieses „~13,7-fache“ Verhältnis begründet, ist eine Prognose, bei der das Wachstum des Umsatzes auf etwa 10–15 % liegt, während die EPS-Werte schneller wachsen als der Umsatz.
- Das Q4 ist entweder erfolgreich oder fehlgeschlagen. Die Differenz zwischen 3,56 und 3,62 Dollar gegenüber dem konsensualen Wert von 3,59 Dollar ist ziemlich gering. Das Verfehlen des niedrigsten Punktes ist ein echtes Problem – nicht ein kleiner Fehler beim Berechnen.
- Die Entwicklung von QuickBooks Online Accounting, der Fortschritt von Credit Karma in Richtung des ~19%-Wertes für das gesamte Jahr sowie die Einführung von TurboTax Live sind die wichtigsten Indikatoren, auf denen die Entwicklung in der nächsten Steuerperiode beruhen wird.
- Marginale Aspekte und Kommentare zu KI. Die „Bull-Option“ erfordert sichtbare Daten über die Verbreitung von KI-Assistenten. Die „Bear-Option“ hingegen benötigt klare Kostenangaben bezüglich der Abhängigkeit von Anthropic und OpenAI.
Was würde die These untergraben?
Die Einrichtung versagt aus vier konkreten Gründen – jeder dieser Gründe ist mit dem Bericht verbunden.
- Der Umsatz- oder Non-GAAP-EPS liegt außerhalb des vorgegebenen Rahmens.
- Eine schwache Finanzprognose für das Jahr 2027 – bei der die Einnahmenwachstumsraten unter zehn Prozent liegen.
- Verlangsamung in QuickBooks/SMB – oder ein Stillstand bei Credit Karma – das ist der Grund, warum die Preise für QuickBooks/SMB höher sind als die von Adobe.
- Dauerhafte Beeinträchtigung durch KI – mehrfache Kompressionsprozesse: Der Markt behält die Bewertung der Software weiterhin niedrig, auch nach einer „sauberen“ Prüfung. Der Grund dafür ist die strukturelle Angst, nicht die Quartalsbedingungen.
Die ersten drei Probleme sind solche, die das Unternehmen in der nächsten Quartal lösen und beweisen kann. Das vierte Problem ist jedoch ein strukturelles Problem – nämlich dass die Angabe von ~15x immer noch nicht als Schwellenwert gilt, da KI tatsächlich die Wirtschaftsstruktur im Zusammenhang mit der Steuerabwicklung und der Einhaltung von Vorschriften beeinträchtigt. Keine einzige Erklärung kann dieses Problem vollständig lösen; es wird erst über Jahre hinweg gelöst werden können.
Wichtige Punkte für die Investoren
Meine Bewertung ist „Kaufen“, aber mit Bedingungen. Die Reduzierung des Multiplikators von Intuit auf das Niveau von 2022 führt dazu, dass der Umsatz steigt und der Bruttogewinn bei etwa 80% liegt. Diese Asymmetrie ist der Grund, warum ich vor dem Kauf zögerlich bin – ich möchte erst einmal mehr wissen, bevor ich handele. Doch der Anstieg hat einen Teil des Rabatts verbraucht. Die GAAP-Daten für das vierteljährliche Quartal werden daher nicht gut aussehen. Der Plan für das Jahr 2027 ist also nicht vielversprechend. Man sollte die Qualität beim neuen Multiplikator berücksichtigen, die Position so gestalten, dass eine Gewinnunterschiede in jede Richtung überwunden werden können – und ab dem 25. August soll entscheiden, ob es sich um ein 15-faches Franchise mit einem Katalysator handelt oder um ein Multiplikatorniveau, das wieder zum Niveau von 2022 zurückkehrt – denn die KI wirklich die Compliance-Regeln ändert. Die Beweise deuten auf das Erste hin – vorausgesetzt, die Zahlen bestätigen dies.








Kommentare
Noch keine Kommentare