
CoreWeave hat erstmals innerhalb von vier Monaten einen zweiten wichtigen Quantitativen Nutzer angenommen. Das ist ein echter Beweis dafür, dass die Nachfrage nach der AI-Infrastruktur tatsächlich existiert. Die Kapitalstruktur – mit stark negativen freien Cashflows im Vergleich zu zehn Milliarden Dollar an Schuldenfinanzierten Investitionen – ist eine andere Frage. Mit diesem Deal löst das nichts. Urteil: Vorsichtig voranschreiten.
Der Deal löst die Debatte über die Anforderungen aus – nicht die Debatte bezüglich der Bilanz.
Zwei der anspruchsvollsten Computerkäufer weltweit haben innerhalb von etwa vier Monaten mit CoreWeave mehrjährige Cloud-Verträge abgeschlossen – im April die Jane Street, diese Woche hingegen Hudson River Trading. Hudson River Trading ist eine private quantitative Trading-Firma, die etwa 10 Prozent des US-Stockhandelsvolumens abwickelt.2024er Nettoumsatz von fast 8 Milliarden US-DollarBeide bauen ihre nächste Generation von Forschungsplattformen auf CoreWeave Cloud auf.
Die schwache Reaktion des Aktienkurses zeigt uns mehr als genug an, was wir wissen müssen. Die Aktien kosteten zu dem Zeitpunkt der Ankündigung etwa 90 Dollar – also kaum etwas. In den letzten fünf Handelstagen ist der Aktienkurs jedoch um mehr als 15% gesunken. Gleichzeitig ist der Kurs seit dem Start des Unternehmens um etwa 25% gestiegen. Die Investoren haben es einfach ignoriert – und ich glaube, sie taten das aus gutem Grund: Der Bedarf an CoreWeave war nie die entscheidende Faktore. Kurz gesagt: Diese Vereinbarung bestätigt die positive Eigenschaften von CoreWeave – echte Qualität der Mieter, echte Haltbarkeit. Was diese Vereinbarung jedoch nicht löst, ist die Frage bezüglich der Kapitalstruktur des Unternehmens seit seiner Börsengang. Meine Meinung: Vorsichtig vorgehen. Das ist nur Beweis – aber noch keine endgültige Antwort.
Was Hudson River Trading tatsächlich abgeschlossen hat
Die Architektur ist entscheidend. HRT wird seine nächste Generation der quantitativen Forschungsplattform auf Clustern nutzen.NVIDIA Vera Rubin NVL72 und HGX B200Die GPU-Systeme sind mit ihrem eigenen On-Premises-Ökosystem durch die niedriglatente Spectrum-X-Ethernet-Direct-Connect-Verbindung verbunden. Die Arbeitslast besteht aus Trainingsaufgaben und der Entwicklung großskaliger Modelle – also aus dem Bereich, in dem eine Quant-Technologiefirma arbeitet – und nicht aus reinen Inferenzaufgaben. CoreWeave gab keine genauen Zahlen oder einen Laufzeitraum für die Verträge an; Finanzmedien berichten lediglich darüber.Ein Vertrag im Wert von mehreren Milliarden Dollar, der über mehrere Jahre hinweg gültig ist.CoreWeave betrachtet diesen Sieg als einen Durchbruch in der Finanzdienstleistungsbranche. Der Chief Revenue Officer Jon Jones bezeichnet die Finanzdienstleistungen als „eine der anspruchsvollsten Testläufe für Künstliche Intelligenz“.
Es handelt sich dabei um die langlebigste Kategorie von Nutzern, mit denen eine GPU-Cloud arbeiten kann. Dieser Vergleich basiert auf technischen Merkmalen – nicht auf Hype. HRT baut seine Forschungsplattform – seine Modelle, seine Arbeitsabläufe, seine Datenströme – auf der Hardware und dem Netzwerk von CoreWeave auf. Sobald eine missionkritische, Latenzempfindliche Workload auf eine neue Plattform übertragen wird, sind die Kosten für den Wechsel enorm. Da die Berechnungen bereits beim Training beginnen, sind die Einnahmen vorhersagbar – sie hängen nicht vom Verbrauch ab. Hohe Wechselkosten sowie vorhersagbarer Verbrauch sind genau die Eigenschaften, die dazu führen, dass die vertraglich festgelegten Einnahmen langfristig stabil bleiben.
Von einer Geschichte mit einem einzigen Kunden zu einem Portfolio von Mietern
Das ursprüngliche Problem mit CoreWeave war einfach und fair: Bei der IPO wurden in der S-1/A erklärt, dass…Der größte Kunde des Unternehmens machte 62% der Umsätze im Jahr 2024 aus.Von 35 Prozent im Vorjahr ist es jetzt gestiegen – eine Konzentration, die es CoreWeave für kurze Zeit so aussehen ließ, als wäre es ein „Pass-through“-Modell für OpenAI’s Rechenkapazitäten. Eine GPU-Clouds mit einem einzigen Nutzer ist also ein solches Modell: Dabei trägt jemand anderes die Kosten auf sich. Die Diversifizierung, die seit April stattgefunden hat, ist der Gegenbeweis dazu. Es lohnt sich, diese Diversifizierung vollständig darzustellen – schließlich ist das die entscheidende Eigenschaft.
Jane StreetRund 6 Milliarden Dollar wurden investiert.Im April erwarb das Unternehmen eine Beteiligung von 1 Milliarde Dollar an der AI-Cloud-Computing-Firma – zu einem Kurs von 109 US-Dollar pro Aktie.Meta verwendet zusätzlich 21 Milliarden Dollar.Mit CoreWeave hat Anthropic einen mehrjährigen Vertrag abgeschlossen. Zudem verfügte CoreWeave zum Ende des zweiten Quartals über eine Auftragsbestände von 104 Milliarden Dollar bis zum 30. Juni 2026. Dabei werden die mehr als 25 Milliarden Dollar an neuen Aufträgen, die im frühen dritten Quartal von AI-Laboren, Großkonzernen und Unternehmen eingegangen wurden, nicht mitgezählt.
Eine Überprüfung der Ehrlichkeit: Die aktuelle Anteilsschicht von OpenAI an den Einnahmen ist nicht in irgendetwas verifizierbar – nur die Zahl von 62% aus der S-1/A-Dokumentation zur IPO-Phase. Die Theorie der Diversifikation beruht auf dem Umfang der neuen Verpflichtungen und des „Backlog“ – nicht auf einer veröffentlichten Zahl für die aktuelle Konzentration. Ich warte darauf, dass diese Zahl sinkt – das ist ein Warnsignal, aber noch keine Tatsache, auf die man sich stützen kann.
Quant und HFT-Bewohner nutzen genau diese Schwäche aus. Jane Street und Hudson River Trading beginnen beide mit einer intensiven Schulung bezüglich der Modellentwicklung – es handelt sich dabei um anspruchsvolle Aufgaben, die auf die Cloud übertragen werden, aus der On-Premises-Infrastruktur. Die Größe dieser Aufgaben erhöht sich mit zunehmender Modellgröße. Es handelt sich hier nicht um Kunden, bei denen man nach Preisen entscheidet. Zwei der größten quantitativen Unternehmen weltweit können innerhalb von vier Monaten ihre Einnahmen stabilisieren – das ist wirklich eine Risikominimierung, keine oberflächliche Angelegenheit.
Die Einnahmen sind real – und auch der Anstieg des Margins ist real.
Auf den Zahlen zeigt sich, dass die Nachfrage auf allen Achsen konstant bleibt. CoreWeave schloss das Jahr 2024 mit einem Umsatz von 747 Millionen Dollar ab und erzielte bis zum zweiten Quartal 2026 einen Umsatz von 2,575 Milliarden Dollar – ein Anstieg von 113% gegenüber dem Vorjahr. Dies liegt über den von den Analysten erwarteten 2,56 Milliarden Dollar. Auch der Gesamtumsatz des Unternehmens wuchs schrittweise. Der Treiber der Nachfrage ist eindeutig:Die Nachfrage nach speziell für künstliche Intelligenz entwickelten Cloud-Ressourcen übertrifft weiterhin die verfügbare Menge.von Futurum Research.
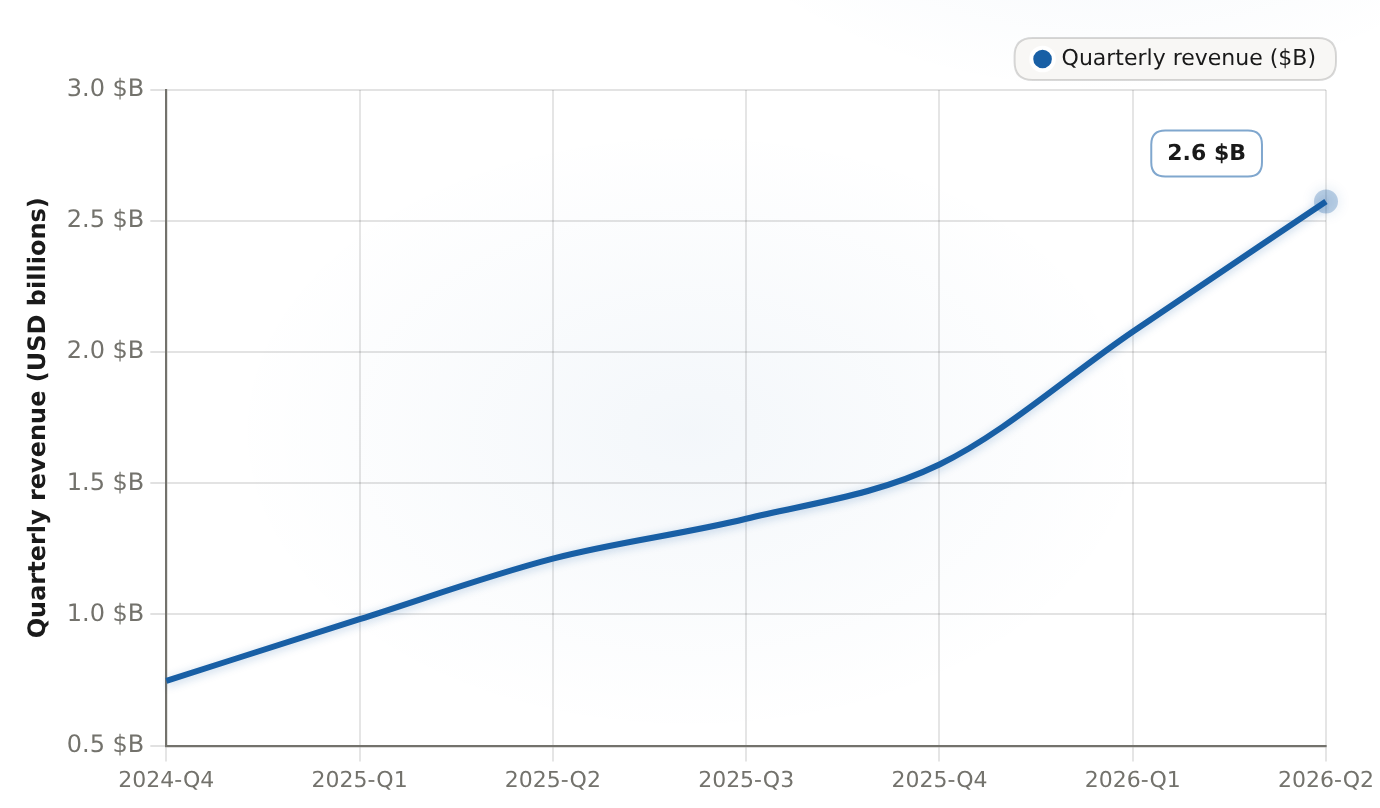
Die Umsätze haben sich im Zeitraum überhaupt verdreifacht. Im Jahr 2026 gab es eine deutliche Beschleunigung der Wachstumsraten – der Umsatz in Q2 2026 betrug 2,575 Milliarden Dollar, was einem Anstieg von 113% gegenüber dem Vorjahr entspricht.
| Periode | Jährliche Einnahmen in Milliarden $ |
|---|---|
| 2024-Q4 | 0.747 |
| 2025-Q1 | 0.982 |
| 2025-Q2 | 1.213 |
| 2025-Q3 | 1.365 |
| 2025-Q4 | 1.572 |
| 2026-Q1 | 2.078 |
| 2026-Q2 | 2.575 |
Die Qualität der Geschäfte verbessert sich um einen gewissen Prozentsatz. Der angepasste EBITDA – also die Gewinne vor Zinsen, Steuern, Abschreibungen und Amortisation – betrug im zweiten Quartal 1,51 Milliarden Dollar. Das entspricht einem Marge von 59 %, gegenüber 62 % im Vorjahr. Der angepasste Betriebsgewinn lag bei 5 %, gegenüber 16 %. Im Quartal entstand weiterhin ein Nettogewinn von 626 Millionen Dollar. Die Umsatztrends sind real – aber die Rentabilität zeigt eine falsche Richtung an. Diese Kombination – das Verdreifachen des Umsatzes während gleichzeitiger Senkung der Margen – ist das Ergebnis einer Organisation, die Wachstum durch größere Größe erzielt.
Die vordere Ansicht behält die gleiche Form. CoreWeave wurde erhöht.Die Jahresüberschussprognose für das Jahr 2026 liegt bei 12,4–13,2 Milliarden Dollar.Die angepassten Betriebsüberschüsse liegen zwischen 960 Millionen und 1,15 Milliarden US-Dollar, während die Investitionen bei 35–39 Milliarden US-Dollar liegen. Eine wichtige Anmerkung: Diese Prognosen stammen von einer sekundären Quelle, nicht direkt aus den offiziellen Berichten über die Erträge. Deshalb betrachte ich diese Prognosen eher als Richtlinien, nicht als feststehende Tatsachen. Doch die Richtlinien – nämlich ein Anstieg der Umsatzgröße um etwa 150 % im zweiten Jahr – zeigen, wie viel des Ergebnisses in der zweiten Hälfte des Jahres 2026 durch Managemententscheidungen beeinflusst wird.

Wo CoreWeave in der Hierarchie der KI-Cloud steht
Zuerst das Positionierungsszenario. Die Hyperscalers – Amazon’s AWS, Microsofts Azure, Google Cloud und Oracls OCI – verkaufen alle AI-Computing-Dienste. Doch CoreWeave verfolgt ein strukturell anderes Modell: Es handelt sich dabei um einen reinen, speziell für AI entwickelten Cloud-Dienstleister ohne allgemeine Funktionen. Zudem hat CoreWeave eine direkte Verbindung zu Nvidias neuestem Chip-Produkt. Oracle ist der direkteste Konkurrent von CoreWeave: Auch dort werden GPUs über OCI verkauft. Das Preis-Verhältnis von etwa 6,1x liegt nahe an dem Niveau der Hyperscalers. Laut der Peer-Screen-Analyse von Ainvest wird CoreWeave mit etwa 6,5x hinterhergezählten Umsätzen und 21x hinterhergezähltem EV/EBITDA gehandelt – also als Unternehmenswert geteilt durch angepasstes EBITDA. Das ist ungefähr der Preis, den der Markt für jeden Dollar Cash-Ergebnisses berechnet. Microsoft liegt bei etwa 11x Umsätzen und 18x, Amazon bei 3,6x Umsätzen und 17x, Alphabet bei 9,3x Umsätzen und 23x.
Der Vergleich, der am meisten aussagt, ist derjenige, der nicht ganz funktioniert: Nebius, die andere öffentliche GPU-Cloud-Anbieterin, wird mit einem Multiplikator von etwa 44x Sales bewertet – sowie mit einem verzerrten Multiplikator von 394x EV/EBITDA. Dieser Multiplikator basiert auf nahezu nullem EBITDA, anstatt auf einem klaren Vergleichsmaßstab. Das sollte man ignorieren. Im Vergleich zu den Großkonzernen ist das Multiplikatorniveau bei CoreWeave mit 21x, während Amazon mit 17x und Microsoft mit 18x bewertet wird. Die Großkonzerne haben solch hohe Multiplikatoren, während sie gleichzeitig den freien Cashflow erzeugen, mit dem sie ihre Investitionen finanzieren können. CoreWeave hat ein vergleichbares Multiplikatorniveau – doch es verbrennt trotzdem Geld. Das entspricht der Situation, in der die Unternehmen noch keine stabile Finanzlage haben.
Allerdings – die Kapitalstruktur ist eine Frage, die dieses Geschäft nicht berührt.
Hier ist der Drehkolben – und hier kann er brechen. CoreWeave leiht viel Geld: Über 10 Milliarden Dollar an unbesicherten Schulden und Konvertiblen im zweiten Quartal, sowie einen Terminobligationenwert von 3,1 Milliarden Dollar, der durch die HPC-Infrastruktur unterstützt wird. Damit werden GPUs und vorverarbeitete Datenzentren gekauft. Die Investitionen sind enorm: Allein im zweiten Quartal sind es 6,4 Milliarden Dollar, in der ersten Hälfte des Jahres 14,1 Milliarden Dollar – für das gesamte Jahr sollen es 35–39 Milliarden Dollar sein. Laut Ainvest beträgt die Nettoverschuldung etwa 29,5 Milliarden Dollar, während TIKR eine andere Schätzung anführt.Die verbleibende Nettoverbindlichkeit beträgt etwa 33 Milliarden Dollar.CNBC berichtete über einen Barmittelwert von 35 Milliarden Dollar. Der Umfang der Angaben variiert je nach Quelle – einige Quellen enthalten auch Leasingverträge und andere Verpflichtungen – doch die Richtung bleibt gleich.
Das entgegenstehende Vermögen ist das…104 Milliarden Dollar an vereinbarten Lieferungen, die noch ausstehen.Aber das Wort „verpflichtende Leistung“ übernimmt eine wichtige Rolle. Der Backlog ist keine tatsächlich erzielten Einnahmen – es handelt sich dabei um verpflichtete Leistungen. Die Umsetzung hängt von der Lieferung von GPUs, der Stromübertragung sowie den Bauzeiten ab. CoreWeave verfügt über etwa 1,5 GW aktive Leistung gegenüber etwa 3,7 GW verpflichteter Leistung – das bedeutet, dass sie eine deutlich größere Kapazität anbieten als sie momentan nutzen kann. Der Cashflow für die letzten zwölf Monate ist mit etwa -13,6 Milliarden Dollar pro Ainvest-Daten ausgegangen.
Setzen wir nun die beiden Teile zusammen. Der Rotor funktioniert genauso gut, solange die gebundenen Verpflichtungen schneller in Umsätze umgewandelt werden, als die durch Schulden finierten Investitionen fällig werden. Er zerstört sich jedoch, wenn die Umwandlung verzögert wird, wenn Mieter ihre Verträge kündigen oder die Verträge geändert werden, oder wenn der Preiskampf die Margen verringert – und die Margen sind bereits zurückgegangen, von 62% auf 59% im adjustierten EBITDA pro Jahr. Mit einem negativen Freifluss von fast 14 Milliarden Dollar gegenüber 35–39 Milliarden Dollar für die Investitionen im Jahr 2026 ist die Verschuldung zu einer Belastung geworden. Die Wettbewerbs信号 kommen auch herein: CNBC berichtet, dass SpaceX seine überschüssige Rechenkapazität verkauft und Meta überlegt, ob sie ihren eigenen Cloud-Dienst startet. Die Nachfrage heute ist nicht das Problem. Das Problem ist, ob das gesamte System vor dem Einfluss der Verschuldung funktioniert.
Was ich beobachte – und was die These untergräbt
Konkrete Warnsignale für die Uhr:
- Das Tempo der Diversifizierung.Neue, langfristige Mieter kommen weiterhin hinzu. Die Frage ist nur: Ob der aktuelle Anteil an OpenAI-Aktien – den es noch keine Überprüfung gibt – tatsächlich sinken wird.
- Laufzeit des Vertrags und die Kombination der GPUs.Die von Vera Rubin vorgegebenen Anforderungen bezüglich intensiver Trainingszeiten sind eher langfristig ausgerichtet. Eine Abkehr von dieser Strategie hin zu variablen Nutzungsbedingungen führt jedoch zu Preisrisiken.
- Aufgeschobene Schuldenfinanzierung und Cash-Runway.Kann das Unternehmen weiterhin die Kosten für den Bau im Wert von mehreren Milliarden Dollar finanzieren – ohne dass es zu einer Reduzierung des Eigenkapitals oder Problemen kommt?
- Ausrichtung der Marge.Eine weitere Viertelstunde mit einem Adjustierten EBITDA von mindestens 59% macht die Situation strukturell – und nicht zyklisch –.
- Capacität im Verhältnis zu den Verträgen.Ob der Unterschied zwischen den etwa 3,7 GW, die abgebaut wurden, und etwa 1,5 GW, die aktuell aktiv sind, rechtzeitig geschlossen wird.
- Umwandlung des Backlog.Ob die 104 Milliarden Dollar zu den versprochenen Umsätzen werden.
Die These wird zerstört, falls einer dieser Faktoren eintritt: eine erneute Konzentration auf einen einzigen Kunden; eine Verringerung der Margen durch Rabatte oder Preiskonkurrenz seitens der Großanbieter; die Unmöglichkeit, von der Nutzenstruktur zu profitieren, wenn der freie Cashflow etwa –14 Milliarden Dollar negativ ist und die jährlichen Investitionskosten 35–39 Milliarden Dollar betragen; Störungen in der GPU-Produktion im Zusammenhang mit dem Zeitplan von Vera Rubin; oder die Aufhebung sowie Umgestaltung der vertraglich festgelegten Verpflichtungen.
Wohin geht das Kapital von hier aus?
Langfristig gesehen bleibt meine Ansicht unverändert: CoreWeave befindet sich auf der richtigen Seite des Übergangs zu einer speziell für künstliche Intelligenz entwickelten Cloud-Infrastruktur. Die anspruchsvollsten Kunden weltweit sind mit CoreWeave verbunden – und die Nachfrage nach dieser Lösung bestätigt dies deutlich. Das ist also klar.
Aber das Rückzahlungsprofil ist jetzt wieder auf eine perfekte Umsetzung der durch Schulden finanzierten Investitionen ausgerichtet. Der Markt bewertet diese Perfektion bereits mit 21x EV/EBITDA. Die Frage ist nicht, ob CoreWeave weiterhin wichtig bleibt. Es geht vielmehr darum, ob die Kapitalstruktur es ermöglicht, dass die 104 Milliarden Dollar hohe Überkapitalisierung vor dem Moment, in dem die Verschuldung zum stärksten Hindernis wird, abgebaut werden kann – und kein einziger Mietvertrag, auch nicht jener von Hudson River Trading, kann diese Frage beantworten. Ich würde keine Positionen zu diesen Nachrichten hinzufügen – und auch nicht vor dem Moment, in dem das Nettoverschuldungsniveau schneller ansteigt als der Umsatz oder die Marge nicht mehr sinkt. Es handelt sich dabei um einen Unternehmen, den man in kleinem Umfang halten sollte und gegenüber der oben genannten Watchlist neu bewerten sollte – nicht um ein Unternehmen, das man unbedingt kaufen sollte.








Kommentare
Noch keine Kommentare