
Die Börse hat diese Woche Marvell als Nachrichtenthema gehandelt. Die Aktie…Etwa 8 Prozent der Anwender erreichten das Ziel in einer einzigen Sitzung am 18. August.Bei der Ankündigung des Google-Warrant-Deals am 19. August stieg der Kurs um etwa 6%. Ein Tag später erhielt Marvell wiederholte Angebote von Stifel und William Blair. Der Aufruhr betrifft jedoch nicht das richtige Thema. Der Deal löst lediglich die Frage bezüglich der Eignung von Marvell im Markt für Custom-Silicon-Produkte. Es wird nichts über den Preis gesagt – und der Preis ist ja das eigentliche Problem: Am 20. August lag der Preis bei etwa 241,95 Dollar. Damit hat Marvell die höchsten Preise unter den drei Unternehmen im Bereich AI-Silicon-Hardware erreicht – nach einer Steigerung von 185% seit dem letzten Jahr.
Kurz gesagt: Es geht nicht mehr darum, ob Marvell den Übergang zum Standard-Silikon erfolgreich bewältigt. Es geht vielmehr darum, ob der Förderprozess von 2027 bis 2028 ausreichend schnell zu erzielten Einnahmen führt, um ein Unternehmen, das bereits die entsprechenden Bedingungen erfüllt hat, noch zu schlagen.
Was das Google-Warrant wirklich ist
Beginnen wir mit den Mechaniken – schließlich sind sie es, die das Zeitfenster festlegen. Marvell gab Google einen Beschluss, um bis zu 12,18 Milliarden Dollar an seine Aktien zu kaufen.58.970.907 Aktien zu einem Preis von 206,58 Dollar – die Kaufziele erstrecken sich bis zum Jahr 2033.Eine Warrant ist eine Option, die Google erhalten hat, um Anteile zu kaufen – zu einem festen Preis. Sie dient sowohl als Quelle für neue Gelder als auch als Anreiz: Je mehr Google bestimmte Chips kauft, desto mehr wert sind diese Anteile. Es handelt sich dabei um ein Signal für die Größe der Beziehung zwischen Google und den Kunden, nicht um einen Einnahmeposten.
Das Abkommen umfasst das, was Google als Teil des TPU-Ecosystems bezeichnet – TPUs, also Tensor Processing Units, sind Google’s eigene AI-Akkumulatorlinie. Dazu gehören auch AI-Inference-Akkumulatoren, Speichersteuerungen, Netzwerkinterfacesteuerungen sowie Prozessoren, die AI-Modelle ausführen. Analysten schätzen…Potenzielle kumulierte Einnahmen betragen etwa 120 Milliarden Dollar bis zum Jahr 2033.Und das hängt davon ab, ob Google seine Kaufziele jährlich erreicht. Dabei wird die Zeitdauer des Design- und Qualifizierungsprozesses in Jahren gemessen – nicht in Quartalen. Der wichtigste Einkommensanteil von Google entsteht im Jahr 2028 – nicht in diesem oder nächstem Quartal.
Das ist der strukturelle Aspekt, der oft übersehen wird. Google hat seit einem Jahrzehnt fast ausschließlich mit Broadcom zusammen an der Entwicklung von speziellen Silicon-Elementen gearbeitet. Diese Zusammenarbeit wurde sogar im April 2026 erweitert. Die Integration von Marvell ins TPU-System unterbricht diese Exklusivität – es geht also um einen Unternehmen, das nach speziellen Silicon-Elementen sucht, und nicht um ein Unternehmen, das offiziell Teil des größten inhouse-Accelerator-Programms ist – und zwar nicht des von Nvidia.
Custom-Silicon beeinträchtigt die GPU der Händler.
Der größere Rahmen ist wichtig zu erwähnen – schließlich ist das der Grund, warum diese Varianten überhaupt existieren. Der Markt verlagert sich von den herstellereigenen GPUs – den Acceleratoren, die Nvidia als fertige Produkte verkauft – hin zu maßgeschneiderten Siliconbausteinen, die von den Großkonzernen gemeinsam mit externen Partnern entwickelt werden, um Kosten und Energieverbrauch zu reduzieren. Google, Amazon und Microsoft führen alle solche Programme durch. Die fünf größten US-Cloud- und AI-Anbieter sind sich zusammengesteckt, um dies zu tun.Rund 660 bis 690 Milliarden Dollar für die Investitionen im Jahr 2026.Fast das Doppelte der Werte von 2025.
Unter diesen Ausgaben beträgt der Markt für kustome KI-ASICs im Jahr 2026 etwa 43,8 Milliarden Dollar.Es wird erwartet, dass der Wert bis 2035 etwa 308 Milliarden Dollar erreichen wird.Ein CAGR von ~24%. Nvidia besitzt immer noch etwa 70% des Marktes für AI-Akkumulatore. Diese Marktanteil wird voraussichtlich abnehmen, da die großen Anbieter ihren eigenen Siliziumprodukten zugreifen werden.
Die Struktur, durch die diese Programme ablaufen, ist im Grunde ein Duopol. Broadcom besitzt dabei die Oberhand.Schätzungen zufolge ist etwa 70% der Entwicklung von benutzerdefinierten AI-Chips damit verbunden.Mit etwa 10,8 Milliarden Dollar an Quartalsumsätzen im Bereich KI ist Marvell in der Regel nur ein Achtel der Umsatzmenge von Broadcom im Bereich maßgeschneiderter Silicon-Einheiten. Das macht den Google-Deal so bedeutend: Es verwandelt Marvell von einem „Pendant“ von Broadcom zu einem etablierten Unternehmen – das ist der Grund, warum die „bullische Szenario“-Theorie kaum verteidigt werden muss. Die Wall Street verstand zumindest die Richtung: Broadcom fiel um etwa 5% am selben Tag, und der Markt interpretierte diesen Verlust als Folge der Transfers von Marvell.
Das Scoreboard ist real – aber die Rampen dienen nur als Orientierungshilfe.
Die Grundlagen hinter diesen Anfragen sind echt. Marvell hat berichtet.Die Umsatzeinnahmen im ersten Quartal 2027 betragen 2,418 Milliarden US-Dollar.Ein Anstieg von 28% im Vergleich zum Vorjahr. Die Einnahmen aus den Data-Center-Produkten lagen bei 1,833 Milliarden Dollar – ein Anstieg von 27% und 76% im Vergleich zum Vorjahr. Das EPS bezogen auf die non-GAAP-Kriterien betrug 0,80 Dollar. Der CEO Matt Murphy gab an, dass es „außergewöhnliche Aufträge im Bereich Künstliche Intelligenz“ gebe. Der Q2-Finanzbericht für das Jahr 2027 zeigt…Rund 2,7 Milliarden Dollar zum Mittelpunkt – ein Anstieg von 35% gegenüber dem Vorjahr.Mit einem EPS von 0,93 non-GAAP-Werten erwartet die Leitung, dass die Umsätze jede Quartal bis zum Jahr 2027 weiter zunehmen werden. Die nächste Zusammenfassung wird am 27. August veröffentlicht.
Jetzt ist die Stelle, die sorgfältig markiert werden muss. Die Verwaltung hat ihre Jahresziele deutlich erhöht.Etwa 11,5 Milliarden Dollar für das Jahr 2027.Und es wurde ein Ziel von etwa 16,5 Milliarden Dollar für das Jahr 2028 festgelegt – gegenüber dem vorherigen Ziel von 15 Milliarden Dollar. Es wird erwartet, dass der Geschäft mit personalisierten Chips…Über 10 Milliarden im Haushaltsjahr 2029Die Beträge im Haushaltsjahr werden von Sekundärländern angegeben und wurden nicht gegenüber den offiziellen Unterlagen überprüft. Sie sollten daher als Richtlinien und Ziele der Unternehmen angesehen werden – nicht als tatsächliche Ergebnisse.
Marvells jährliche Einnahmen: Tatsächliche Zahlen für das Fiskaljahr 2026, Prognosen für das Fiskaljahr 2027, Zielwerte für das Fiskaljahr 2028
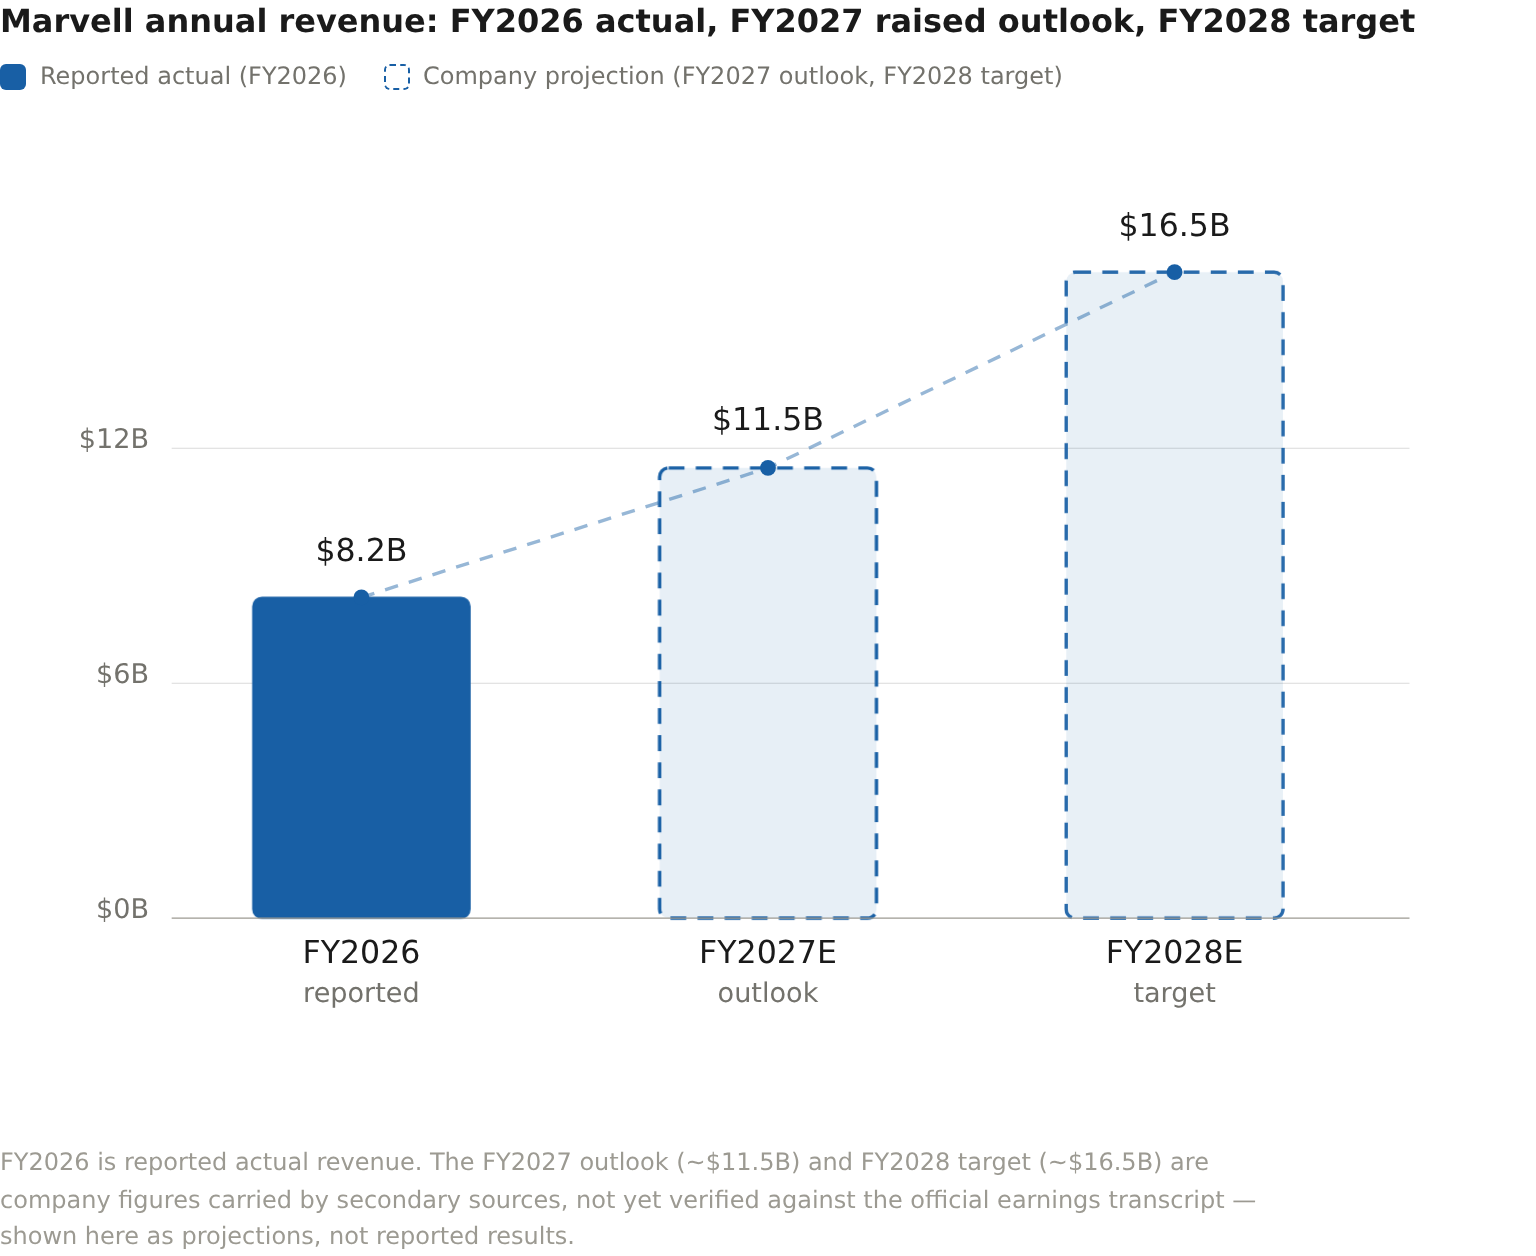
Im FY2026 wurden die tatsächlichen Umsätze angegeben. Die Prognosen für den FY2027 (~11,5 Mrd. $) und das Ziel für den FY2028 (~16,5 Mrd. $) sind Daten der Unternehmensquellen, die noch nicht mit den offiziellen Ergebnisberichten verifiziert wurden – sie stellen daher nur Prognosen dar, keine tatsächlichen Ergebnisse.
| Finanzjahr | Einnahmen (USD B) | Status |
|---|---|---|
| FY2026 | 8.195 | Berichtete tatsächliche Zahl |
| FY2027E | 11.5 | Höhere Perspektiven – Unternehmensziele |
| FY2028E | 16.5 | Zielunternehmen (Firma; Kapital von ca. 15 Milliarden US-Dollar) |
Der Unterschied zwischen dem gemeldeten Quartal und den vorhergesagten Jahren ist das eigentliche Thema der Diskussion. Die tatsächliche Basis ist bereits in Bewegung – sie ändert sich ständig.8,2 Milliarden Dollar an Einnahmen für das Jahr 2026Ein Anstieg von 42% im Vergleich zum Vorjahr. Die oben angezeigte Grafik zeigt, dass die Managemententscheidungen darauf hindeuten, dass die Umsätze innerhalb von zwei Jahren etwa verdoppelt werden können – und das unterstützt durch…Mehr als 20 multigenerationelle XPU- und XPU-Attachment-Sockeln gewonnen.Es gibt bereits mehrere XPUs im Produktionsstatus. XPUs sind die speziellen Acceleratoren der Hyperscaler. XPU-Attach wiederum umfasst das dazugehörige Silizium – also Speicher, Netzwerke und Kommunikationssysteme –, das an diese Acceleratoren angeschlossen wird. Wenn es funktioniert, ist es der schnellste Weg, um in diesem Trio zu wachsen. Wenn es jedoch nicht funktioniert, ist es der schlechteste Weg.
Wall Street hat seine Position bestätigt – und der Preis spiegelt das bereits wider.
Die Anrufe bezüglich der Maßnahmen dieser Woche sind keine Bestätigungen, sondern nur Bestätigung von bereits bestehenden Maßnahmen. Tore Svanberg von StifelWiederholte Kaufempfehlung für den 20. August mit einem Preisziel von 350 $Rund 47,5 Prozent Aufwärtsbewertung gegenüber dem Preis von $237 am vorvertragsmäßigen Geschäftstermin. Sebastien Naji von William Blair wiederholte denselben Kaufempfehlungen am selben Tag und betonte, dass Marvell seine Rolle im TPU-Geschäft von Google bis zum Jahr 2033 ausbauen wird. Die durchschnittliche Schätzung für die nächsten drei Monate ist „Kaufempfehlung“ – 23 Ankaufsvorschläge und 5 Halten-Strategien, mit einem Durchschnittspreis von $274,04.

Ich treffe keine Entscheidungen aufgrund von Preisziele – das sind nur Meinungen. Dieses Beispiel zeigt, warum das so ist. Stifels Preis von 350 Dollar liegt 76 Dollar über dem Konsenswert von 274 Dollar. UBS…Die Preisziele wurden am 17. August von 340 auf 300 Dollar gesenkt.Zwei Tage vor dem Abschluss der Transaktion. Die Verteilung der Mengen zeigt, dass niemand weiß, wie viel dieser „Ramp“ wert ist. Die Ziele geben an, was das Preisniveau beträgt – und das Preisniveau wird bereits diskutiert.
| Ticker | Firma | TTM-P/E | TTM P/S | EV/EBITDA |
|---|---|---|---|---|
| MRVL | Marvell | 84x | 24x | 80x |
| AVGO | Broadcom | 59x | 23x | 43x |
| NVDA | Nvidia | 33x | 21x | 31× |
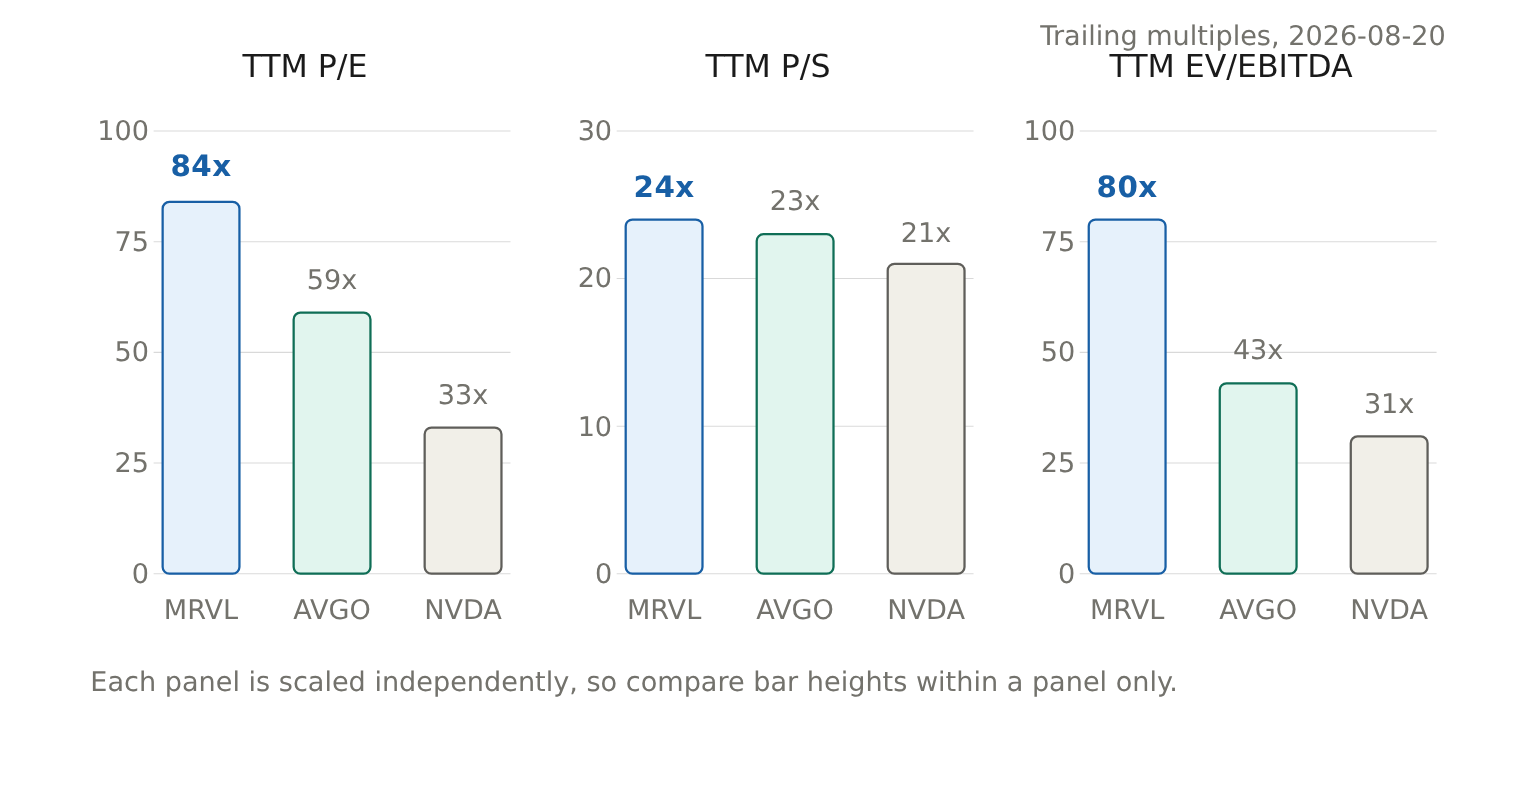
Laut dem Peer-Snapshot von Ainvest wird Marvell mit etwa 84-fach den vergangenen Gewinnen, etwa 24-fach den vergangenen Umsätzen und fast 80-fach dem EV/EBITDA bewertet – also dem Unternehmenswert im Verhältnis zum operativen Cashgewinn. Im Vergleich dazu liegt Broadcom bei etwa 59-fach P/E und etwa 43-fach EV/EBITDA. Nvidia wiederum hat eine Bewertung von etwa 33-fach P/E und 31-fach EV/EBITDA. Das ist die höchste Bewertung unter den drei Unternehmen. Aus Analystenperspektive lässt sich sagen, dass eine Schätzung für die Zukunft etwa…~49x Kalender-2026 und ~33x Kalender-2027-ErgebnisseDas ist die einzige Möglichkeit, dass das Sinnvoll ist – die mehreren Gewinne müssen etwa so schnell erreicht werden wie die Einnahmen. Der Aktie ist es bisher gelungen, 185% zu steigen. Doch der Kurs liegt immer noch etwa 27% unter dem Höchstwert von 329,88 Dollar – auch nach dem Anstieg. Vor dem Deal fiel der Kurs um etwa 8% innerhalb eines Tages. Das ist das Profil einer überfüllten Position, bei der der Preis auf der Grenze liegt.
Allerdings ist die Sicherheit nur dann gegeben, wenn der Rampenanlegepunkt funktioniert.
Hier trennt sich die Theorie von der Praxis. Alles, was die Bullen wollen, liegt jenseits der langfristigen Umsetzung.
Die Fehlermöglichkeiten sind spezifisch. Googles Programm könnte scheitern – die Herstellung von Spezial-Chips erfordert Jahre langes Zeiträume. Die Einnahmen aus dem Materialsektor werden erst gegen 2028 erwartet, wodurch vielen Aspekte des Geschäftsverlaufs eine Belastung entsteht. Google könnte auch mit Broadcom zusammenarbeiten – das ist seit jeher der übliche Weg. Dadurch bleibt Broadcoms Kontrolle bei 70 Prozent Anteil an den AI-Einnahmen und 10,8 Milliarden US-Dollar pro Quartal. hyperscaler könnten mehr Designaufgaben intern erledigen oder Nvidias Pläne könnten ausreichend gut sein, um die Projekte zu verzögern. Falls die Entwicklung bis 2027/2028 nicht erfolgreich ist, werden die höchsten Gewinnmargen der drei Unternehmen sinken, ohne dass es Ergebnisse gibt, die diese Verluste ausgleichen können.
Die optimistische Tendenz ist genauso konkret: Die Einnahmen aus der KI-Entwicklung nehmen zu; die Erfolge bei XPU und XPU-Attach-Sockets werden in offiziellen Einnahmen umgewandelt. Das nächste Ereignis sowie das Investor-Day am 6. Oktober bestätigen, dass dieser Anstieg tatsächlich stattfindet. Auf diesem Weg wird der Preis durch den Gewinnwachstum entlastet – nicht durch einen Preisrückgang. Das nächste Ereignis ist die erste Bezeugung dafür.
Das Urteil ist die Zeit, und die Zuweisung folgt darauf.
Die Nachfrage ist nicht das Problem – und die These auch nicht. Ich glaube, dass das Google-Gesetz den Streit um das Duopole der Custom-Silicon-Produkte von „Broadcom oder nichts“ auf „Broadcom und Marvell“ verschiebt. Und Marvell steht auf der richtigen Seite der AI-Infrastruktur-Transition. Das ist geklärt.
Der Kaufpreis für die Calls wurde das ganze Jahr über mit dem Margin bewertet. Bei etwa 242 Dollar, inklusive den höchsten Kursen des „AI-Silicon-Trios“, bedeutet das einen Anstieg von 185% seit dem letzten Jahr. Der größte Einnahmequellenpunkt wird voraussichtlich gegen 2028 erreicht. Das Hinzufügen neuer Kapitalmengen bedeutet also, eine Art „Ramp“ zu bezahlen – eine Ramp, die als Zielsetzung oder Strategie gilt, nicht als tatsächliche Einnahme. Die Frage ist nicht, ob Marvell weiterhin wichtig bleibt – sondern ob dieser Einstiegspreis immer noch besser ist als der der anderen Akteure im AI-Bereich. Meiner Meinung nach ist eine vollständige Neubewertung auf diesem Niveau eine Art „Aufkauf von Ergebnissen, bevor die Beweise vorliegen“.
Mein Framework beruht auf der Ausführungszeit – nicht auf der Überzeugung. Ich würde nicht mit den höchsten Multiplikatoren des Unternehmens handeln; ich würde abwarten, bis die Veröffentlichung am 27. August und das Investor Day am 6. Oktober erfolgen, um sicherzustellen, dass die Prognosen für das laufende Geschäftsjahr tatsächlich in den offengelegten Umsätzen widergespiegelt werden. Die Aktionäre sollten dieselben Beweise erwarten – schließlich geht ein Aktie so schnell zurück, wenn die Prognosen nicht eingehalten werden. Die Bedingungen für einen Rückgang sind klar definiert: Die Umsätze durch AI verlangsamen sich, das Google-Projekt versagt oder wird wieder zu einem Programm mit zweifarbigen Quellen, oder die Prognosen für das Geschäftsjahr 2027–2028 werden nicht erfüllt. In allen diesen Fällen hat das Aktienkursmultiplikator keinen Ausweg mehr als ein Rückgang. Der Zeitrahmen ist wichtiger als der Preiszielwert: Das Google-Projekt zahlt bis zum Jahr 2028 – und dieser Preis setzt bereits die Umsätze des Jahres 2028 voraus.








Kommentare
Noch keine Kommentare