
Es gibt eine klare Möglichkeit, den Kurs von Freeport-McMoRan (FCX) zu interpretieren – und zwar so: Der Preis für Kupfer liegt auf einem Rekordniveau. Somit ist auch der wichtigste Produzent von Kupfer auf einem Rekordniveau. Jeder, der diese Waren besaß, besaß auch die Aktien dieser Gesellschaft. Das Problem ist jedoch, dass die Zahlen nicht so verlaufen, wie man es eigentlich erwarten würde. FCX hat im vergangenen Jahr um etwa 49% zugelegt, während der Kupferpreis nur um etwa 14% gestiegen ist. In den letzten fünf Handeltagen hat die Aktie um etwa 14% zugelegt, während der Kupferpreis praktisch unverändert blieb. Eine Aktie kann ihren Grundpreis nicht allein durch pure Beta-Beziehung verdoppeln. Das geschieht erst dann, wenn der Markt etwas kauft, das der Kupferpreis allein nicht erklären kann.
Was der Markt kauft, hat einen Namen, eine Mine und eine Zeitlinie: Grasberg in Indonesien – sowie die Einnahmen, die diese Mine im Jahr 2027 liefern soll. Der Rekordpreis ist dabei eine Vorauszahlung für diesen Anstieg – zusätzlich zu einem Kupfermarkt, der bereits auf Rekordniveaus liegt. Diese Kombination erklärt das Aufwärtsgeschäft – und auch, warum die Besitzer jetzt eine andere Entscheidung treffen müssen als die neuen Käufer.
Der Zeiger: Ein Kupferminer, der das Kupfer dreimal schneller abbauen kann.
Laut den Daten von Ainvest schloss Freeport am 21. August 2026 bei einem Rekordwert von ca. 75,80 Dollar ab. Gleichzeitig erreichte der Kurs innerhalb des Tages einen Höchstwert von 77,33 Dollar. Das Wertsteigerungsrate beträgt 49,4% seit Jahresbeginn, 74,8% in den letzten zwölf Monaten und 14% in den letzten fünf Handeltagen. Die Gewinne in den letzten 20 Tagen betragen rund 21%. Der Copper-Proxy – das CPER-Fonds, das die Copper-Futures statt die Aktien von Bergbauunternehmen trackt – hat ebenfalls eine Wertsteigerung von 14,3% seit Jahresbeginn und 43,4% in einem Jahr erzielt. In den gleichen fünf Tagen blieb der Kurs jedoch stabil.
Dieser Unterschied – bei dem der Minenbetrieb die jährlichen Gewinne des Kupfers mehr als verdreifacht, während der Kupferpreis in einer Woche um 14% steigt, während der Kupferpreis unverändert bleibt – ist das Ergebnis einer spezifischen Preisgestaltung eines Unternehmens, nicht eine Preisgestaltung des Rohstoffs selbst. Der Markt zahlt nicht mehr für denselben Zeitraum; er vergibt einen Bonus für eine bestimmte Zukunftseinkommensmenge, die noch nicht erzielt wurde. Das geschieht sehr schnell: Die meisten der 20-Tage-Bewegungen ereigneten sich in den letzten fünf Handelstagen. Eine solche Aufwärtsbewegung ist nur so sicher, wie die Zukunft, gegen die diese Einkommen bewertet werden.
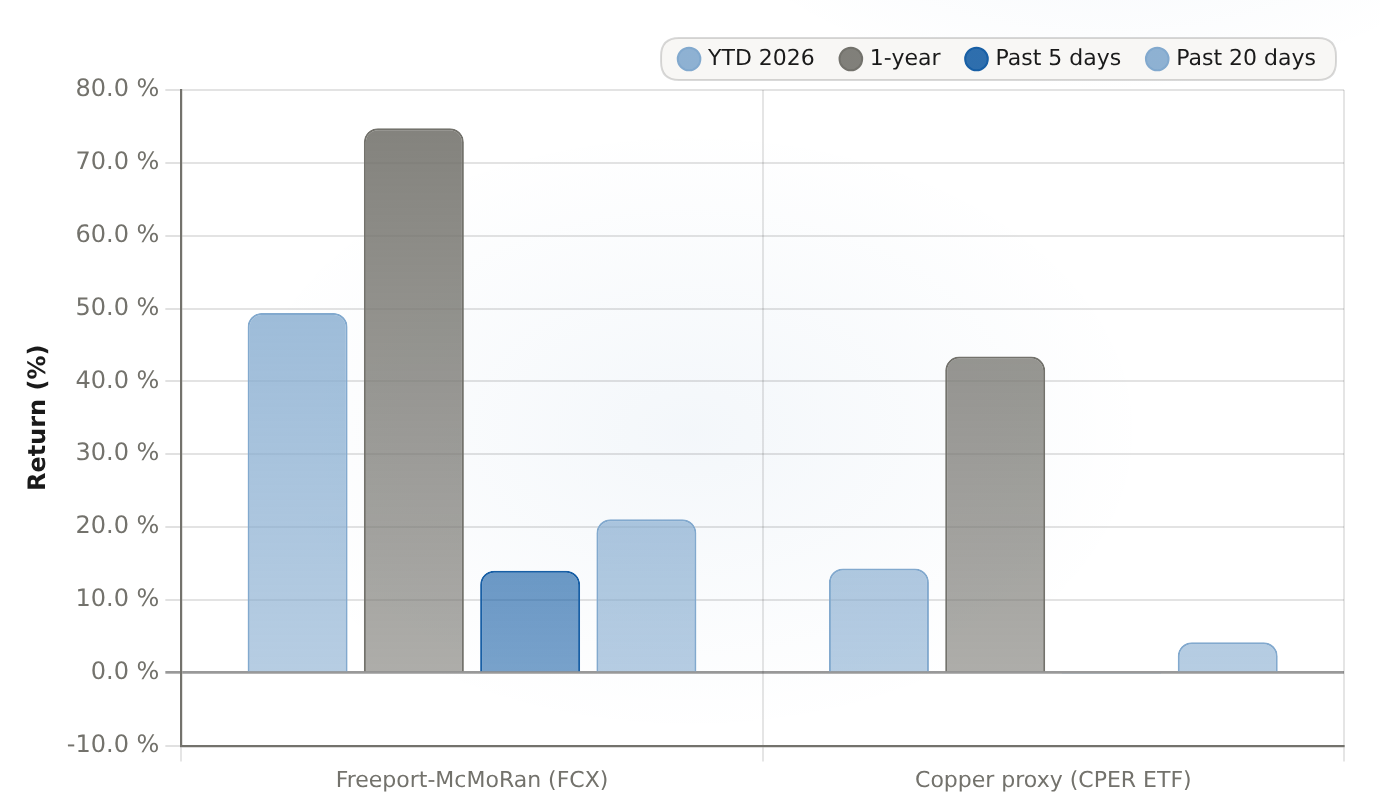
FCX hat das Ertragswachstum von Copper im Jahr 2026 etwa verdreifacht und in den letzten fünf Sessions um etwa 14% gestiegen. Dabei blieb der Copper-Proxy hingegen weitgehend stabil. Die 5-Tage- und 20-Tage-Divergenz zeigt deutlich, dass dieses Wachstum ein spezifisches Wertaufschlag des Unternehmens ist – nicht ein Effekt von Copper-Beta.
| Entität | YTD 2026 (%) | 1 Jahr (%) | Geschichte der letzten 5 Tage (%) | Vor 20 Tagen (%) |
|---|---|---|---|---|
| Freeport-McMoRan (FCX) | 49.4 | 74.76 | 14 | 21.09 |
| Copper Proxy (CPER ETF) | 14.32 | 43.4 | -0.13 | 4.2 |
Was der Markt tatsächlich kauft: Der Grasberg-Trägheitwert.
Die konkrete Zukunft betrift die unterirdische Abbauaktion von Grasberg – eine Methode des Bergbaus mit hohem Volumen und niedrigem Kostenaufwand. Dabei wird der Erzblock unter seinem eigenen Gewicht zerstört. Der „Odometer“ wurde hier mehrmals neu eingestellt. Ein Hochwasser im Jahr 2025 störte die Aktion. Freeport…Es wurde als „Force Majeure“ angesehen, wenn die Lieferungen aus dem Grasberg Block Cave-Minenfeld nicht erbracht werden konnten.– Eine gesetzliche Anordnung, die eine Unternehmen von den Lieferverpflichtungen entlastet, die es nicht erfüllen kann. Danach wurde der Output bis zum Jahr 2026 unter der Kapazität ausgegeben. Im April entschied die Verwaltung…Die Jahresprognose für Kupfer wurde auf 3,1 Milliarden Pfund gesenkt.Die Menge an Gold wurde auf 650.000 Unzen reduziert. Das Aktienkursfälle um 12,6% am Tag der Veröffentlichung.
Diese Enttäuschung ist jedoch der Grund dafür, warum der Markt jetzt für diese Mechanismen bezahlt muss. Die Verwaltung kann nur etwa 65 Prozent der Kapazität von Grasberg in der zweiten Hälfte des Jahres 2026 nutzen – die volle Kapazität wird erst Ende 2027 erreicht sein. Zudem werden in dem Jahr 2027 weitaus höhere Einnahmen aus Kupfer und Gold erzielt werden. Wenn man eine wieder aufbauende Mine mit einem fast rekordhohen Kupferpreis verbindet, dann entsteht das Maximum an Einnahmen – also das Jahr, in dem die Produktionsmenge und der Preis zusammen steigen. Deshalb ist die zweite Hälfte der Jahre 2026 und 2027 der entscheidende Zeitpunkt für die Entwicklung der Zahlen.
Da der Markt bereits mit dem Kauf von Aktien für das Jahr 2027 begonnen hat, ist die Risikoquelle asymmetrisch. Das Forward-Multiple ist überhöht – nicht weil die aktuellen Erträge so gut sind, sondern weil man davon ausgeht, dass die Erträge weiterhin steigen werden. Dasselbe Mechanismus wirkt auch auf die andere Seite: Ein Rückgang bei Copper oder eine weitere Entwicklung an Grasberg – oder irgendwo in der indonesischen Produktionskette – führt dazu, dass das Multiple bereits zu einem hohen Wert ansteigt. Es gibt außerdem eine kurzfristige Bedrohung für die Produktion: Die Gresik-Anlage von PT Smelting, die etwa 342.000 Tonnen Jahresproduktion an Kathoden herstellt und zu 66 Prozent von Freeport Indonesia gehalten wird, wurde seit dem 8. August wegen Schäden am Ofen stillgelegt. Die Wiederinbetriebnahme der nahegelegenen Manyar-Smeltung wurde jedoch erst Ende August möglich. Eine verspätete Wiederinbetriebnahme ist ein solches Problem, das besonders schmerzhaft ist – schließlich betrifft es 37 bis 48 Mal mehr als bei einem normalen Multiple.
Das Kupfervorhangmaterial ist echt – und zeigt eine Tendenz zum Rückgang.
Alles dieses funktioniert nur, wenn Kupfer die Aufgabe übernimmt. Der Kupferpreis liegt nahe an den Rekordwerten – und das aus strukturellen Gründen, nicht aus spekulativen. Im August wurden die drei Monate alten Kupferprodukte auf der LME bei etwa 14.100 US-Dollar pro Tonne gehandelt.Im späten Januar 2026 erreichte der Preis etwa 14.527 US-Dollar pro Tonne.Derselbe Metalltyp kostete erst im Dezember 2025 12.000 US-Dollar pro Tonne. Unter diesem Preis verbirgt sich eine echte Belastung: ein Verbot der Exporte von Konzentraten aus DR-Kongo, die chilenische Produktion liegt bei etwa 5,5 Millionen Tonnen – gegenüber einem Ziel von 6 Millionen Tonnen. Zudem sind die Kosten für die Verarbeitung des Konzentrats sehr niedrig. Der Jahresstandard für das Jahr 2026 wird auf Null festgelegt.Die Lagerbestände wurden über 42 Tage lang abgebaut – bis auf etwa 205.000 Tonnen.Und ein Cash-to-3-Monats-Spread auf einem fünfjährigen Höchstwert – eine Struktur, die als „Backwardation“ bezeichnet wird. Dabei wird das aktuelle Metall zu einem Preis über dem Preis für den zukünftigen Lieferungstermin angegeben. Das ist das klassische Zeichen einer physischen Knappheit. Die Analysten prognostizieren weiterhin Defizite im Markt bis zum Jahr 2027. Die IEA schätzt, dass…30% Nachfrageunterschreitung bis 2035auf dem angekündigten Pipeline-Plan.
Hier ist der Gegengewicht: Der Markt hat bereits einen großen Teil davon bezahlt. BMI Research prognostiziert weiterhin für das gesamte Jahr 2026 eine durchschnittliche Preis von etwa 13.500 US-Dollar pro Tonne – das ist unter dem aktuellen Preis. Der Kupferpreis muss nicht einbrechen, damit FCX seine Preise senken kann. Eine Rückkehr zu diesem Durchschnitt anstatt zu neuen Rekordpreisen verringert den Preis, auf dem die Rekordpreise beruhen.
Die angegebenen Zahlen sind solide – aber zu gering im Verhältnis zum Preis.
Der Bericht für das zweite Quartal, der am 23. Juli veröffentlicht wurde, zeigte eine saubere Übersicht der tatsächlichen Zahlen nach den eigenen Angaben des Unternehmens: Umsatz von 7,03 Milliarden US-Dollar, Nettogewinn von 984 Millionen US-Dollar, Gewinn pro Aktie von 0,74 US-Dollar.710 Millionen Pfund Kupfer123.000 Unzen Gold und 25 Millionen Pfund Molybdän. Ich vermeide es bewusst, etwas wie „Erfolg“ oder „Fehlschlag“ zu verwenden – die Datenlage stimmt nicht überein, was die vorab angegebenen Prognosen tatsächlich waren. Einige Daten geben eine viel höhere Prognose an als die gemelten Zahlen. In einer früheren Vorhersage wurde eine Prognose von fast 0,60 $ pro Gewinnrendite angegeben. Die ehrliche Zusammenfassung sind also die tatsächlichen Zahlen – keine Überraschungen.
Das Finanzprofil ist wirklich gut – unabhängig von den Preisen. Die Nettoverschuldung beträgt etwa 5,3 Milliarden US-Dollar, während die Cashmittel etwa 4,1 Milliarden US-Dollar betragen. Der operativen Cashflow liegt bei etwa 5,9 Milliarden US-Dollar, während die Kapitalausgaben etwa 4,0 Milliarden US-Dollar betragen. Damit bleibt etwa 1,9 Milliarden US-Dollar freies Cashflow. Die Dividenden wurden bereits sieben Jahre in Folge gezahlt, wobei der Ausschübeanteil etwa 31,5 Prozent der Umsatzrendite beträgt. Außerdem hat das Unternehmen…Etwa 55,4 Millionen Aktien wurden für etwa 2,2 Milliarden US-Dollar zurückgekauft.Seit Ende 2021. Die eigene Prognose der Unternehmensleitung für das Jahr 2029: 37,4 Milliarden Dollar Umsatz und 6,4 Milliarden Dollar Nettoerträge. Das erfordert eine jährliche Umsatzwachstumsrate von etwa 12 Prozent – genau die Wachstumsrate, die heute bereits vorweggenommen wird.
Es handelt sich um ein robustes und gut geführtes Metallunternehmen. Ich würde nicht gegen das Unternehmen wetten. Doch Robustheit ist nicht gleichbedeutend mit Wert – und diese beiden Begriffe werden hier zu einem falschen Verhältnis zusammengeführt.
Die Bewertung hat den Rest der Gruppe zurückgelassen.
Mit einem Marktkapitalisierung von etwa 108,9 Milliarden Dollar handelt FCX bei einem Multiplikator von fast 37 Mal den vergangenen Gewinn – und etwa 48 Mal den zukünftigen Gewinn für die nächsten zwölf Monate. Beide Werte zeigen, welches Ausmaß an Wachstumspotenzial eine Firma hat – nicht das, was für einen zyklischen Unternehmen typisch ist. Die Vergleichswerte zeigen deutlich, dass BHP bei einem Multiplikator von fast 25 Mal den Gewinn liegt – sowie bei einem Multiplikator von 7,5 Mal EV/EBITDA. Das ist ein Multiplikator, der unabhängig von der Kapitalstruktur ist. Rio Tinto handelt mit einem Multiplikator von fast 11 Mal den Gewinn und 6,9 Mal EV/EBITDA – wobei die Rendite 4,45% beträgt. Teck liegt bei fast 19 Mal den Gewinn. Nur Southern Copper weist noch einen höheren EV/EBITDA auf – etwa 18 Mal. Mit 12,6 Mal ist Freeport das teuerste Unternehmen in der Gruppe – doch das liegt vor allem an den Wachstumsaussichten, nicht an den Erträgen.
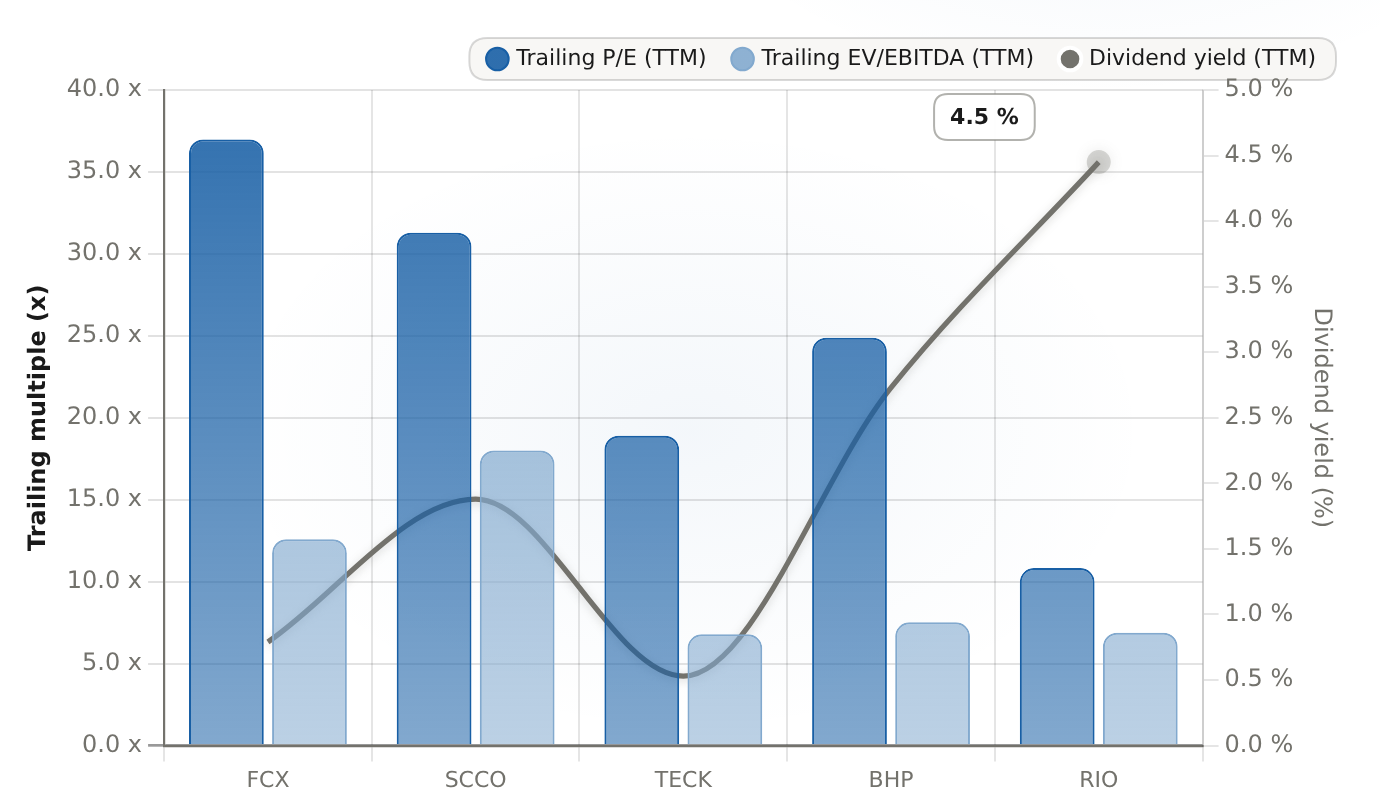
FCX weist den höchsten Kurs-Gewinn-Verhältnis der Gruppe auf – etwa 37-mal höher als bei Rio Tinto, der nur etwa 10,8-mal ist. Gleichzeitig beträgt das Kurswert des Unternehmens nur etwa 0,8%, was knapp ein Fünftel des von Rio Tinto erzielten Wertes von 4,45% entspricht. Somit profitiert der Kurs bereits von den erfolgreichen Einnahmen im Jahr 2027.
| Ticker | Trailing P/E (TTM) (x) | Trailing EV/EBITDA (TTM) (x) | Dividendenrendite (TTM) (%) |
|---|---|---|---|
| FCX | 36.98 | 12.59 | 0.79 |
| SCCO | 31.29 | 18.01 | 1.88 |
| TECK | 18.91 | 6.79 | 0.53 |
| BHP | 24.89 | 7.52 | 2.73 |
| RIO | 10.83 | 6.89 | 4.45 |
Der Einkommensbuchhaltung zufolge ist das Unternehmen in der Vergleichsgruppe am schwächsten positioniert. Die Dividendenrendite beträgt auf Basis der vergangenen Jahre etwa 0,8%, und auf Basis der zukünftigen Ziele liegt sie bei knapp 0,4%. Für jemanden, der ein Unternehmen kauft, um daraus aktuell Einkommen zu erzielen, löst FCX mit seiner Rekordrendite das Problem nicht so wie die 4,45% Rendite von Rio Tinto. Die sieben aufeinanderfolgenden Jahre der Dividendenzahlungen sind zwar real, aber auf der Equity-Rendite-Kurve – also der Beziehung zwischen Dividendenrendite und Dividendenzuwachs – ist dies nicht der richtige Zeitpunkt, um einzusteigen: Der Anstieg der Rendite hat die Rendite eher verringert, während der Rückgang sie eher erhöht hätte.
Das Urteil: Es geht darum, die Struktur zu optimieren – Neues Geld ist eine Art „Kraftquelle“.
Die Händler haben eine ehrliche Entscheidung vor sich – und ich glaube nicht, dass „ nichts tun“ die beste Lösung ist. Der historische Preis berücksichtigt bereits den Ausblick für das Jahr 2027; dieser Ausblick hängt von einer perfekten Umsetzung durch Grasberg sowie von der Stabilität des Kupfers ab. Eine Reduzierung der Position bedeutet nicht einen Verkauf, sondern eine Anpassung – dadurch wird ein mit vielen Mitteln finanziertes Gewinnpotenzial in tatsächliche Kaufkraft umgewandelt, während die echte Beteiligung am Marktbewertungsprozess weiterhin besteht. Die volle Position bei etwa 48-fach dem Vorjahrseinkommen zu halten bedeutet, das Risiko eines schlechten Ausführungsverhaltens oder eines Rückgangs der Preise einzugehen – ohne dafür zusätzlich bezahlt zu werden, da die Aufwärtsbewegung bereits stattgefunden hat.
Neue Investoren verdienen die gleiche Ehrlichkeit – aber umgekehrt. Es handelt sich dabei nicht um eine Wertanlage, und auch nicht um eine Einkommensanlage. Es ist vielmehr eine Art „Underwrite-the-Torque“-Anlagestrategie: Man zahlt heute für einen Preis, der fast rekordhoch ist – dazu kommt noch die volle Grasberg-Maschine sowie eine perfekte Umsetzung des Projekts. All das wird gleichzeitig für ein Jahr und anderthalb Jahre gehalten. Wenn das das Risiko ist, das man vermeiden möchte, dann handelt es sich um eine legitime, aber enge Anlagestrategie. Sie sollte daher wie eine Anlagestrategie behandelt werden, nicht wie eine Kernaktivität. Wenn man eigentlich nach einer Dividendenzunahme sucht – also nach einem Mechanismus zur Steigerung des Gewinns – dann ist das das Gegenteil von dem, was man tun soll.
7. Die Watchlist: Die Bedingungen, die eine Theorie am Leben erhalten oder zerstören.
- Kupferverkauf – eine Rückkehr zur ursprünglichen Situation: Jeder anhaltende Anstieg in Richtung des durchschnittlichen Preises von etwa 13.500 US-Dollar pro Tonne im Jahr 2026 verringert die Multiplikatorwerte.
- LME-Inventars und Backwardation: Nach 42 anhaltenden Tagen ohne Veränderungen könnte eine Neubautätigkeit darauf hindeuten, dass die Druckverhältnisse enden.
- Fortschritt bei Grasbergs Expansion: In der zweiten Hälfte des Jahres 2026 wird etwa 65% der Kapazität erreicht sein, und Ende 2027 dann die volle Kapazität.
- Die Exportgenehmigungen in Indonesien werden in sechsmonatigen Abständen erneuert – und zwar in Abhängigkeit von den Fortschritten der Schmelzerei. Die noch ungelösten Betriebsrechte nach 2041 wurden ebenfalls verlängert. Allerdings geben Berichte Hinweise auf Probleme.Verringerte wirtschaftliche Eigentumsrechte.
- Die Reparatur des Gresik-Kerns sowie die Wiederinbetriebnahme von Manyar erfolgen beide innerhalb einer Zeitrahmenlücke bis Ende August – nach dem Stilllegungsdatum vom 8. August.
- Bewertung/Rating: Da der nächste Bericht vermutlich erst Ende Oktober kommt, würde ein Fehlen von Angaben oder eine ungenaue Prognose bei einem Multiplikator von 37 bis 48 Mal den Gewinn überwiegen – das wäre viel schlimmer als bei einem normalen Multiplikator.
Die ehrliche Schlussfolgerung ist, dass das „Bull Case“ real ist und der Preis das Problem darstellt. Freeport ist ein hochwertiges Unternehmen im Bereich Metallverarbeitung – mit einem sauberen Bilanzbild und einer echten Wachstumsstory – die einen höheren Preis verdient. Doch bei einem Rekordwert und nahezu keinen Dividenden bietet der Markt bereits eine Prognose für das Jahr 2027. Ich glaube, dass das Risiko/Return hier zugunsten der Inhaber vorteilhaft ist – für neue Investoren ist dies jedoch keine wertorientierte oder Einkommensbedingte Entscheidung. Die bessere Möglichkeit ist, wenn die Renditekurve des Aktienportfolios die Arbeit für einen macht – also wenn der Markt aus Angst vor einem Rückgang des Kupferpreises oder einer Schwäche von Grasberg so groß wird, dass die Rendite wieder steigt. Dieser Moment wird kommen. Die Disziplin besteht darin, darauf zu warten – oder den Anteil am Portfolio so klein zu halten, dass eine frühe Einstiegung nicht schaden kann.








Kommentare
Noch keine Kommentare