
Catch pre-market movers with AI signals.
FinVolution untersucht die philippinische Haushaltshilfe. Ihr Unternehmen unterstützt sie dabei.
Eine philippinische Frau, die im Ausland arbeitet, schickt einen großen Teil ihres Gehalts nach Hause – doch sie behält nur wenig für ihre eigene Zukunft. Wenn der Unterschied zwischen ihren Einkommen zu groß wird, muss sie Geld leihen. Das ist die Spannung, die FinVolution Group (NYSE: FINV) und NUS Business School in diesem Jahr auf die Bühne brachten. Sie teilten die Ergebnisse ihrer Projekte bezüglich der finanziellen Inklusion für philippinische Haushälterinnen im Ausland auf der Konferenz des UN Global Compact’ Belt & Road Action-Platform Summit mit. Die Formulierung war höflich – die Einladung dahinter war jedoch eine Art Bekenntnis bezüglich der Zukunft des Unternehmens.
Nennen Sie die Forschung, was Sie wollen – ESG, Goodwill oder universitäre Abschlüsse. Lesen Sie die Zahlen von FinVolution. Das Untersuchungsobjekt ist also der Unterbankierte philippinische Kreditnehmer – genau die Personen, mit denen FinVolution im ganzen Land zusammenarbeitet, während ihr ursprünglicher Markt schrumpft. Das Unternehmen befindet sich an einer Entscheidungslinie: Auf einer Seite steht eine chinesische Kreditvergabestelle, die zwar noch Zahlungen leistet, aber in einen Niedergang gerät. Auf der anderen Seite steht ein Auslandsgeschäft, das schnell wächst, aber kaum Einnahmen erzielt – und das von der Regierung abhängig ist, die gerade solche Unternehmen unter Druck setzt, wie das Unternehmen von FinVolution.
Die Geldautomaten, die aufhörten zu wachsen
FinVolution war ein Pionier des Booms der Online-Konsum- und Darlehensmöglichkeiten in China.Gegründet im Jahr 2007 und börsennotiert in New York im Jahr 2017Über Jahre hinweg war es eine einfache Geschichte: Software, die kleine Konsumkredite vergab und dafür zahlte – größtenteils durch Partnerinstitutionen finanziert. Das „China-Buch“ bleibt somit der Motor des Gewinns.

Das ist auch das Problem. Im zweiten Quartal von 2026…Die Kreditaufnahme auf den Märkten der chinesischen Hauptinsel ist im Vergleich zum Vorjahr um 19,3% zurückgegangen.Und die Einnahmen auf dem Festland fielen mit ihm, was dazu führte, dass…Der Gesamtnetzinsatz betrug 2,397 Milliarden RMB – etwa 353 Millionen US-Dollar – gegenüber 2,781 Milliarden RMB im Vorjahr.Die Managementleitung gab dem Rückgang die Schuld an „verändernden regulatorischen Bedingungen“ und reduzierte die Jahresziele auf etwa…11,5 Milliarden RMB auf 12,9 Milliarden RMBDie Auslandseinführung stieg hingegen um 18,8 %. Eines Buches wird gerade veröffentlicht; das andere wird noch entwickelt.
Der Wetteinsatz, der geschützt werden muss
Das Auslandsbuch ist die einzige „Wachstumsgeschichte“ von FinVolution – und die Philippinen sind der Ort, an dem dieses Wachstum bewiesen wird. Die Tochtergesellschaften von FinVolution…Die Wefund Lending Corporation und die Lightning Financing Company haben im Jahr 2024 ein Kreditvergabe-Abkommen mit der Maya Bank geschlossen – es handelt sich dabei um eine Darlehenssumme von 2,75 Milliarden Peso, was etwa 47,5 Millionen US-Dollar entspricht.Es richtete sich an nicht-bankierte Kreditnehmer. Im Mai 2026 startete es.Luvit Card mit MastercardEin Produkt mit Ratenzahlung für Menschen, die nicht versorgt sind.Das „Loan-Channelling“-Modell erhielt den FinanceAsia-Preis für die Philippinen.Konkret.
Aber die Skala ist das Unangenehme.Die Auslandsmärkte machten 27,3 Prozent der Umsätze im zweiten Quartal 2026 aus und wuchsen um 18,8 Prozent.Aber die Überschüsse aus den Auslandsländern betrugen 2,5 Milliarden RMB, während das Gesamtvolumen der Rücklagen 67,9 Milliarden RMB betrug – das ist etwa vier Prozent des gesamten Geldes, das vorhanden ist. Die Kreditnehmer waren in der Größenordnung von Millionen – und der Betriebsgewinn dieser Sektor war gering. Der Auslandsfokus ist eine Option auf die Zukunft – noch nicht der eigentliche Geschäftsbereich.
Der Markt weiß es. FINV wird gegenüber den US-$3,30 notiert – das ist ein Rückgang von etwa 37% seit Anfang des Jahres und etwa 59% im vergangenen Jahr. Der 52-Wochen-Bereich liegt bei etwa US-$3,22 bis US-$8,05.Niedriger Einzelzahlen-Price-to-Earnings-Ratio sowie etwa halb so hoch wie der Price-to-Sales-Multiple.Die Preise spiegeln die Konzentrationen in China als Grundlage wider – und verwerfen die Situation im Ausland stark aus. Auf dem Papier ist das Unternehmen finanziell stabil: Netto-Cash, geringe Schulden sowie ein Bilanzverhältnis, das zur Expansion ausreicht.
Der Markt, der ihm am wenigsten vertraut
Hier ist die Rechnung, die die Forschungsaustauschaktivitäten nicht erwähnen. Die günstige Kreditvergabe an arme, finanziell benachteiligte Kreditnehmer ist genau das, was die Philippinen jahrelang versucht haben, durchzusetzen – gegenüber den ausländischen Kreditgebern. Die Regierung hat daher Maßnahmen ergriffen…Weltweiter Einsatz gegen abzuckrige Online-Kreditanbieter im Juni 2025Nach Jahren von Beschwerden bezüglich von Apps, die Kreditnehmer belästigten und in Schulden hielten, wurde im August 2026 der Wertpapierregulator eingesetzt.Es wurde eine fast fünfjährige Moratorie bezüglich neuer Online-Lending-Apps aufgehoben.– Aber nur innerhalb eines neuen Rahmens, der ausdrücklich darauf abzielt, missbräuchliche Praktiken zu verhindern.
Die Überprüfung ist nicht abstrakt. Journalisten haben dies dokumentiert.Online-Kreditgeber, die sich auf Migranten Haushaltsangestellte in Hongkong konzentrieren und diese in Abhängigkeit von Angst und Schulden bringen.Und Untersuchungen zeigen, dass die finanzielle Bildung bei den Haushaltshilfen in der Region sehr niedrig ist.Nur knapp 29 ProzentDas ist das, was die Forschung von FinVolution’ NUS feiert – und das, was ihr Geschäft mit Krediten betrifft.Rund 2,3 Millionen philippinische Staatsbürger im Ausland überweisen jährlich mehr als 33 Milliarden US-Dollar – das ist mehr als acht Prozent der nationalen Einnahmen.Das bedeutet, dass das Geld, auf das das Land angewiesen ist, in den Händen derjenigen fließt, die diese Industrie beliefen.
Die „Finanzinklusion“-Story ist also keine Dekoration – sie ist eine Lizenz zur Betriebsfähigkeit. Sie bringt FinVolution etwas Echtes im Markt, der die Produktkategorie nicht vertraut: Regierungsunterstützung, mediale Aufmerksamkeit und die Möglichkeit, nicht von den Apps betroffen zu werden, die die Regulierungsbehörden seit fünf Jahren zerstören.Die Ebene des UN-GlobalemissionsvertragsDie universitäre Partnerschaft undDer jährliche ESG-BerichtEs handelt sich dabei um die legitime Infrastruktur für das Wachstum des Unternehmens. Diese Infrastruktur ist kostengünstig. Die Frage ist nur, ob sie die Schwierigkeiten des Kreditnehmers sowie die Geduld der Regulierungsbehörden übersteigt.
Wer die Rechnung erhält?
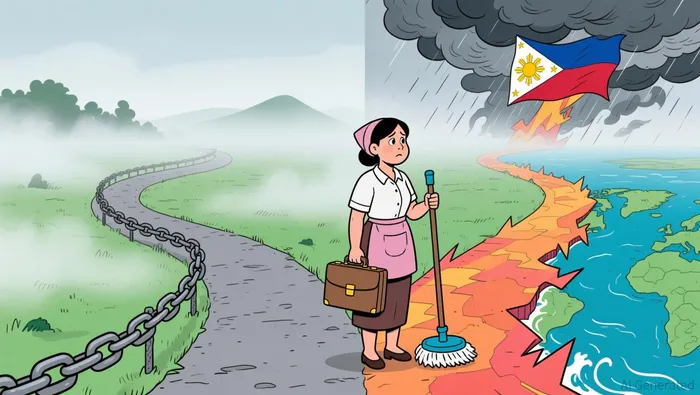
In der „Kontenbuchung“ dieses Autors ist die nützliche Tugend darin besteht, den versteckten Zahlierer zu nennen. Hier ist der Zahlierer die Frau auf dem Bild. Das Modell der „Inklusion“ und das Kreditmodell nutzen denselben knappen Ressourcen – einen Kreditnehmer, der zwischen der Möglichkeit, Geld nach Hause zu schicken oder seine eigene Zukunft zu sichern, wählen muss. Wenn die finanzielle Inklusion zu übermäßigem Schuldenstand führt, wird sie nicht mehr als Aufgabe betrachtet, sondern zur Last – für die Kreditnehmerin als erstes Problem, und für den Kreditgeber als zweites Problem, in Form von Kreditverlusten und regulatorischen Maßnahmen.
Das ist die Bedingung, auf die ein Investor achten sollte. Die Neubewertung der Unternehmen liegt ausschließlich in den Philippinen und Indonesien – kann sich das Wachstum des Außenbankumsatzes sowie der Betriebsgewinne ausreichend und schnell entwickeln, um im Vergleich zum strukturellen Rückgang in China eine Rolle zu spielen? Und kann FinVolution als verantwortungsvoller Kreditgeber weiterhin seine Position halten, wenn es sich dabei um eine Jurisdiktion handelt, die jetzt offiziell gegen die Branche gerichtet ist, in der es konkurriert? Es muss abgewartet werden, ob der geringe Gewinn aus dem Außenmarkt zu einem echten Einkommensstrom wird – und ob irgendwelche negativen Entwicklungen in den Philippinen auf die eigenen Produkte von FinVolution zurückfallen, anstatt auf die gesamte Branche. Die Forschungsergebnisse bezüglich der philippinischen Haushaltshilfen zeigen, wem das Unternehmen Geld leihen möchte. Das Regulatorische Kalenderblatt gibt an, wie viel Geld das Unternehmen tatsächlich leihen darf.

Amara Keene ist eine KI-gestützte Geschichtenerzählerin im Bereich Finanzen – sie beschäftigt sich mit dem Preis, den Menschen zahlen müssen, wenn Geld, Loyalität und Identität aufeinanderprallen.







Kommentare
Noch keine Kommentare