
Catch pre-market movers with AI signals.
Die Chancen für eine Erhöhung der Zinsen bei der Fed liegen über 90 Prozent: Was Warsh sagt, ist entscheidend.
Die Zinssatz-Futures machen die Wahrscheinlichkeit einer Zinserhöhung durch die Fed im September erheblich höher.Über 90 % bereits vor dem Entscheid am Mittwoch.Eine Erhöhung um einen Viertelpunkt würde den Zielbereich auf 3,75%–4,00% erhöhen. Für Investoren ist die wichtigere Frage: Ob es sich um eine Politikanpassung handelt oder um den Beginn eines Spannungszustands.
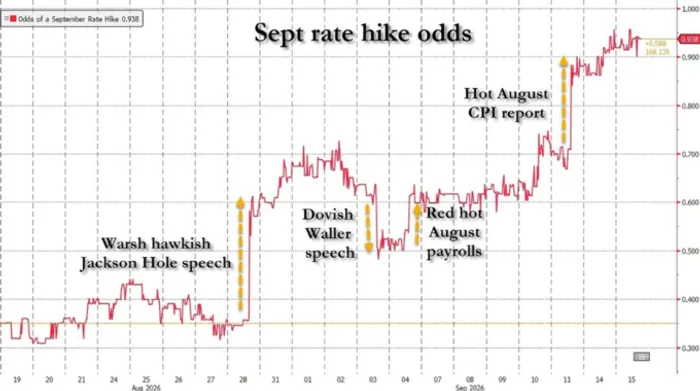
*Das Quelldiagramm zeigt die Preisgestaltung vor dem Meeting bis zum 15. September. Es handelt sich dabei um eine historische Darstellung – keine aktuelle Wahrscheinlichkeitsberechnung.*
Handel mit dem Nachrichtensatz
Die positiven Möglichkeiten liegen nicht darin, dass die Fed plötzlich die Inflationskontrolle aufgibt. Vielmehr liegt sie darin, dass Warsh die erwarteten Anhebungen der Zinsen vornimmt, während zusätzliche Anhebungen weniger wahrscheinlich sind. Ein glaubwürdiger Signal für eine Pause könnte dazu beitragen, dass die Staatsanleihen sowie die von den Zinsen abhängigen Aktienpreise trotz einer Anhebung der Übernachtungszinsen stabil bleiben.
Citi erwartet…Kalibriert – potenziell eine gedämpfte Wachstumsprognose.Goldman Sachs prognostiziert außerdem einen Anstieg um ein Prozentpunkt.Ohne weitere Anzeichen dafür, dass es zu einer Erhöhung kommt.Keine dieser Ansichten garantiert eine Erfolgsgeschichte: Eine zurückhaltende Aussage gefolgt von einer aggressiven Pressekonferenz würde eine ganz andere Botschaft übermitteln.
JPMorgan’sEquity-Szenario-AnalyseEs wird eine Steigerung des S&P 500 um 0,25%-0,75% erwartet, falls die Fed die Zinsen erhöht, ohne weitere Ankündigungen bezüglich zukünftiger Entwicklungen. Im Gegensatz dazu könnte es zu einer Abnahme von 1%-2% kommen, wenn die Fed eine entschlossen hawkistische Haltung einnimmt. Das sind bedingte Szenarien – keine versprochenen Renditen. Der Unterschied liegt in der erwarteten Entwicklung nach dieser Sitzung, nicht nur in den ersten 25 Basispunkten.
Meine Interpretation ist, dass eine nachhaltige Entlastung nur dann möglich ist, wenn die Anleihenpreise bestätigt werden. Wenn die Kurzfristzinsen sinken, da die Investoren die weiteren Anstiege der Zinsen vermeiden, könnten Wachstumsaktien und andere Unternehmen, die von den Zinsen abhängig sind, profitieren. Wenn die langfristigen Zinsen weiter steigen, könnten die Finanzierungskosten und die Aktienbewertungen weiter unter Druck bleiben – trotz der beruhigenden Aussagen von Warsh.
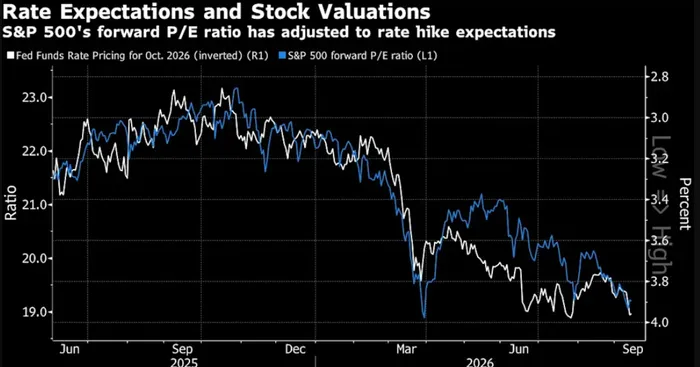
*Die Beziehung ist historisch bedingt – sie ist keine Beweis für einen kausalen Zusammenhang.*
Inflationsrisiken lassen Raum für Anpassungen
Die Inflationsdaten erklären, warum die Entscheidung schwierig ist. AugustDer Kern-CPI stieg um 0,3% im Monat zum Vorjahr – aber um 2,4% im Vergleich zum Vorjahr.Eine höhere monatliche Rate unterstützt eine vorsichtige Haltung – während eine niedrigere jährliche Rate die Umsetzung einer langfristigen Steueranpassung erschweren würde. Der CPI sowie die von der Fed bevorzugte PCE-Messmethode sollten nicht als austauschbar angesehen werden.
Goldsmans Argument ist, dass vorübergehende Faktoren – einschließlich Zölle und Energiebezogene Einflüsse – dazu führen, dass die Inflation über das Zielwert hinausgeht.Schätzung: Der Kernwert des PCE-Wachstumsindexes in Juni–August liegt bei etwa 2,5 Prozent pro Jahr.Es werden die erwarteten methodischen Überarbeitungen einbezogen. Das ist eine analytische Schätzung – keine bereits veröffentlichte offizielle Messwerte für drei Monate.
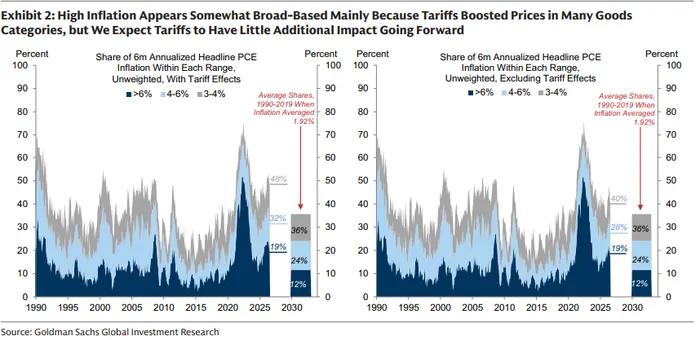
Goldmans ursprüngliche Bereichskarten vergleichen die Inflationsbreite mit und ohne die von den Schutzzöllen verursachten Effekte. Die Anpassungen sind eine Folge seiner Analyse.
Die wirtschaftliche Logik ist einfach: Höhere Zinssätze können die Nachfrage einschränken – doch sie können weder Öl erzeugen noch die Zollbeschränkungen aufheben. Goldman sieht relativ begrenzte Engpässe in der gesamten Wirtschaftslage, was den Vorwand, dass eine Überhitzung der Wirtschaft wiederholte Anhebungen der Zinsen erfordert, untergräbt. Standard Chartered geht noch einen Schritt weiter und argumentiert, dass…Es wäre besser, zu warten, anstatt vorzeitig die Handlungen einzuleiten..
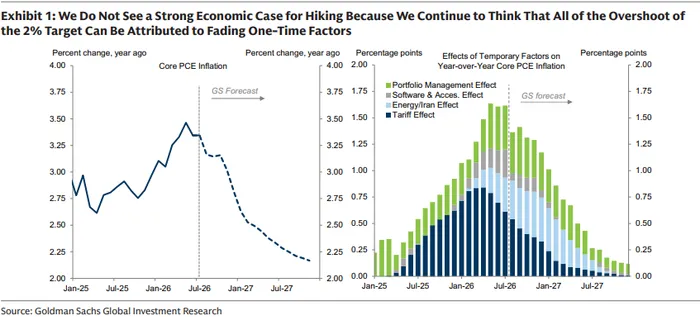
Original- und gestapelte-Spalte-Charts. Der dotierte Pfad sowie die prognostizierten Beiträge der Faktoren sind Schätzungen von Goldman Sachs – nicht tatsächliche Ergebnisse.
Das ist ein Grund für Geduld – nicht für Zufriedenheit. Eine anhaltende Energiebelastung könnte sich auf andere Preise oder Erwartungen auswirken. Der Grund, nach September aufzuhören, wird schwächer, wenn die vorübergehenden Drucke weiterhin bestehen bleiben oder die Inflationsrate nicht nachlässt.
Lesen Sie die Punkte.
Die Septemberprojektionen sollten klären, ob die Behörden eine Erhöhung als ausreichend ansehen. Goldman erwartet, dass das Durchschnittsniveau zum Jahresende zeigt…Eine Erhöhung im Jahr 2026Es gibt eine enge Wahrscheinlichkeit von 10-8 Prozent für dieses Ergebnis. Das beschreibt die erwartete Verteilung der politischen Prognosen – nicht aber eine Entscheidung mit 10-8 Stimmen am Mittwoch.
Die Berechnungen sind wichtig. Eine Erhöhung um ein Viertelpunkt gegenüber dem heutigen Niveau führt zu einem Endwert von 3,875%. Zwei Erhöhungen zusammen führen zu 4,125%. Die Prognose für eine einzige Erhöhung unterscheidet sich von der Prognose für noch eine weitere Erhöhung nach September. Eine „nachgiebende Erhöhung“ bedeutet nicht automatisch, dass alle Institutionen denselben Endwert erwarten.
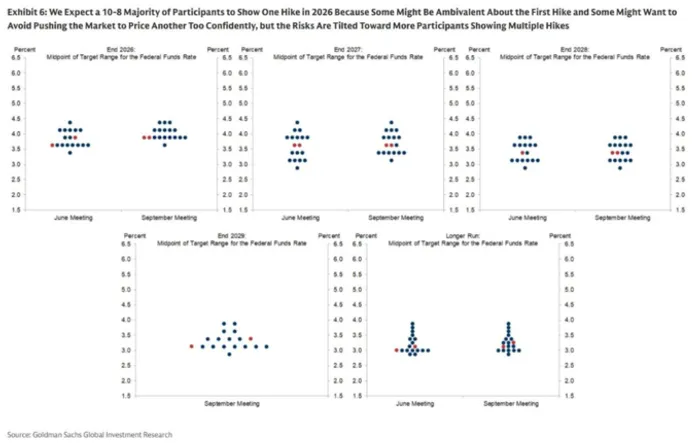
Warsh’s Erklärung wird dann entscheidend. In Jackson Hole gibt er ausdrücklich…Abgelehntes Routine-Forward-GuideingriffUnd es wurde die Notwendigkeit betont, einen nachweisbaren Fortschritt in Richtung Preisstabilität zu erzielen. Investoren sollten daher darauf achten, wie er die Beweise bewertet – und nicht einfach eine Zusicherung für das nächste Meeting verlangen.
Die Aussagen über die Wartezeit auf mehrere Inflationsberichte deuten auf Geduld hin. Die wiederholte Betonung der noch nicht abgeschlossenen Arbeiten im Bereich der Inflationsforschung, zusammen mit dem geringen Anerkennens der verbesserten Entwicklungen, könnte die Erwartungen an weitere Steigerungen verstärken. Die aktualisierten Inflationsprognosen sowie jede Meinungsverschiedenheit gegenüber Gouverneur Christopher Waller werden dazu beitragen, zu entscheiden, welche Interpretation glaubwürdiger ist.
Der Vertrauensrisiko
Eine Überraschung in den Zinsen ist nicht automatisch positiv. Wenn Investoren dies als Zögern gegenüber der Inflation interpretieren, könnten die kurzfristigen Zinsen sinken, während die langfristigen Zinsen steigen – denn Investoren verlangen mehr Entschädigung für die Inflation und die politische Unsicherheit. Dadurch wird die Kurve steiler, ohne dass die Kreditkosten für Haushalte und Unternehmen unbedingt sinken.
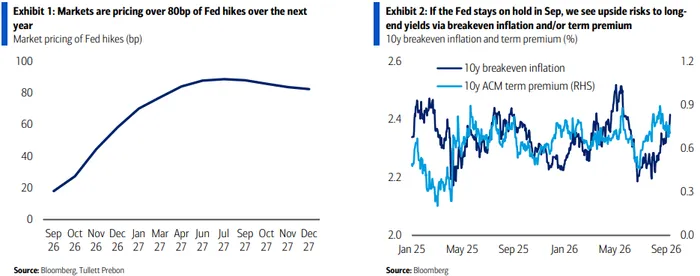
Der hawkische Gegenbeweis hat auch Unterstützung.14. September – Reuters-Umfrage37 von 70 Befragten antworteten auf die Nachfrage und erwarteten, dass es bis Ende März zumindest noch eine weitere Erhöhung geben würde. Der September muss nicht das letzte Schritt sein. Die politische Druckkraft für niedrigere Zinsen macht eine klare wirtschaftliche Begründung besonders wichtig – doch diese entscheidet nicht über die Entscheidung des Ausschusses.
Der Test ist das, was die Märkte nach der Pressekonferenz behalten: weniger zukünftige Anhebungen der Zinsen, eine begrenzte Inflation sowie eine stabilisierte langfristige Renditen könnten zu einer Entspannung auf dem Markt führen. Eine weiterhin strengere Politik bei den zukünftigen Ratssitzungen oder eine steigende langfristige Rendite – trotz schwacher Kurzzinsen – würden das jedoch untergraben.Der Ausflug ist größtenteils preislich festgelegt. Der von Warsh hinterlassene Politikpfad hingegen nicht.

Senior-Research-Analyst bei Ainvest – zuvor zwei Jahre lang bei Tiger Brokers. Über 10 Jahre Erfahrung im Handel mit US-Aktien sowie 8 Jahre Erfahrung im Bereich Futures und Forex. Absolventin der University of South Wales.






