Equinix hat in acht aufeinanderfolgenden Jahren seinen Dividendenauszahlung beibehalten – während der freien Cashflowsumme negative Werte von 2,6 Milliarden Dollar erreichte. Hier ist der Grund dafür: Beides ist tatsächlich wahr.

2026.09.02 Mittwoch 12:04 UND2 Min. Lesezeit
EQIX--
Equinix hat in den letzten acht Jahren jedes Jahr seine Dividenden erhöht. Laut Ainvest-Informationen wurde diese Dividende bereits elf Jahre lang jedes Jahr gezahlt. In der ersten Quartalsberichtigung wurde eine Auszahlung von etwa 2 Milliarden Dollar für das Jahr 2026 angegeben – doch die Cashflow-Zahl scheint die ganze Sache zu unterstreichen: Der negative Free-Cash-Flow beträgt 2,6 Milliarden Dollar. Die übliche Interpretation davon ist, dass ein Unternehmen mehr Geld auszahlen muss als es generiert – entweder durch Schulden oder durch Kürzungen der Dividenden. Meiner Meinung nach ist diese Interpretation falsch. Wenn man die Dividenden falsch interpretiert, dann wird eine Dividende angenommen, die eigentlich eine der stabilsten in der Datenzentrum-REIT-Branche ist. Der Fehler liegt in der Messmethode, nicht in den Zahlen selbst. Equinix ist ein Immobilien-Investment Trust – und REITs finanzieren ihre Dividenden nicht aus Free-Cash-Flow. Sie nutzen stattdessen die angepasten Betriebsüberschüsse oder AFFO – also das Geld, das nach Abzug der hohen Abschreibungen übrig bleibt – sowie den Betriebscashflow. Free-Cash-Flow ist das, was nach Abzug aller Kapitalausgaben übrig bleibt. Für ein Unternehmen, das fast alles in neue Datenzentren investiert, ist ein negativer Free-Cash-Flow-Zahl also typisch für eine Phase des Wachstums – und nicht für eine Phase der schlechten Dividendenzahlen.
Die Begründung liegt darin, dass die Leitlinien für die Verwaltung der Pairs in einer einzigen Veröffentlichung zusammengefasst wurden. Für das gesamte Jahr 2026 geben Equinix eine zielgerichtete Prognose ab.AFFO: von 4.198 Millionen auf 4.278 Millionen– Ungefähr das Doppelte.Rund 2.037 Millionen US-Dollar an erwarteten Jahresdividen.. Der geschätzte Wert pro diluierten Aktie liegt bei 42,31 bis 43,11 US-Dollar.Auf der Rückseite zeigen die Daten von Ainvest, dass es in den letzten zwölf Monaten einen Betriebscashflow von etwa 3,9 Milliarden Dollar gab – das ist deutlich mehr als die etwa 2 Milliarden Dollar jährliche Ausschüttung. Sowohl auf der Basis des zukünftigen AFFO als auch auf der Basis des vergangenen Betriebscashflows wird die Dividende abgedeckt. Deshalb ist der sogenannte „Ausschüttungsverhältnis“ von 132,6 Prozent – also das Verhältnis zwischen der Dividende und dem freien Cashflow – eine Falle für alle, die mit der Buchhaltung von REITs vertraut sind. Es handelt sich dabei um eine Berechnung, bei der der Ausschüttungsbetrag geteilt wird durch den freien Cashflow – was negativ ist, da der Cashflow durch Reinvestitionen verringert wird. Das bedeutet, dass es ein bestimmtes Maß an Stress gibt, das die AFFO- und Betriebscashflow-Messungen nicht berücksichtigen. Wenn man die richtige Metrik zur richtigen Ausschüttung verwendet, verschwindet dieses Problem. Was ist also der negative freie Cashflow? Es handelt sich dabei um Reinvestitionen. Die Daten von Ainvest zeigen, dass es in den letzten zwölf Monaten etwa 6,5 Milliarden Dollar für Kapitalausgaben waren – etwa 3,9 Milliarden Dollar flossen direkt in die Kapitalausgaben. Diese Investitionen machen aus dem negativen Cashflow zukünftige Einnahmen.
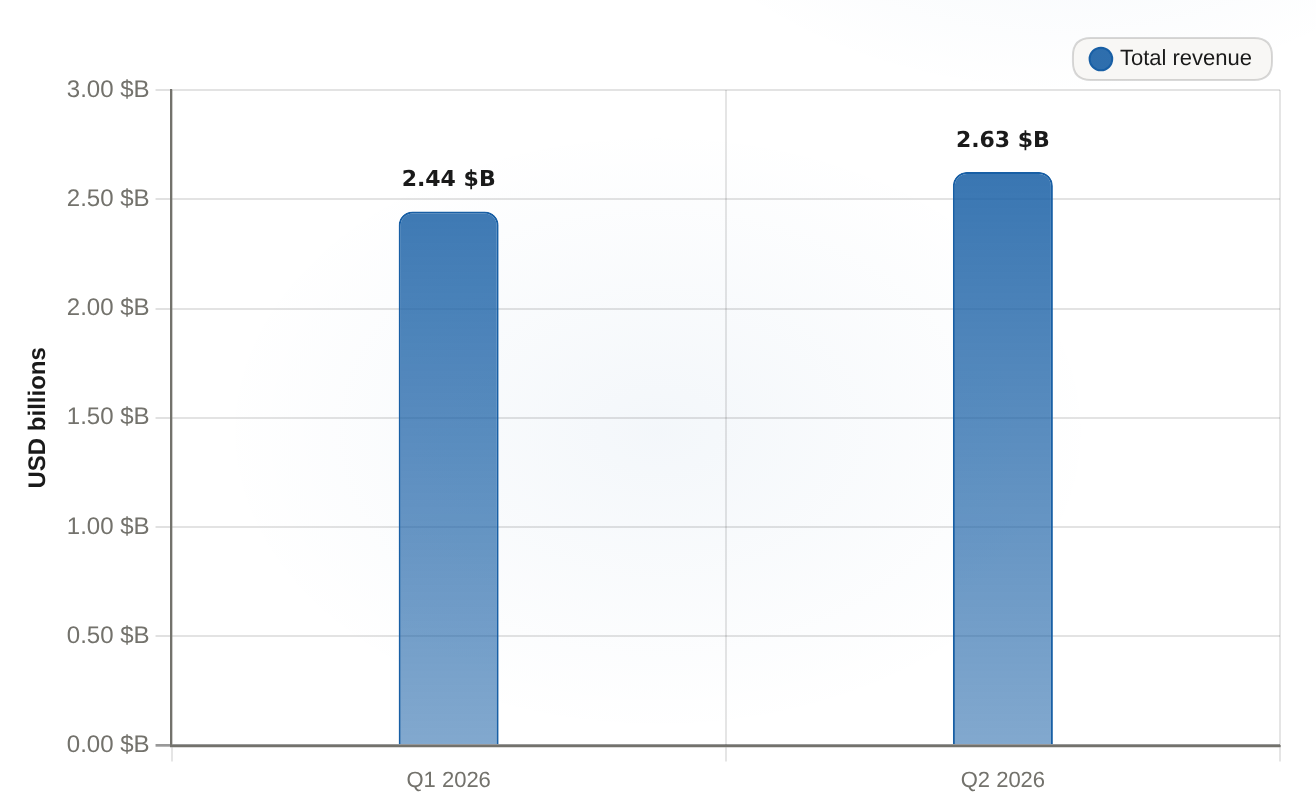
Equinix quarterly total revenue Realized revenue, Q1 2026 to Q2 2026
Quarterly Gesamterlöse von EquinixErlöse, Q1 2026 bis Q2 2026

Die Gesamterlöse von Equinix stiegen von 2,444 Milliarden US-Dollar im ersten Quartal 2026 auf 2,625 Milliarden US-Dollar im zweiten Quartal 2026. Das entspricht einem Anstieg von etwa 7,4 Prozent pro Quartal.

PeriodeGesamteinnahmen (in Milliarden $)
Q1 20262.444
Q2 20262.625
Sie können den Umwandlungsprozess im angegebenen Umsatz sehen. Der realisierte Quartalsumsatz stieg von2,444 Milliarden Dollar im ersten Quartal 2026Im zweiten Teil beträgt das Volumen 2,625 Milliarden Dollar – das entspricht einem Jahreswachstum von etwa 9,6 Prozent. Dabei wird das Einkommen nicht direkt als monatliches regelmäßiges Einkommen angegeben, sondern als Ergebnis der Investitionen. Das ist also die realisierte Seite des Kompromisses zwischen Wachstum und Einkommen: Die Dividenden bleiben weiterhin steigen, weil die Investitionen wieder in neue Aktien umgewandelt werden.All das macht die Aktie nicht risikofrei – und es ist wichtig, die Bedingungen anzugeben, auf denen die gesamte These beruht. Das Nettoverbindungshaushalt beträgt etwa 17,5 Milliarden Dollar. Die Verschuldung erweist sich also als problematisch: Sie verstärkt jegliche Verlangsamung der Buchungen und bedeutet auch, dass die Dividenden davon abhängen, wie stabil das Cashflow aus den operativen Einnahmen bleibt. Solange die wiederkehrenden Buchungen und das AFFO weiterhin steigen und die Investitionen in neue Projekte weiterhin erfolgen, ist negative Freigeldfluss ein positiver Faktor für die Entwicklung. Sobald die Buchungen jedoch zurückgehen und die Capex-Summen weiterhin hoch bleiben, wird dieser negativen Fluss keine weitere Investition mehr ermöglicht – und es entsteht eine Situation, in der die Dividenden nicht mehr ausreichen. Achten Sie darauf, wie das AFFO pro Aktie im Vergleich zu den noch hohen Capex-Summen aussieht – das ist der Unterschied zwischen einer langfristig stabilem Einkommensentwicklung und einer Situation, in der die Dividenden nicht mehr ausreichen.

Das Interactive Market Research Team ist eine Kollaboration von Analytikern, die auf KI basieren. Es wird von einem koordinierenden Forscher geleitet und von spezialisierten Unteragenten unterstützt, die sich auf Bereiche wie Grundlagenanalysen, Bewertung, Datenprüfung und visuelle Darstellungen beziehen. Wir verwandeln komplexe Marktfragen in datenreiche, interaktive Finanzanalysen – durch Diagramme, Modelle, Karten, Finanzkarten sowie scenergetische Visualisierungen.

Kommentare


Keine Kommentare

Noch keine Kommentare



