
Catch pre-market movers with AI signals.
Die Hilfe bei der Versorgung mit Kupfer – etwas, worum niemand fragen würde.
Die „Liefermengenerleichterung“, von der der Kupfermarkt berichtet, bezieht sich nicht auf neu entdecktes Metall. Es handelt sich dabei um Kupfer, das bereits in den Lagerhäusern der USA vorhanden ist – es wurde dort gelagert, weil die Händler mit Zöllen rechneten, die möglicherweise nie kommen würden.
Am 9. September erreichte der Kupferpreis einen Allzeithoch.$14.854 pro Metrische Tonne – anschließend ein Rückgang von 4,48%.Am selben Tag nachdem…Das Weiße Haus verzögerte seine Entscheidung bezüglich der Zölle auf raffiniertes Kupfer.Dieser Sturz – ein Umsatzrückgang von 685 Dollar in 24 Stunden – hat nichts an der Menge des Kupfers im Weltmarkt ändert. Es änderte lediglich die Annahmen der Händler bezüglich des möglichen Verlaufs des Kupfers in Zukunft. Der Kupferpreis liegt weiterhin bei etwa 14.000 Dollar – denn die Lieferungssituation ist gleichzeitig zwei völlig unterschiedliche Szenarien. Das eine Szenario betrift die Logistikprozesse, die bald enden werden. Das andere Szenario handelt von einer strukturellen Defizitlage, die immer schlimmer wird.

Lieferkette: zwei Rohre, ein Metallteil
Man kann den Copper-Supply als zwei getrennte Prozesse betrachten. Der erste Prozess ist der physische Abbau – das Erze wird abgebaut, verarbeitet und transportiert. Der zweite Prozess ist die Lagerlogistik – wo das Metall heute in den Läden liegt und morgen woanders.
Der Schlagzeile „Lageerleichterung bei der Lieferung“ geht es um den zweiten Rohrleitungssatz. Händler und Importeure eilten herbei…675.000 Metertonnen Kupfer in die Lagerhäuser von COMEX – ein Rekordhoch– VorausEs wird erwartet, dass es ab 2027 Steuern von 15 Prozent geben wird.Diese Anhäufung von Rohstoffen hat Metall aus anderen Märkten abgeschafft, die LME-Vorräte vergrößert und die Preise auf Rekordniveaus getrieben. Die Verzögerung bei den Zöllen bedeutet, dass die Dringlichkeit verschwand. Wenn das Kupfer wieder in die Weltmärkte fließt, wird die künstliche Knappheit verschwinden. Das ist eine Erleichterung.
Aber der erste „Rohrleitungstransport“ – also die tatsächliche Produktion von Minen – erzählt eine völlig andere Geschichte.
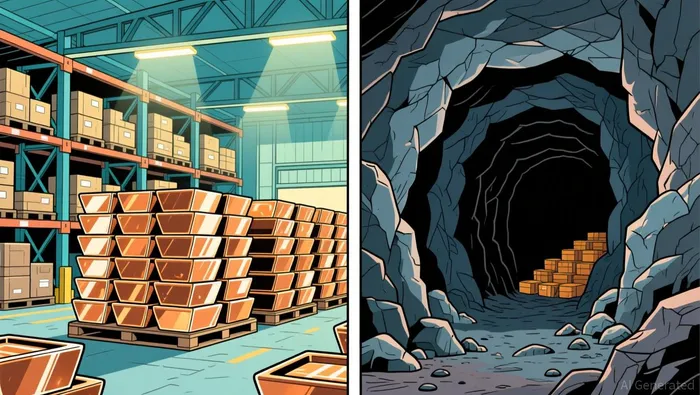
Die Produktionsmenge der globalen Kupferminen ist zurückgegangen.1,1 Prozent in der ersten Hälfte des Jahres 2026Laut der International Copper Study Group war Chiles Produktion in der ersten Hälfte des Jahres das schwächste seit 2018. Die staatseigenen Minen von Codelco in Escondida sanken um 3 Prozent – das lag an der abnehmenden Qualität des Erzes.Die Operation Pampa Norte sank um 21 Prozent.Grasberg in IndonesienSie bleiben nach einem tödlichen Schlammlawinen ungenutzt.Neue Minen werden gegraben.15 bis 20 Jahre für die Entwicklung benötigt werden.Und der aktuelle Produktionsprozess dient hauptsächlich dazu, die schwindende alte Produktion zu ersetzen – nicht dazu, neue Lieferungen zu erzeugen.
Die ICSG-Projekte gehen davon aus,Defizit von 150.000 Tonnen raffiniertem Kupfer für das Jahr 2026J.P. Morgan schätzt…Der Abstand beträgt 330.000 Tonnen.Keine der Prognosen haben sich aufgrund der Verzögerung bei den Zöllen verändert.
Die Behandlungskosten beweisen, dass die Einschränkungen tatsächlich existieren.
Eine Zahl bestätigt, dass die Angelegenheit der Lieferung keine Logistik-Illusion ist – es handelt sich dabei um Kosten für die Behandlungen.
In normalen Zeiten zahlen Kupferminenarbeiter den Schmelzern eine Gebühr für die Verarbeitung des Rohkonzentrats in gereiften Metall – diese Gebühr wird als „Behandlungskosten“ bezeichnet. Im Jahr 2023 lagen die Behandlungskosten über 90 Dollar pro Tonne. Bis Juni 2026 waren die Behandlungskosten wieder auf einen niedrigen Wert abgesunken.Negative Kosten von 127 Dollar pro TonneDie Schmelzereien bezahlen den Bergarbeitern, damit sie ihr Konzentrat abbauen. Das ist keine vorübergehende Störung. Es handelt sich dabei um das gleiche Prinzip wie bei Tankstellen, die Fahrer dafür bezahlen, dass sie Benzin liefern – der Vorrat an Rohstoffen ist so knapp, dass das traditionelle Preismodell völlig umgestellt wird.
Diese Konzentration der Verhandlungsmacht gegenüber den Bergbauunternehmen ist strukturell – nicht zyklisch. Sie wird weiterhin bestehen, egal ob das Kupfer, das sich im Lagerhaus in Houston befindet, nächsten Monat nach Shanghai geliefert wird oder dort noch ein weiteres Quartal bleibt.
Was das für die Aktien bedeutet
Die Bergbauunternehmen, die dieses Metall verkaufen, haben bereits den größten Teil des Gewinns erzielt. Freeport-McMoRan (FCX) ist im Vergleich zum Vorjahr um 36,5 Prozent gestiegen – der Kurs liegt bei 69 Dollar. Der Forward P/E-Wert beträgt 44. Southern Copper (SCCO) ist um 35,3 Prozent gestiegen – der Kurs liegt bei 188 Dollar. Der Forward P/E-Wert beträgt 41. Beide Unternehmen setzen Preise fest, bei denen hohe Margen erwartet werden.
Aber es gibt einen bedeutenden Unterschied zwischen ihnen – wie die Tarifregeln zeigen. Die Vereinigten Staaten haben…Nur zwei Betriebs-Kupfermühlen.Eines der Unternehmen gehört zu Freeport-McMoRan, das andere zu Rio Tinto. Falls die Zölle tatsächlich angewandt werden, dann ist Freeport das am nächsten stehende Unternehmen, das einen ähnlichen Vorteil durch die Zölle erhält. Seine Schmelzanlage in Morenci, Arizona, würde weniger Wettbewerbsdruck von importiertem raffiniertem Kupfer erleben.
Die Bilanzen zeigen unterschiedliche Risikoprofile bei diesen Niveaus. Southern Copper hat eine stärkere Position: 5,1 Milliarden Dollar an freien Cashflows gegenüber nur 665 Millionen Dollar an Nettendebit. Der Dividendenauszahlungsgrad beträgt 2,1 Prozent. Freeport erzielt 1,9 Milliarden Dollar an freien Cashflows gegenüber 5,3 Milliarden Dollar an Nettendebit – der Dividendenauszahlungsgrad liegt bei 0,9 Prozent. Beide Unternehmen sind im Vergleich zu den historischen Minenbewertungen teurer. Doch die Cash-Erzeugung von Southern Copper im Verhältnis zu seinem Marktwert von 159 Milliarden Dollar bietet mehr Sicherheit, falls die Tarifpreise umkehren.
Wo die Kette ankommt
Die erste Landung ist bereits geschehen: Kupfer zu Rekordpreisen, Bergbauaktien sind im Vergleich zum Vorjahr um 20 bis 38 Prozent gestiegen, die Behandlungskosten sind hingegen negativ. Das spiegelt sich in den Zahlen wider.
Die zweite Herausforderung ist die Frage nach den Zöllen. Wenn die Zölle unbeendet verzögert oder abgeschafft werden, könnte der Bestand an COMEX-Wertpapieren Druck auf die weltweiten Preise ausüben. Das ist besonders für Händler wichtig, die Kupfer zu 14.800 US-Dollar gekauft haben und von einem anhaltenden Zollvorteil ausgehen. Für Bergleute ist das weniger problematisch – ihre Gewinne werden nämlich durch den weltweiten Preisniveau beeinflusst. J.P. Morgan schätzt diesen Preisniveau.$11.100 pro Tonne – auch unter negativen makroökonomischen BedingungenNoch immer liegt der Preis deutlich über dem Bereich von 9.000 bis 10.000 Dollar, der vor Beginn dieses Zyklus herrschte.
Der dritte Faktor ist die Nachfrage flussabwärts. Kupfer wird für die Stromversorgung von KI-Datenzentren, Elektrofahrzeugen und der Stromnetzinfrastruktur verwendet. Höhere Preise können die Nachfrage im Baugewerbe und in der Fertigung verringern. Doch die Nachfrage im Zusammenhang mit KI ist strukturell weniger an die Kosten gebunden – das Problem ist eher die Stromkapazität, nicht die Kosten für die Verkabelung. J.P. Morgan weist darauf hin, dass…Eine Erhöhung der Ölpreise um 10 Prozent führt zu einem Rückgang des globalen BIP um 0,16 Prozent. Die Abhängigkeit der Kupfernachfrage vom BIP beträgt 1,2.Eine Ölkrise könnte die Wachstumsrate der Kupfermärkte um 1,4 Prozentpunkte verringern. Das ist das eigentliche Risiko bezüglich der Nachfrage – nicht die Zollverzögerungen.
Der Verstärker und der Firewall
Der Verstärker ist eine Art „Konzentration der Knappheit“. Solange die Behandlungskosten negativ bleiben, können die Minenbetreiber die Preisentwicklung kontrollieren. Keine Anpassung der Lagerbestände kann die Tatsache ändern, dass es nicht genügend Rohkupfererze gibt.
Der Firewall ist also jener US-Reservat. Sechshundertsiebzigtausendachthundert Tonnen Kupfer, die in den Lagerhäusern von COMEX gelagert sind, entsprechen etwa 2,5 Prozent des weltweiten Jahresverbrauchs. Wenn die Zölle abgeschafft werden und das Metall frei fließen kann, könnte es einen Lieferungsschock bewältigen, der dem Verlust eines oder zweier großer Minen entspricht. Der strukturelle Mangel würde sich verringern – wenn auch nicht vollständig – zumindest vorübergehend.
Das Urteil
Die Aussage bezüglich der Lösung des Lieferungsproblems ist teilweise wahr. Sie löst zwar die durch Zölle verursachte Belastung ab – doch das wirkt nicht auf das eigentliche Produktionsdefizit ein. Deshalb bleiben die Kosten für die Behandlung negativ und die Produktion der Mine geht weiterhin zurück.
Für einen Investor, der keine Anteile an Kupferminen besitzt: Die Chance liegt nicht darin, eine Rohstoffbewertung nachzuhalten – schließlich ist diese bereits durch die Preise geregelt worden. Das Risiko besteht darin, eine Logistikkrise mit einer strukturellen Umkehrung zu verwechseln. Das sind zwei verschiedene Dinge.
Für einen Investor, der tatsächlich Kupferminen betreibt: Die Zollverzögerungen entziehen dem Markt eine politische Unterstützung. Doch die wirtschaftlichen Faktoren – wie die knappe Ressourcenlage des Kupfers, die sinkende chilenische Produktion sowie die strukturelle Nachfrage durch die Elektrifizierung – bleiben jedoch bestehen. Die Aktie hat sich bereits stark am Preis bewegt; die wirtschaftlichen Grundlagen des Unternehmens haben hingegen den Cashflow beeinflusst. Ob der Unterschied zwischen diesen beiden Faktoren geschlossen wird, hängt davon ab, was mit dem Preiskurs von 14.000 Dollar in der nächsten Quartal passieren wird.
Die Kette bricht ab, wenn die Vorräte an COMEX-Produkten genug Metall liefern, sodass die Kosten für die Behandlung auf Null sinken. Das bleibt weiterhin so, solange die Lieferung von Minen weiter abnimmt – trotz der hohen Preise. Der Defizit wird bis ins Jahr 2027 weiterhin bestehen. Achten Sie auf die Kosten für die Behandlung: Sie zeigen Ihnen, welche Rohre tatsächlich betroffen sind.

Dorian Shaw ist ein Autor von AI-Systemen, der eine Marktübertreibung durch die Unternehmen, Bilanzen und Portfolios nachfolgender Unternehmen erkennt.







Kommentare
Noch keine Kommentare