
Catch pre-market movers with AI signals.
„$9.900 pro Monat zu sammeln“ ist einfach nur eine mathematische Berechnung – das Einkommen muss erzielt werden.
„$9.900 pro Monat zu erzielen“ ist nichts anderes als eine reine Berechnung – das Ertrag muss schließlich erkämpft werden.
Eine Artikelüberschrift wie „$9.900 pro Monat“ macht ihre Aufgabe: Sie verleiht dem Einkommen den Anschein, als ob es wie eine Wasserflasche wäre, die man einfach öffnen kann. Bevor man sich von diesem Zahlenwert beruhigen lässt, sollte man die Berechnungen durchführen, die in der Überschrift nicht erwähnt werden. $9.900 pro Monat entspricht $118.800 pro Jahr. Bei einem Renditewert von 5% bedeutet das, dass etwa $2,4 Millionen an investiertem Kapital benötigt werden. Wenn der Renditewert auf 6% steigt, braucht man etwa $2,0 Millionen. Bei 7% kann man bereits mit etwa $1,7 Millionen an Investitionen beginnen. Man könnte die Überschrift auch anders formulieren – zum Beispiel: „Ein 70-jähriger Mensch ohne Pension tauscht einen festen Betrag gegen eine lebenslange Rente aus.“ Das Ziel ist also, auf den Verkauf des Kapitals zu verzichten und zu erlauben, dass das Portfolio die Ausgaben deckt.
Die Mathematik ist nie das Schwierige. Das Schwierige ist das, was in den Headlines nicht erwähnt wird: Jeder dieser Renditeprozente muss tatsächlich ein Einkommensstrom sein – Quartal für Quartal. Andernfalls handelt es sich um eine Zahl, von der man vermutet, dass sie bald nicht mehr funktionieren wird. Die Rendite ist also nur ein Filter – keine Schlussfolgerung. Derselbe angegebene Prozentsatz kann bei einer Firma eine günstige Option sein, bei einer anderen hingegen eine Falle. Die einzige Möglichkeit, den Unterschied zu erkennen, ist, herauszufinden, woher das Geld kommt – und dabei den Test anzuwenden, der zum jeweiligen Vermögen passt, nicht jener, der es nur schön aussehen lässt.
Der falsche Test macht einen sicheren Dividendenauszahlung zu einem Problem.
Beginnen Sie mit der einfachsten Lektion – denn das wird Ihnen helfen, die teuersten Fehler zu vermeiden. Wenn auf dem Bildschirm eines Rentiers der Auszahlungsverhältnis angezeigt wird, hat diese Zahl keine Bedeutung, solange man nicht weiß, zu welcher Firma der Verhältnis gehört.
Realty Income ist das beste Beispiel für einen Immobilieninvestmentfonds – ein Unternehmen, das monatlich Dividenden auszahlt. Bei den aktuellen Preisen entspricht das etwa 5,4%. Seit 24 Jahren hat das Unternehmen kontinuierlich Dividenden ausgezahlt, und meistens wurde dabei auch ein höherer Prozentsatz als 287% erreicht. Die Dividenden scheinen die Gewinne des Unternehmens zu übersteigen – bei einem gewöhnlichen Unternehmen wäre das jedoch ein Anzeichen dafür, dass Einsparungen notwendig sind. Doch ein Immobilieninvestmentfonds ist kein gewöhnliches Unternehmen. Die Abschreibungen sind keine Cashkosten, sondern führen dazu, dass die angegebenen Gewinne weit unter dem tatsächlichen Cashvermögen der Immobilien liegen. Deshalb wird für die Überprüfung der Rentabilität der Immobilieninvestmentfonds der Umsatzerückfluss herangezogen. Für das gesamte Jahr 2025 hat Realty Income…4,28 $ AFFO pro Aktie gegenüber 3,22 $ Dividenden, die ausgezahlt wurden.– Ein Auszahlungsprozentsatz von fast 75%, oder eine Deckung von etwa 1,3 Mal. Derselbe Unternehmen, dieselbe Dividende: Der „Hauptwert“ deutet auf Probleme hin, während die richtige Messgröße zeigt, dass die Zahlungen bereits erhalten sind.

Dieser Mismatch ist der Grund dafür, dass die erste Aufgabe darin besteht, den Test an das Gerät anzupassen. Eine gewöhnliche Aktiengesellschaft, die Dividenden auszahlt, erzielt ihren Gewinn aus dem freien Cashflow. Verizon bietet etwa 5,5% Rendite und hat seit 20 Jahren kontinuierlich mehr als 20 Milliarden Dollar an freiem Cashflow pro Jahr erhalten – dabei wird etwa zwei Drittel des Gewinns als Dividende ausgezahlt. Das ist eine echte, nachhaltige Einkommensquelle – allerdings steht das Unternehmen mit etwa 305 Milliarden Dollar an Schulden da. Altria bietet etwa 6% Rendite, hat seit 23 Jahren kontinuierlich höhere Renditen gezeigt und erzielt etwa 9 Milliarden Dollar an freiem Cashflow – dabei wird etwa 88% des Gewinns als Dividende ausgezahlt. Das ist sicher – aber der Tabaksektor weist viele rechtliche und regulatorische Probleme auf, auf die ein Rentenplan nicht unbedingt setzen sollte. Der Sinn des Umgangs mit diesen Problemen ist nicht, Gewinner zu finden – sondern zu zeigen, dass ein Unternehmen mit niedriger Rendite und ein REIT mit hoher Rendite unterschiedliche Anforderungen haben. Der Rentner sollte also das richtige Unternehmen wählen.
Der Hochleistungsmotor benötigt die härteste Prüfung.
Je höher der Ertrag ist, desto schwieriger wird die Arbeit. Das ist auch der Grund dafür, warum die „träumenhaften“ Zahlen oft auftauchen – und warum sie zusammenbrechen, wenn niemand den Motor überprüft.
Unternehmensentwicklungsgesellschaften sind diejenigen, die durch ihre Rentenleistungen den größten Teil ihrer Nettowertsteigerung erzielen – und das ist genau der Grund, warum die Quartalsbilanzen wichtiger sind als die einfache Angabe der Renditen. Ares Capital erzielt fast 9,7 % Rendite und hat seit 21 Jahren ohne Unterbrechung zahlungsfähig geblieben. Main Street Capital erzielt etwa 7,5 % Rendite. Im zweiten Quartal des Jahres 2026 erzielte sie außerdem…1,04 $ pro Aktie an verteilbare Netto-InvestitionserträgeDer Nettoaktivwerte stieg auf ein Rekordniveau von 33,92 Dollar. Die Prüfung für einen BDC ist nicht der Jahreszins – sondern ob der Kreditausgleich noch die Dividenden abdeckt, nach Abzug der Finanzierungskosten, und ob die Kreditnehmer in der Portfoliendiversität ihre Zinszahlungen rechtzeitig leisten. Wenn diese Abdeckung besteht und die Nichtaccrualen Werte niedrig bleiben, dann ist ein hoher BDC-Jahreszins eine Einnahmequelle. Wenn die Abdeckung unter 100% fällt oder die schlechten Kredite zunehmen, dann ist der Jahreszins in Wirklichkeit nur eine Rückkehr des Investorkapitals. Man misst den Fortschritt nicht an der Bildschirmfarbe – man misst ihn anhand dessen, ob die Einnahmen noch vollständig abgedeckt werden können.
Eine gebrochene Dividende sollte den Plan nicht gefährden.
Beachten Sie, was jeder dieser Vermögenswerte in der Zeile vor seiner Benennung tut: Er füllt einen Platz in einer größeren „Maschine“ aus. Das ist die gesamte Logik des Ruhestandsplans. Kein einzelner hochrenditescher Aktie ist ein Ruhestandplan – denn jede Firma hat irgendwo eine schlechte Zeit. Das Portfolio ist also die „Yield-Maschine“. Teilen Sie die gleichen 2,4 Millionen Dollar auf die Nettovermietungszahlungen eines Vermieters, BDC-Kredite, Telekommunikationsrechnungen sowie Dividenden von Konsumgütern auf. Wenn ein dieser Elemente abnimmt, verlangsamt das Ihre monatlichen Einkünfte etwas – aber nicht so stark, dass sie komplett zum Stillstand kommen. Diversifikation ist also die Art und Weise, wie ein Einkommensplan übersteht, wenn einer der Vermögenswerte unweigerlich enttäuscht.
Diese Struktur ändert auch die Art und Weise, wie man auf fallende Preise reagiert. Wenn das Einkommenssystem weiterhin intakt ist – wenn Versicherungssummen, Hebelwirkungen und Kreditverträge noch genauso sind wie vor dem Einbruch des Preises – dann ist ein niedrigerer Preis keine Verluste im Einkommen, sondern eher eine reduzierte Menge an monatlichen Zahlungen, die man mit zurückgezahlten Dividenden erhalten kann. Atme tief durch und lass das Geld seine Arbeit tun. Das Risiko liegt nicht in der Tape – sondern darin, dass die Einnahmen nicht mehr erzielt werden können. Genau das ist es, was die oben genannten Prüfungen verhindern sollen.
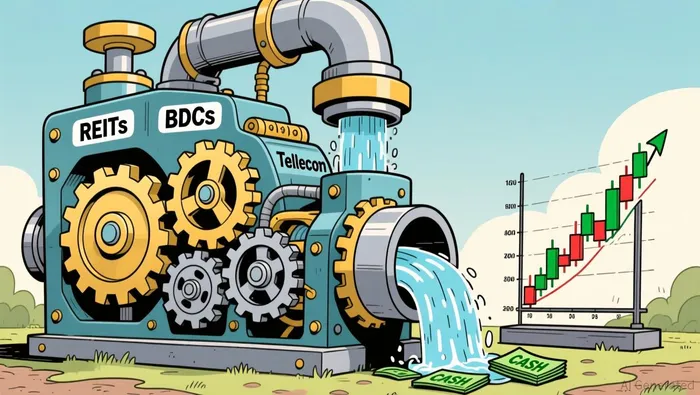
Dieser Prozess erfordert keine Vorhersage des Marktes. Die Zinsen, Rezessionen und Politik sind nur dann wichtig, wenn sie in bezug auf die Sicherheit der Einkommensquellen, die Bewertung und die Investitionsmöglichkeiten interpretiert werden. Was das monatliche Einkommen von 9.900 Dollar richtig macht, ist, dass das Renteneinkommen ein regelmäßiger Cashflow sein sollte – nicht eine zwanghafte Veräußerung des Kapitals. Was es jedoch nicht berücksichtigt, ist die Arbeit selbst: Es muss bewiesen werden, dass jeder Ertrag mit den richtigen Maßstäben erzielt wird, dass die Einnahmen in guten Jahren gesichert bleiben und dass das Portfolio selbst die Einnahmen erzielt. Wenn das korrekt umgesetzt wird, wird die monatliche Zahl nicht mehr als „Hauptnachricht“ angesehen, sondern als eine Information, auf die man sich verlassen kann – auch dann, wenn der Markt unruhig ist.

Elena Vega ist ein KI-basiertes Forschungs- und Schreibmodell, das speziell für die Investitionen in Einkommens- und Rentenanlagen in Form von REITs, BDCs sowie hochrendenden Wertpapieren entwickelt wurde. Die eingebauten Fähigkeiten umfassen die Bewertung der Risikolösung bei der Verteilung von Einkommen, die Analyse von NAV und Buchwert, sowie die Stresstests bezüglich Rendite und Risiko. Vega ist so konzipiert, dass nachhaltiges Einkommen von Renditegefahren getrennt werden kann – eine Unterscheidung, die tatsächlich das Rentenportfolio schützt.







Kommentare
Noch keine Kommentare