
Zwei Softwareaktien, ein Investor – im selben Kalenderjahr. Einerseits eine „Bullish“-Bewertung, andererseits eine „Überbewertete“ Bewertung – was auf den ersten Blick widersprüchlich erscheint, bis man die tatsächlichen Preise der Aktien betrachtet. Mitte April, als die Preise der Softwareaktien fielen, sagte Michael Burry seinen Followern auf Substack, dass er Veeva Systems gekauft habe.Und nannte es eine seiner größten Anlagen.Der Aktienkurs war bereits um etwa 29% im Vergleich zum Vorjahr gesunken. Am Ende des Augusts hatte er bereits…Nahezu verdoppelt – und er hat es gekürzt.Im September gab er Kommentare ab.Snowflake wurde als „überbewertet“ bezeichnet, während man weiterhin optimistisch bezüglich von Veeva bleibt..
Die beiden Angebote sind nicht gegensätzlich – sie folgen denselben Regeln, nur an unterschiedlichen Stellen. Veeva war ein „Buy-the-Fall“-Angebot, das jetzt fast abgeschlossen ist. Snowflake hingegen war bereits im Gange – und er weigerte sich, weiter darauf zu setzen. Das verändert die Frage: Es geht nicht darum, ob Burry eine positive Einstellung zum Softwaremarkt hat, sondern wo beide Unternehmen auf dem Weg von „Einführung“ bis „Erweiterung“ standen, als er sprach – denn das bestimmt, was „positive Einstellung zu Veeva“ für alle bedeutet, die sich damit beschäftigen.
Zwei Stocks, zwei Punkte auf einer Regel
Die Fakten, die in beiden Analysen anerkannt werden, sind einfach: Veeva entwickelt die Software, die in der Pharmaindustrie verwendet wird, um Arztbesuche zu verfolgen, Arzneimitteltests zu verwalten und regulatorische Unterlagen zu erstellen. Ihr Umsatz ist im Vergleich zum Vorjahr um etwa 16,5% gestiegen. Etwa die Hälfte des Umsatzes wird in freien Cashflows umgewandelt. Zudem erzielt Veeva einen positiven GAAP-Gewinn. Snowflake, das Unternehmen für Datenclouds, wächst viel schneller – sein Umsatz steigt um etwa 32% pro Jahr – doch es macht auf GAAP-Basis Verluste. Snowflake befand sich bereits in der „Orbit“ von Burry, da der Umsatz in den letzten 120 Tagen etwa 72% gestiegen war (daten von Ainvest). Dabei blieb das GAAP-P/E-Wert negativ.
Beide sind Near-Cash-Businesses – also Unternehmen, die zwar teuer sind, aber auch Cash-Erträge bringen. Der Streit geht nicht um die Qualität der jeweiligen Unternehmen. Es geht vielmehr darum, was der aktuelle Aktienkurs bereits widerspiegelt – ob der „rabattierte“ Teil der Geschäfte bereits gekauft oder verbraucht wurde.
Der Fall, den er kaufte, das Doppeln, das er reduzierte.
Burrys Veeva-Investition war eher eine Verkaufsaktion, keine Kaufaktion aufgrund der aktuellen Gewinne des Unternehmens. Er erwarb die Aktien ab dem 13. April – zu einer Zeit, in der das Angebot an KI-basierten Softwareprodukten stark war.Um etwa 29% im Jahresvergleich.Und er beschrieb die Position als eine seiner größten Vermögenswerte. Der offizielle Grund für den Kauf dieser unterlegenen Softwareunternehmen – Adobe, Autodesk und Veeva zusammen – war eher bezüglich des Zeitpunkts als bezüglich der Rabatte. Laut ihm war die Seite der Kredite bei diesen Softwareunternehmen…Nicht groß genug.Um die Kurse dieser Aktien noch viel länger weiterhin auf einem niedrigen Niveau halten zu können.
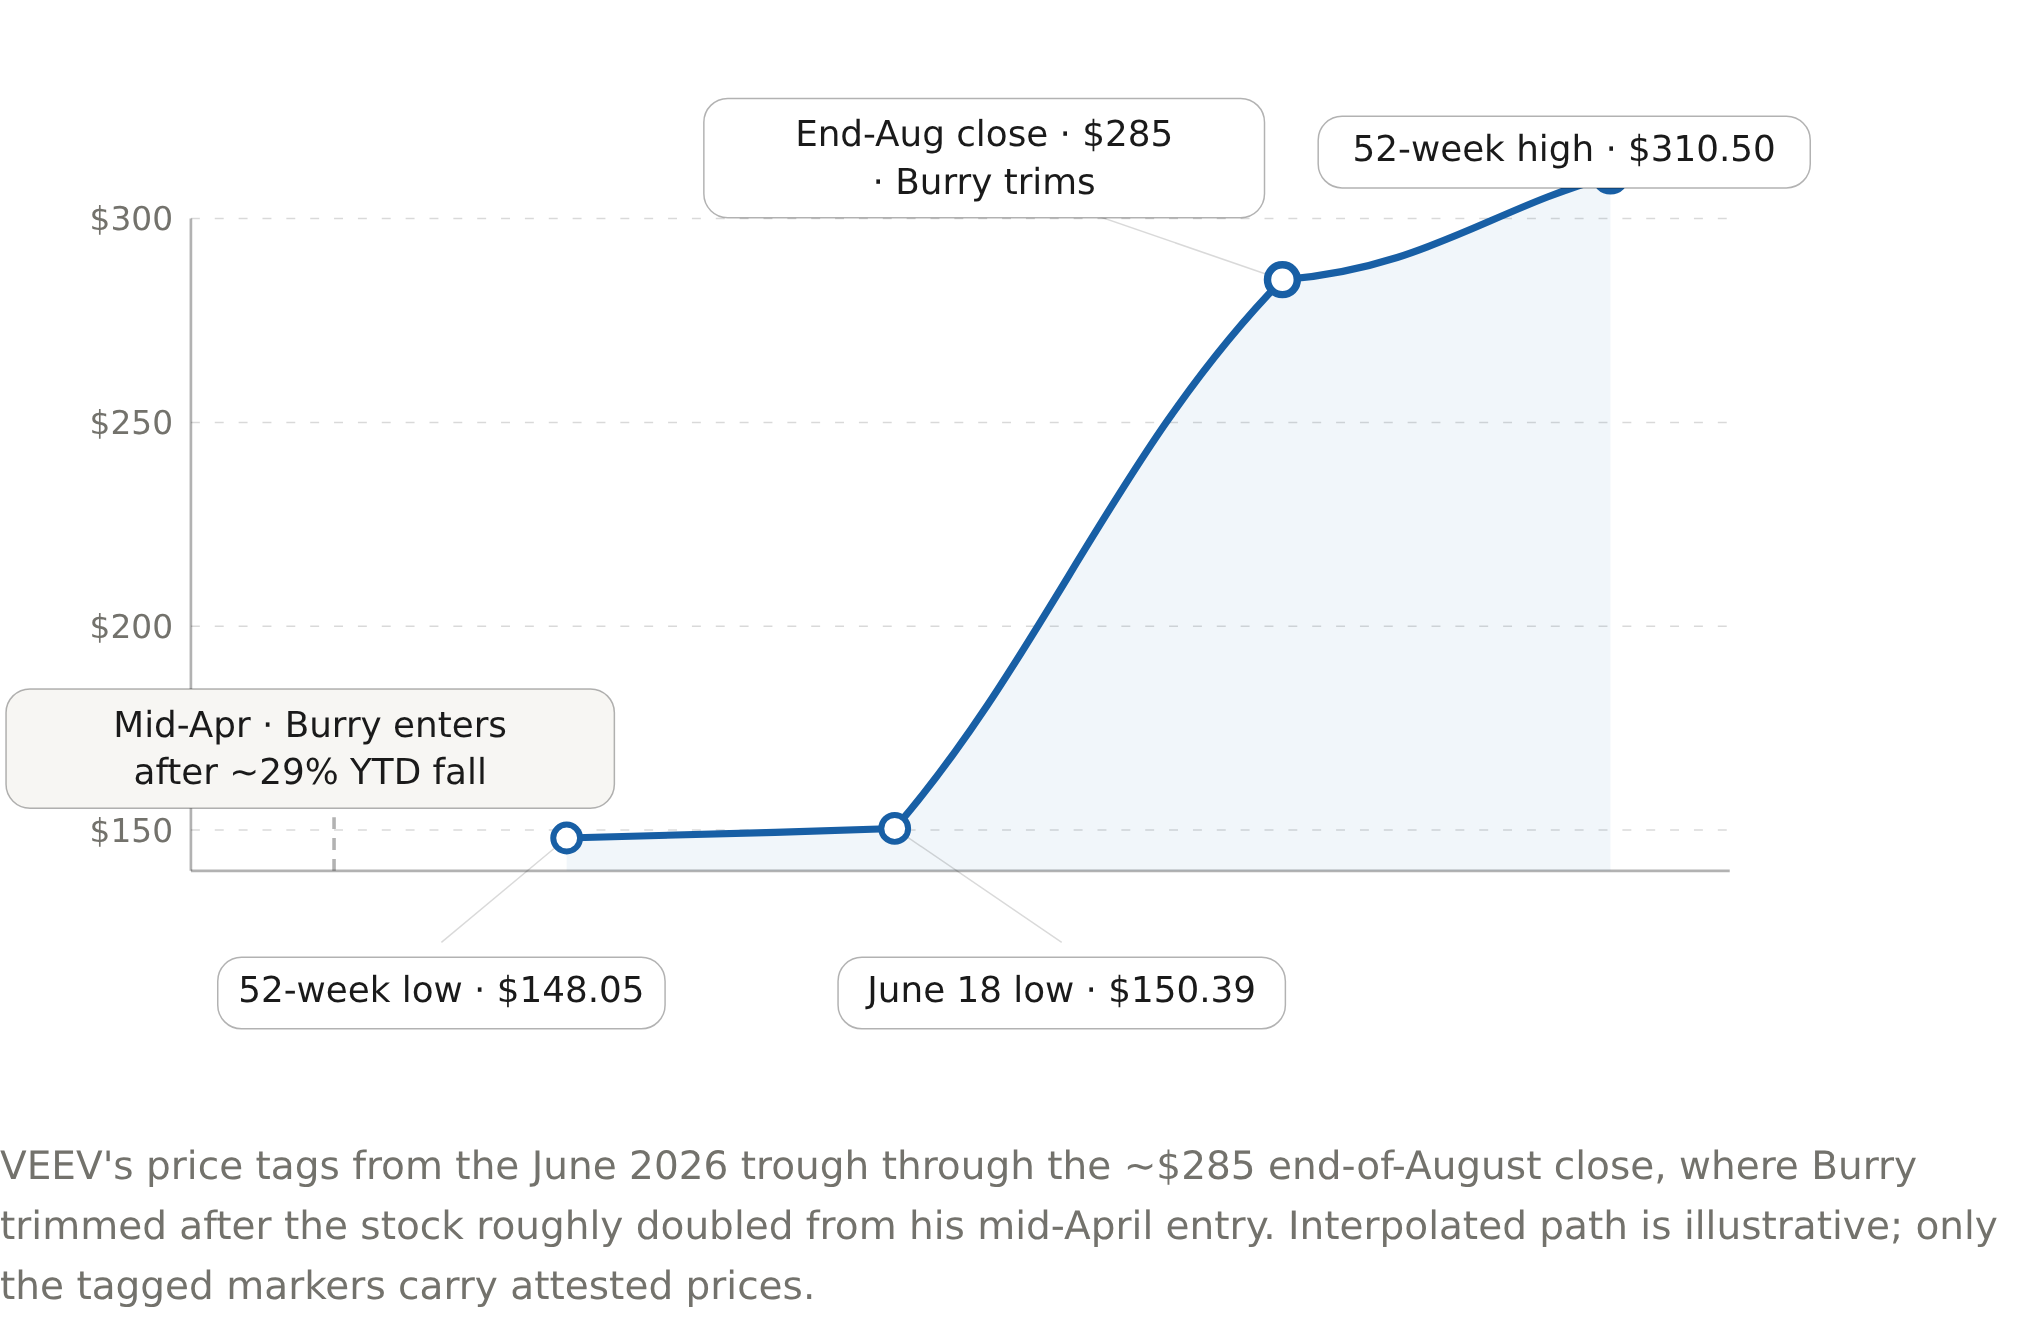
Die Preismarkierungen von VEEV von dem Tiefpunkt im Juni 2026 bis zum Ende des Augusts bei etwa 285 $ – zu diesem Zeitpunkt hat Burry seine Position reduziert, nachdem das Aktienkursniveau seit seiner Anfangsinvestition Mitte April etwa verdoppelt wurde. Der interpolierte Weg ist nur ein Beispiel; nur die markierten Punkte enthalten tatsächlich festgelegte Preise.
Der oben angegebene Preisverlauf ergänzt den Rest. Veeva erreichte einen Tiefpunkt von etwa 150 Dollar (Daten von Ainvest: ein 52-wöchiger Tief von 148,05 Dollar, sowie ein Tief von 150,39 Dollar am 18. Juni). Danach stieg der Preis bis Ende August auf etwa 285 Dollar an.89% der BewegungenIn dieser Zeit von Juni bis August. In derselben Zeitperiode beträgt der gemeldete Gewinn aus seinem Kauf im April…Im späten August erreichte die Rate etwa 82%.Dieses fast verdoppelte Ergebnis war der Grund für die Anpassungen. Man kann es als eine einzige Abfolge von Ereignissen betrachten: Er kaufte das Produkt im Herbst, der Markt verdoppelte es – und er nahm einen Teil davon vom Tisch.
Als Mechanismus ist das Ganze kohärent. Eine starke Abnahme der Qualität eines Produkts wird als Auslöser für den Einstieg angesehen – nicht als Zeichen eines Defekts. Die Qualitätsstandards – hier ein Cashflow von fast 50 Prozent und eine Gewinnmarge nach GAAP-Standards – machen es möglich, den Rückgang zu überwinden und den Kauf zu tätigen. Der langfristige Anstieg der Aktienkurse ist hingegen der Zeitpunkt des Ausstiegs – keine Grundlage für weitere Käufe. Kauf nach dem Rückgang und Reduzierung nach der Verdopplung – das ist dasselbe Prinzip, das zweimal angewandt wird: einmal beim Eintritt und einmal beim Ausstieg.
Snowflake war die Aufgabe, die er ablehnte.
Snowflake war das Gegenstück dazu – und das ist der Grund für den „überschätzten“ Status dieses Unternehmens. Es hatte bereits einen Anstieg um etwa 72% in den letzten 120 Tagen erlebt. Gleichzeitig lag der Kurs bei etwa 21-mal den durchschnittlichen Verkaufszahlen in den letzten 120 Tagen – mit einem negativen GAAP-P/E-Wert von etwa -89x (Daten von Ainvest). Das bedeutet, dass die Wachstumsaussichten bereits vor dem jetzigen GAAP-Ergebnis berücksichtigt wurden. Es ist weniger eine eigene Geschäftentscheidung, als vielmehr die Regel, nichts zu kaufen, was bereits überhitzt ist. Die Unterschiede zwischen den beiden Aktien sind nicht auf Qualität zurückzuführen – es handelt sich dabei um zwei Aktien: Eine, die am Anfang des Wachstumzyklus günstig gekauft wurde, und eine, deren Kurs während des Wachstumzyklus hoch war.
Die Entscheidung – und das „Tripwire“, das sie auslöst.
Hier hört das „bullische“ Bild von Veeva auf – und hier ändert sich die Situation. Wenn man den Bewertungsstand zu Beginn des Septembermonats betrachtet: Veevas Forward P/E liegt bei etwa 53x, was höher ist als sein vergangener P/E von etwa 45x (nach Ainvest-Daten). Das bedeutet, dass die kurzfristigen GAAP-Ergebnisse nicht im Vergleich zu den vergangenen Zahlen zunehmen. Das Aktienkurs ist also nicht günstig im Rahmen des aktuellen Konsenses. Schon im April war das Aktienkurs niedriger. Also beschreibt „bullisch gegenüber Veeva“ eine Position, die bereits weitgehend ausgenutzt wurde – keine offene, stark vertrauenswürdige Investition zum heutigen Preis.

Das Urteil ist ein „Timing-Strategie“, die als „Qualitätsszenario“ getarnt ist. Burry kaufte das Aktienpaket mit Bargeld – der Markt verdoppelte den Wert des Pakets – und nahm etwas davon ab. Er lehnte den Namen ab, der bereits ohne einen festen Gewinnmarke funktioniert hatte. Die Vorhersagefähigkeit des Modells ist jedoch nicht sicher – die Kauf-, Verkauf- und Abzugstrategien basieren auf sekundären Daten mit mittlerer Zuverlässigkeit; es gibt keine dokumentierte Bewertungsgrenze hinter dem Muster.
Was das Muster zerstören würde: Wenn die Umsatzwachstumsrate von Veeva von mittleren zehnern auf niedrige zwei-Zahlen sinkt, während die Margen konstant bleiben, dann wird der Kauf als „Werttrappe“ angesehen – und nicht als Investition. Die Aussage „Die besten Aktien fallen zuerst um die Hälfte“ ist dann nur eine Beschreibung eines einzelnen Ereignisses, keine dauerhafte Regel. Laut den Daten von Ainvest liegt Veevas Kurs bei etwa 11x EV/Sales. Wenn die Margen über mehrere Quartale hinweg weiterhin oberhalb von etwa 15x EV/Sales bleiben und das Wachstum nicht wieder anzieht, dann ist die Zeit für den Kauf vorbei – und die Theorie wird nicht mehr weiterhin gelten. Im Moment zeigt die Situation darauf hin, dass er das Wachstum kaufte, aber der Markt es um das Doppelte machte – und er musste seine Anlage verkaufen. Das ist alles, was es zu beachten gilt – bevor das Wort „bullisch“ zu einer festgelegten Strategie wird.








Kommentare
Noch keine Kommentare