
Für den größten Teil des Jahres war das Rating-Szenario einfach: Broadcom hat ein hohes Multiplikatorwert, und es geht darum, ob die Investoren zu viel bezahlen für die AI-Wachstumsaussichten. Irgendwo in diesem Diskurs hat sich bereits eine Neubewertung ereignet. Die Aktienkurse liegen bei etwa 369 $, was etwa 25 % unter dem Höchstwert von 495 $ im Juni 2026 liegt. Das Forward-Multiplikatorwert ist von etwa 44x Mitte Januar auf etwa 32x für dieses Finanzjahr gesunken. Noch wichtiger ist, dass dies keine Art von Schätzung ist – Wall Street hat den Gewinnrückgang weiterhin positiv bewertet. Eine „Bear Case“-Situation, die auf einem „vergrößerten 40x+”-Multiplikatorwert basiert, widerspricht einer Bewertung, die nicht mehr existiert.
Die aktuelle Frage im Bericht vom 2. September nach der Geschäftsvorstellung ist nicht, ob Broadcom „überschätzt“ ist. Es geht vielmehr darum, ob die Marke 32x zu einer Entwicklung im Bereich der KI-Semikonduktoren passt – und wie sich das auf die Zahlen für das nächste Jahr auswirken wird.
Wenn man die Reduzierung wieder rückgängig macht, sieht es so aus, als hätte der Markt seine Arbeit bereits erledigt. Mitte Januar war ein Anleihenauftrag dafür verfügbar – dadurch wurde der Premiumwert etwa…44x FördererträgeEnde April war bereits eine Bewertung zwischen Broadcom und Nvidia bekannt.31x Forward-Ergebnisse– Es werden verschiedene Forschungsergebnisse auf unterschiedlichen Finanzjahren verarbeitet, doch sie weisen alle auf dasselbe Ziel hin. Die Aktienkurse hingegen sind gesunken.Im Juni 2026 lag der Höchstwert bei fast 495 Dollar.Zum aktuellen Preis – während die geschätzten Werte darunter steigen. Die allgemeine Meinung besagt, dass…Ein Anstieg von 67% bei den Gewinnen von Broadcom im Fiskaljahr 2026 auf 11,36 US-Dollar pro Aktie.Und bis August war die Übereinkunft für das nächste Finanzjahr auf etwa… angestiegen.$19.55Der Preis ist um etwa ein Viertel gesunken – der Nenner ist jedoch größer. Das ist eine Neubewertung, keine Abwertung des Preises.
Man sollte kein einziges Wort auf der Datenanzeige glauben. Die Marktdaten, die hinter einigen Kursseiten angezeigt werden, zeigen das Forward-P/E-Wert von Broadcom bei etwa 90-mal (laut Ainvest-Daten). Das ist ein unvergleichbarer Wert, der im Widerspruch zu allen in der Praxis verwendeten Prozentwerten steht. Die ehrliche Art, den Aktienwert zu beurteilen, ist es, die Zahlen zu teilen. Bei dem aktuellen Preis von 368,79 Dollar ergibt sich durch die Division mit dem konsensualen Wert von 11,36 Dollar für das Jahr 2026 eine Quote von etwa 32-mal; bei dem konsensualen Wert von 19,55 Dollar für das Jahr 2027 ergibt sich eine Quote von etwa 19-mal. Der Unterschied zwischen diesen beiden Zahlen ist der gesamte Investitionsgrund: Der Markt wird einfach dazu verpflichtet, an die Prognosen für nächstes Jahr zu glauben.
All das macht Broadcom nicht einfach „billig“ – und die Einschränkungen sind wichtig. Der Premiumwert hängt von den jeweiligen Bewertungsmaßstäben ab. Laut den Daten von Ainvest, basierend auf den GAAP-Ergebnissen sowie dem Enterprise Value pro EBITDA – zwei Bewertungsmaßstäbe, die die Gewinne und Schulden des letzten Jahres berücksichtigen – liegt Broadcom immer noch deutlich über Nvidia: etwa 60-mal mehr als 27-mal bei GAAP, und etwa 43-mal mehr als 26-mal bei EV/EBITDA. Der geringe Premiumwert ist nur auf der Basis der nicht-GAAP-Bewertung erkennbar, wie sie in den Bewertungsformularen verwendet werden. Also ist es nicht richtig zu sagen: „Broadcom ist billig.“ Es ist vielmehr so, dass eine Bewertung von etwa 32-mal höher als bei Nvidia eine Preisdifferenz von etwa 6 bis 8 Prozent darstellt – im Austausch für eine stärkere Zunahme der AI-Wachstumsprognosen.

Unter den vielen Faktoren gibt es eine grundlegende Bedingung, die nicht mehr hypothetisch ist. Die Gewinne pro Aktie ohne GAAP-Bedingungen lagen in den letzten fünf Finanzzeitrunden zwischen 1,58 und 2,44 Dollar. Die Gesamteinnahmen beliefen sich auf 15,0 Milliarden Dollar bis zu 22,2 Milliarden Dollar – das war der höchste Wert im zweiten Quartal.48%Im Vergleich zu den Vorjahren: Die Einnahmen aus AI-Semicondern haben sich in diesem Quartal mehr als verdoppelt.10,8 Milliarden DollarUnd die Leitung führte denselben Weg.Die Umsatzgröße steigt im Vergleich zum Vorjahr um mehr als 200 Prozent auf 16 Milliarden Dollar.Im Q3.
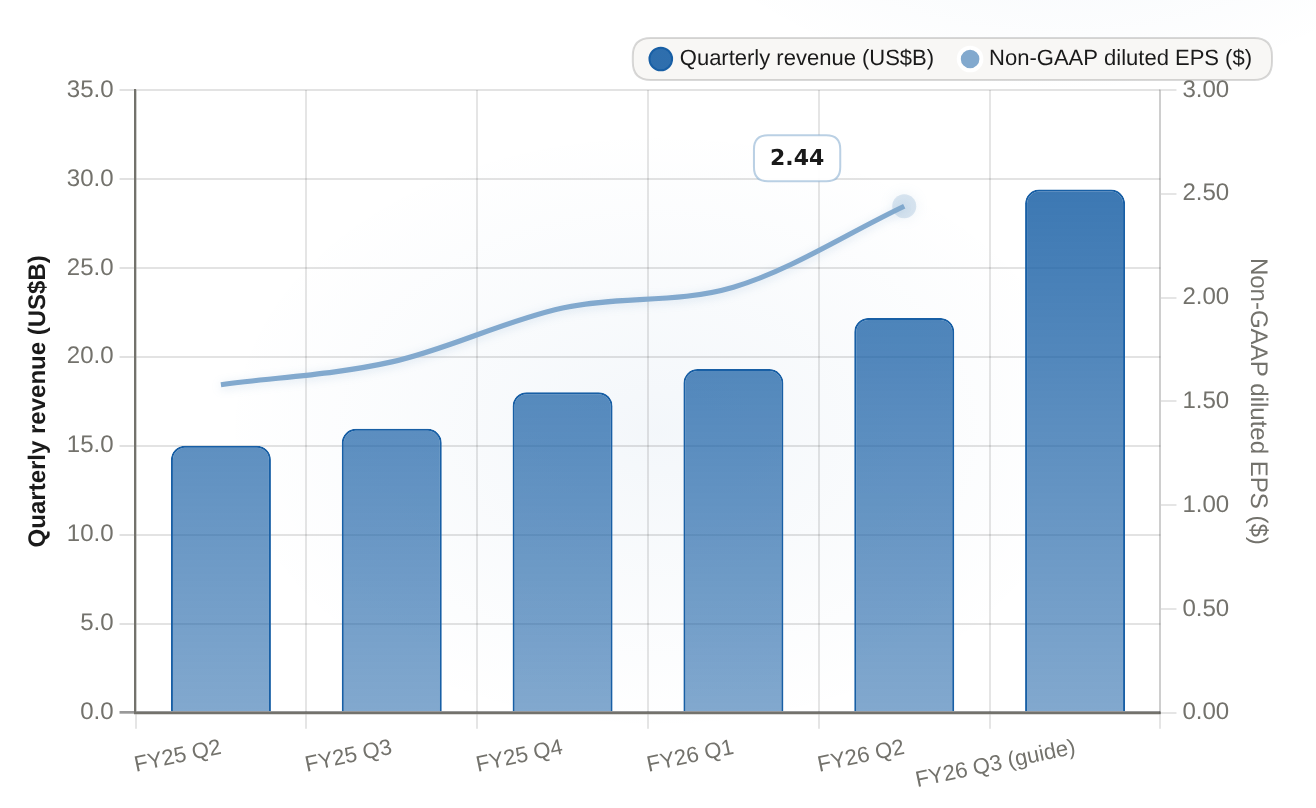
Die Einnahmen steigen von 15,0 Milliarden auf 22,2 Milliarden Dollar in den fünf eigentlichen Quartalen. Die Prognosen für das dritte Quartal des Geschäftsjahres 2026 liegen bei 29,4 Milliarden Dollar. Der diluierte EPS nach Nicht-GAAP-Werten steigt von 1,58 auf 2,44 Dollar.
| Periode | Quarterly-Ergebnisse (in US$ Billionen) | Non-GAAP-diluierter EPS ($) |
|---|---|---|
| FY25 Q2 | 15.004 | 1.58 |
| FY25 Q3 | 15.952 | 1.69 |
| FY25 Q4 | 18.015 | 1.95 |
| FY26 Q1 | 19.311 | 2.05 |
| FY26 Q2 | 22.187 | 2.44 |
| FY26 Q3 (Leitfaden) | 29.4 | N/A |
Setzen wir diesen anleitenden Tempo gegen Nvidias kürzlich veröffentlichten Quartalsbericht – bei dem die Gesamterlöse gestiegen sind.106%Im Vergleich zu den Vorjahren: Bei Broadcom handelt es sich um einen Segmentwert, während bei Nvidia ein gesamtes Unternehmen gemeint ist. Doch im Vergleich gibt es einen Unterschied: Broadcom bietet eine schnellere Wachstumsrate. Das ist der Grund, warum man für Broadcom einen Preis zahlen muss, der über dem etwa 24-fachen Forward-Multiplikator von Nvidia liegt. Solange der Unterschied in der Wachstumsrate so groß bleibt, hat dieser „Premium“ durchaus einen Sinn.
Das Problem ist folgendes: Die Multiplikatorzahl hat kaum noch Raum für eine Erhöhung – schließlich ist sie bereits wieder auf Null gesetzt. Bei einer Prognose von etwa 19x für das Jahr 2027 benötigt der Markt eine Steigerung von 11,36 auf 19,55 Dollar – also eine Wachstumsrate von etwa 72% im einzelnen Jahr –, damit alles rechtzeitig erreichbar wird. Das hängt davon ab, ob die mehrjährige AI-Umsatztargets (die Quellen sind sich nicht einig darüber, ob die Zahl „über 100 Milliarden Dollar“ für das Jahr 2026 oder 2027 gilt) tatsächlich in reales EBITDA umgesetzt werden kann – wobei die Softwaresektor weiterhin eine wichtige Rolle spielt. Die Berechnungen basieren auf dem aktuellen Preisstand für das Jahr 2026: Wenn die Multiplikatorzahl auf 40x steigt, dann beträgt der Preis etwa 454 Dollar – was etwa 23% mehr ist. Wenn die EBITDA-Zahlen im nächsten Jahr hingegen unter diesen Werten liegen, muss etwas geändert werden – entweder die Multiplikatorzahl bleiben oder der Preis sinken, oder man akzeptiert eine niedrigere Multiplikatorzahl. Alles hängt von dem Bericht vom 2. September ab – wie dieser die Prognosen für das Jahr 2027 beeinflusst.
Deshalb ist das Ergebnis der Prüfung eigentlich keine Art von „Quartalsprüfung“. Die Leitung hat die Umsätze im 3. Quartal bereits gut gesteuert.29,4 Milliarden DollarÜber dem geschätzten Wert von etwa 28,5 Milliarden Dollar, der vor der Veröffentlichung des Reports bestand – hat sich der Markt bereits vor einigen Monaten geändert. Deshalb ist die Zahlen für den Quartalbericht kaum überraschend. Die Reaktionen im Juni sind ein Beispiel dafür, was passieren kann. Broadcom erreichte einen angepassten EPS von 2,44 Dollar, während die Prognosen nur 2,40 Dollar betrugen. Dennoch wurde das Unternehmen getroffen.etwa 15%Am nächsten Handelstag – denn das Jahresziel bezüglich der AI-Entwicklung wurde nicht erhöht. Der Markt schätzt eher die möglichen Verbesserungen als die Bestätigung des Ziels. Die Aussagen bezüglich der mehrjährigen AI-Ziele sowie die Auswirkungen dieser Aussagen auf den Konsenswert von 19,55 Dollar für das Jahr 2027 sind das eigentliche Ereignis.
Die Nachfrage hinter dieser Schätzung wird vorerst finanziert. Die vier größten Cloud-Anbieter – Amazon, Alphabet, Microsoft und Meta – haben im Juni Quartal insgesamt 166 Milliarden Dollar für Investitionen ausgegeben. Das ist ein Anstieg von 87 Prozent im Jahresvergleich. Das ist also die „Order Book“ unter den 16 Milliarden Dollarigen Kosten für KI-Produkte. Deshalb kann der Konsens weiter steigen. Das Signal, das die aktuelle Situation verändert könnte, ist eindeutig: Wenn die Prognosen von Broadcom auf das Jahr 2027 hinweisen, dass der EPS-Wert von dem Konsens abweicht, dann würde sich die Multiplikatorzahl um 32 Mal ändern – von „fair-on-compounding-growth“ zu „expensive-on-slowing-estimates“. Achten Sie auf die AI-Kriterien für das vierte Quartal, nicht auf die Ergebnisse des dritten Quartals. Die Multiplikatorzahl hat bereits ihre Wirkung entfaltet. Der EPS-Wert muss nun noch die restliche Arbeit erledigen.








Kommentare
Noch keine Kommentare